




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Năm điểm chính trong thông điệp tỷ giá


Có những điểm khác biệt đáng để ý trong quyết định không điều chỉnh tỷ giá USD/VND mà Ngân hàng Nhà nước đưa ra tuần qua
Cứ mỗi đợt biến động tỷ giá USD/VND, mọi con mắt trên thị trường đều dồn về Ngân hàng Nhà nước chờ đợi. Vì họ không chỉ là nhà điều hành, mà còn là đầu mối nắm tổng thể các dòng chảy, các cân đối để có ứng xử được cho là đúng.
Thông thường, ứng xử tức thời của Ngân hàng Nhà nước trước hết phải dựa trên quan hệ cung - cầu. Họ bám sát cung - cầu trên thị trường hàng ngày, cân đối hàng tháng, kế hoạch từng quý và tầm nhìn trong 6 tháng.
Bỏ qua các tranh luận tiếp tục phá giá VND hay không một lần nữa nổi lên những ngày qua, cung - cầu ngoại tệ trên thị trường quyết định trực tiếp xu hướng.
Đã có quá nhiều thời điểm trong những năm gần đây, bất chấp các khuyến nghị phá giá VND để hỗ trợ xuất khẩu, tỷ giá USD/VND lại còn trêu ngươi bằng những đợt đi xuống.
Ngân hàng Nhà nước đã nhiều lần phải cấp tập mua vào, chặn đà rơi, “cắn răng” phát hành tín phiếu hút tiền đồng về để trung hòa, do tung ra quá nhiều để mua ngoại tệ. Ví dụ gần nhất, sau lần điều chỉnh ngày 7/1 vừa qua, tỷ giá USD/VND lại rơi, Sở Giao dịch Ngân hàng Nhà nước cũng phải nâng mạnh giá mua vào và chặn ở 21.350 VND, dù lẽ ra chỉ can thiệp khi nó chạm sàn 21.243 VND.
Nhưng, đợt biến động từ đầu tháng 3 đến nay không chỉ là các cân đối cung - cầu nữa. Thị trường xuất hiện những đồn đoán - áp lực về yếu tố khách quan bên ngoài: đồng USD lên giá mạnh trên thị trường thế giới. Cùng đó, một lần nữa là nhiều khuyến nghị phá giá VND để ứng xử với yếu tố này, hỗ trợ xuất khẩu…
Sau hai tuần, Ngân hàng Nhà nước cũng đã đưa ra thông điệp của mình. Và có những điểm đáng để ý.
Thứ nhất
, như rất nhiều lần trước đây, nguyên nhân vẫn được nhà điều hành lý giải là do yếu tố tâm lý thị trường.
Những lần trước, cũng cho là do tâm lý, nhà điều hành có phản ứng thông tin rất nhanh và kịp thời để định hướng. Vậy sao lần này, cũng là tâm lý, mà phải mất tới hai tuần lưỡng lự mới đưa ra thông điệp?
Liệu ngoài yếu tố tâm lý, còn có những yếu tố khác mà Ngân hàng Nhà nước không tiện nói ra nên mới lưỡng lự như vậy? Nhập siêu ba tháng đầu năm đã trở lại khá cao, nhà đầu tư nước ngoài bán ròng rất mạnh trên thị trường chứng khoán… là điều thị trường đều nhận thấy.
Còn ở tầm vĩ mô điều hành, Ngân hàng Nhà nước vẫn tự tin với nhận định, mặc dù vậy, cung - cầu không có xáo trộn lớn, cán cân tổng thể quý 1/2015 dự tính vẫn thặng dư đáng kể với khoảng 2,8 tỷ USD.
Thứ hai
, thông điệp Ngân hàng Nhà nước đưa ra, cũng có thể là quyết định không điều chỉnh đưa ra, sau khi có cuộc họp bàn và kết luận chung của Hội đồng tư vấn chính sách tiền tệ Quốc gia.
Lần đầu tiên trong nhiều năm qua, thông điệp và quyết định của Ngân hàng Nhà nước mới thể hiện sự gắn bó (khi thông tin ra công chúng) với “chỗ dựa” là quan điểm của hội đồng này.
Liệu có phải vì chờ đợi kết luận từ cuộc họp của hội đồng nên Ngân hàng Nhà nước có phản ứng thông tin, thay vì những phản ứng tức thời trong các lần biến động trước đây, và họ đã rất cân nhắc (có thể cả băn khoăn) trước quyết định điều chỉnh và không điều chỉnh?
Thứ ba
, cũng là lần đầu tiên người ta thấy “định hướng chính sách” của Cục Dự trữ Liên bang Mỹ (FED) xuất hiện trong thông tin công bố, trong sự cân nhắc của Ngân hàng Nhà nước.
FED đã có ảnh hưởng rõ hơn. Bởi lẽ, trong đợt biến động này, cụ thể là đà lên giá mạnh của đồng USD trên thị trường thế giới.
Từ đây, cũng có thể lường định, nếu sắp tới FED mà tăng lãi suất, Ngân hàng Nhà nước sẽ càng phải cân nhắc hơn nữa về ứng xử với tỷ giá.
Thứ tư
, thông điệp Ngân hàng Nhà nước đưa ra khẳng định: duy trì ổn định tỷ giá USD/VND có lợi hơn điều chỉnh.
Khẳng định trên chốt lại những tranh luận nổi lên gần đây về việc có tiếp tục phá giá VND để hỗ trợ xuất khẩu hay không.
Tại cuộc họp báo liên quan, lãnh đạo chuyên trách của Ngân hàng Nhà nước lưu ý rằng, khoảng 90% đầu vào cho hàng xuất khẩu của Việt Nam, từ nguyên vật liệu đến thiết bị, là nhập khẩu. Điều chỉnh tỷ giá có hỗ trợ cho xuất khẩu, nhưng không nhiều.
Và để hỗ trợ xuất khẩu, nhà điều hành cho rằng không chỉ dựa vào chính sách tỷ giá, mà còn bằng các công cụ khác như ưu đãi lãi suất, cơ chế tín dụng…
Trong khi đổi lại, nếu tiếp tục phá giá VND, điểm đầu tiên được nhắc đến là áp lực gia tăng chi phí nợ công. Cứ tăng khoảng 1% tỷ giá thì chi phí nợ công đội thêm khoảng 10.000 tỷ đồng.
Cùng đó là áp lực đối với lạm phát. Trong một nghiên cứu nội bộ cuối năm 2014, đầu mối chuyên môn đã đưa ra định lượng khá cụ thể áp lực lạm phát gắn với mức độ điều chỉnh 1% tỷ giá; khoảng “chịu đựng” được theo các mục tiêu cân đối vĩ mô trong năm 2015 chỉ có thể quanh 2% mà thôi. Đây cũng là một cơ sở định lượng để Ngân hàng Nhà nước đưa ra cam kết khoảng biên độ của tỷ giá năm nay…
Và
thứ năm
, dù không nêu trực tiếp trong các thông tin công bố, nhưng thông điệp giữ ổn định tỷ giá USD/VND của Ngân hàng Nhà nước là để củng cố niềm tin trên thị trường.
Nếu tuần qua, nhà điều hành chọn điểm khác, quyết định phá giá thêm VND, niềm tin trên thị trường hẳn sẽ bị sứt mẻ. Nếu liên tiếp phá giá chỉ trong vòng ba tháng đầu năm, vị thế VND trong mắt người dân có thể bị thay đổi; tâm lý găm giữ USD có thể trở lại, xáo trộn trên thị trường ngoại hối không chừng lại tái diễn. Khi đó, lợi ích hỗ trợ cho xuất khẩu có đủ để bù đắp cho những ảnh hưởng?
Ba năm qua, Ngân hàng Nhà nước thành công ở việc tạo dựng niềm tin vào VND. Nhưng chỉ cần những lần phá giá liên tiếp trong thời gian ngắn, niềm tin đó dễ tổn thương và không dễ tạo dựng lại.
Trong điều hành, giá trị của niềm tin không chỉ ở một lĩnh vực gắn với nó, mà còn tạo điều kiện để còn làm những việc khác.


Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...

Thành viên thị trường liên ngân hàng cẩn trọng với bất động sản và chứng khoán
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…




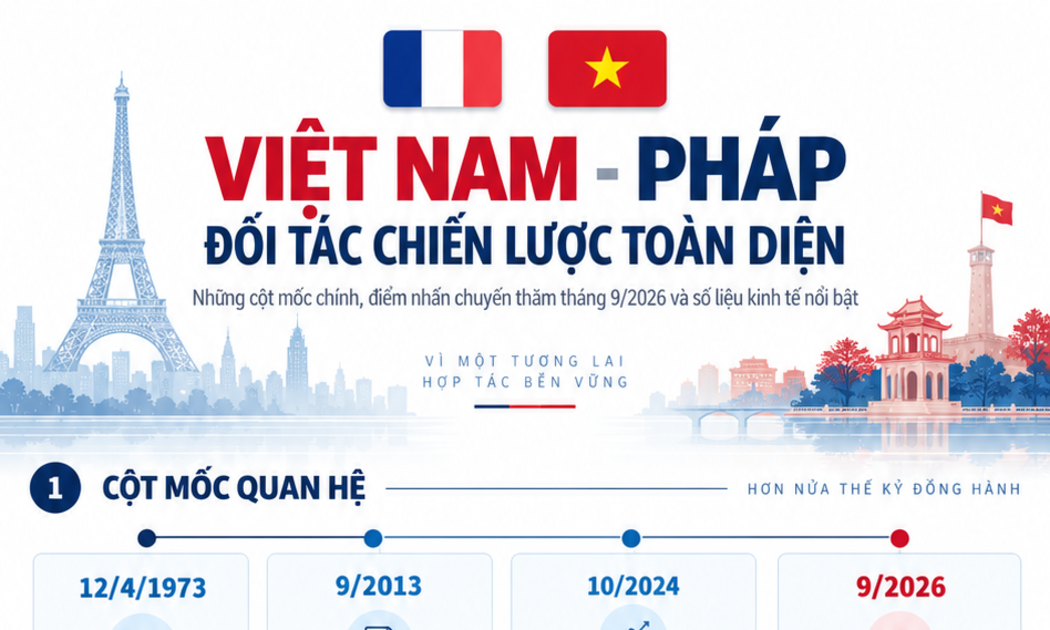

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.
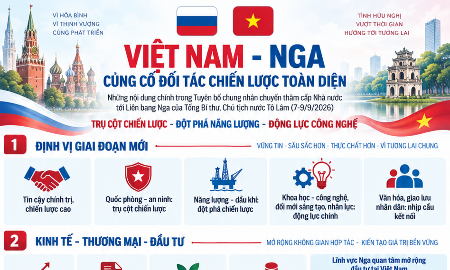







 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...