


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng nào “vô địch” tăng trưởng lợi nhuận trong quý 1/2022?


Hầu hết các ngân hàng đều có mức tăng trưởng lợi nhuận dương trong quý 1, trừ CTG. Trong đó VPB có mức lợi nhuận cao nhất đồng thời mức tăng trưởng lợi nhuận tốt nhất...
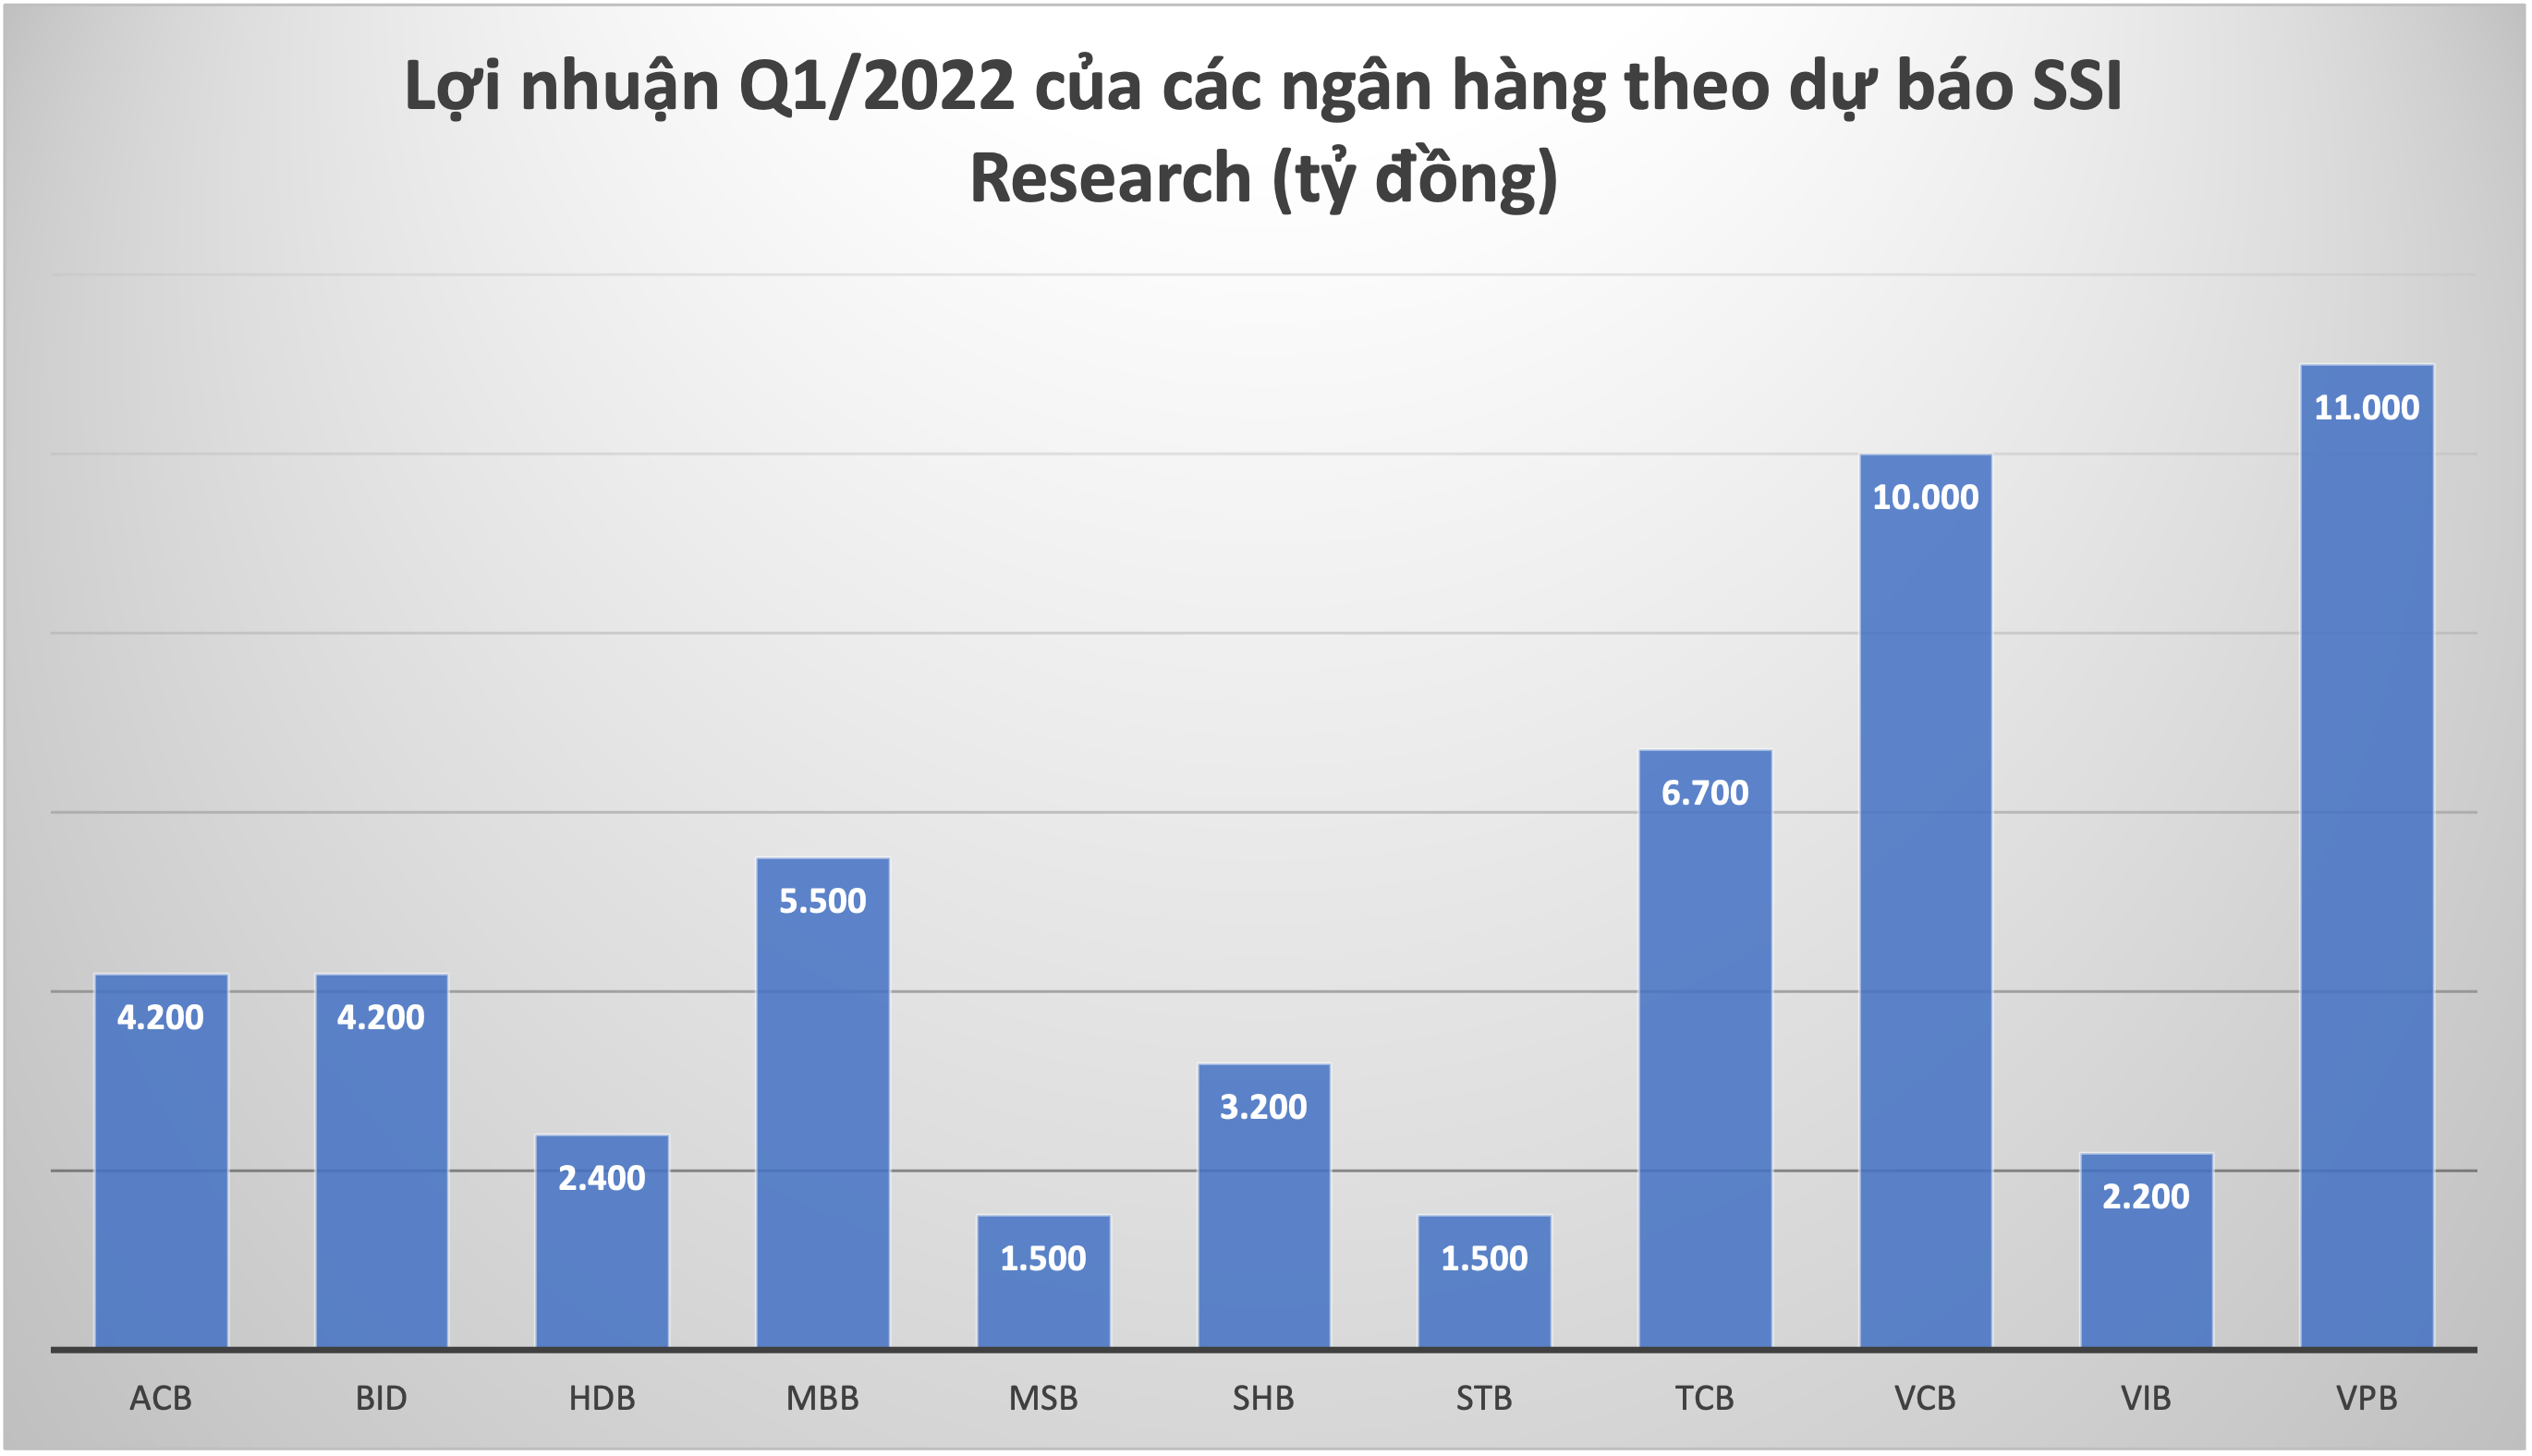
SSI Research vừa đưa ra ước tính kết quả kinh doanh Quý 1/2022 của 32 công ty trong phạm vi nghiên cứu của đơn vị này, trong đó 30 công ty dự kiến có tăng trưởng lợi nhuận dương trong Quý 1 và 2 công ty có dự kiến có lợi nhuận sụt giảm.
Các công ty có kỳ vọng tăng trưởng lợi nhuận dương bao gồm: ACB, BID, CTR, DCM, DGC, DPM, FPT, GAS, GMD, HAH, HDB, HPG, MBB, MSB, NKG, NT2, PNJ, QNS, SHB, STB, STK, TCB, TPB, TRA, VCB, VEA, VHC, VIB, VPB, VSC.
Ở chiều ngược lại, các công ty có ước tính tăng trưởng lợi nhuận âm bao gồm: CTG, IMP.
Xét riêng nhóm ngân hàng, hầu hết các ngân hàng đều có mức tăng trưởng lợi nhuận dương trong quý 1, trừ CTG. Cụ thể, SSI Research kỳ vọng kết quả kinh doanh của ngân hàng ACB tiếp tục ổn định trong Q1/2022, nhờ tăng trưởng tín dụng 5% so với đầu năm, tiến độ thu hồi nợ xấu tốt và chất lượng tài sản ổn định. Do đó, lợi nhuận trước thuế ước tính đạt 4,2 nghìn tỷ đồng tăng 35% so với cùng kỳ.
Ngân hàng BID ước tính lợi nhuận trước thuế Quý 1 đạt 4,2 nghìn tỷ đồng tăng 23,7% so với cùng kỳ, nhờ tăng trưởng tín dụng tốt 4,7% so với đầu năm, tăng 14,7% so với cùng kỳ và tối ưu hóa hệ số LDR tiền gửi tăng 1,4% so với đầu năm. Tỷ lệ nợ xấu được duy trì ở mức dưới 1%.
Với HDB, tăng trưởng tín dụng tại ngân hàng mẹ và HD Saison ước tính tăng 7% và 10% so với đầu năm. Chất lượng tài sản được kiểm soát tốt khiến tỷ lệ nợ xấu tại ngân hàng mẹ duy trì ở mức 1,2 - 1,3% và HDSaison dưới 7%. Do đó, với việc giảm áp lực trích lập dự phòng, giúp lợi nhuận trước thuế có thể đạt 2,3 - 2,4 nghìn tỷ đồng tăng 10-14% so với cùng kỳ.
Tại MBB, theo ban lãnh đạo, tăng trưởng tín dụng trong Q1/2022 đạt khoảng 10-11% so với đầu năm, giúp ngân hàng đạt lợi nhuận trước thuế ít nhất là 5,5 nghìn tỷ đồng tăng 20% so với cùng kỳ.
Do tăng trưởng tín dụng duy trì ở mức 9,5% so với đầu năm và tỷ lệ nợ xấu được kiểm soát ở mức dưới 1,3%, nên tăng trưởng lợi nhuận trước thuế của MSB dự kiến đạt 1,5 nghìn tỷ đồng tăng 31% so với cùng kỳ. Kết quả này chưa bao gồm lợi nhuận từ việc bán FCCom.
SSI Research cũng ước tính lợi nhuận trước thuế Q1/2022 của SHB đạt 3,2 nghìn tỷ đồng tăng 92% so với cùng kỳ nhờ tăng trưởng tín dụng 5% so với đầu năm, và tăng trưởng tiền gửi 2,5% so với đầu năm. Tỷ lệ nợ xấu ở mức 1,5% trong khi NIM ước tính ổn định.
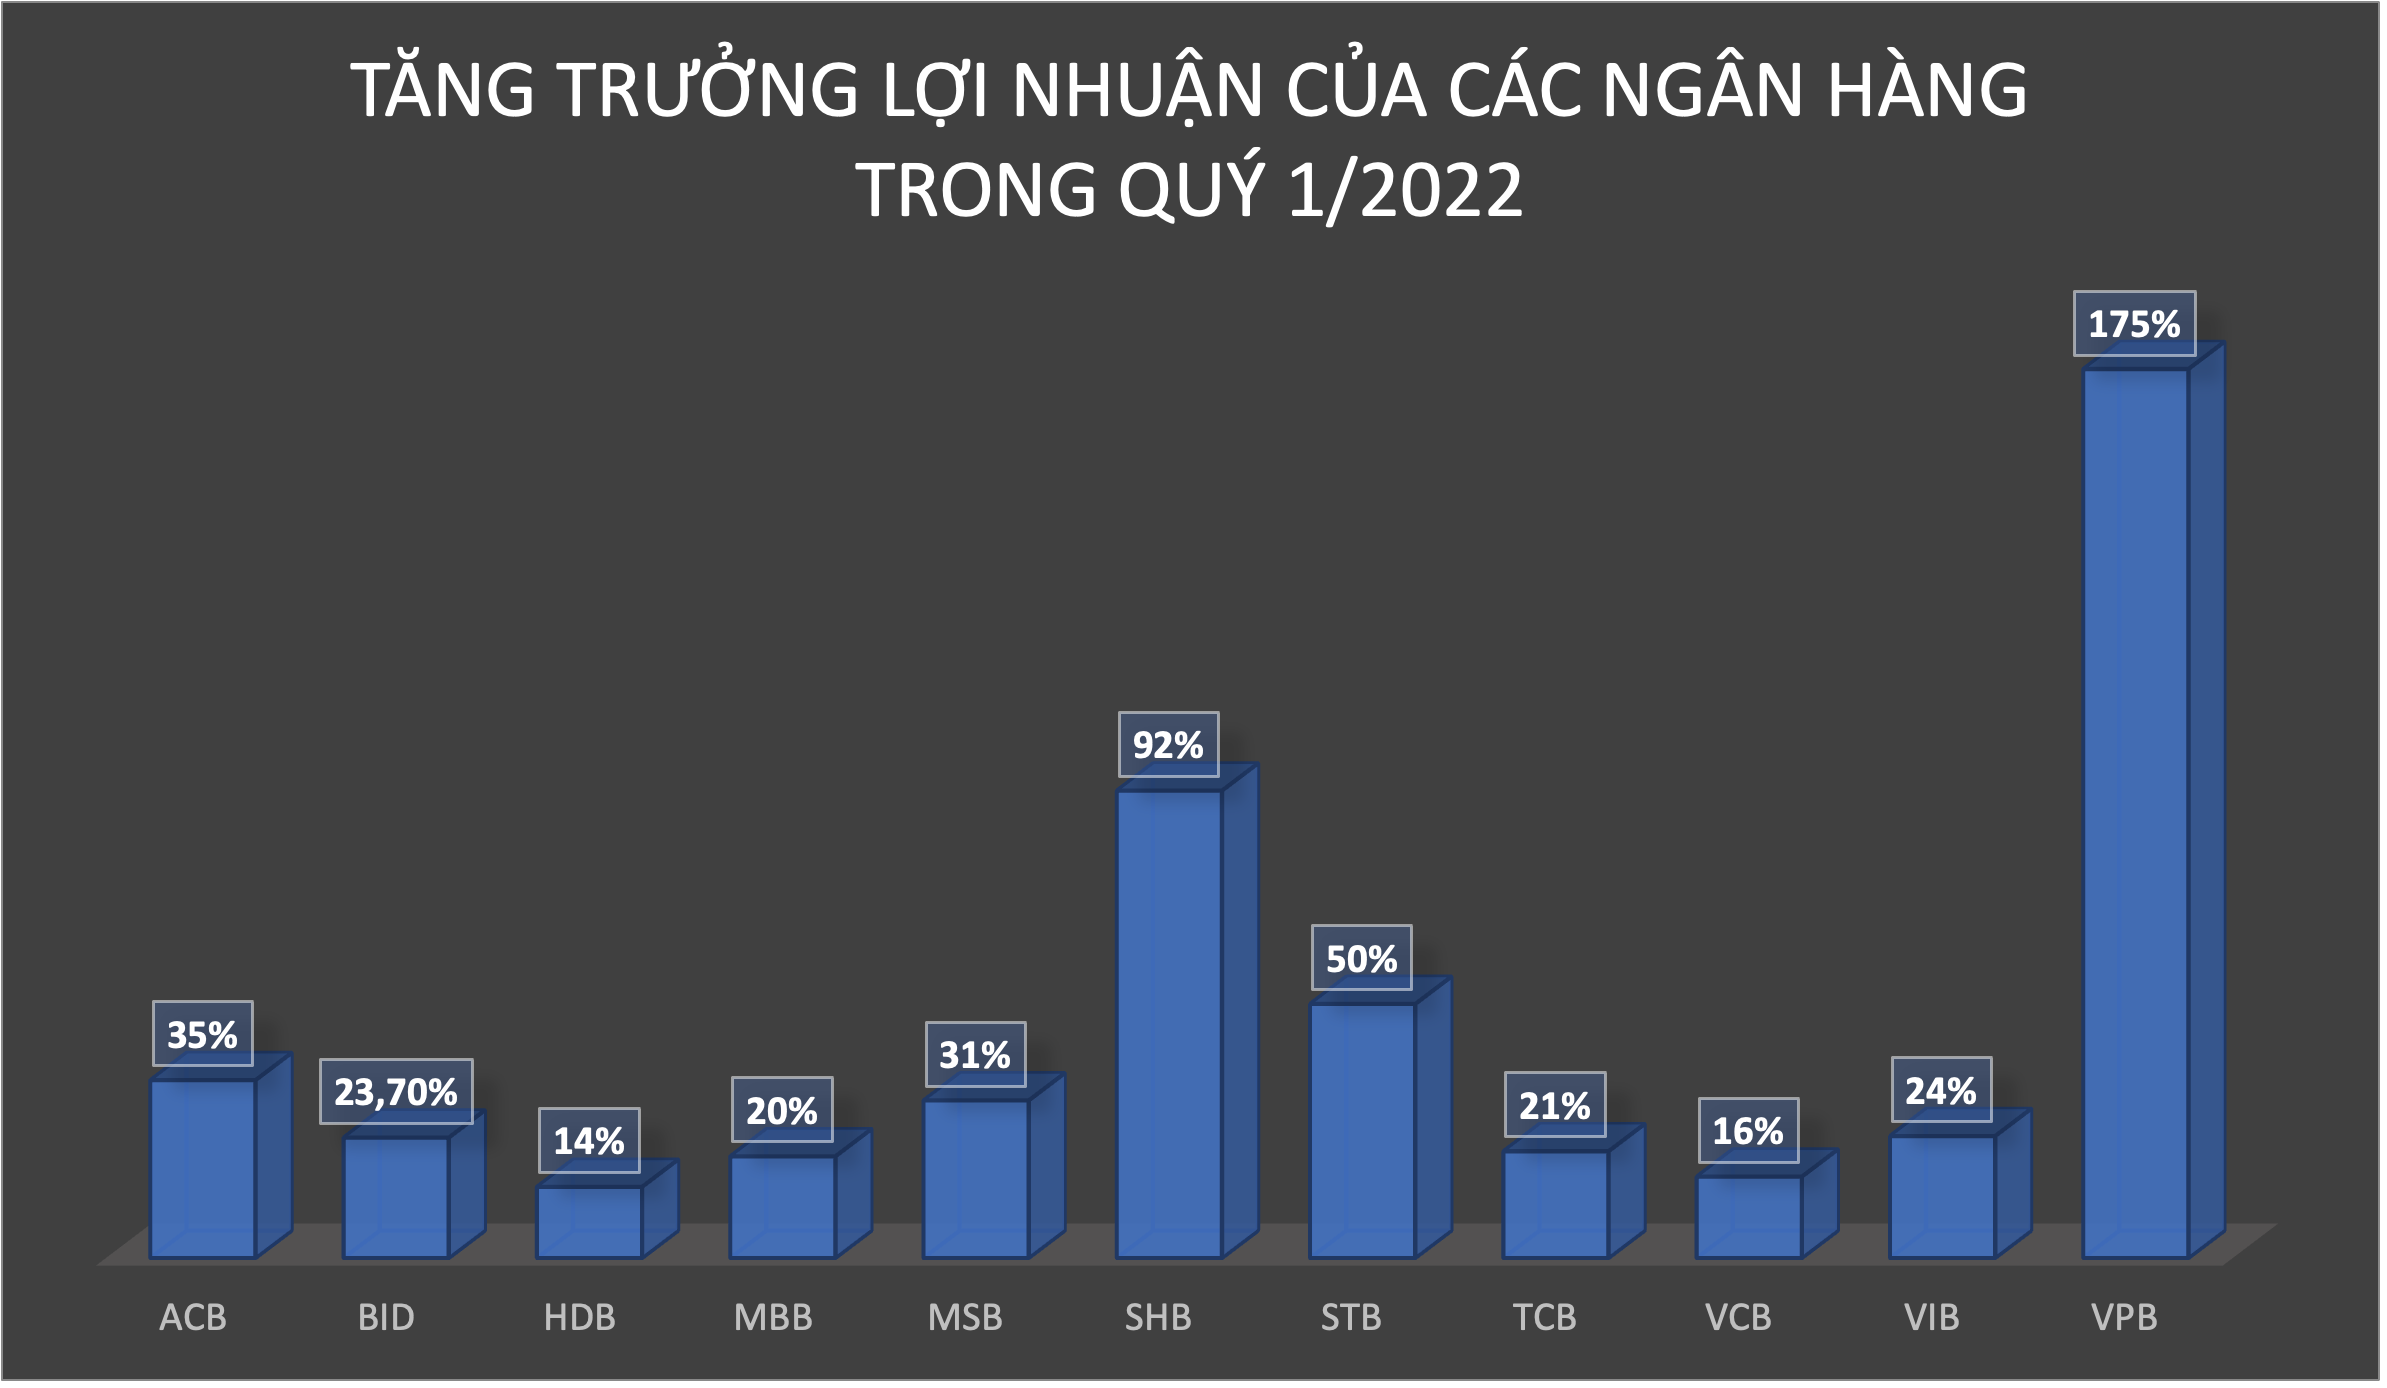
Với STB, có thể đạt 1,4-1,5 nghìn tỷ đồng lợi nhuận trước thuế trong Q1/2022 tăng 40-50% so với cùng kỳ. Tăng trưởng đến từ thu nhập hoạt động mạnh mẽ và kiểm soát tốt chi phí dự phòng.
Trong khi đó, tại TCB, SSI Research ước tính lợi nhuận trước thuế trong quý dự báo đạt 6,5-6,7 nghìn tỷ đồng tăng 18-21% so với cùng kỳ, nhờ tăng trưởng tín dụng mạnh mẽ và chi phí tín dụng giảm.
Tăng trưởng tín dụng của TPB cũng có thể đạt 10-11% YTD trong Q1/2021. Tuy nhiên, tăng trưởng lợi nhuận trước thuế ước tính ở mức khá ( 14-15% so với cùng kỳ) do ngân hàng có thể tăng dự phòng để tạo bộ đệm tốt hơn cho tăng trưởng tín dụng.
Tăng trưởng tín dụng của VCB duy trì mạnh mẽ trong Q1/2022 ở mức 6-7% YTD (Q1/2021: 3,7% YTD). NIM cũng cải thiện nhờ tối ưu hóa LDR. Chúng tôi cũng cho rằng ngân hàng có thể sẽ ghi nhận phí trả trước bancassurance trong kỳ, điều này tương tự với cùng kỳ năm trước. Do đó, lợi nhuận trước thuế ước tính đạt 9,5-10 nghìn tỷ đồng tăng 10-16% so với cùng kỳ. Chất lượng tài sản cải thiện nhẹ do nợ tái cơ cấu giảm.
SSI Research đồng thời kỳ vọng VIB có thể đạt 2,2 nghìn tỷ đồng tăng 24% so với cùng kỳ lợi nhuận trước thuế trong Q1/2022. Doanh thu từ bancassurance tăng 8% lên 270 tỷ đồng trong khi NIM ổn định.
Với VPB, lợi nhuận trước thuế Q1/2022 ước tính đạt 11 nghìn tỷ đồng tăng 175% so với cùng kỳ, nhờ ghi nhận đầy đủ phí trả trước từ hợp đồng bancassurance với AIA và tăng trưởng tốt tại bảng cân đối kế toán tăng trưởng tín dụng và huy động đạt 7% và 12% từ đầu năm.
Ở chiều ngược lại, CTG bị dự báo có mức tăng trưởng lợi nhuận trước thuế âm trong quý 1. Mặc dù tăng trưởng tín dụng và huy động ước tính ở mức cao 7% và 5% tại thời điểm cuối tháng 3/2022, SSI Research cho rằng lợi nhuận trước thuế của ngân hàng có thể sẽ thấp hơn cùng kỳ do mức so sánh cao trong Q1/2021. Phí trả trước từ bancassurance với Manulife có thể chưa được ghi nhận trong Q1/2022.
Đọc bài theo từ khoá


VN-Index giảm mạnh, áp lực bán gia tăng trước kháng cự
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 8/9/2026.
DMX, LPS, PGV và VCI gia nhập câu lạc bộ vốn hóa tỷ USD trong tháng 8/2026
Sở Giao dịch Chứng khoán Tp.HCM (HOSE) vừa công bố thông tin thị trường kỳ tháng 08/2026.
Khối ngoại và tự doanh đồng thuận xả hàng
Nhà đầu tư nước ngoài bán ròng 454,8 tỷ đồng. Tính riêng giao dịch khớp lệnh, khối này bán ròng 475,4 tỷ đồng.
Bitcoin giao dịch 24/7 nhưng lợi nhuận quyết định chỉ trong vài ngày
Phân tích lịch sử diễn biến giá Bitcoin từ năm 2010 đến năm 2026 cho thấy phần lớn mức sinh lời của tài sản này trong một năm thường tập trung vào số rất ít ngày giao dịch...
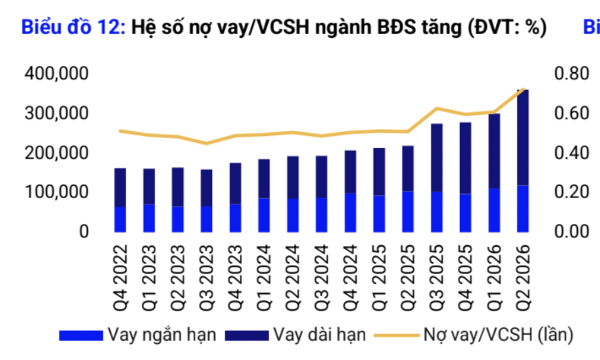
Dư nợ vay của doanh nghiệp bất động sản tăng mạnh đạt 360.000 tỷ
Nợ vay của các doanh nghiệp bất động sản niêm yết tiếp tục cho thấy xu hướng tăng, với tổng dư nợ vay tăng mạnh, đạt 360.240 tỷ đồng, tăng 20,3% so với quý trước.



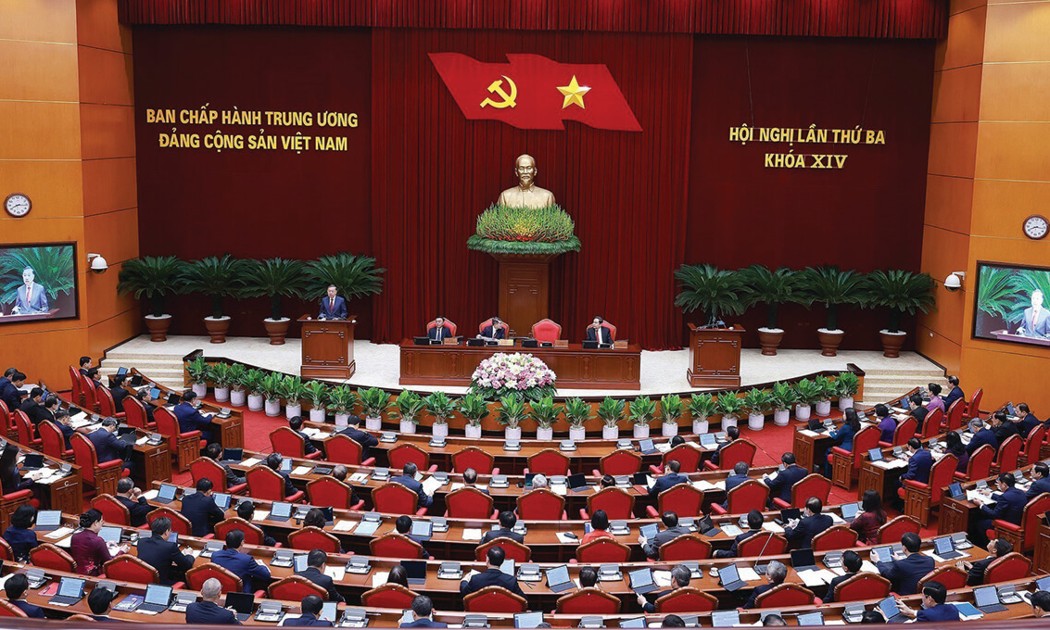

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...