




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành ngân hàng quý 1/2025: Thanh khoản thắt chặt, chất lượng tài sản phân hóa


Báo cáo cập nhật ngành ngân hàng quý 1 năm 2025 của Công ty Cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating) cho thấy năng lực tín nhiệm của một số ngân hàng quốc doanh và ngân hàng quy mô vừa suy giảm, chủ yếu do nợ xấu (NPL) gia tăng và thanh khoản bị thắt chặt. Điều này trái ngược với sự ổn định tương đối của các ngân hàng lớn…
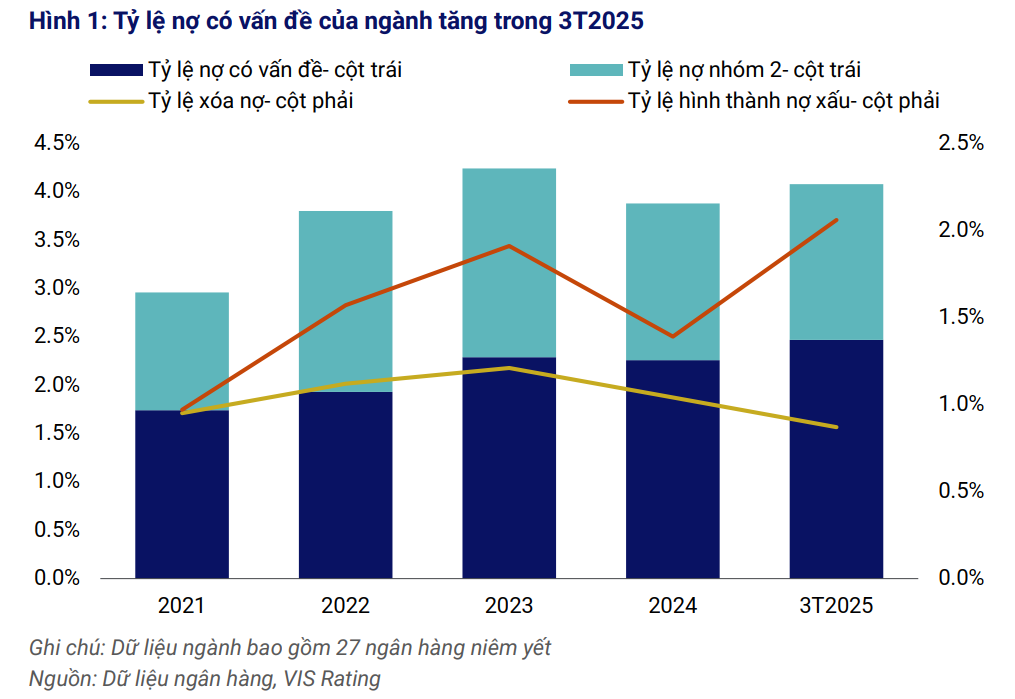
Trong quý đầu năm 2025, năng lực tín nhiệm của một số ngân hàng quốc doanh và ngân hàng quy mô vừa có dấu hiệu suy giảm.
Nguyên nhân chính là sự gia tăng nợ xấu từ các khoản cho vay mua nhà cá nhân trong phân khúc mang tính đầu cơ và từ các khách hàng doanh nghiệp gặp khó khăn về dòng tiền. Tỷ lệ NPL toàn ngành đã tăng 20 điểm cơ bản so với quý trước, lên mức 2,5% trong quý 1/2025.
CHẤT LƯỢNG TÀI SẢN SUY GIẢM Ở KHỐI NGÂN HÀNG VỪA
Cụ thể, một số ngân hàng tư nhân như VPB, MBB, OCB, TPB, VIB ghi nhận NPL tăng đáng kể từ cho vay mua nhà cá nhân liên quan đến phân khúc đầu cơ hoặc các chủ đầu tư bất động sản gặp khó khăn. Các ngân hàng quốc doanh như BIDV, VietinBank cũng chứng kiến nợ xấu tăng từ nhóm khách hàng doanh nghiệp trong lĩnh vực vật liệu xây dựng.
Trái lại, các ngân hàng như ACB, Techcombank duy trì tỷ lệ hình thành nợ xấu ổn định nhờ chính sách hạn chế cấp tín dụng đối với các chủ đầu tư bất động sản đang gặp khó khăn.
Báo cáo cũng chỉ ra rủi ro tài sản tiềm ẩn đang gia tăng đối với các ngân hàng quốc doanh có quy mô cho vay lớn đối với khách hàng doanh nghiệp FDI (ví dụ: Vietcombank, BIDV) và các ngân hàng có danh mục cho vay tài chính tiêu dùng cá nhân lớn (ví dụ: VPBank, HDBank, MBBank) trong bối cảnh rủi ro thuế quan đối ứng từ Mỹ.
Tuy nhiên, VIS Rating kỳ vọng tỷ lệ hình thành nợ xấu của ngành sẽ giảm dần trong năm 2025, nhờ thị trường bất động sản phục hồi và các chính sách hỗ trợ của Chính phủ nhằm cải thiện khả năng trả nợ của doanh nghiệp.
Đáng chú ý, tỷ suất sinh lời trên bình quân tổng tài sản (ROAA) toàn ngành đi ngang ở mức 1,5% trong quý 1/2025, nhờ tăng trưởng tín dụng ở mức 3,6% từ đầu năm ở cả phân khúc cá nhân và doanh nghiệp. Tuy nhiên, biên lãi ròng (NIM) toàn ngành giảm trung bình 40 điểm cơ bản so với quý trước, đặc biệt ở các ngân hàng quy mô vừa do lãi suất cho vay thấp hơn và chi phí huy động cao hơn.
Điều này dẫn đến ROAA của các ngân hàng quy mô vừa sụt giảm, ngoại trừ SeABank được hưởng lợi từ việc thoái vốn công ty tài chính tiêu dùng. Một số ngân hàng quốc doanh khác cũng ghi nhận lợi nhuận thấp hơn do chi phí tín dụng tăng (ví dụ: VietinBank) hoặc lợi nhuận từ đầu tư trái phiếu thấp hơn (ví dụ: BIDV).
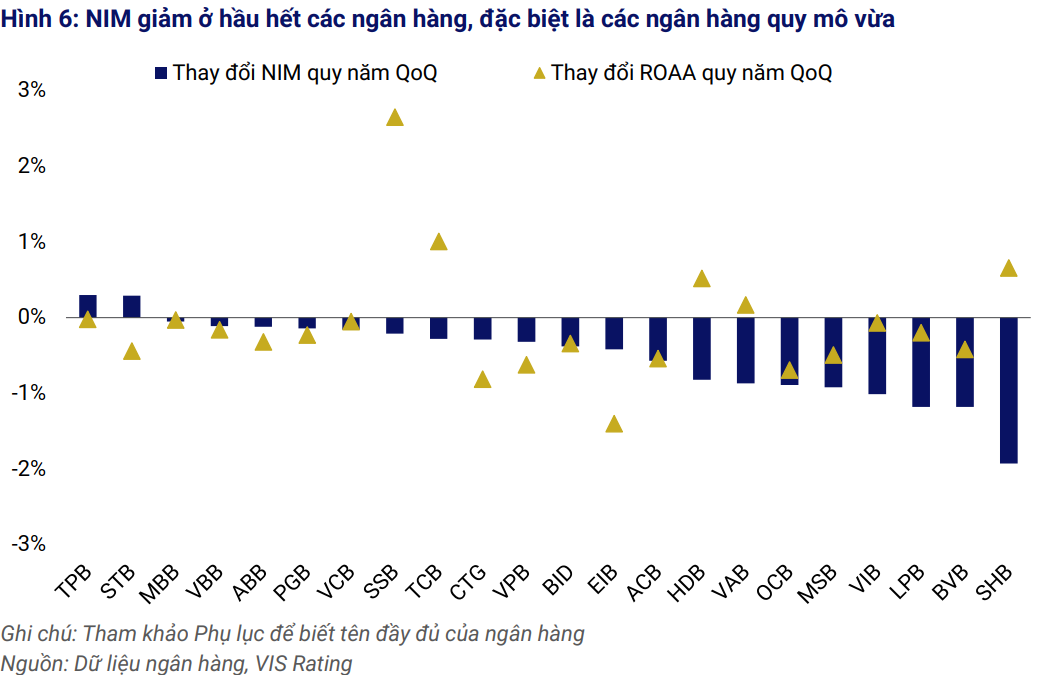
Ngược lại, các ngân hàng như Techcombank, HDBank, MBBank lại cải thiện được ROAA nhờ chi phí tín dụng thấp hơn, thu nhập từ phí cao hơn và/hoặc tăng thu hồi nợ xấu. Nhờ vậy, VIS Rating dự báo ROAA toàn ngành sẽ cải thiện trong năm 2025 nhờ tăng trưởng tín dụng mạnh hơn và giảm chi phí tín dụng.
BỘ ĐỆM VỐN MỎNG DẦN, THANH KHOẢN SIẾT CHẶT
Cũng theo báo cáo, trong quý 1/2025, bộ đệm hấp thụ rủi ro của ngành suy giảm, thể hiện qua tỷ lệ bao phủ nợ xấu (LLCR) giảm từ 91% cuối năm 2024 xuống còn 80%. Sự suy giảm này rõ rệt nhất ở các ngân hàng như BIDV, VietinBank, LPBank, TPBank, VIB. Các ngân hàng nhỏ vẫn duy trì quy mô vốn ở mức thấp nhất do lợi nhuận khiêm tốn và tăng trưởng tín dụng mạnh. Kế hoạch chi trả cổ tức bằng tiền mặt lớn của một số ngân hàng quy mô vừa (LPBank, OCB) dự kiến cũng sẽ làm suy giảm thêm bộ đệm vốn trong năm 2025.
Về nguồn vốn và thanh khoản, toàn ngành ghi nhận sự suy giảm do tăng trưởng cho vay vượt huy động tiền gửi. Tỷ lệ tiền gửi không kỳ hạn (CASA) trên tổng dư nợ cho vay toàn ngành giảm 2 điểm phần trăm so với quý trước xuống 18,8% trong quý 1/2025, chủ yếu do doanh nghiệp rút tiền gửi ở một số ngân hàng (LPBank, MBB, SeABank, TPBank). OCB là điểm sáng khi tiếp tục cải thiện tỷ lệ CASA nhờ các nỗ lực số hóa.
Tỷ lệ cho vay trên tiền gửi khách hàng (LDR) của ngành tăng lên mức cao nhất trong 5 năm, đạt 108% vào cuối quý 1/2025. Áp lực thanh khoản trở nên rõ rệt hơn tại một vài ngân hàng quy mô vừa do mức tài sản thanh khoản thấp và lượng tiền gửi rút ra đáng kể (ví dụ: TPBank, SeABank).
Với xu hướng tăng trưởng cho vay vượt huy động, VIS Rating kỳ vọng các ngân hàng sẽ gia tăng sự phụ thuộc vào phát hành trái phiếu dài hạn để bổ sung nhu cầu vốn.
Đọc bài theo từ khoá

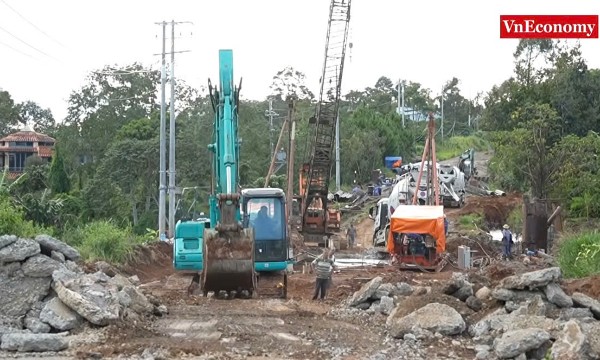
Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.
Quốc hội thông qua chủ trương đầu tư ba tuyến cao tốc hơn 162.000 tỷ đồng
Ba dự án cao tốc Bảo Hà - Lai Châu, Quảng Ngãi - Kon Tum và Mộc Châu - Sơn La - Điện Biên được Quốc hội thông quả có tổng mức đầu tư sơ bộ hơn 162.000 tỷ đồng, dự kiến khởi công năm 2027, cơ bản hoàn thành năm 2030...
Quốc hội thông qua Luật Đấu thầu sửa đổi, siết kiểm soát chỉ định thầu và sửa đổi hợp đồng
Luật Đấu thầu (sửa đổi) quy định chặt chẽ hơn điều kiện áp dụng chỉ định thầu, kiểm soát việc sửa đổi hợp đồng, trách nhiệm của nhà thầu chính và căn cứ lập giá gói thầu, nhằm bảo đảm cạnh tranh, công khai, minh bạch trong lựa chọn nhà thầu...
Tái định vị VDB: Từ “ngân hàng cho vay” thành định chế “kích hoạt” dòng vốn xã hội
Để hiện thực hóa mục tiêu tăng trưởng hai con số, Việt Nam không thể tiếp tục đặt gánh nặng vốn trung, dài hạn lên hệ thống ngân hàng thương mại. Kinh nghiệm quốc tế cho thấy việc tái thiết kế ngân hàng phát triển quốc gia theo chuẩn mực quốc tế không làm thay hay cạnh tranh với thị trường, mà đóng vai trò “vốn mồi” chiến lược, chia sẻ rủi ro và gia tăng nguồn lực xã hội theo tỷ lệ 1 đồng vốn Nhà nước dẫn dắt 2–4 đồng vốn đầu tư toàn xã hội...
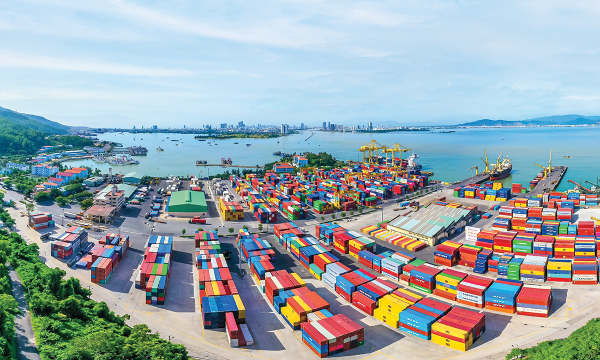
TP.HCM “mở đường” thu hút 300.000 tỷ đồng vào khu thương mại tự do và logistics
Thành phố đang kỳ vọng phát triển khu thương mại tự do và khu logistics tích hợp để thu hút nhà đầu tư chiến lược, hình thành các trung tâm trung chuyển hàng hóa quy mô lớn. Trong đó, tổng vốn đầu tư hạ tầng khu thương mại tự do dự kiến khoảng 300.000 tỷ đồng trong giai đoạn đầu...





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





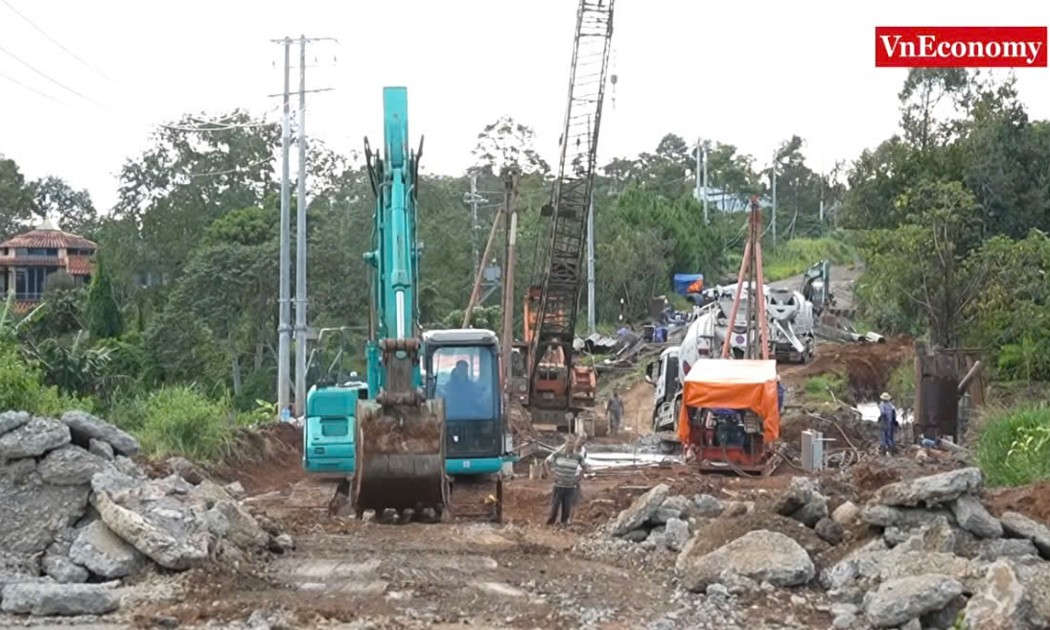
 Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...