


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


OCB 9 tháng đầu năm: “Trái ngọt” đến từ mảng dịch vụ bán lẻ


9 tháng đầu năm 2022, tổng tài sản cùng các mảng kinh doanh cốt lõi của Ngân hàng TMCP Phương Đông (OCB) tăng trưởng tốt. Đặc biệt, với định hướng áp dụng chuyển đổi số và xây dựng sản phẩm “may đo” theo từng khách hàng đã giúp mảng dịch vụ của OCB gặt hái được những dấu ấn ấn tượng khi bối cảnh thị trường còn nhiều khó khăn…

Theo báo cáo tài chính vừa được công bố, kết thúc yuý III, tổng tài sản của OCB đạt 193.150 tỷ đồng, tăng 15,2% so với cùng kỳ năm 2021. Tổng số huy động thị trường 1 (bao gồm ủy thác đầu tư) của ngân hàng đạt 129.568 tỷ đồng, tăng 8,2% so với cùng kỳ, hoàn thành 84% kế hoạch năm 2022.
Thu nhập từ lãi của ngân hàng ở mức cao, tăng trưởng 23,2% so với cùng kỳ năm 2021 nhờ nhu cầu tín dụng tăng, thúc đẩy việc phát triển kinh tế sau đại dịch Covid-19.
Đặc biệt, 9 tháng đầu năm ghi nhận sự tăng trưởng vượt bậc của mảng dịch vụ khi lãi thuần từ hoạt động này đạt 626 tỷ đồng, tăng 33,6% so với cùng kỳ nhờ hoạt động chuyển đổi số mạnh mẽ. Đáng chú ý, thu nhập mảng kinh doanh thẻ tăng 167% với số lượng thẻ phát hành tăng trưởng 110% so với cùng kỳ năm 2021, doanh số giao dịch qua thẻ cũng tăng trưởng 58% so với cùng kỳ; thu nhập kinh doanh bảo hiểm tăng trưởng 53%; dịch vụ quản lý tài sản tăng 81%.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế của OCB đạt 2.649 tỷ đồng. Các tỷ lệ an toàn vốn (CAR) và tỷ lệ dư nợ tín dụng trên vốn huy động (LDR) luôn đảm bảo và đáp ứng theo quy định của Ngân hàng Nhà nước.
Bên cạnh việc không ngừng đẩy mạnh hoạt động kinh doanh, ngân hàng cũng đã triển khai những giải pháp đồng bộ, tăng cường công tác thu hồi xử lý nợ xấu cũng như kiểm soát chất lượng tín dụng. Hiện, tỷ lệ nợ xấu của ngân hàng đang được kiểm soát theo đúng quy định của Ngân hàng Nhà nước.
“TRÁI NGỌT” TỪ HOẠT ĐỘNG CHUYỂN ĐỔI SỐ VÀ CÁC SẢN PHẨM “MAY ĐO”
Từ nhiều năm qua, OCB đã luôn chú trọng đến mảng Bán lẻ (Retail Banking), coi đây là hoạt động cốt lõi. Với định hướng tập trung vào khách hàng cá nhân, doanh nghiệp vừa và nhỏ (SMEs), OCB đã và đang tạo những dấu ấn riêng trong hành trình của mình với các sản phẩm theo tiêu chuẩn “may đo” cho từng khách hàng. Tính đến cuối tháng 9/2022, huy động của khối Bán lẻ tăng 22% so với cùng kỳ năm trước; Dư nợ cho vay Bán lẻ tăng 38%. Đặc biệt, tổng số khách hàng tăng trưởng ấn tượng ở mức 55% so với 9 tháng năm 2021.
Để gặt hái được những thành quả này, một trong những yếu tố lớn khiến OCB “khác biệt” với các nhà băng khác đó chính là tiên phong áp dụng chuyển đổi số và cá nhân hóa.
Đầu tiên phải kể đến Unlock Dream Home (Mở khoá ngôi nhà mơ ước), đây là nền tảng mà OCB phối hợp cùng đối tác bất động sản thực hiện, áp dụng công nghệ số vào quy trình xử lý, tiếp cận và phê duyệt hồ sơ. Mọi hoạt động tìm và vay mua nhà đều được thực hiện xuyên suốt chỉ trên một nền tảng trực tuyến, cùng chương trình cho cho vay siêu ưu đãi bù đắp đến 24 tháng, ân hạn gốc lên đến 12 tháng, linh hoạt chứng từ chứng minh nguồn thu nhập lên đến 3 tỷ đồng.
Mặc dù mới được ra mắt vào tháng 3/2021, tuy nhiên đến nay nền tảng này đã có gần 270.000 lượt truy cập vào website Unlock Dream Home, hơn 7.300 người đăng ký được tư vấn và hơn 75.000 bất động sản đa dạng ở nhiều tỉnh thành cùng hàng ngàn khách hàng đã được tiếp cận khoản vay và chọn được ngôi nhà như ý.

Với OCB OMNI, ra đời từ năm 2018, đến nay, đã có hơn 160 sản phẩm dịch vụ và tiện ích trên kênh số này. Đặc biệt, đầu năm 2022, OCB OMNI đã cho ra mắt Facepay - Đây là phương thức thanh toán hiện đại nhất hiện nay.
Kết quả cho thấy, 9 tháng đầu năm 2022, OCB OMNI ghi nhận số lượng người dùng tăng gấp 2.5 lần cùng kỳ năm trước, số lượng giao dịch tăng hơn 200% so với năm 2021; Tỷ lệ tiền gửi thông qua kênh số cũng tăng 178% so với cùng kỳ.
TIẾP TỤC CHÚ TRỌNG NGÂN HÀNG SỐ
Sắp tới, OCB sẽ cho ra mắt nền tảng Liobank - Ngân hàng số thế hệ mới. Nền tảng này được kỳ vọng sẽ dẫn đầu xu hướng ngân hàng số, chinh phục những khách hàng có lối sống năng động, yêu công nghệ, chuộng sự tinh gọn và thường xuyên sử dụng thẻ tín dụng cho chi tiêu hằng ngày.
Được biết, xây dựng hệ thống Ngân hàng kỹ thuật số là một trong những mục tiêu mà OCB đang hướng tới trong tương lai gần. Cụ thể, OCB sẽ cung cấp các dịch vụ ngân hàng trực tuyến cho người dùng thông qua ứng dụng trên di động thông minh hoặc nền tảng máy tính. Mọi quy trình đều được số hóa 100%.
Song song đó, ngân hàng sẽ ứng dụng ngày càng nhiều các công nghệ hiện đại, giảm thiểu nhân lực thủ công, hạn chế tiếp xúc vào quá trình thực hiện các giao dịch ngân hàng (eKYC, Smart Camera, Face OTP, RPA, OCR, trang bị thêm hệ thống máy CDM và ATM để giảm thiểu các giao dịch thủ công tại quầy….), sử dụng BigData, Machine Learning, ứng dụng AI vào trong một số quy trình để phục vụ cho việc thanh toán không tiền mặt.
Đọc bài theo từ khoá


VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...
Thành viên độc lập Hội đồng Quản trị Eximbank Jason Ho: 5 năm tới, Eximbank sẽ trở thành một ngân hàng rất khác
“Tạo ra giá trị tốt nhất cho khách hàng từ sự cảm nhận của khách hàng chứ không phải từ sự tự đánh giá của chúng tôi - đó chính là hình mẫu mà Eximbank hướng tới”, ông Jason Ho, Thành viên độc lập Hội đồng Quản trị Eximbank nhấn mạnh.
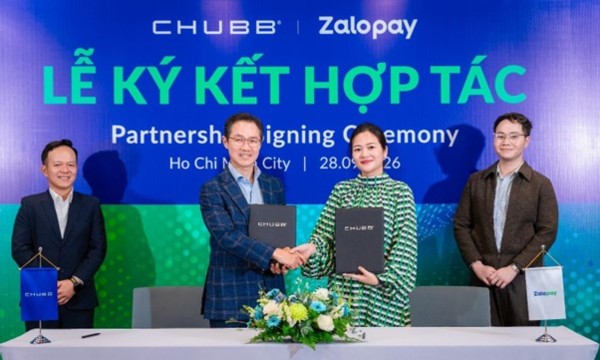
Chubb Life Việt Nam cùng Zalopay mang “Nhà Mình An” đến với người dùng số
Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) và ứng dụng thanh toán tài chính Zalopay vừa chính thức ký kết hợp tác phân phối Sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng trên nền tảng Zalopay.
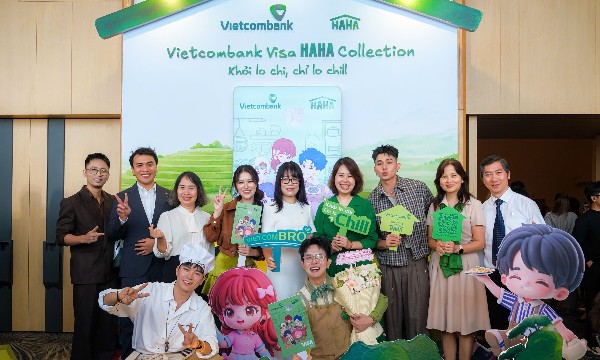
Vietcombank đồng đầu tư Quán Nhà Haha, ra mắt thẻ độc quyền
Tại họp báo ra mắt Quán Nhà Haha, Vietcombank khẳng định vai trò Nhà đồng đầu tư và giới thiệu bộ sưu tập thẻ ghi nợ quốc tế Vietcombank Visa Haha Collection.
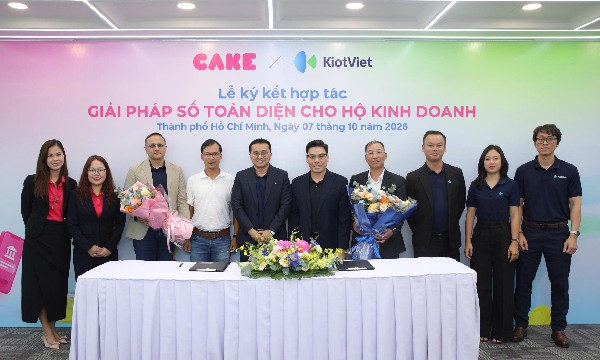
Cake by VPBank và KiotViet hợp tác cung cấp giải pháp số toàn diện cho hộ kinh doanh
Sự hợp tác giữa Cake by VPBank và KiotViet hướng tới xây dựng một hành trình số liền mạch cho hộ kinh doanh, từ quản lý bán hàng, thanh toán, theo dõi dòng tiền đến tiếp cận nguồn vốn ngay trên nền tảng quen thuộc.






Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...