




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phó Chủ tịch Hội đồng quản trị QNS tiếp tục đăng ký mua 1 triệu cổ phiếu


Ông Võ Thành Đàng, Phó Chủ tịch HĐQT vừa đăng ký mua vào 1 triệu cổ phiếu QNS nhằm mục đích đầu tư. Giao dịch dự kiến diễn ra bằng phương thức thỏa thuận và khớp lệnh từ ngày 13/2/2025 đến ngày 13/3/2025.
CTCP Đường Quảng Ngãi (mã QNS-UPCoM) vừa công bố thông báo về giao dịch cổ phiếu của người nội bộ công ty.
Theo đó, ông Võ Thành Đàng, Phó Chủ tịch HĐQT vừa đăng ký mua vào 1 triệu cổ phiếu QNS nhằm mục đích đầu tư. Giao dịch dự kiến diễn ra bằng phương thức thỏa thuận và khớp lệnh từ ngày 13/2/2025 đến ngày 13/3/2025.
Trước đó, từ ngày 9/1-7/2/2025, ông Võ Thành Đàng đăng ký mua 1 triệu cổ phiếu nhằm đầu tư theo phương thức thỏa thuận và khớp lệnh. Tuy nhiên do điều kiện thị trường chưa phù hợp, ông Đang chỉ mua được 784.400 CP và nâng số lượng cổ phiếu nắm giữ lên 32.604.446 CP, chiếm 8,87%.
Nếu giao dịch thành công, ông Đàng sẽ tiếp tục nâng số lượng cổ phiếu lên hơn 33,6 triệu cổ phiếu, chiếm 9,14%.
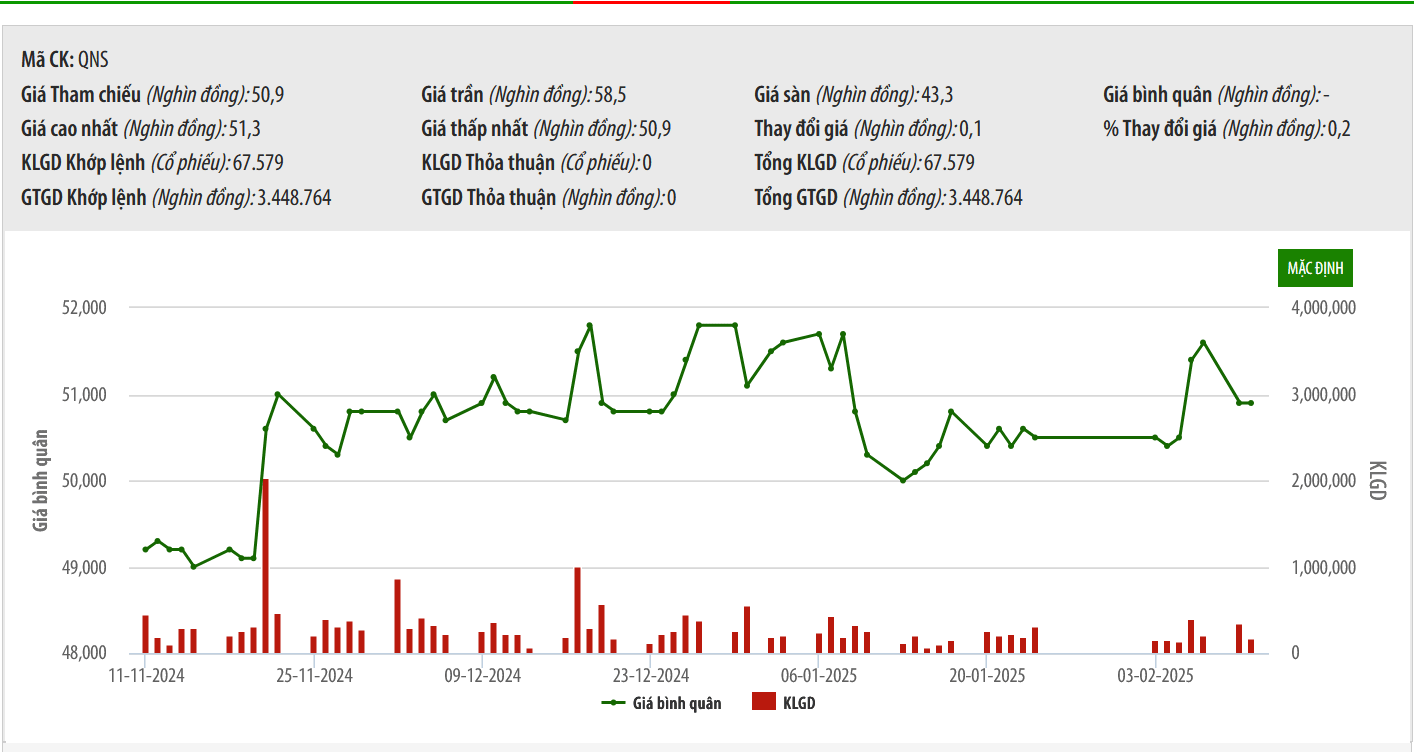
Tạm tính giá cổ phiếu QNS theo phiên giao dịch sáng ngày 12/2/2025 là 51.000/cổ phiếu, ước tính ông Võ Thành Đàng sẽ phải chi khoảng 51 tỷ đồng để có thể mua vào số lượng cổ phiếu nêu trên.
Được biết, QNS đã công bố KQKD năm 2024 với doanh thu đạt 10,2 nghìn tỷ đồng, tăng 2% cùng kỳ năm trước, và LNST sau lợi ích CĐTS đạt 2,4 nghìn tỷ đồng, tăng 9% cùng kỳ năm trước.
Theo VCSC thì kết quả này lần lượt hoàn thành 101% và 109% dự báo cả năm của VCSC. Doanh thu nhìn chung phù hợp với dự báo của VCSC, trong khi lợi nhuận đạt mức cao hơn kỳ vọng nhờ lợi nhuận mạnh mẽ của mảng kinh doanh đường. VCSC nhận thấy khả năng điều chỉnh tăng đối với dự báo hiện tại của VCSC, dù cần thêm đánh giá chi tiết.
Trong năm 2024, doanh thu mảng đường đã giảm 2% cùng kỳ năm trước, chủ yếu do sản lượng giảm 5% cùng kỳ năm trước, được bù đắp một phần bởi mức tăng 3% cùng kỳ năm trước của giá bán trung bình lên mức 16.900 đồng/kg. Mức giá đường neo cao đã góp phần hỗ trợ biên lợi nhuận gộp của mảng này tăng 1,6 điểm % cùng kỳ năm trước.
Các mảng kinh doanh khác, chủ yếu là điện sinh khối, cũng ghi nhận mức tăng trưởng lợi nhuận gộp mạnh mẽ ở mức 39% cùng kỳ năm trước, nhờ nguồn nguyên liệu bã mía dồi dào từ mảng kinh doanh đường.
Doanh thu sữa đậu nành cũng ghi nhận mức tăng 4% cùng kỳ năm trước, nhờ mức tăng trưởng 6% cùng kỳ năm trước của sản lượng. Tuy nhiên, biên lợi nhuận gộp của mảng kinh doanh sữa đậu nành đã giảm 3,5 điểm % cùng kỳ năm trước trong năm 2024, chủ yếu do chương trình khuyến mãi giảm giá cho các dòng sản phẩm sữa thực vật mới của công ty, và mức tăng ước tính 6% cùng kỳ năm trước của chi phí nguyên liệu đầu vào.
Ngoài ra, QNS đã giảm 38% cùng kỳ năm trước chi phí quản lý của công ty, qua đó giúp cho tỷ lệ chi phí bán hàng & quản lý (SG&A)/doanh thu của công ty giảm 1,2 điểm % cùng kỳ năm trước, đồng thời nâng biên lợi nhuận từ HĐKD lên mức 23,2% trong năm 2024.
Tính đến ngày 31/12/2024, tổng tài sản của QNS đạt hơn 13.800 tỷ đồng, tăng 15% so với đầu năm. Tiền và tiền gửi ngân hàng đạt kỷ lục 7.838 tỷ đồng, tăng gần 1.400 tỷ đồng.
Đọc bài theo từ khoá

VN-Index giảm mạnh và áp lực bán tiếp tục gia tăng
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 20/10/2026.
Khối ngoại bán ròng gần 1.000 tỷ đồng, xả mạnh một cổ phiếu ngân hàng
Nhà đầu tư nước ngoài bán ròng 852,9 tỷ đồng. Tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 954,2 tỷ đồng.
Blog chứng khoán: Buông trụ, phái sinh trả giá
VNI có triển vọng rất cao phải lùi về vùng đáy tháng 7 quanh 1650 điểm khi các trụ đang có sự đồng thuận ép xuống. Tuy nhiên diễn biến chỉ số không ảnh hưởng nhiều đến tâm lý giao dịch khi độ rộng duy trì được phân hóa tích cực.
VN-Index lao dốc mạnh dưới sức ép từ nhóm trụ, tiền đỡ giá khỏe ở cổ phiếu vừa và nhỏ
Nhóm cổ phiếu Vin đồng loạt quay đầu giảm sâu trong phiên chiều nay đã cộng hưởng với các mã ngân hàng tạo sức ép cực lớn lên VN-Index. Chỉ số đóng cửa lại một lần nữa thủng mốc 1700 điểm. Bất ngờ là dòng tiền không sợ hãi, vẫn mua mạnh và nâng giá ở nhóm cổ phiếu vừa và nhỏ.
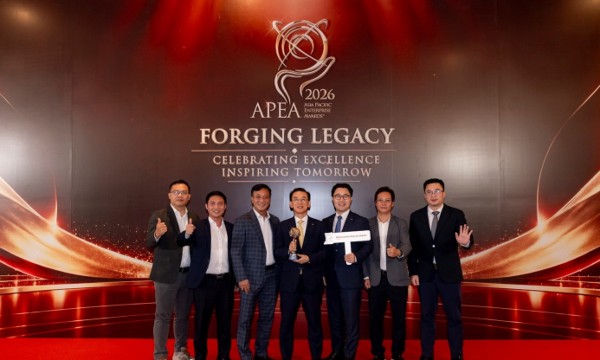
KBSV: Từ dấu ấn doanh nghiệp đến những giá trị bền vững cho thế hệ tương lai
Cột mốc 5 năm liên tiếp được vinh danh tại Giải thưởng Doanh nghiệp Châu Á (APEA) không chỉ khẳng định vị thế và uy tín vững chắc của Chứng khoán KB Việt Nam (KBSV), mà còn là minh chứng rõ nét cho triết lý kinh doanh gắn liền với sự phát triển bền vững của cộng đồng.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...