


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quỹ ngoại Phần Lan không còn là cổ đông lớn của STB


PYN Elite Fund (Phần Lan) thông báo đã bán 4 triệu cổ phiếu STB vào ngày 9/12.
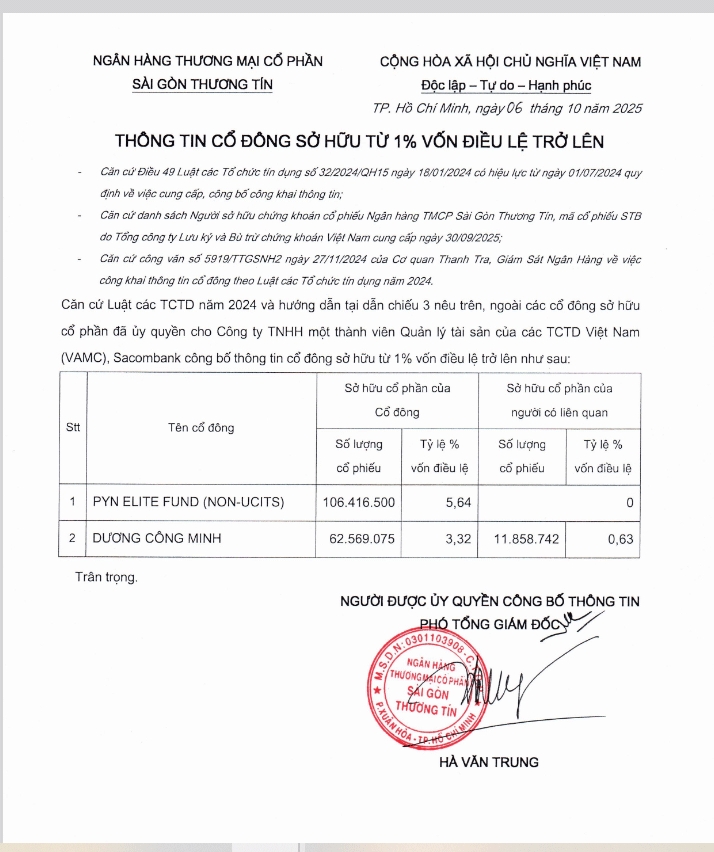
Pyn Elite Fund (Non-Ucits) báo cáo về ngày không còn là cổ đông lớn Ngân hàng Thương mại Cổ phần Sài Gòn Thương Tín (mã STB-HOSE).
Theo đó, PYN Elite Fund (Phần Lan) thông báo đã bán 4 triệu cổ phiếu STB vào ngày 9/12. Qua đó, giảm sở hữu từ 95.657.700 cổ phiếu, chiếm 5,07% xuống còn 91,6 triệu cổ phiếu, chiếm 4,86%.
Trước đó vào ngày 6/10/2025, STB công bố PYN Elite Fund đang sở hữu 106.416.500 cổ phiếu, chiếm 5,64%. Còn ông Dương Công Minh - Chủ tịch HĐQT ngân hàng - đứng thứ hai khi trực tiếp sở hữu 62.569.075 cổ phiếu, chiếm 3,32% vốn.
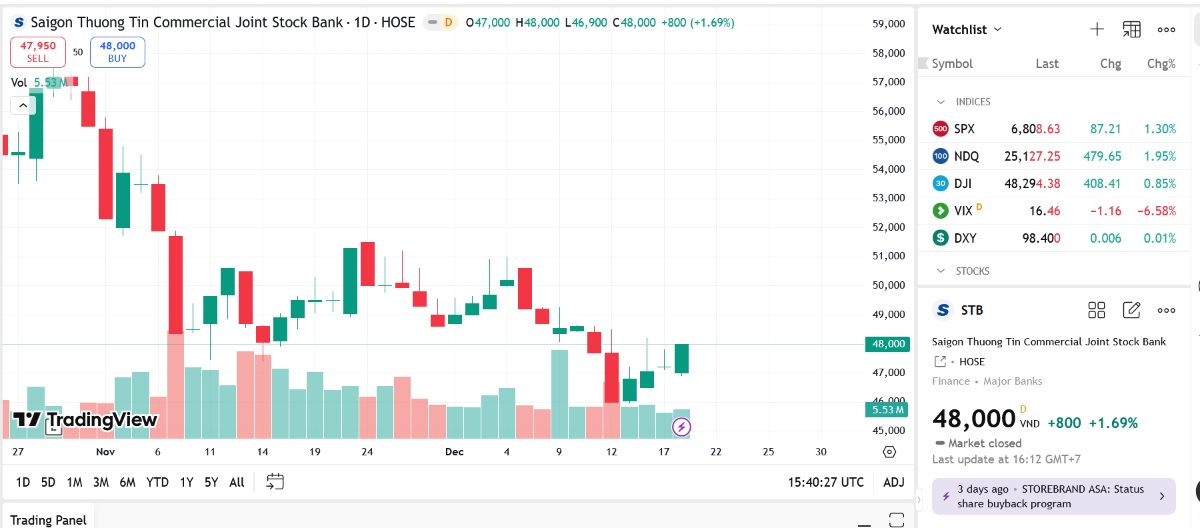
Được biết, Quỹ PYN Elite đã ghi nhận giảm 5,8%, đây là mức giảm mạnh nhất trong vòng 1,5 năm trở lại, chủ yếu do diễn biến giá cổ phiếu Sacombank (STB). Phiên đấu giá cổ phần STB do Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC) nắm giữ bị lùi sang nửa đầu năm 2026, khiến kỳ vọng của nhà đầu tư bị ảnh hưởng.
Ngoài ra, khoản thu hồi nợ xấu mang tính chất một lần được dùng để trích lập dự phòng. Động thái này giúp củng cố bảng cân đối kế toán nhưng chưa đáp ứng kỳ vọng lợi nhuận ngắn hạn của thị trường.
Top 10 danh mục của quỹ hiện tại gồm: STB tỷ trọng 17,2%; FPT 10,7%; MWG 9,3%; MBB 7,0%; HVN 6,9%; ACV 5,8%; OCB 4,8%; VIB 4,8%; HDG 4,3% và TCX 4,2%. Trong đó 3 cổ phiếu có mức tăng mạnh nhất gồm BVH, TCX, HDG và ba cổ phiếu rơi mạnh nhất gồm STB, VCI và SHS.
Mới đây, SSI Research hạ khuyến nghị đối với cổ phiếu STB xuống trung lập với giá mục tiêu 12 tháng là 58.200 đồng/cổ phiếu, với quan điểm chất lượng tài sản suy giảm và áp lực trích lập dự phòng gia tăng có thể kéo dài sang năm 2026.
Sau nhịp điều chỉnh 20%, STB hiện giao dịch với P/B dự phóng 2026 ở mức 1,28x, cao hơn so với mức bình quân 5 năm là 1,25x.
Theo luận điểm đầu tư của SSI Research là STB đã hoàn tất đề án tái cơ cấu ngân hàng. Theo đó, SSI Research kỳ vọng STB sẽ nhận phê duyệt cuối cùng từ các cấp quản lý trong nửa cuối năm 2026, đánh dấu việc hoàn tất giai đoạn tái cơ cấu.
Đồng thời, Ban lãnh đạo tiếp tục đẩy mạnh xử lý nợ xấu, đồng nghĩa với việc chi phí dự phòng sẽ duy trì ở mức cao và ảnh hưởng tăng trưởng lợi nhuận.
SSI Research cho biết triển vọng lợi nhuận ở mức khiêm tốn với lợi nhuận trước thuế năm 2026 dự kiến đạt 14 nghìn tỷ đồng (+9% so với cùng kỳ) nhờ tăng trưởng tín dụng tốt (+14% từ đầu năm).
Tuy nhiên, SSI Research cho rằng NIM sẽ suy giảm (-7 điểm cơ bản so với cùng kỳ) và chi phí dự phòng tăng mạnh (+47,6% so với cùng kỳ). ROE được dự báo giảm về quanh 17%, trong khi CAR dao động trong vùng 9%-9,5%.
Bài liên quan
Đọc bài theo từ khoá


ABS báo lợi nhuận sau thuế tăng gấp gần 4 lần trong 9 tháng năm 2026
Lũy kế 9 tháng đầu năm 2026, Chứng khoán An Bình ghi nhận doanh thu hoạt động 941 tỷ đồng, lợi nhuận trước thuế đạt 602 tỷ đồng, tăng 361%.
PC1 chốt ngày phát hành hơn 61,69 triệu cổ phiếu trả cổ tức
Sau phát hành, vốn điều lệ của PC1 dự kiến tăng từ gần 4.113 tỷ đồng lên gần 4.730 tỷ đồng.
Hơn 100 doanh nghiệp công bố lợi nhuận quý 3, Dầu khí, Ngân hàng tăng mạnh
Lợi nhuận sau thuế của nhóm doanh nghiệp đã công bố tăng 45,4% so với cùng kỳ năm trước, trong đó nhóm phi tài chính tăng 66,4%, cao hơn đáng kể so với nhóm tài chính (+27,3%).
Nhiệt điện Hải Phòng thua kiện, phải trả hơn 114,8 tỷ đồng
CTCP Nhiệt điện Hải Phòng (mã HND-UPCoM) vừa công bố thông tin bất thường liên quan đến vụ tranh chấp đòi tiền phát sinh từ hợp đồng mua bán hàng hóa giữa nguyên đơn là Khoáng sản Đan Ka và bị đơn là Nhiệt điện Hải Phòng.
NVL điều chỉnh thời gian nộp tiền mua cổ phiếu phát hành thêm
Hội đồng quản trị CTCP Tập đoàn Đầu tư Địa ốc No Va - Novaland (mã NVL-HOSE) vừa công bố nghị quyết HĐQT về việc điều chỉnh thời gian chuyển nhượng quyền mua, thời gian đăng ký và nộp tiền mua cổ phiếu trong đợt phát hành thêm cổ phiếu ra công chúng cho cổ đông hiện hữu.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

