




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sắp có loạt giải pháp thuế hỗ trợ doanh nghiệp


Sẽ lựa chọn những nội dung cấp thiết cần tháo gỡ ngay, áp dụng trong thời gian ngắn
Phó thủ tướng Vương Đình Huệ vừa có chỉ đạo đối với dự thảo nghị quyết về một số giải pháp về thuế nhằm tháo gỡ khó khăn, vướng mắc, hỗ trợ doanh nghiệp phát triển.
Theo ý kiến của Phó thủ tướng, việc ban hành dự thảo nghị quyết là phù hợp với chủ trương quy định tại Nghị quyết số 35/NQ-CP ngày 16/5/2016 về hỗ trợ và phát triển doanh nghiệp đến năm 2020.
Do đó, Phó thủ tướng yêu cầu Bộ Tài chính khẩn trương hoàn chỉnh lại dự thảo nghị quyết theo hướng rà soát, thu hẹp phạm vi áp dụng để bảo đảm đúng với tinh thần của Nghị quyết số 35/NQ-CP; lựa chọn những nội dung cấp thiết cần tháo gỡ ngay, áp dụng trong thời gian ngắn, trong đó có báo cáo về vướng mắc hiện hành của chính sách tiền thuê đất áp dụng đối với doanh nghiệp.
Bộ Tài chính báo cáo, xin ý kiến Chính phủ đối với những nội dung là chính sách cần sửa đổi, bổ sung các quy định hiện hành để áp dụng lâu dài. Các giải pháp đề xuất áp dụng cho doanh nghiệp nhỏ và vừa, kể cả doanh nghiệp khởi nghiệp, doanh nghiệp công nghệ thông tin phải thống nhất với quy định trong dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Trường hợp Luật Hỗ trợ doanh nghiệp nhỏ và vừa không quy định về tiêu chí và ưu đãi thuế, bổ sung các quy định này tại dự thảo nghị quyết để kịp thời thực hiện trong các năm 2017, 2018. Giao Bộ Tài chính báo cáo Chính phủ để trình Quốc hội sửa đổi, bổ sung các luật về thuế để áp dụng lâu dài.
Không quy định việc bù trừ thu nhập từ hoạt động chuyển nhượng bất động sản với lỗ từ hoạt động sản xuất kinh doanh khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Bộ Tài chính thực hiện tổng kết, đánh giá quá trình thực hiện Luật Thuế thu nhập doanh nghiệp số 32/2013/QH13, trong đó có vấn đề này để kiến nghị Chính phủ việc sửa đổi, bổ sung luật nếu cần thiết.
Phó thủ tướng cũng đồng ý về chủ trương xóa nợ tiền chậm nộp đối với người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán bằng vốn ngân sách nhà nước, có nguồn từ ngân sách Nhà nước nhưng không được Nhà nước thanh toán theo tiến độ dẫn đến phát sinh tiền chậm nộp, tiền phạt chậm nộp.
Tuy nhiên, theo chỉ đạo của Phó thủ tướng, tại nghị quyết này không quy định về xóa nợ, khoanh nợ tiền thuế, tiền chậm nộp, tiền phạt đối với trường hợp giải thể, phá sản, bỏ kinh doanh, vì đây là vấn đề quản lý thuế, không liên quan đến khó khăn, vướng mắc của doanh nghiệp. Trường hợp cần thiết thì quy định ở văn bản khác.
Mức ưu đãi thuế thu nhập doanh nghiệp đối với hoạt động đầu tư, cải tạo chung cư cũ là 15% nếu bảo đảm hạch toán riêng, dự án được triển khai, thực hiện trong các năm 2017, 2018.
Phó thủ tướng yêu cầu giải trình rõ tác động của giải pháp giảm 50% thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công của các cá nhân là nhân lực công nghệ cao làm việc trong lĩnh vực công nghệ thông tin thuộc lĩnh vực công nghệ cao, ứng dụng công nghệ cao trong lĩnh vực nông nghiệp, chế biến nông sản đối trong việc tháo gỡ khó khăn cho doanh nghiệp.
Trường hợp cần thiết thì chỉ áp dụng đối với cá nhân làm việc trong lĩnh vực công nghệ cao ở các doanh nghiệp nhỏ và vừa, các ngành, lĩnh vực thực sự cần khuyến khích trong các năm 2017, 2018. Về lâu dài, cần đánh giá để kiến nghị sửa đổi, bổ sung Luật Thuế thu nhập cá nhân cho phù hợp.

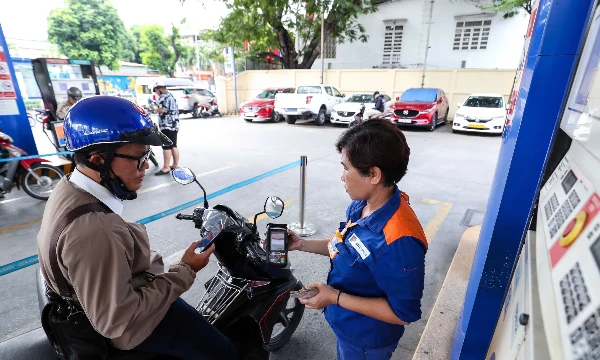
Tiếp tục kéo dài ưu đãi thuế xăng dầu 0% đến hết năm 2026
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…
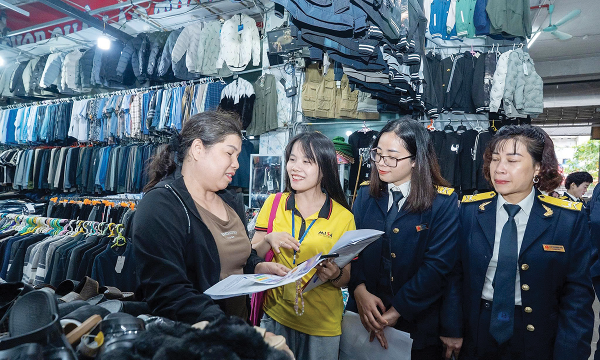
Khi hộ kinh doanh vẫn đứng ngoài chuỗi khấu trừ thuế
Cùng một mức thuế suất thu nhập như doanh nghiệp, nhưng hộ kinh doanh vẫn chưa được hưởng cùng một cơ chế tính thuế. Với những hộ có doanh thu lớn, việc tính thuế thu nhập đã chuyển sang tính trên phần thu nhập sau khi trừ chi phí, song hộ vẫn nằm ngoài chuỗi khấu trừ thuế giá trị gia tăng (VAT). Khi quy mô kinh doanh ngày càng lớn và dữ liệu mua vào, bán ra ngày càng đầy đủ, sự khác biệt này trở thành khoảng trống đáng chú ý trong chuỗi VAT.
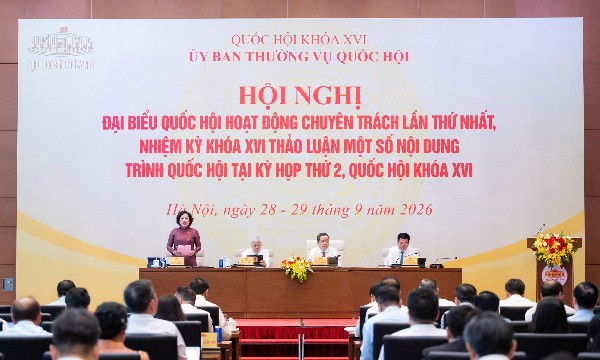
Đại biểu Quốc hội đề xuất mốc miễn thuế 3 năm tính từ khi doanh nghiệp phát sinh thu nhập chịu thuế
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp được miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi đăng ký thành lập. Tuy nhiên, đại biểu Quốc hội cho rằng cách tính này có thể khiến thời gian ưu đãi trôi qua khi doanh nghiệp chưa có lãi…
Quản lý thuế ngày càng dựa vào dữ liệu, doanh nghiệp phải thay đổi cách quản trị
Việc cơ quan thuế tăng cường sử dụng dữ liệu lớn và trí tuệ nhân tạo để giám sát tuân thủ đang khiến doanh nghiệp phải chú trọng hơn đến chất lượng dữ liệu, hệ thống kiểm soát và khả năng giải trình...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








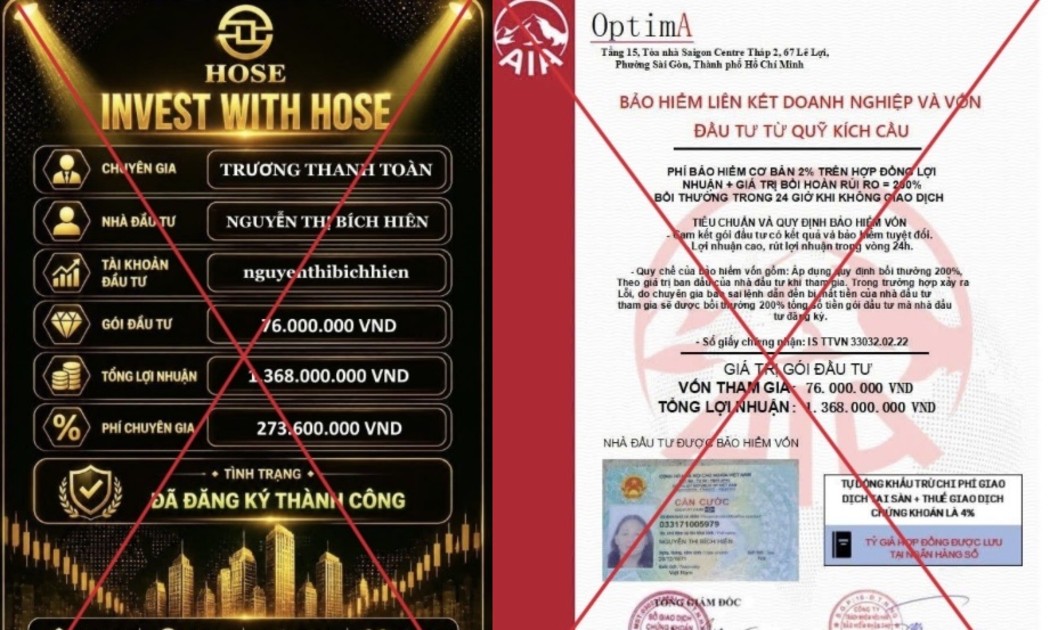
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...