


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sáu trường hợp giá đất sẽ được trừ để tính thuế giá trị gia tăng


Từ ngày 12/9/2022, theo Nghị định số 49/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng, sẽ có 6 trường hợp giá đất được trừ để tính thuế giá trị gia tăng...

Nghị định vừa được Chính phủ ban hành có hiệu lực từ ngày 12/9/2022 đã sửa đổi, bổ sung khoản 3,4 Điều 4 Nghị định 209, đối với hoạt động chuyển nhượng bất động sản, giá tính thuế giá trị gia tăng là giá chuyển nhượng bất động sản trừ (-) giá đất được trừ để tính thuế giá trị gia tăng.
Theo quy định mới, các trường hợp giá đất được trừ để tính thuế giá trị gia tăng gồm: Thứ nhất là trường hợp được Nhà nước giao đất để đầu tư cơ sở hạ tầng xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng bao gồm tiền sử dụng đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền sử dụng đất và tiền bồi thường, giải phóng mặt bằng (nếu có).
Thứ hai là trường hợp đấu giá quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất trúng đấu giá.
Thứ ba là trường hợp thuê đất để xây dựng cơ sở hạ tầng, xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng là tiền thuê đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền thuê đất, thuê mặt nước và tiền bồi thường, giải phóng mặt bằng (nếu có).
Tiền bồi thường, giải phóng mặt bằng quy định tại điểm 1 và 3 nêu trên là số tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt, được trừ vào tiền sử dụng đất, tiền thuê đất phải nộp theo quy định về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước.
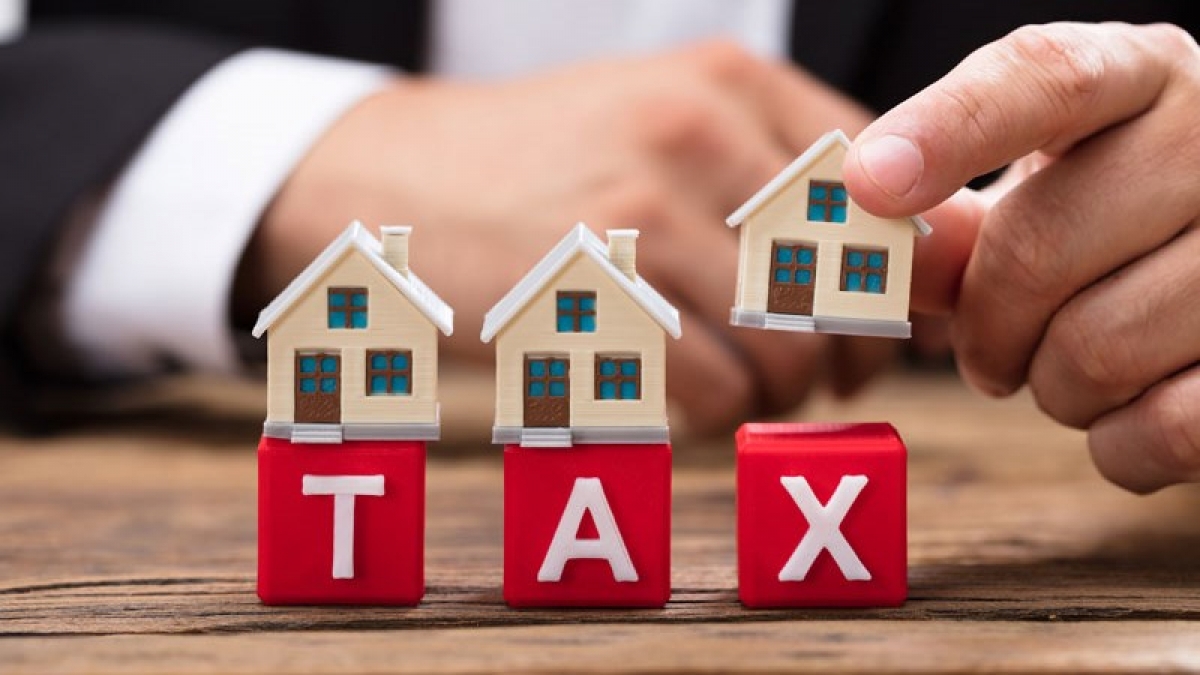
Thứ tư là trường hợp cơ sở kinh doanh nhận chuyển nhượng quyền sử dụng đất của các tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng quyền sử dụng đất không bao gồm giá trị cơ sở hạ tầng. Cơ sở kinh doanh được kê khai, khấu trừ thuế giá trị gia tăng đầu vào của cơ sở hạ tầng (nếu có).
Trường hợp không xác định được giá đất tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.ợp
Trường hợp cơ sở kinh doanh nhận chuyển nhượng bất động sản của các tổ chức, cá nhân đã xác định giá đất bao gồm cả giá trị cơ sở hạ tầng theo quy định tại điểm a khoản 3 Điều 4 Nghị định số 209 (đã được sửa đổi, bổ sung tại khoản 3 Điều 3 Nghị định số 12/2015/NĐ-CP ngày 12/2/2015) thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng không bao gồm cơ sở hạ tầng.
Trường hợp không tách được giá trị cơ sở hạ tầng tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.
Thứ năm là trường hợp cơ sở kinh doanh nhận góp vốn bằng quyền sử dụng đất của tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá ghi trong hợp đồng góp vốn. Trường hợp giá chuyển nhượng quyền sử dụng đất thấp hơn giá đất nhận góp vốn thì chỉ được trừ giá đất theo giá chuyển nhượng.
Thứ sáu là trường hợp cơ sở kinh doanh bất động sản thực hiện theo hình thức xây dựng- chuyển giao (BT) thanh toán bằng giá trị quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá tại thời điểm ký hợp đồng BT theo quy định của pháp luật. Nếu tại thời điểm ký hợp đồng BT chưa xác định được giá thì giá đất được trừ là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quyết định để thanh toán công trình.
Ngoài ra, quy định mới của Chính phủ cũng nêu rõ, trường hợp xây dựng, kinh doanh cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng hoặc cho thuê, giá tính thuế giá trị gia tăng là số tiền thu được theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng trừ (-) giá đất được trừ tương ứng với tỷ lệ % số tiền thu được trên tổng giá trị hợp đồng.


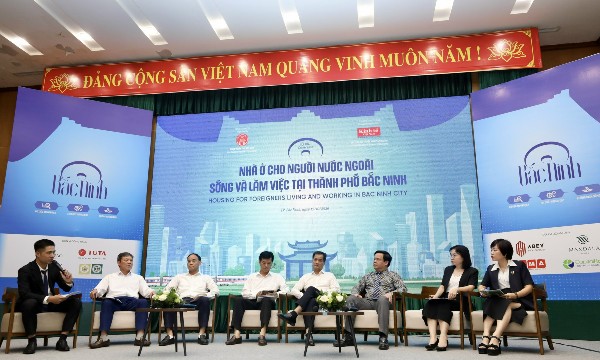
Nhu cầu nhà ở cho người nước ngoài tăng cao ở Bắc Ninh
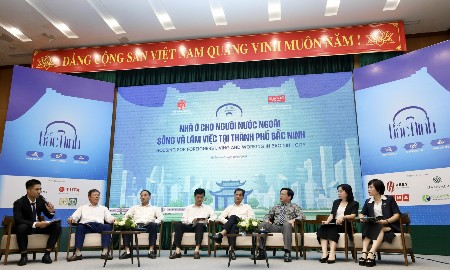
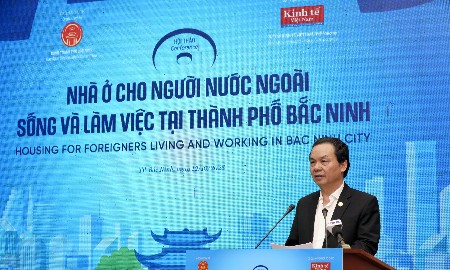
Với hơn 41.000 người nước ngoài đăng ký tạm trú tại địa bàn, chủ yếu là chuyên gia và lao động tại các doanh nghiệp FDI, nhu cầu nhà ở và môi trường sống đồng bộ ngày càng rõ nét tại Bắc Ninh...
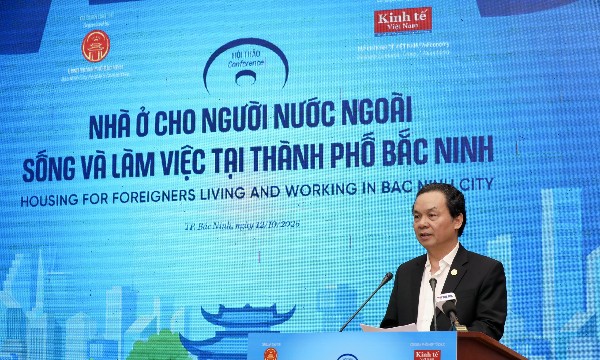
Mở rộng thị trường nhà ở cho người nước ngoài tại Bắc Ninh
Số lượng người nước ngoài làm việc và sinh sống tại Việt Nam ngày càng tăng, nhưng thị trường nhà ở dành cho nhóm khách hàng này vẫn chưa phát triển tương xứng. Tại Bắc Ninh, khoảng cách giữa nhu cầu tiềm năng và khả năng tiếp cận nhà ở đang đặt ra nhiều vấn đề về nguồn cung, chính sách và dịch vụ…
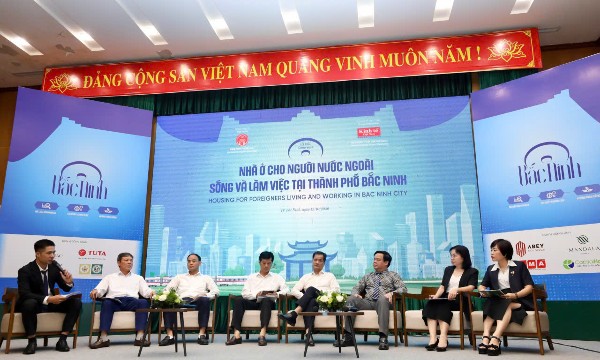
Bắc Ninh mở rộng nguồn cung, gỡ "nút thắt" nhà ở cho người nước ngoài
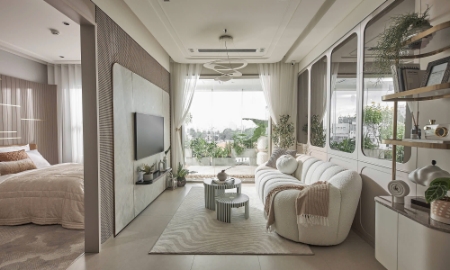
Thành phố Bắc Ninh hiện có 20 dự án nhà ở thương mại đã được công bố đủ điều kiện bán cho người nước ngoài. Tuy nhiên, nguồn cung thực sự phù hợp và có khả năng để người nước ngoài tiếp cận, sở hữu vẫn chưa tương vẫnxứng với nhu cầu thực...
TP. Hồ Chí Minh công bố thêm 4 dự án nhà ở cho phép tổ chức, cá nhân nước ngoài sở hữu
Khu liên hiệp cao ốc, trung tâm thương mại văn phòng và căn hộ (phường An Khánh), Khu nhà ở CC-III và CC-IV (phường Long Bình), Khu nhà ở cao tầng (phường Thảo Điền), Khu căn hộ Habitat (phường Bình Hòa) là 04 dự án vừa được UBND TP. Hồ Chí Minh cho phép tổ chức, cá nhân nước ngoài được phép sở hữu (đợt 16)…
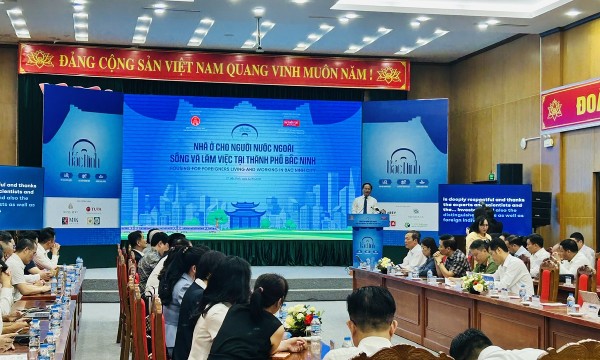
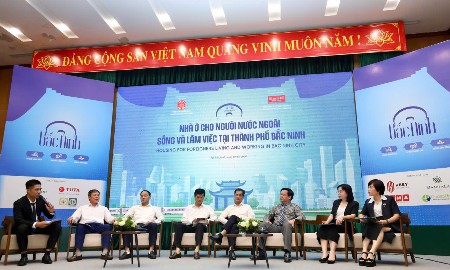
Bắc Ninh cần chuẩn bị môi trường sống tương xứng với quy mô dòng vốn đầu tư
Với sự hiện diện ngày càng nhiều các tập đoàn công nghệ và sản xuất toàn cầu tại Bắc Ninh, câu chuyện đặt ra không đơn thuần là Bắc Ninh có bao nhiêu căn hộ có thể bán, hoặc cho người nước ngoài thuê mà là địa phương cần tạo dựng môi trường sống như thế nào để tương xứng với quy mô và chất lượng của dòng vốn FDI thế hệ mới…



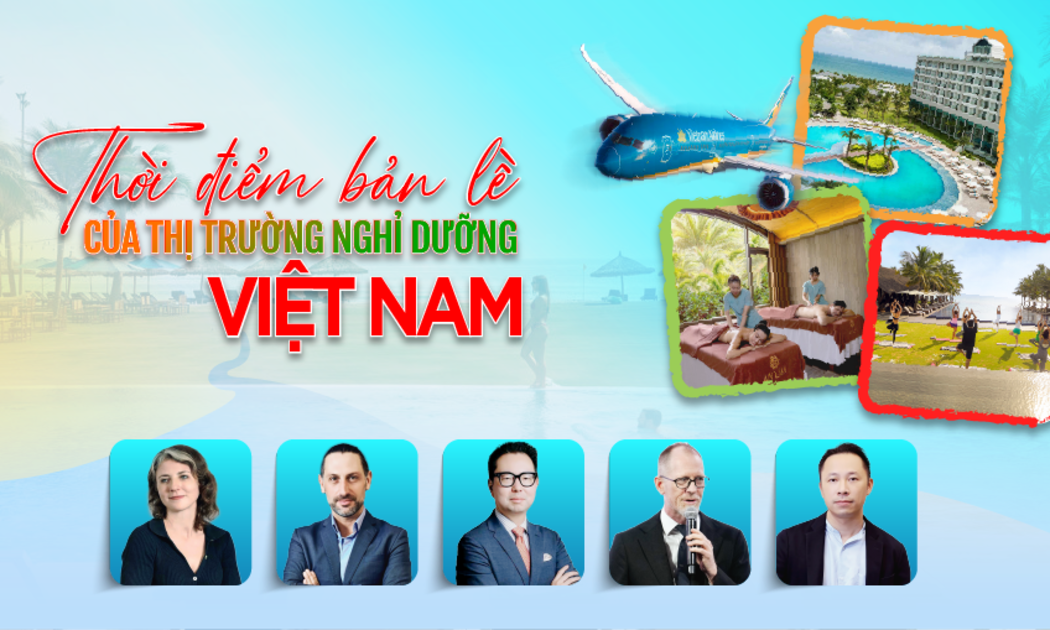

Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






 Kịch bản tăng trưởng 3 tháng cuối năm
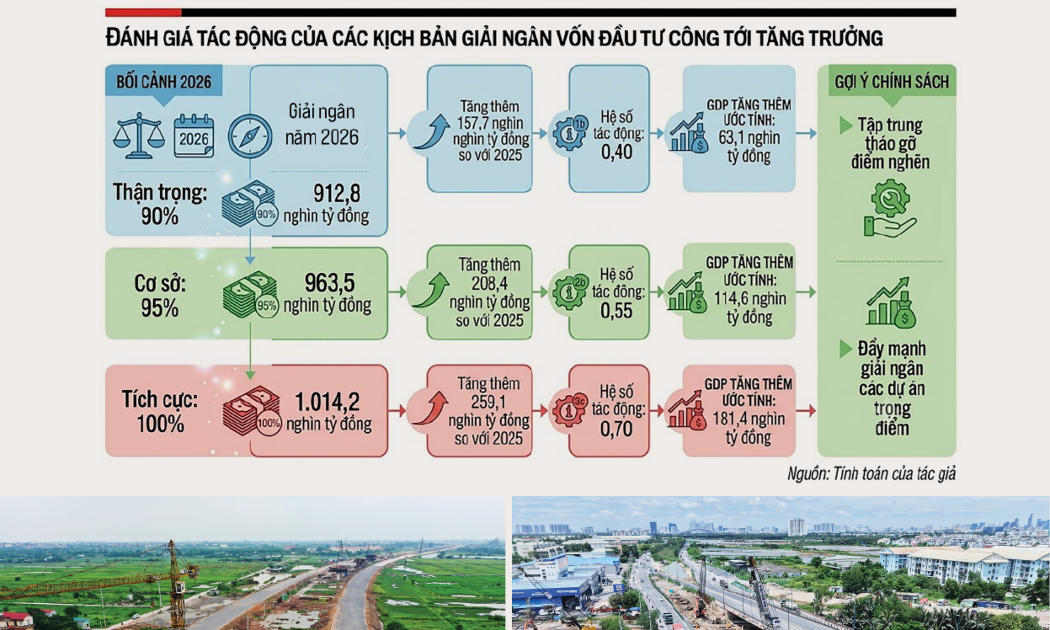
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...