




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Số người đóng thuế thu nhập sẽ giảm đi”


Hỏi chuyện ông Vũ Văn Ninh, Bộ trưởng Bộ Tài chính về một số vấn đề trong Dự luật Thuế thu nhập cá nhân
Hỏi chuyện ông Vũ Văn Ninh, Bộ trưởng Bộ Tài chính về một số vấn đề trong Dự luật Thuế thu nhập cá nhân.
Thưa Bộ trưởng, theo Dự luật Thuế thu nhập cá nhân lần này thì số người đóng thuế sẽ tăng lên hay giảm đi?
So với pháp lệnh hiện hành, cùng tương ứng với mức này thì số người đóng thuế sẽ giảm đi, thậm chí giảm rất nhiều.
Thứ nhất, trước đây không có quy định về giảm trừ gia cảnh thì nay người đóng thuế có hoàn cảnh khác nhau sẽ có mức đóng khác nhau. Đây là điều nhìn thấy rõ nhất. Thứ hai là bản thân bảng biểu thuế, thuế suất thấp nhất hạ từ 10% xuống 5%, cao nhất từ 40% hạ còn 35%, thiết kế như vậy thì mức thuế so với hiện hành đều giảm.
Đó là chưa kể, cùng thu nhập được giảm trừ, người đóng thuế đã được giảm, cùng mức thuế suất như nhau trước đây đóng 10% này chỉ đóng 5%. Còn số đối tượng nộp thuế hiện hành là không tăng. Bởi chúng ta đã nâng khởi điểm, trước đây thu nhập 5 triệu/tháng người dân đã phải nộp thuế, nhưng nay thu nhập 10 triệu/ tháng nhưng có nuôi 2 người phụ thuộc thì người đó không phải nộp thuế.
Phải chăng do đối tượng nộp thuế giảm nên Dự luật đã giữ lại các đối tượng nộp thuế là người làm thêm ca 3, người làm ngoài giờ?
Không phải như thế, hiện nay người lao động vẫn đang làm việc như thế. Vấn đề phải xem đó là một khoản thu nhập, hơn nữa trong quản lý thuế không chủ trương lợi dụng các khoản thu. Cũng cần nói rằng, thu nhập ngoài giờ là phải nộp thuế, thu nhập ấy phải đến một ngưỡng nhất định mới phải nộp. Cho nên hầu hết những người lao động có thu nhập trung bình trở xuống không phải nộp thuế.
Với mức khởi điểm nộp thuế là 4 triệu đồng/tháng. Sau khi giảm trừ gia cảnh thế đã phù hợp chưa, thưa ông. Vì mức này còn liên quan đến trượt giá tại thời điểm Luật thuế thu nhập cá nhân có hiệu lực?
Về vấn đề này hiện trong giới làm luật đang có hai quan điểm: hễ có thu nhập là phải đóng thuế, quan điểm khác cho rằng đến một ngưỡng nào đấy mới nộp thuế. Quan điểm có thu nhập thì đóng thuế và hạ thuế suất xuống thấp để mọi người đều được đóng thuế chiếm rất nhiều ý kiến. Nhưng với chúng ta vấn đề này chưa phù hợp, chúng ta cần tính đến một mức nào đó mới đóng góp để phù hợp với tình hình thực tiễn.
Mức 4 triệu đồng căn cứ trên các mức: thứ nhất tính trên lương tối thiểu tăng một năm 20% thì tính đến năm 2009 lương tối thiểu gần 1 triệu đồng, hệ số lương bình quân là 2,34 như vậy lương trung bình là hơn 2 triệu đồng/tháng, nếu tính mức trượt giá tính đến 2009 cũng chỉ dưới 2 triệu, nếu lấy theo tiếp cận GDP nếu 2009 bình quân 1.000 USD thì bình quân 1 tháng thu nhập của 1 người chỉ là 1,1 triệu đồng.
Thứ hai, không phải chúng ta tính tiền lương, mà chúng ta tính ngưỡng thu nhập nhất định nào đó để tính đóng góp thuế. Nếu tính theo trượt giá thì phải theo mãi khi ấy thuế thu nhập không còn là thu nhập cá nhân nữa. Đến lúc kinh tế phát triển và thu nhập 4 triệu đồng sẽ là phổ biến nếu cần chúng ta có thể hạ thuế suất xuống là 2-3%. Như vậy bản chất của vấn đề sẽ đúng là luật thuế thu nhập cá nhân.
Vấn đề xác nhận gia cảnh, làm thế nào để người nộp thuế không khai man và cơ quan thuế có thể thu đúng, thu đủ?
Luật Dân sự cũng như Luật Hôn nhân gia đình đã quy định thế nào người phải nuôi dưỡng. Sau này cơ quan thuế sẽ quy định người có gia cảnh phải kê khai bản thân và thân nhân để được cấp mã số thuế, khi đó việc đối chiếu kiểm soát gia cảnh là có khả năng thực hiện được.
Nhưng việc cấp mã số thuế có mất nhiều thời gian không, thưa ông?
Tôi cho rằng thời gian đầu có thể mất nhiều thời gian một chút, nhưng quản lý thuế hiện đại thì mỗi người phải có một mã số thuế. Trên thế giới, ở nhiều nước người mới sinh ra đã được cấp mã số, theo dõi đến lúc chết.
Chúng ta sẽ làm dần từng bước cho phù hợp với trình độ hiện đại hoá của cơ quan thuế. Hiện nay, quản lý thuế đối với người có thu nhập cao đã được thực hiện, do đó chỉ thêm dữ liệu sẽ quản lý được.
Với những người buôn bán thu nhập bằng tiền mặt làm sao chúng ta có thể thu thuế được?
Hiện nay những đối tượng này đang là bài toán khó trong việc quản lý. Tuy nhiên, chúng ta phải dùng biện pháp thủ công điều tra thu nhập, thống kê thu nhập trên cơ sở đó luật quản lý thuế giao việc kiểm tra, thanh tra rất lớn cho cơ quan thanh tra thuế.
Nhưng liệu cơ quan thuế có đủ nhân lực để thực hiện kê khai thuế, nộp thuế thu nhập hay không?
Thực ra Luật này có kế thừa của các luật hiện hành như thuế thu nhập cao. Công tác quản lý chúng ta cũng đã tiến một bước rồi. Chính phủ cũng đã có đề án quản lý gửi kèm Dự luật, trong đó xác định rất nhiều việc phải làm như sửa các luật khác liên quan, thực hiện đề án thanh toán không dùng tiền mặt mà hiện nay Chính phủ đang giao cho ngân hàng triển khai thực hiện. Nếu chúng ta triển khai đồng bộ như vậy thì khả năng quản lý sẽ ngày càng tốt hơn.

[Bài 3] Tìm lối ra cho doanh nghiệp “chết lâm sàng”
Theo các chuyên gia, doanh nghiệp đã gặp khó khăn, không còn doanh thu, dòng tiền nhưng chưa hoàn tất thủ tục giải thể vẫn có thể tiếp tục đối mặt với các nghĩa vụ và chi phí phát sinh. Bài toán đặt ra không chỉ là thu đủ mà còn phải phân loại đúng để doanh nghiệp “chết chưa khai tử được” có thể rời thị trường một cách phù hợp…
[Bài 2] Doanh nghiệp “chết lâm sàng” và ranh giới tạm hoãn xuất cảnh
Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…
[Bài 1] Doanh nghiệp “chết lâm sàng”: Gian nan làm thủ tục giải thể
Nhiều doanh nghiệp đã ngừng hoạt động, không còn doanh thu hay giao dịch trong nhiều năm nhưng vẫn chưa thể hoàn tất giải thể. Khi quay lại làm thủ tục “khai tử”, chủ doanh nghiệp có thể phải xử lý hàng loạt hồ sơ, nghĩa vụ thuế tồn đọng, thậm chí chi hàng chục đến cả trăm triệu đồng để khép lại một pháp nhân đã “chết lâm sàng”…
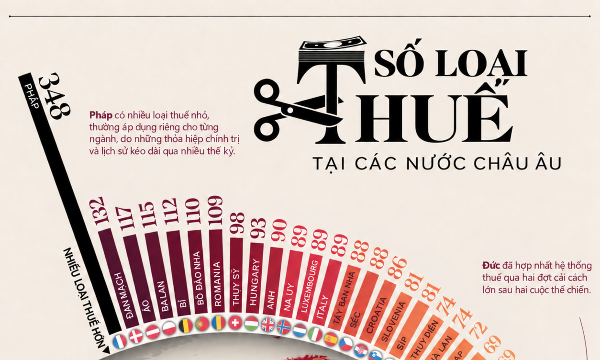
Những nước châu Âu có nhiều loại thuế nhất
Pháp đứng đầu châu Âu với 348 loại thuế, trong khi Đức, nền kinh tế lớn nhất khu vực, chỉ có 60 loại...

Việt Nam - Pháp hợp tác ứng dụng AI trong quản lý thuế
Cục Thuế Việt Nam và Cục Tài chính công Pháp sẽ tăng cường hợp tác về trao đổi thông tin, phát triển hạ tầng công nghệ thông tin, ứng dụng trí tuệ nhân tạo (AI) trong quản lý thuế, nâng cao hiệu quả kiểm tra và thu hồi nợ thuế...



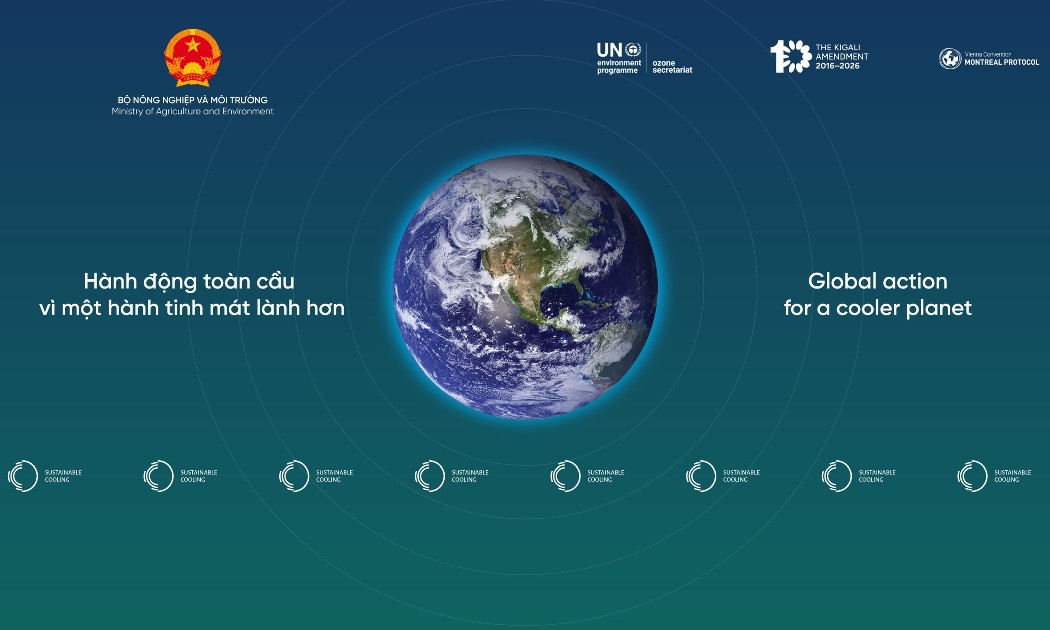

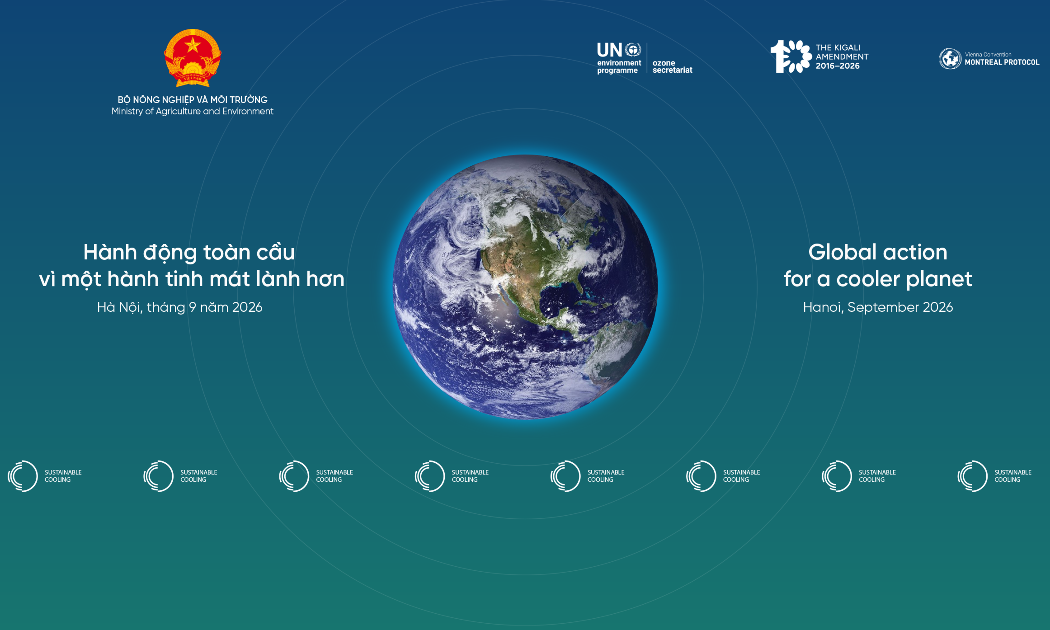
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...