




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sóng vàng lúc này có dữ?


Chưa đầy một tháng, giá vàng trong nước tăng một bước tới hơn 8%. Mức sóng cao này cực hiếm trong hơn hai năm qua
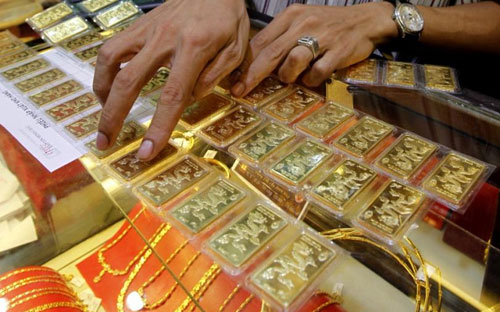
Bỏ qua cá biệt của ngày vía Thần Tài hàng năm, hình ảnh người dân xếp hàng mua vàng đầu ngày 5/7 tại một số cửa hàng hẳn gợi nhớ những con sóng trong quá khứ, đặc biệt trong năm 2011.
Cái nhíu mày của nhà điều hành chính sách, cụ thể là Ngân hàng Nhà nước, hẳn hướng về hình ảnh đó.
Kẻ sang đường bất ngờ
Chưa đầy một tháng, giá vàng trong nước tăng một bước tới hơn 8%. Mức sóng cao này cực hiếm trong hơn hai năm qua.
Tỷ suất sinh lời ấn tượng trong thời gian cực ngắn đó đang thu hút những con mắt trên thị trường, và chắc chắn có thêm cái nhíu mày của nhà điều hành chính sách.
Như phân tích trong một bài viết hai tuần trước trên VnEconomy
, sự trỗi dậy của vàng có thể sẽ là kẻ sang đường bất ngờ trong nỗ lực theo đuổi mục tiêu giảm lãi suất cho vay; nếu nói rộng hơn nữa là nỗ lực hỗ trợ doanh nghiệp sản xuất kinh doanh thúc đẩy tăng trưởng kinh tế.
Trùng hợp, hiện chưa rõ mức độ liên quan, nhưng nhiều ngân hàng thương mại đã lại rục rịch tăng lãi suất huy động. Dù mức tăng hầu hết rất thấp, chủ yếu phản ánh nhu cầu cân đối vốn cục bộ, nhưng cũng gợi lên một sự ám ảnh.
Trong quá khứ và mối liên hệ thường thấy, việc vàng nổi sóng lớn dễ xô đẩy thanh khoản hệ thống và sự ổn định của tỷ giá.
Độ lỏng của tiền gửi dân cư, sự linh hoạt và năng động dịch chuyển giữa các kênh đầu tư, khi ở mức độ lớn đều đe dọa đến ổn định thanh khoản của hệ thống ngân hàng.
Quy mô dịch chuyển vốn càng lớn, cầu càng mạnh có thể đẩy giá trong nước vênh cao so với giá thế giới, do mức độ liên thông giữa hai thị trường rất hạn chế, lại có thể kích thích hoạt động nhập lậu, tăng cầu ngoại tệ mà gây áp lực tỷ giá...
Sóng vàng, nếu như trên, là sóng dữ. Nhưng những tương tác trên đến nay đã khác.
Đòn bẩy đã gãy
Khác biệt căn bản của sóng vàng hiện nay là mức độ thu hút vốn cùng rủi ro liên quan.
Trong quá khứ, sóng vàng thường bị khuếch đại ảnh hưởng, hay rốn hút vốn được mở rộng hơn, bằng đòn bẩy tín dụng. Đòn bẩy cả cung lẫn cầu, từ vay mượn vàng của ngân hàng để bán khống, vay vốn ngân hàng để đầu cơ.
Khi đó, biến động giá càng mạnh, vòng xoáy rủi ro càng lớn. Áp lực bù đắp giá trị tài sản bảo đảm vay vốn vàng, áp lực dự phòng rủi ro đầu tư, áp lực đóng trạng thái vốn vàng đã chuyển đổi... đều dễ dẫn tới những hệ lụy lớn, thậm chí cả rủi ro pháp lý (có những trường hợp đến nay vẫn nặng dư âm). Cộng hưởng, hoạt động kinh doanh vàng, đầu tư vàng qua tài khoản, qua sàn vàng... càng tạo thêm mức độ dữ dằn của các con sóng.
Còn nay, bộ khuếch đại là đòn bẩy tín dụng, huy động và vay mượn vốn vàng giữa ngân hàng với các tổ chức, cá nhân đã bị bẻ gãy. Sàn vàng và đầu tư vàng tài khoản đã bị xóa bỏ. Về lý thuyết của cơ chế và chính sách, nguồn lực tham gia đẩy cao những con sóng vàng hiện nay đã bị cắt đi một cấu phần quan trọng so với trước.
Dòng vốn theo đuổi con sóng vàng hiện nay hồn nhiên và tự thân hơn trước, sóng vàng vì thế cũng bớt dữ dằn hơn.
Và khi một bộ phận vốn trong dân cư lựa chọn, Ngân hàng Nhà nước sẽ phải cân nhắc việc sống chung với thực tế dòng tiền gửi vào hệ thống có thể bị chia sẻ, thanh khoản và mục tiêu giảm lãi suất cho vay có thể thêm thử thách - một cách khách quan.
Còn với dòng vốn dân cư đang chạy theo con sóng hiện nay, có lẽ cũng cần để ý rằng: trên thế giới, các nhà đầu tư đã mua hơn 500 tấn vàng, và họ đã mua phần lớn từ trước chứ không phải chen mua lúc giá dâng cao.

UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%, từ mức 8,5% trước đó. Đồng thời, dự báo lạm phát bình quân cả năm lên 4,7% khi áp lực giá cả gia tăng trong quý 4/2026…
Tín dụng xanh: Cân bằng lợi ích môi trường và khả năng trả nợ
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...
Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…



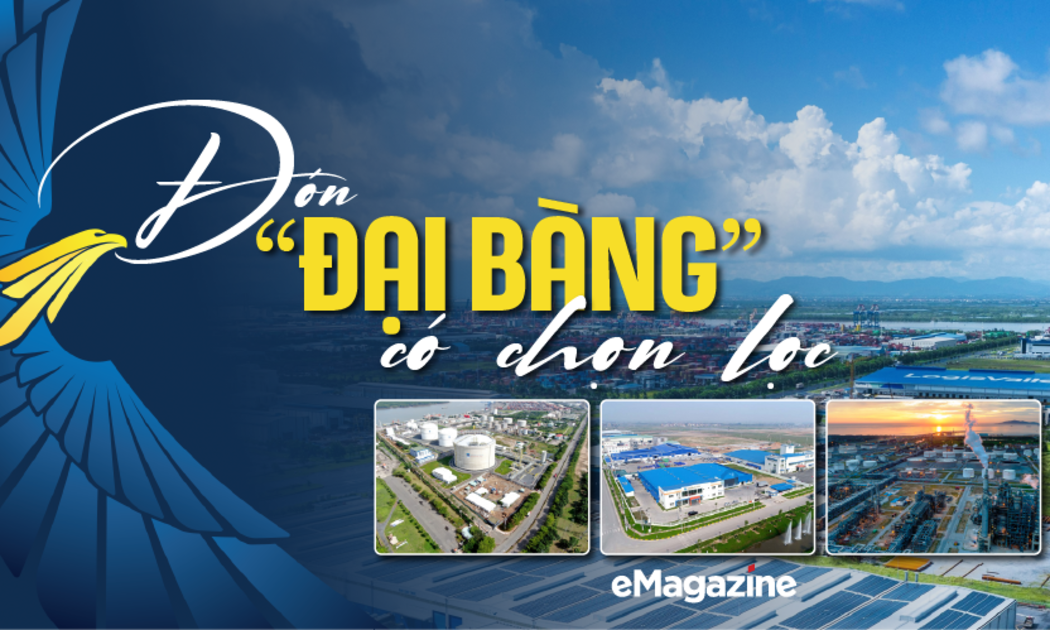

Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.





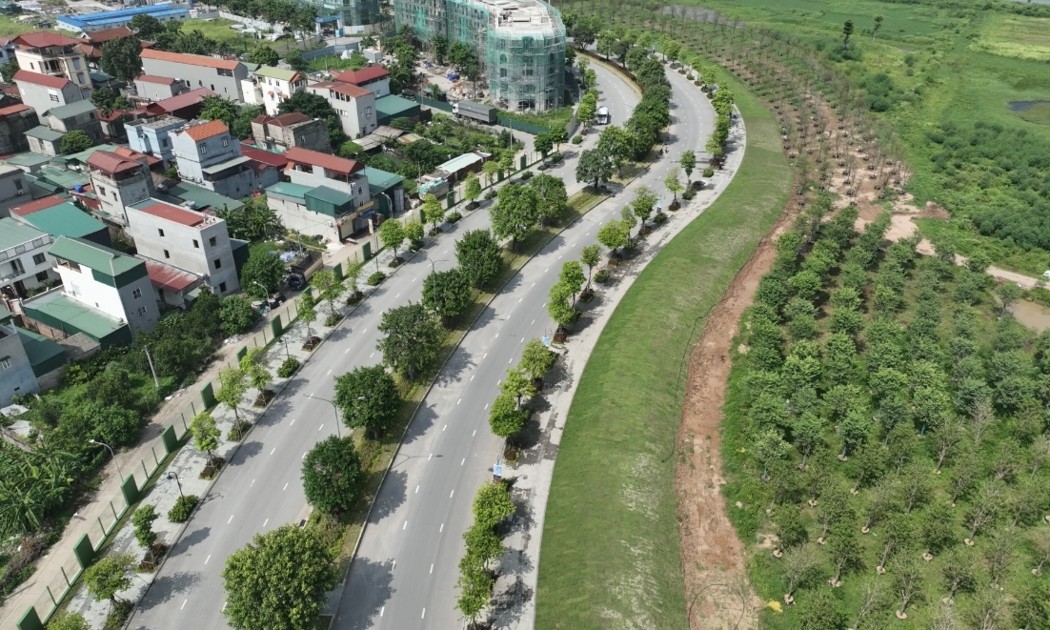
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...