




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sự phục hồi của đồng USD có thể không kéo dài?


“Căng thẳng địa chính trị ở Trung Đông đã một lần nữa củng cố vai trò của USD là một đồng tiền an toàn chính của thế giới"...
Trong mấy tuần gần đây, đồng USD đã phục hồi mạnh so với các đồng tiền chủ chốt khác nhờ phát huy được vai trò kênh đầu tư an toàn trong bối cảnh thị trường tài chính toàn cầu rung lắc vì xung đột quân sự ở Trung Đông. Tuy nhiên, giới phân tích cảnh báo rằng sự phục hồi này của USD có thể không kéo dài.
Trong nửa đầu năm ngoái, đồng USD ghi nhận mức giảm giá mạnh nhất trong hơn 50 năm do Tổng thống Donald Trump áp thuế quan mạnh tay lên hàng hóa nhập khẩu, gây suy giảm niềm tin vào các tài sản Mỹ. Cả năm 2025, bạc xanh giảm khoảng 10%, chấm dứt một chu kỳ giá lên kéo dài 15 năm - theo một nghiên cứu của ngân hàng đầu tư Morgan Stanley
Nhưng sau khi chiến tranh Mỹ - Iran nổ ra, đà giảm của đồng USD đã đảo ngược. Mỹ là một nước xuất khẩu dầu lớn, và việc giá dầu tăng mạnh cũng kéo theo nhu cầu USD gia tăng vì dầu được định giá bằng USD. Ngoài ra, USD còn phát huy mạnh vai trò kênh đầu tư an toàn, trong khi một số đồng tiền được coi là “hầm trú ẩn” khác như đồng yên Nhật Bản suy yếu.
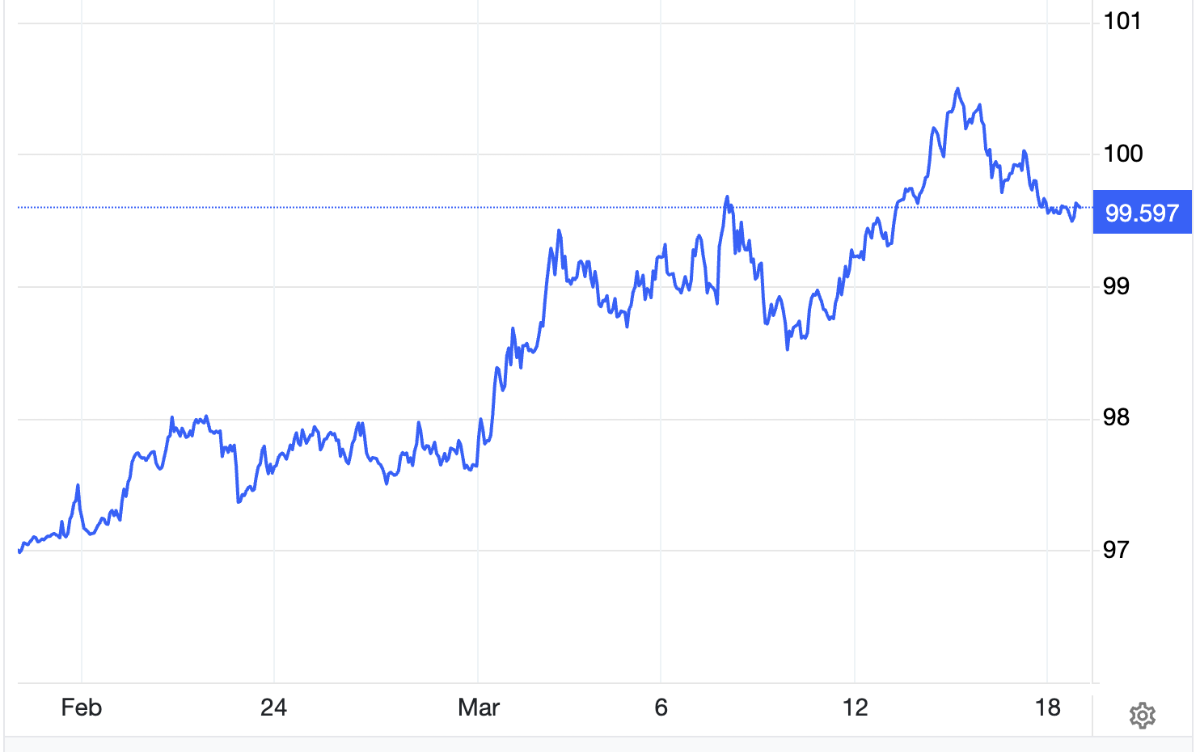
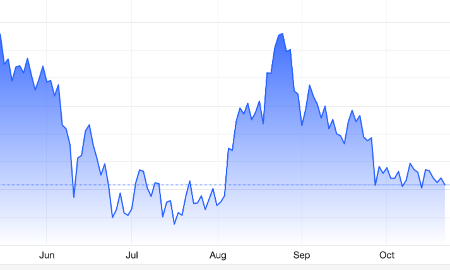
Nhờ đó, chỉ số Dollar Index đo sức mạnh đồng USD so với một rổ gồm 6 đồng tiền chủ chốt khác - gồm đôla Canada, bảng Anh, yên Nhật, euro, franc Thụy Sỹ và krona Thụy Điển - đã vượt ngưỡng 100 điểm vào tuần trước, đạt gần mức cao nhất 10 tháng.
“Căng thẳng địa chính trị ở Trung Đông đã một lần nữa củng cố vai trò của USD là một đồng tiền an toàn chính của thế giới. Điều này một lần nữa cho thấy rằng vai trò đó của USD chưa bao giờ thực sự thay đổi, dù đã có những đánh giá khác ở thời điểm cách đây khoảng 1 năm”, một báo cáo của ngân hàng HSBC vào tuần trước nhận định.
Cả đồng bảng Anh và euro đều đã giảm giá so với USD do châu Âu một lần nữa cho thấy khả năng dễ bị tổn thương trước cú sốc năng lượng do chiến tranh ở Trung Đông gây ra, vì các nước ở khu vực này đều phụ thuộc nhiều vào dầu thô và khí đốt nhập khẩu. Trái lại, Mỹ đã sản xuất đủ được đầu thô để dùng trong nước và ít chịu tác động từ việc eo biển Hormuz bị Iran đóng cửa - tuyến vận tải biển huyết mạch đối với hoạt động vận tải dầu thô và khí đốt toàn cầu.
Nhưng các nhà phân tích của HSBC cũng đưa ra những lý do để khuyến nghị nhà đầu tư không nên đặt cược lớn vào sự tăng giá của đồng USD, nhất là khi những động lực phía sau sự tăng giá của đồng tiền này hồi năm 2022 đã không còn.
Vào tháng 7/2022, chỉ số Dollar Index đạt mức 109 điểm, cao nhất trong 20 năm, nhờ việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất quyết liệt để chống lạm phát, nhu cầu mua USD toàn cầu như một tài sản an toàn, và chiến tranh Nga - Ukraine.
Một số nhà phân tích khác cũng cho rằng đợt phục hồi này của bạc xanh khó kéo dài.
“Những vấn đề mang tính nền tảng dẫn tới sự suy yếu của USD trước khi cuộc chiến lần này xảy ra ở Trung Đông vẫn còn đó. Các chính sách của Mỹ vẫn khó lường, thâm hụt tài khóa của Mỹ còn lớn, áp lực chính trị lên sự độc lập của ngân hàng trung ương Mỹ vẫn còn, và tất cả đều là những yếu tố mà nhà đầu tư cho là thường thấy ở một nền kinh tế đang phát triển thay vì một nền kinh tế phát triển”, Giám đốc đầu tư Russ Mould của công ty AJ Bell nói với hãng tin CNBC.
Ông Mould nói thêm rằng dù giá vàng hiện gần như đi ngang so với trước xung đột, các động lực vĩ mô phía sau sự tăng giá của kim loại quý này vẫn đang duy trì, bao gồm sự gia tăng nợ nần của các chính phủ phương Tây, nhất là khi Mỹ phải chi tiêu nhiều cho cuộc chiến với Iran.
Trước mắt, yếu tố quyết định đối với xu hướng tỷ giá USD là chiến tranh sẽ kéo dài trong bao lâu.
“Chừng nào khủng hoảng còn tiếp diễn, đồng USD sẽ còn mạnh. Nhưng khi mọi thứ trở lại bình thường, chúng tôi cho rằng đồng USD sẽ suy yếu trở lại. USD vẫn đang đắt và trong dài hạn, đây sẽ là yếu tố quyết định mức lợi nhuận mà đồng tiền này có thể mang lại”, Giám đốc đầu tư Jason da Silva của ngân hàng phục vụ tư nhân Arbuthnot Latham nói với CNBC.
Bài liên quan
Đọc bài theo từ khoá


Nhật Bản có thể tăng lãi suất đều đặn hàng quý
Theo một cựu quan chức cấp cao của Ngân hàng Trung ương Nhật Bản (BOJ), nhiều khả năng cơ quan này sẽ tiếp tục tăng lãi suất với tiến độ 3 tháng một lần nhằm kiểm soát rủi ro lạm phát, đảm bảo mục tiêu ổn định giá cả...
6 biểu đồ lý giải những yếu tố đang định hình nền kinh tế Trung Quốc
Tăng trưởng thần tốc từng giúp Trung Quốc nâng cao thu nhập người dân và định hình lại nhiều thị trường toàn cầu. Đà đi lên của nền kinh tế này từng được xem là điều tất yếu, nhưng niềm tin đó đang dần lung lay...
Lãi suất vay mua nhà tại Đức lên cao nhất kể từ 2009
Lãi suất vay thế chấp tại Đức đang tiến sát 4,5%, mức cao nhất kể từ cuộc khủng hoảng tài chính năm 2009. Những lo ngại lạm phát gia tăng do chiến tranh Iran, cùng chi phí xây dựng đắt đỏ và tình trạng thiếu hụt nhà ở kéo dài, đang tạo sức ép lên khả năng mua nhà, trong khi giá bất động sản vẫn chưa giảm đáng kể…
Lợi suất trái phiếu Pháp cao nhất 24 năm, mối lo bất ổn lan rộng ở eurozone thêm lớn
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...
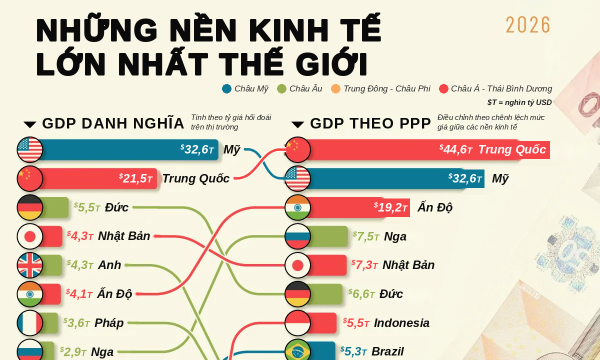
20 nền kinh tế lớn nhất thế giới theo hai cách tính GDP, Mỹ và Trung Quốc thay nhau dẫn đầu
Theo dự báo mới nhất của Quỹ Tiền tệ Quốc tế (IMF), Mỹ vẫn là nền kinh tế lớn nhất thế giới năm 2026 nếu tính theo GDP danh nghĩa. Tuy nhiên, khi tính theo sức mua tương đương, Trung Quốc dẫn đầu, còn Ấn Độ, Indonesia và Nga đều có thứ hạng cao hơn đáng kể…



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







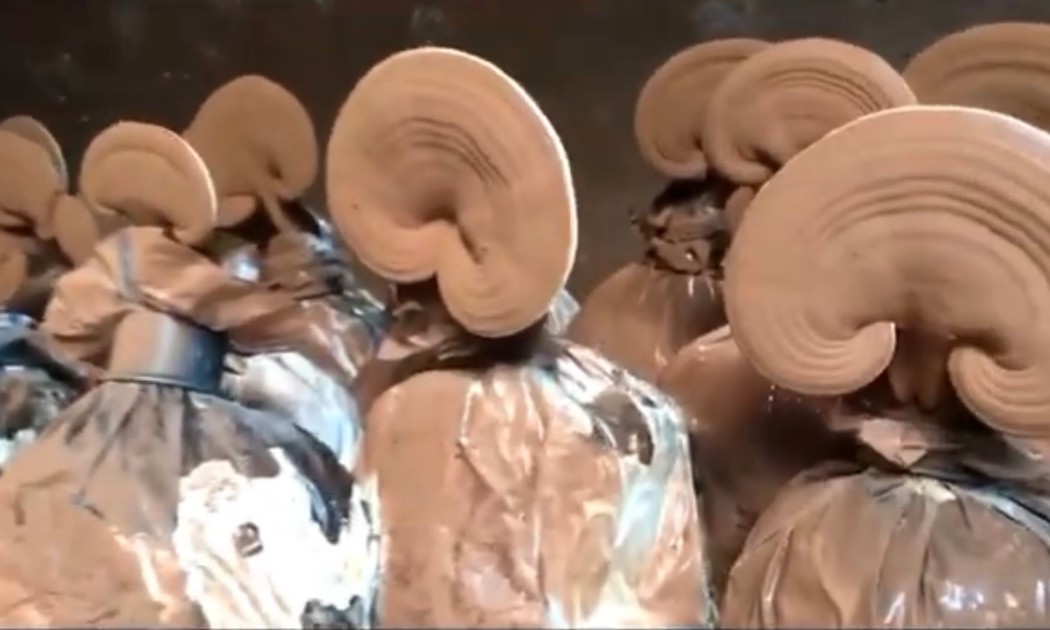
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

