




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thanh khoản "teo tóp" , tiền vẫn rút ra khỏi cổ phiếu ngân hàng và bất động sản trong tuần qua


Trong tuần 40/2026, dòng tiền rút khỏi nhóm Ngân hàng và Bất động sản, đồng thời dịch chuyển sang một số nhóm ngành có quy mô vốn hóa vừa, nổi bật là Hàng hóa và Dịch vụ Công nghiệp, Tài nguyên Cơ bản và Hàng cá nhân và Gia dụng.
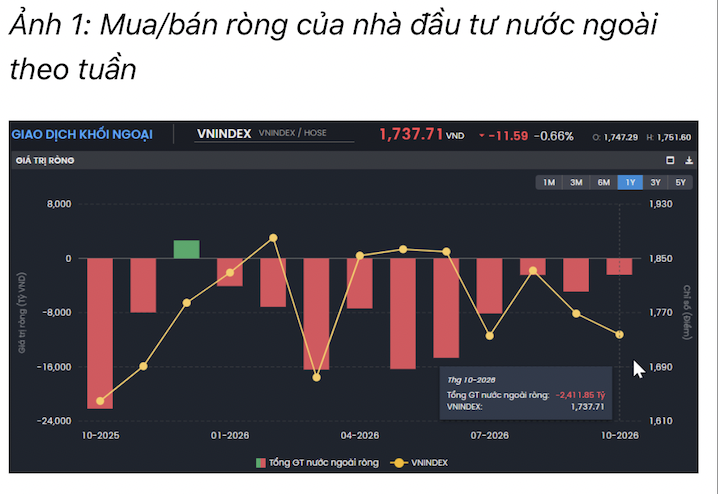
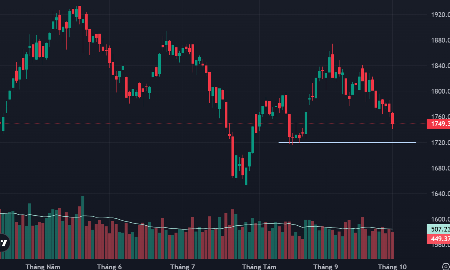
Chỉ số VN-Index kết thúc tuần 40/2026 tại 1.737,71 điểm, giảm 47,4 điểm, tương đương 2,66% so với tuần trước. Đây là tuần giảm điểm thứ ba liên tiếp, đưa chỉ số về vùng thấp nhất kể từ cuối tháng 7 trong bối cảnh thanh khoản tiếp tục suy yếu.
Giá trị giao dịch khớp lệnh bình quân trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh đạt 11.967 tỷ đồng mỗi phiên, giảm 2,89% so với tuần trước và thấp hơn 15,18% so với mức bình quân 5 tuần. Trên toàn thị trường, giá trị giao dịch khớp lệnh bình quân đạt 13.070 tỷ đồng mỗi phiên, giảm 1,59% so với tuần trước và thấp hơn 13,64% so với mức bình quân 5 tuần.
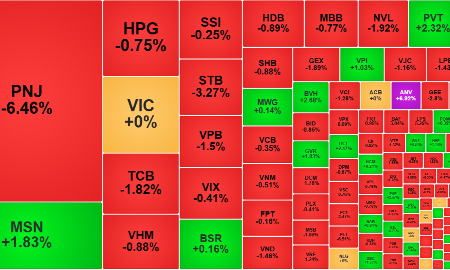
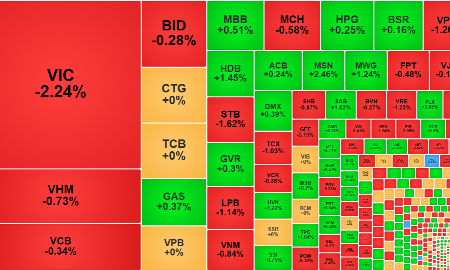
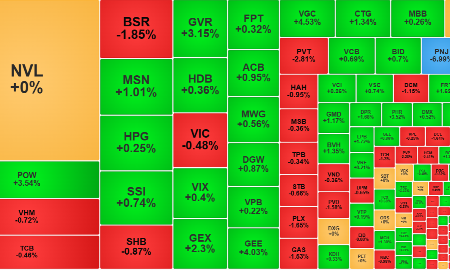
Xét về mức độ đóng góp vào VN-Index, nhóm Ngân hàng gây áp lực lớn nhất, lấy đi khoảng 24,6 điểm. Áp lực giảm diễn ra trên diện rộng khi có tới 14 cổ phiếu ngân hàng tác động tiêu cực, nổi bật là LPB với mức đóng góp âm 9,2 điểm, STB âm 8,0 điểm, SSB âm 2,5 điểm, MBB âm 2,2 điểm, TCB âm 2,1 điểm, SHB âm 1,0 điểm và ACB âm 0,8 điểm.
Ở chiều ngược lại, VBB đóng góp 1,7 điểm, HDB đóng góp 1,4 điểm và NAB đóng góp 0,1 điểm, là một trong số ít cổ phiếu ngân hàng hỗ trợ chỉ số.
Bất động sản là nhóm gây cản trở lớn thứ hai, lấy đi 14,9 điểm, chủ yếu đến từ VIC với mức đóng góp âm 10,2 điểm, VHM âm 1,6 điểm và NVL âm 1,0 điểm. Đáng chú ý, có 11 cổ phiếu bất động sản kéo giảm chỉ số, trong khi đóng góp theo chiều tăng gần như không đáng kể.
Tiếp theo là nhóm Dịch vụ tài chính, với áp lực giảm tập trung tại các cổ phiếu VIX, SSI, LPS, VND, HCM và TCX.
Ngoài ba nhóm ngành trên, nhóm Hàng cá nhân và Gia dụng giảm 2,5 điểm, chịu ảnh hưởng chủ yếu từ PNJ. Nhóm Công nghệ thông tin giảm 2,3 điểm, gần như toàn bộ đến từ FPT, trong khi nhóm Tài nguyên Cơ bản giảm 1,7 điểm, chủ yếu do HPG. Các nhóm Thực phẩm và Đồ uống, Xây dựng và Vật liệu, Hàng hóa và Dịch vụ Công nghiệp cũng đóng góp theo chiều tiêu cực, cho thấy áp lực điều chỉnh tiếp tục lan rộng sang nhiều nhóm ngành.
Ở chiều tích cực, lực đỡ cho thị trường vẫn tương đối hạn chế. Nhóm Điện, Nước và Xăng dầu khí đốt hỗ trợ tốt nhất với mức đóng góp ròng khoảng 0,3 điểm. Nhóm Bảo hiểm và Bán lẻ cũng cùng đóng góp khoảng 0,3 điểm. Một số cổ phiếu riêng lẻ như HAG, MSN, BVH, REE, PET và POW hỗ trợ chỉ số, nhưng mức đóng góp còn nhỏ và chưa đủ bù đắp áp lực từ các nhóm cổ phiếu vốn hóa lớn.
Nhà đầu tư nước ngoài bán ròng 2.794,0 tỷ đồng trong tuần. Tính riêng giao dịch khớp lệnh, nhà đầu tư nước ngoài bán ròng 4.185,5 tỷ đồng.
Ở chiều mua ròng khớp lệnh, dòng tiền của nhà đầu tư nước ngoài tập trung chủ yếu vào nhóm Tài nguyên Cơ bản và Bán lẻ. Các mã được mua ròng khớp lệnh nhiều nhất gồm MSR, HNG, FRT, F88, MSN, DGW, PLX, VPI, HDB và VIB.
Ở chiều bán ròng khớp lệnh, dòng tiền tập trung tại nhóm Hàng hóa và Dịch vụ Công nghiệp, Hàng cá nhân và Gia dụng. Các mã bị bán ròng nhiều nhất gồm PNJ, ACV, TCB, VPB, VIC, VEA, ACB, VHM và HPG.
Khối tự doanh mua ròng 1.994,6 tỷ đồng. Tính riêng giao dịch khớp lệnh, khối này mua ròng 753,6 tỷ đồng.
Tính riêng giao dịch khớp lệnh, khối tự doanh mua ròng tại 13/18 nhóm ngành. Hai nhóm được mua ròng mạnh nhất là Ngân hàng và Công nghệ thông tin. Các mã được khối tự doanh mua ròng nhiều nhất gồm VPB, FPT, VCB, PNJ, BID, VGC, HPG, STB, SSI và VPX.
Ở chiều bán ròng, nhóm Bán lẻ đứng đầu. Các cổ phiếu được bán ròng nhiều nhất gồm TCB, FRT, MBB, E1VFVN30, MSB, HDB, DMX, LPB, FUEVFVND và VTP.
Trong tuần 40/2026, dòng tiền rút khỏi nhóm Ngân hàng và Bất động sản, đồng thời dịch chuyển sang một số nhóm ngành có quy mô vốn hóa vừa, nổi bật là Hàng hóa và Dịch vụ Công nghiệp, Tài nguyên Cơ bản và Hàng cá nhân và Gia dụng.
Thanh khoản phân hóa mạnh giữa các nhóm ngành, trong khi diễn biến giá vẫn tiêu cực khi có 11/18 nhóm ngành giảm điểm.
Ngân hàng tiếp tục dẫn đầu về tỷ trọng phân bổ dòng tiền, nhưng tỷ trọng giảm mạnh từ 30,0% xuống 25,3%. Giá trị giao dịch giảm 16,9% so với tuần trước, trong khi giá cổ phiếu giảm 2,5%.
Nhóm Bất động sản tiếp tục hạ nhiệt, với tỷ trọng dòng tiền giảm từ 17,7% xuống 16,3%, giá trị giao dịch giảm 9,4% và giá cổ phiếu giảm 3,0%.
Ngược lại, nhóm Dịch vụ tài chính tăng tỷ trọng dòng tiền từ 10,8% lên 12,1%, trong khi giá trị giao dịch tăng 10,0%. Tuy nhiên, giá cổ phiếu giảm mạnh 5,3%, cho thấy dòng tiền gia tăng chủ yếu đi cùng áp lực giao dịch lớn hơn thay vì sự cải thiện về mặt bằng giá.
Dòng tiền cải thiện rõ nhất tại nhóm Hàng hóa và Dịch vụ Công nghiệp, khi tỷ trọng tăng từ 6,3% lên 7,6%, giá trị giao dịch tăng 19,9% và giá cổ phiếu tăng 0,6%.
Nhóm Tài nguyên Cơ bản cũng tăng tỷ trọng từ 4,2% lên 5,2%, giá trị giao dịch tăng 21,1% và giá cổ phiếu tăng 1,1%.
Đáng chú ý, nhóm Hàng cá nhân và Gia dụng ghi nhận giá trị giao dịch tăng tới 99,1%, đồng thời tỷ trọng dòng tiền tăng từ 1,6% lên 3,3%. Tuy nhiên, giá cổ phiếu giảm mạnh 7,3%, cho thấy thanh khoản tăng đi cùng áp lực bán lớn.
Trong các nhóm ngành còn lại, Bảo hiểm là điểm sáng cả về dòng tiền và giá. Giá trị giao dịch tăng 113,2%, tỷ trọng dòng tiền tăng từ 0,4% lên 0,9% và giá cổ phiếu tăng 6,1%. Nhóm Điện, Nước và Xăng dầu khí đốt cũng ghi nhận giá trị giao dịch tăng 34,9%, trong khi giá tăng nhẹ 0,4%.
Xét theo quy mô vốn hóa, dòng tiền trong tuần 40/2026 dịch chuyển từ nhóm cổ phiếu vốn hóa lớn sang nhóm cổ phiếu vốn hóa vừa. Tỷ trọng giao dịch của nhóm 30 cổ phiếu vốn hóa lớn giảm mạnh từ 61,9% xuống 54,8%, mức thấp nhất trong nhiều tuần gần đây. Ngược lại, nhóm cổ phiếu vốn hóa vừa tăng tỷ trọng từ 30,8% lên 38,0%, trong khi nhóm cổ phiếu vốn hóa nhỏ giảm nhẹ từ 6,0% xuống 5,7%.
Về thanh khoản, nhóm cổ phiếu vốn hóa lớn tiếp tục suy giảm mạnh, với giá trị giao dịch bình quân giảm 14,0% so với tuần trước, tương ứng giảm 1.069 tỷ đồng mỗi phiên.
Trái lại, giá trị giao dịch bình quân của nhóm cổ phiếu vốn hóa vừa tăng 19,9%, tương ứng tăng 755 tỷ đồng mỗi phiên. Đây là nhóm duy nhất ghi nhận dòng tiền cải thiện trong tuần. Trong khi đó, nhóm cổ phiếu vốn hóa nhỏ giảm 7,6%, tương ứng giảm 56 tỷ đồng mỗi phiên.
Diễn biến này cho thấy sự gia tăng tỷ trọng dòng tiền tại nhóm cổ phiếu vốn hóa vừa đến từ sự cải thiện thực chất về giá trị giao dịch, thay vì chỉ là hệ quả của việc thanh khoản suy giảm tại nhóm cổ phiếu vốn hóa lớn.
Tuy nhiên, sự dịch chuyển dòng tiền sang nhóm cổ phiếu vốn hóa vừa chưa đi kèm với sự cải thiện về mặt bằng giá. Nhóm 30 cổ phiếu vốn hóa lớn giảm 3,22%, trong khi nhóm cổ phiếu vốn hóa vừa giảm mạnh hơn, ở mức 3,36%. Nhóm cổ phiếu vốn hóa nhỏ giảm 1,48%, thấp hơn đáng kể mức giảm 2,66% của VN-Index.
Như vậy, dù thu hút dòng tiền tốt hơn trong tuần 40/2026, nhóm cổ phiếu vốn hóa vừa vẫn chịu áp lực bán lớn, trong khi nhóm cổ phiếu vốn hóa nhỏ tiếp tục thể hiện sức mạnh giá tương đối tốt hơn so với mặt bằng chung của thị trường.
Bài liên quan


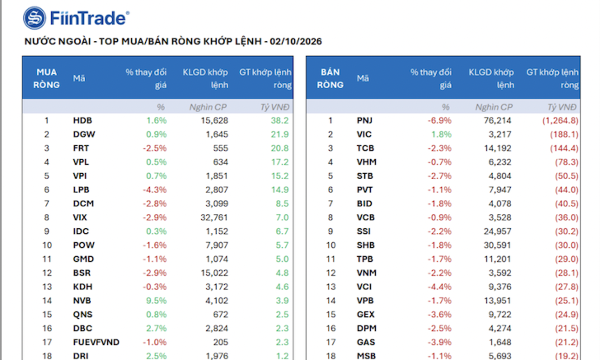
Khối ngoại bất ngờ xả ròng ồ ạt 3.300 tỷ phiên cuối tuần, tiếp tục bán tháo PNJ
Nhà đầu tư nước ngoài bán ròng 3.299,2 tỷ đồng trong phiên, trong đó riêng giao dịch khớp lệnh, khối này bán ròng 2.261,3 tỷ đồng.
Chứng khoán Mỹ tăng vì Fed có thể giữ nguyên lãi suất, giá dầu giảm khi châu Âu nhất trí xả dự trữ
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Sáu (2/10), khi số liệu việc làm yếu hơn nhiều so với dự báo làm gia tăng kỳ vọng rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ không thay đổi lãi suất trong cuộc họp vào tháng này...
Vàng sụt giá dù số liệu việc làm Mỹ yếu hơn dự báo, hoàn tất một tuần giảm
Lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng là một trong những yếu tố gây áp lực giảm chính lên giá vàng trong phiên này và tuần này, khiến kim loại quý có thêm một tuần mất giá...
Blog chứng khoán: “Thuốc giảm đau” cho điểm số
Nỗ lực đẩy VIC lên đỡ điểm cho VNI cũng không cải thiện được giao dịch, lại thêm gần 140 cổ phiếu nữa giảm giá quá 1% hôm nay. Chỉ số từ từ trượt dốc nhưng cổ phiếu đang tổn thương nặng hơn và nhanh hơn.
Khối ngoại bán ròng hơn 3.300 tỷ, cổ phiếu lũ lượt lao dốc
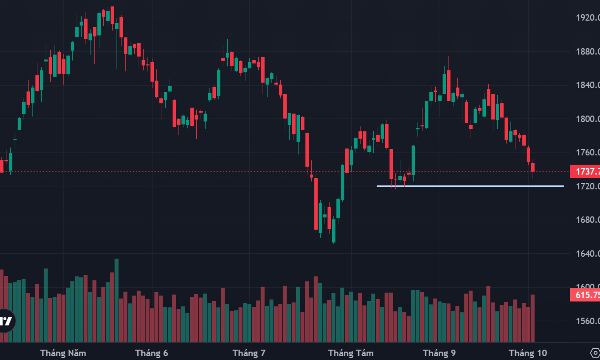
Đà phục hồi của VIC tiếp nối khá ấn tượng trong phiên chiều đã giúp VN-Index tránh khỏi một phiên lao dốc không phanh. Tuy nhiên sự tỏa sáng đơn lẻ của trụ này không giúp được phần còn lại của thị trường, cổ phiếu vẫn sụt giảm chóng mặt trên diện rộng.



Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.





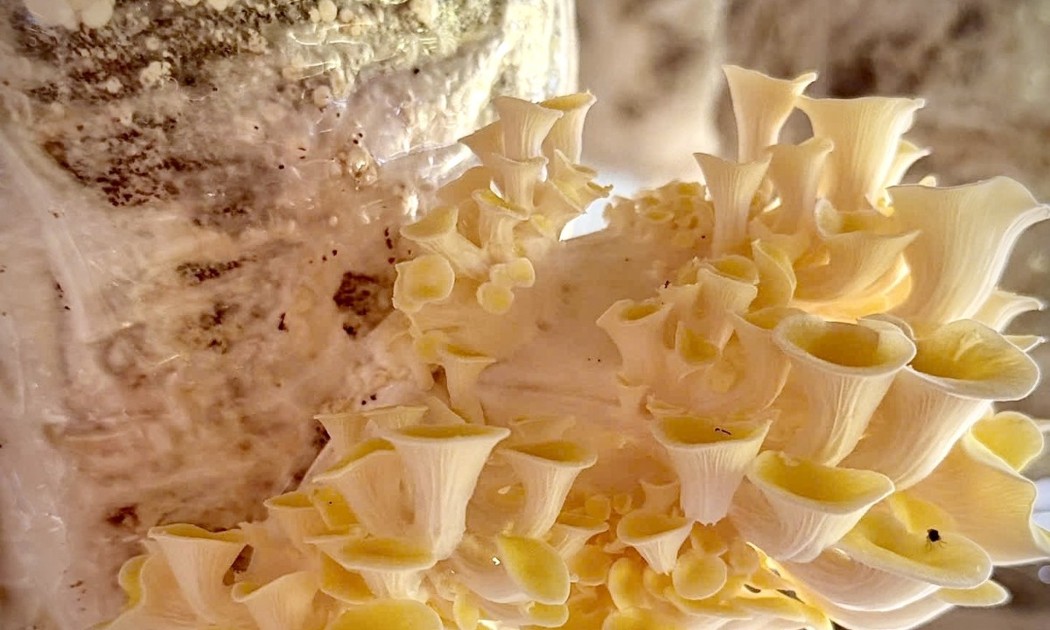
 Sản xuất bền vững từ mô hình trồng nấm hữu cơ khép kín
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...