




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán tháng 10: Lãi suất vẫn là biến số, kết quả kinh doanh sẽ phân hóa cổ phiếu


Lạm phát còn cao, áp lực tỷ giá và thanh khoản trong nước chưa dồi dào có thể hạn chế dư địa nới lỏng chính sách tiền tệ. Mùa công bố kết quả kinh doanh cũng sẽ làm rõ những thách thức từ nền lợi nhuận cùng kỳ cao và chi phí vốn gia tăng.
Tháng 9/2026, VN-Index giảm 63,50 điểm so với đầu tháng, xuống 1.768,62 điểm, tương ứng giảm 3,47%. Thị trường điều chỉnh trong bối cảnh bất ổn địa chính trị tiếp tục ảnh hưởng đến giá năng lượng, lợi suất trái phiếu Chính phủ kỳ hạn dài tăng và Fed chuyển sang tăng lãi suất.
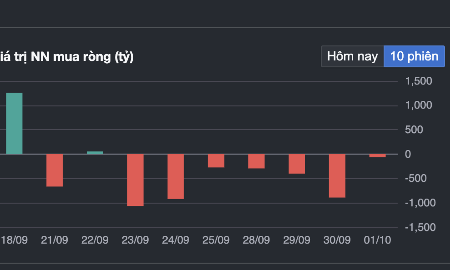
Thanh khoản bình quân đạt gần 17.700 tỷ đồng/phiên, giảm khoảng 5,2% so với tháng trước, phản ánh tâm lý thận trọng của nhà đầu tư. Dòng tiền tiếp tục phân hóa theo từng câu chuyện riêng; tần suất mua ròng của khối ngoại có cải thiện nhưng xét chung cả tháng, khối ngoại vẫn bán ròng.
Bước sang tháng 10/2026, Agriseco Research cho rằng lãi suất tiếp tục là biến số vĩ mô trọng tâm, trong khi kết quả kinh doanh quý 3 sẽ định hướng sự phân hóa của dòng tiền.
Động lực hỗ trợ đến từ: Chính sách thúc đẩy đầu tư công, thu hút FDI nhằm thực hiện mục tiêu tăng trưởng GDP từ 10% trở lên; Việc thực thi nâng hạng FTSE Russell tạo nền tảng thu hút dòng vốn trung và dài hạn; Mặt bằng định giá với P/E khoảng 12,17 lần, thấp hơn trung bình 5 năm, mở ra cơ hội tại các doanh nghiệp duy trì tăng trưởng lợi nhuận.
Tuy nhiên, lạm phát còn cao, áp lực tỷ giá và thanh khoản trong nước chưa dồi dào có thể hạn chế dư địa nới lỏng chính sách tiền tệ. Mùa công bố kết quả kinh doanh cũng sẽ làm rõ những thách thức từ nền lợi nhuận cùng kỳ cao và chi phí vốn gia tăng.
Do đó, Agriseco Research ưu tiên các cổ phiếu có định giá hợp lý, nền tảng tài chính vững, triển vọng lợi nhuận quý 3 tích cực và khả năng duy trì tăng trưởng trong quý 4; đồng thời thực hiện giải ngân từng phần trong các nhịp biến động của thị trường.
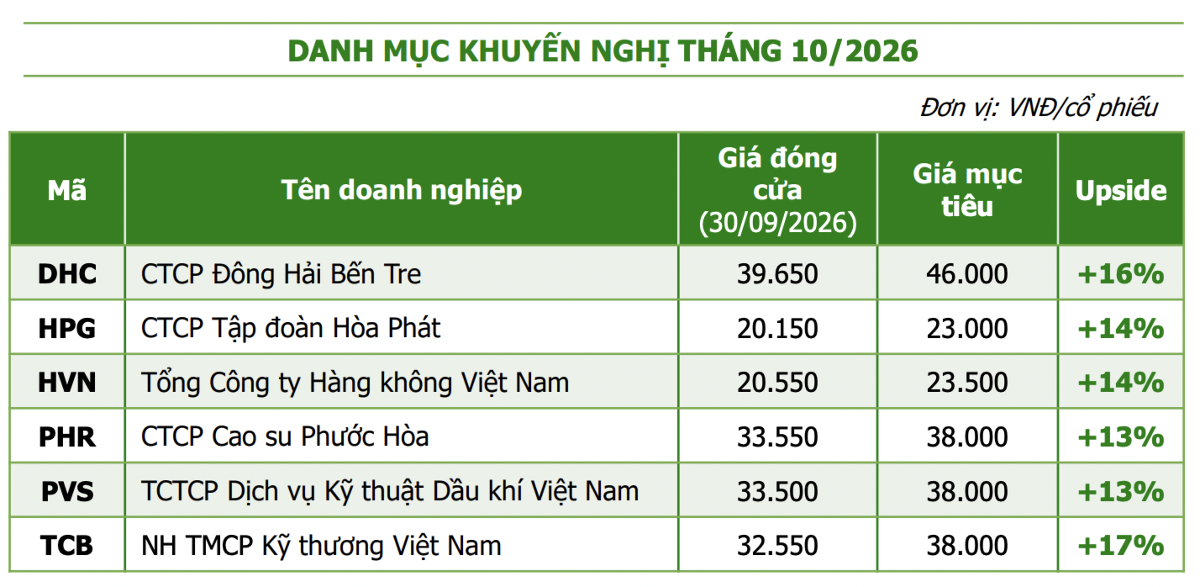
Danh sách cổ phiếu được Agriseco lựa chọn cho tháng 10 gồm DHC, HPG, HVN, PHR, PVS và TCB.
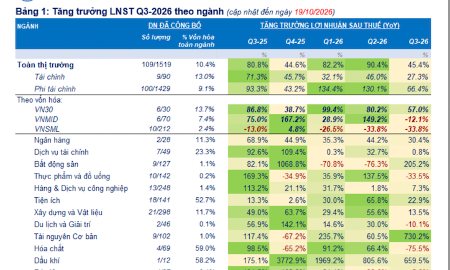
Với DHC, Agriseco kỳ vọng lợi nhuận quý 3/2026 tăng hơn 30% so với cùng kỳ. Giá giấy bao bì tiếp tục duy trì ở mặt bằng cao, trong khi nhu cầu tiêu thụ được hỗ trợ bởi hoạt động sản xuất và xuất khẩu.
Doanh nghiệp cũng đã chủ động dự trữ nguồn OCC giá thấp đủ phục vụ đến hết quý 3, qua đó giảm áp lực giá vốn trong ngắn hạn. Về dài hạn, Nhà máy Giao Long 3 có tổng vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm, dự kiến đi vào hoạt động từ năm 2027. Khi dự án vận hành, công suất toàn hệ thống của DHC được kỳ vọng tăng gấp đôi.
Đối với HPG, lợi nhuận sau thuế quý 3 được dự báo tăng khoảng 40% so với cùng kỳ, chủ yếu nhờ sản lượng tiêu thụ cải thiện. HRC là động lực chính khi sản lượng được kỳ vọng tăng khoảng 60% nhờ công suất Dung Quất 2 được khai thác hiệu quả. Bên cạnh đó, đẩy mạnh giải ngân đầu tư công trong những tháng cuối năm có thể hỗ trợ nhu cầu thép xây dựng. Hòa Phát hiện nắm khoảng 36% thị phần thép xây dựng trong nước và công suất dự kiến đạt 16 triệu tấn/năm.
Với HVN, yếu tố hỗ trợ đáng chú ý đến từ việc giá nhiên liệu Jet A1 trong quý III giảm khoảng 15% so với quý II. Theo Vietnam Airlines, mỗi biến động 1 USD/thùng của giá nhiên liệu có thể tác động khoảng 300 tỷ đồng đến chi phí mỗi năm. Trong khi đó, nhu cầu hàng không tiếp tục tăng, đặc biệt ở nhóm khách quốc tế. Agriseco kỳ vọng kết quả kinh doanh quý 3 của HVN cải thiện, với mức lỗ thu hẹp so với quý trước.
PHR là doanh nghiệp có mức tăng trưởng lợi nhuận quý 3 được dự báo cao nhất trong danh sách, khoảng 70-80% so với cùng kỳ. Động lực đến từ giá cao su duy trì ở mức cao và các khoản tiền đền bù đất khu công nghiệp.
Giai đoạn 2026-2027, doanh nghiệp ước còn khoảng 3.600 tỷ đồng tiền đền bù liên quan đến VSIP III và Bắc Tân Uyên 1, trong đó riêng quý 3 có thể ghi nhận hơn 500 tỷ đồng. Agriseco dự báo lợi nhuận sau thuế năm 2026 của PHR đạt khoảng 1.600 tỷ đồng, gấp hơn 3 lần cùng kỳ.
Với PVS, lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý 3 được dự báo tăng 20-25%. Mảng cơ khí và xây lắp được kỳ vọng đóng vai trò chính khi các dự án Lô B - Ô Môn và Lạc Đà Vàng bước vào giai đoạn thi công cao điểm, trong khi hoạt động thăm dò, khai thác ngoài khơi sôi động hơn. Đáng chú ý, backlog xây lắp ngoài khơi của PVS giai đoạn 2026-2030 được ước tính khoảng 7 tỷ USD, tạo nền tảng cho tăng trưởng trung và dài hạn.
TCB là đại diện ngân hàng trong danh sách. Agriseco dự báo lợi nhuận quý 3 tăng 16-18% so với cùng kỳ, nhờ tín dụng tăng trên 16% từ đầu năm, NIM tương đối ổn định và thu nhập ngoài lãi tiếp tục cải thiện. Chất lượng tài sản được đánh giá ổn định với tỷ lệ nợ xấu quanh 1,15% và tỷ lệ bao phủ nợ xấu 125,5%. Ngân hàng cũng dự kiến nâng vốn điều lệ từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng, qua đó củng cố nền tảng để mở rộng tín dụng trong dài hạn.
Bài liên quan


Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
Chuyên gia tiết lộ: 80% thương vụ IPO có bản cáo bạch “đẹp long lanh” nhưng nhà đầu tư đều thua lỗ
Khi IPO, bản cáo bạch được các doanh nghiệp công bố “đẹp long lanh”, tăng trưởng lợi nhuận rất cao, nhưng vài năm sau, về cơ bản đa phần doanh nghiệp không thực hiện được các cam kết trong đó. Khoảng hơn 80% số thương vụ IPO, sau một năm nhà đầu tư thua lỗ.
Dư nợ margin tăng cao, thanh khoản sụt mạnh: Vay tiền nhưng không để mua cổ phiếu?
Theo số liệu thống kê của FiinTrade, dư nợ cho vay ký quỹ tại 78 công ty chứng khoán (đại diện 99,6% vốn chủ sở hữu toàn ngành) đạt hơn 457,5 nghìn tỷ đồng vào cuối tháng 9/2026, tăng 11,7 nghìn tỷ đồng, tương đương 2,6% so với cuối quý 2/2026, và tăng 56,4 nghìn tỷ đồng, tương đương 14,1%, so với cuối năm 2025.
S&P 500 tăng phiên thứ ba liên tiếp nhờ tin tốt từ SpaceX và Tesla, giá dầu chững lại
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Tư (21/10), khi những thông tin tích cực từ SpaceX và Tesla hấp dẫn nhà đầu tư quay trở lại mua cổ phiếu công nghệ...
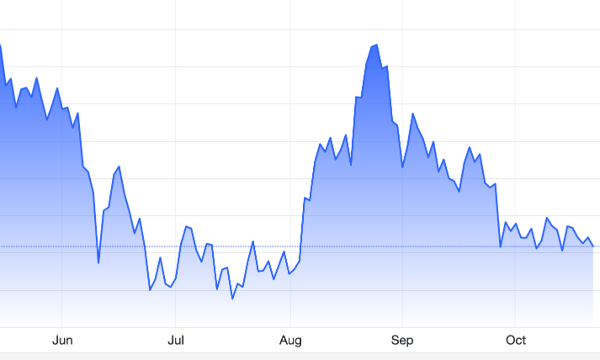
Giá vàng trồi sụt trên ngưỡng 4.100 USD/oz, SPDR Gold Trust bán ròng
Trước cuộc họp tuần tới của Fed, giá các tài sản dường như đang biến động chậm lại, phản ánh tâm lý thận trọng hơn của nhà đầu tư...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







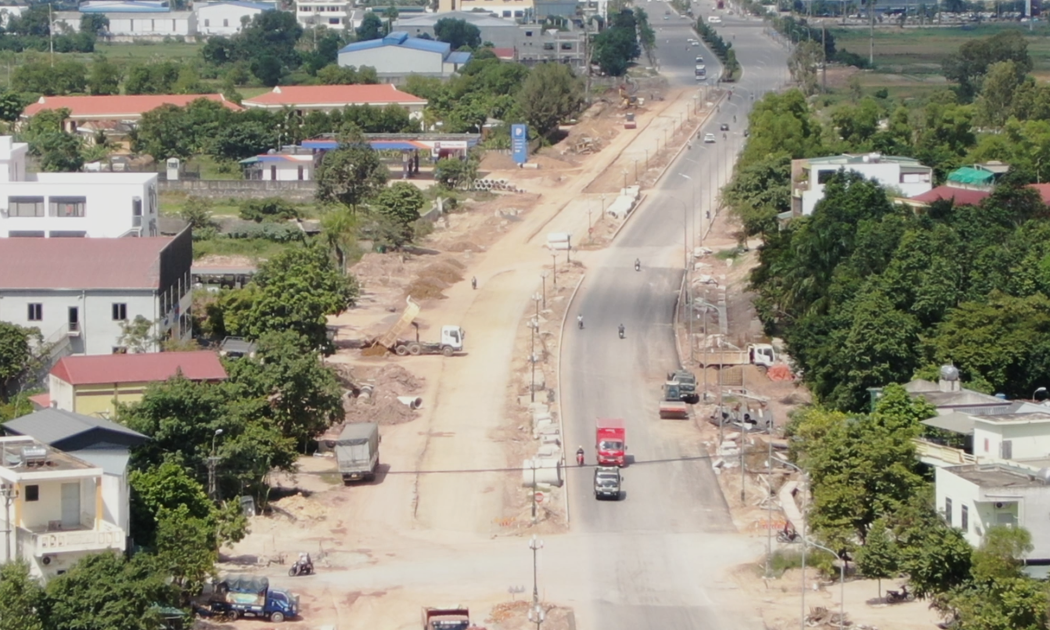
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...