




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất cao, thanh khoản chậm ảnh hưởng tới lợi nhuận doanh nghiệp bất động sản quý 3/2026


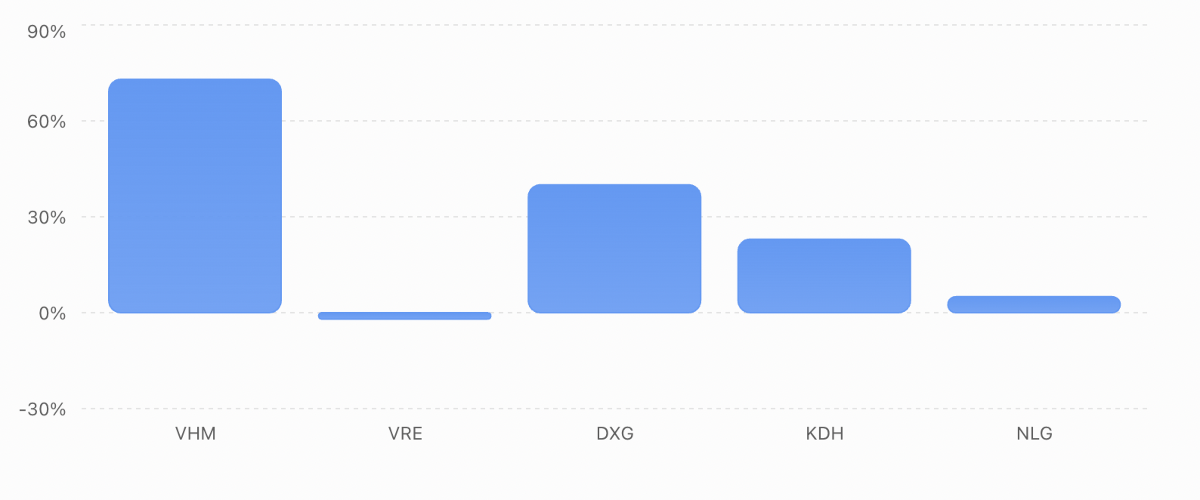
Theo đánh giá của Chứng khoán MBS, trong khi VHM được kỳ vọng ghi nhận mức tăng trưởng đột biến nhờ mở bán các dự án lớn, VRE tiếp tục duy trì đà tăng trưởng lợi nhuận, thì nhiều doanh nghiệp khác như DXG, KDH và NLG chịu áp lực từ thị trường bất động sản suy giảm, lãi suất cao và tiến độ bàn giao.
Sau khi bước vào giai đoạn tăng trưởng mạnh mẽ trong giai đoạn 2024 - 2025, thị trường bất động sản bước vào chu kỳ điều chỉnh kể từ năm 2026 trong bối cảnh mặt bằng lãi suất cao hơn. Lãi suất duy trì ở mức cao tiếp tục gia tăng áp lực tài chính đối với cả người mua nhà và chủ đầu tư, khiến thị trường bước vào giai đoạn thanh khoản suy giảm mạnh so với cùng kỳ.
Cụ thể, theo thống kê của Bộ Xây dựng, số lượng giao dịch bất động sản đạt 26.567 giao dịch đối với chung cư và nhà ở riêng lẻ, giảm 23% so với cùng kỳ; trong khi giao dịch đất nền đạt 73.438 giao dịch, giảm 40% so với cùng kỳ.
Trong bối cảnh giá bán chịu tác động tiêu cực từ sự suy giảm của thị trường, các chủ đầu tư có xu hướng hạn chế mở bán các dự án mới. Trong 9 tháng đầu năm 2026, phần lớn nguồn cung mở bán đến từ chủ đầu tư Vinhomes tại các đại dự án Hạ Long Xanh, Cần Giờ và Hải Vân Bay. Đối với các doanh nghiệp khác, MBS chưa ghi nhận dự án đáng chú ý nào dự kiến mở bán trong vòng 1 - 2 quý tới.
Tỷ lệ hấp thụ giảm mạnh so với cùng kỳ, phần lớn doanh nghiệp tập trung bàn giao các dự án đã mở bán trong giai đoạn trước đó. Do vậy, kết quả kinh doanh của các doanh nghiệp bất động sản có thể suy giảm so với cùng kỳ.
Theo ước tính của MBS, triển vọng lợi nhuận của các doanh nghiệp bất động sản trong quý 3/2026 có sự phân hóa rõ nét. Trong khi VHM được kỳ vọng ghi nhận mức tăng trưởng đột biến nhờ mở bán các dự án lớn, VRE tiếp tục duy trì đà tăng trưởng lợi nhuận, thì nhiều doanh nghiệp khác như DXG, KDH và NLG chịu áp lực từ thị trường bất động sản suy giảm, lãi suất cao và tiến độ bàn giao.
VHM nổi bật với mức tăng trưởng lợi nhuận mạnh nhất. Lợi nhuận ròng quý 3/2026 của VHM được dự báo đạt 17.251 tỷ đồng, tăng 312% so với cùng kỳ. Động lực chính đến từ việc mở bán dự án Global Gate Hạ Long và Sài Gòn Park. Hai dự án này đã đạt gần 20.000 nghìn tỷ đồng doanh số lũy kế từ đầu quý trước, lần lượt chiếm khoảng 15% và 18%. Trong quý 3/2026, VHM được kỳ vọng ghi nhận khoảng 40-50 nghìn tỷ đồng doanh số bán hàng từ hai dự án này.
Bên cạnh đó, Wonder City và Royal Island tiếp tục đóng góp chính vào lợi nhuận từ hợp tác với BCC, với doanh thu dự phóng khoảng 15 nghìn tỷ đồng. Lợi nhuận ròng sau 9 tháng của VHM được kỳ vọng đạt khoảng 65 nghìn tỷ đồng, vượt kế hoạch cả năm.
VRE duy trì tăng trưởng nhưng tốc độ có phần chậm lại. Lợi nhuận ròng quý 3/2026 được dự phóng đạt 1.579 tỷ đồng, tăng 15% so với cùng kỳ nhưng giảm 1,9% so với quý trước. Tăng trưởng lợi nhuận tiếp tục được hỗ trợ bởi hoạt động cho thuê cải thiện, tỷ lệ lấp đầy duy trì ở mức cao và giá thuê bình quân có xu hướng tăng.
Trong khi các trung tâm thương mại mới đi vào vận hành tiếp tục đóng góp vào doanh thu, Vincom Plaza Đan Phượng chính thức khai trương từ cuối tháng 8/2026, bổ sung gần 27.000 m² diện tích sàn kinh doanh vào hệ thống với tỷ lệ lấp đầy trước khai trương đạt 93%. Thu nhập tài chính tiếp tục là yếu tố hỗ trợ đáng kể cho lợi nhuận khi đạt 1.680 tỷ đồng, tăng 29,1% so với cùng kỳ. Với mức lợi nhuận dự phóng trên, lợi nhuận 9 tháng năm 2026 của VRE có thể đạt khoảng 4.794 tỷ đồng, tăng 26,8%.
Ở chiều ngược lại, DXG chịu áp lực lớn từ sự suy giảm của thị trường. Doanh thu quý 3/2026 được dự báo giảm 53% so với cùng kỳ, xuống khoảng 500 tỷ đồng, trong bối cảnh doanh thu môi giới giảm 60% do thị trường ảm đạm và chỉ bàn giao một số ít sản phẩm tại Gem Sky World. Giá bán giảm cũng khiến biên lợi nhuận gộp giảm 8 điểm phần trăm so với cùng kỳ, xuống 47%.
Trong khi đó, chi phí tài chính tăng 50% lên 60 tỷ đồng do lãi suất cao. Lợi nhuận ròng được dự báo đạt 65 tỷ đồng, giảm 29% so với cùng kỳ.
KDH cũng được dự báo ghi nhận lợi nhuận ròng quý 3 giảm 36%, xuống 150 tỷ đồng. Nguyên nhân chủ yếu đến từ thị trường suy giảm, dẫn tới tỷ lệ hấp thụ và bàn giao tại dự án thấp tầng Gladia chậm lại. Tuy nhiên, tính chung cả năm, lợi nhuận ròng của KDH vẫn được dự báo đạt 1.290 tỷ đồng, tăng 23% so với cùng kỳ.
Trong khi đó, NLG là doanh nghiệp có mức suy giảm lợi nhuận quý 3 mạnh nhất trong nhóm được đề cập. Lợi nhuận ròng được dự báo đạt 70 tỷ đồng, giảm 52% so với cùng kỳ. Trong bối cảnh thị trường bất động sản suy giảm và lãi suất cao, lợi nhuận chịu ảnh hưởng bởi việc bàn giao số ít sản phẩm tại Waterpoint (giai đoạn 1) và dự án Central Lake. Dù vậy, lợi nhuận cả năm 2026 vẫn được dự báo đạt 790 tỷ đồng, tăng 5% so với cùng kỳ.
Nhìn chung, bức tranh lợi nhuận quý 3/2026 của nhóm bất động sản cho thấy sự phân hóa rất lớn giữa các doanh nghiệp. VHM là điểm sáng nổi bật nhờ các dự án quy mô lớn và hoạt động mở bán, trong khi VRE duy trì tăng trưởng nhờ khả năng khai thác hệ thống trung tâm thương mại. Ngược lại, DXG, KDH và NLG chịu ảnh hưởng rõ rệt hơn từ sự suy giảm của thị trường, tỷ lệ hấp thụ thấp, tiến độ bàn giao và mặt bằng lãi suất cao.
Bài liên quan


Sáp nhập Tesla và SpaceX: “Canh bạc” 3,6 nghìn tỷ USD của Elon Musk
Ông Elon Musk, người giàu nhất thế giới, đang chuẩn bị cho việc sáp nhập SpaceX và Tesla thành một tập đoàn duy nhất với các lĩnh vực hoạt động gồm tên lửa, vệ tinh, dịch vụ internet, chatbot, mạng xã hội, robot cho đến ô tô...
Khối ngoại mua ròng phiên thứ hai liên tiếp, tập trung gom VIC
Theo số liệu tổng hợp, nhà đầu tư nước ngoài mua ròng 335,1 tỷ đồng; riêng giao dịch khớp lệnh, giá trị mua ròng đạt 413,3 tỷ đồng.
Cổ phiếu blue-chips giữ nhịp tốt, VN-Index tăng vượt 1750 điểm, khối ngoại giải ngân mạnh
Mặc dù cả VIC lẫn VHM có lùi giá một chút trong phiên chiều nay nhưng số lớn blue-chips khác lại phục hồi tích cực. Điều này giúp ổn định mức tăng điểm số, hỗ trợ trạng thái phân hóa lành mạnh ở cổ phiếu.
Lợi suất trái phiếu Pháp cao nhất 24 năm, mối lo bất ổn lan rộng ở eurozone thêm lớn
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...
Cổ phiếu chững đà tăng, trụ tiếp tục kéo điểm mạnh
VN-Index tăng mạnh 1,23% (+21,35 điểm) trong phiên sáng nay nhưng “chất lượng” đã không còn tốt như hôm qua. Độ rộng nghiêng hẳn về phía giảm và nếu không nhờ các trụ còn mạnh, chỉ số đã đỏ.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







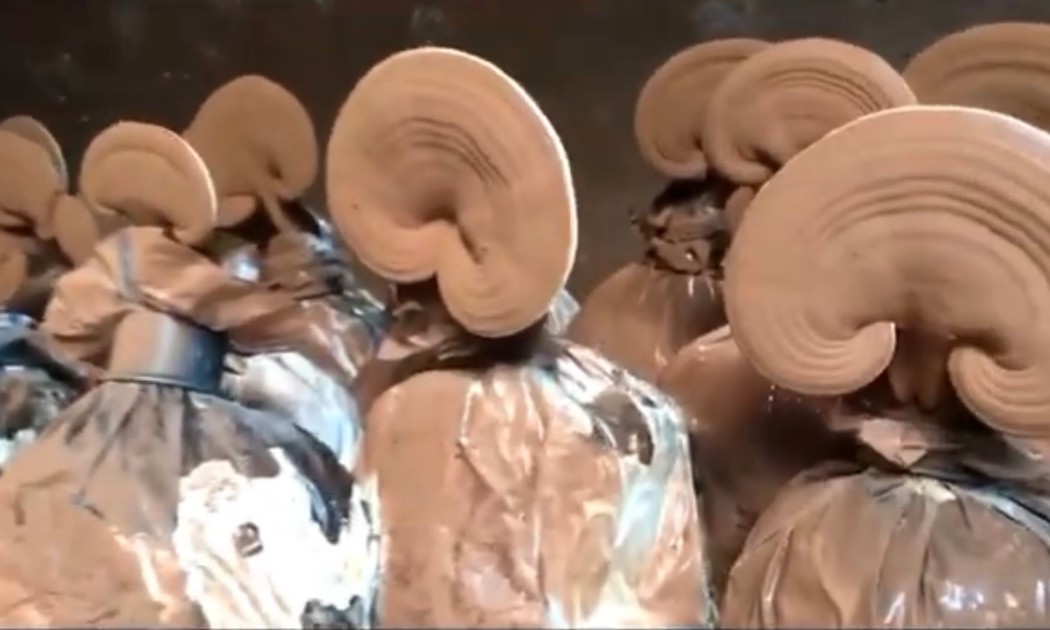
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...