




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường thẻ: Mới nhưng phát triển nhanh


Theo Hội Thẻ ngân hàng Việt Nam, đến cuối năm 2006, trên cả nước đã có khoảng 4 triệu thẻ thanh toán

Như nhận định của các chuyên gia, mặc dù là một hình thức thanh toán hoàn toàn mới mẻ nhưng thanh toán điện tử lại có sức phát triển khá nhanh chóng với nhiều phương thức khác nhau.
Việc ra đời phương thức thanh toán điện tử là nhằm giảm áp lực việc lưu thông tiền mặt trên thị trường. Với phương thức thanh toán điện tử, các giao dịch được giải quyết qua hệ thống ngân hàng thông qua hình thức chuyển khoản qua đó giúp mọi người tiết kiệm được về thời gian, chi phí đi lại.
Trước kia, các dịch vụ ngân hàng chủ yếu được giao dịch trực tiếp tại ngân hàng. Sau khi thẻ ATM ra đời, các hoạt động ngân hàng truyền thống được chuyển hoá dần thành chức năng của thẻ.
Đến nay, số đông người dân sống ở các thành phố lớn đã quen dần với việc sử dụng ATM để cất giữ khoản tiền thu nhập hàng tháng. Với thẻ ATM mọi người đã có thể dễ dàng thực hiện việc rút tiền, gửi tiền cho người khác ngay trên máy ATM.
Bên cạnh đó, một số ngân hàng cũng đã có ý tưởng tạo sự tiện ích thêm chức năng của thẻ đơn cử như ngân hàng Đông Á đã cải tiến chiếc thẻ và hệ thống máy ATM của mình có thể thực hiện nhu cầu gửi tiền vào tài khoản trực tiếp ngay trên máy ATM, không phải đến trực tiếp ngân hàng, ngoài ra còn có thể thực hiện thanh toán tiền điện, tiền nước, cước phí điện thoại tại một số nơi như Tp.HCM và Bình Dương.
Nối tiếp chiếc thẻ rút tiền tự động ATM, một số ngân hàng đã tranh thủ phát hành thẻ thanh toán. Mặc dù người tiêu dùng Việt Nam chưa có thói quen thanh toán qua thẻ nhưng với đà phát triển của nền kinh tế của Việt Nam như hiện nay thì việc ứng dụng hình thức thanh toán điện tử sẽ phổ biến trong tương lai.
Đến nay, đã có một số loại thẻ thanh toán được phát hành như: Ngân hàng Tecchconbank có thẻ thanh toán quốc tế Techcombank Visa, thẻ F@stAccess với chức năng 3 trong 1 là thẻ thanh toán, chuyển tiền từ các tài khoản nhàn rỗi vào tài khoản tiết kiệm và có thể sử dụng vượt hơn số tiền trong tài khoản thanh toán của mình ở một mức độ nhất định
Ngoài ra, còn có thẻ thanh toán quốc tế Sacom Visa Debit (có thể thanh toán trong và ngoài nước) của Sacombank phối hợp với Visa phát hành, thêm 1 loại thẻ thanh toán nữa là Vietcombank SG 24 của ngân hàng Vietcombank hợp tác với công ty truyền thông sáng tạo Việt Nam và ngân hàng ACB cũng đưa ra thẻ thanh toán ACB Ecard...
Thống kê của Ngân hàng Nhà nước cho thấy, đến đầu năm 2007, cả nước có 17 ngân hàng đã triển khai phát hành thẻ tín dụng, thanh toán. Theo thống kê của Hội Thẻ ngân hàng Việt Nam, đến cuối năm 2006, trên cả nước đã có khoảng 4 triệu thẻ, trong đó thẻ nội địa chiếm 3,6 triệu thẻ.
Con số thẻ ATM mới thật sự phát triển mạnh trong vòng 3 năm trở lại đây với số lượng thẻ phát hành gia tăng mạnh. Theo tính toán tăng của các chuyên gia, số lượng thẻ của năm sau gấp 3 lần của năm trước.
Đi cùng với sự phát triển của thị trường thẻ thanh toán là những điểm chấp nhận thẻ. Nếu ở thời điểm khoảng 4 năm về trước, trên cả nước chỉ có vài trăm điểm chấp nhận thẻ thanh toán nhưng hiện nay đã lên đến 14.000 điểm.
Qua khảo sát và đánh giá của Vụ Thương mại điện tử thuộc Bộ Thương mại các điểm chấp nhận thẻ ngày càng được trang bị hệ thống máy móc hiện đại hơn với hơn 80% các điểm chấp nhận thẻ thanh toán sử dụng máy kiểm tra thẻ bằng điện tử thay cho chiếc máy cà thẻ bằng tay trước đây.
Đối với kênh giao dịch tự động, đến nay số lượng máy ATM cũng tăng lên rất nhiều và được lắp đặt ở tất cả các tỉnh thành. Chỉ tính riêng năm 2006, trên cả nước đã được lắp đặt thêm 600 máy ATM. Cả nước hiện có khoảng 2.500 máy ATM.
Các ngân hàng hiện đã triển khai các dịch vụ giao dịch trực tuyến để khách hàng có thể ở ngay tại nhà bằng việc truy cập Internet vào các website của các ngân hàng là có thể theo dõi mức lãi suất tiền gửi, kiểm tra tài khoản, kiểm tra số dư và còn có thể chi trả các chi phí khi mua hàng trực tuyến.
Từ đầu tháng 2/2007, Ngân hàng Đông Á đã thực hiện việc thanh toán trực tuyến cho các khách hàng mua sắm trên siêu thị điện tử Golmart.
Bên cạnh việc thanh toán bằng thẻ, thanh toán trực tuyến đến nay mô hình thanh toán bằng điện thoại di động (mATM) cũng đã được triển khai tại Việt Nam.Vào giữa năm 2006 vừa qua, ngân hàng ACB cùng với Công ty quốc tế Minh Việt và 2 nhà cung cấp mạng di động Mobile và Vinaphone đã hợp tác triển khai mô hình thanh toán bằng di động.
Với mô hình này các khách hàng của ACB sử dụng thuê bao của 2 mạng Mobile và Vinaphone có thể sử dụng điện thoại di động để tra tài khoản, thanh toán tiền mua hàng, rút tiền từ các điểm bán lẻ hay ghi nợ...
Ngoài mô hình mATM, từ tháng 8/2006, siêu thị trực tuyến của công ty thương mại Evina cũng đã áp dụng việc thanh toán bằng tin nhắn điện thoại di động của 2 mạng Vinaphone và Mobile để triển khai dịch vụ thanh hộ cho các doanh nghiệp về chi phí bán hàng trên siêu thị hàng hoá trực tuyến Mbay.com.
Có thể nói rằng phương thức thanh toán điện tử đang dần hình thành ở Việt Nam tuy chưa được phổ biến rộng. Như đánh giá của Vụ Thương mại điện tử thanh toán bằng thẻ mới chỉ chiếm có 2% trong tổng các phương tiện thanh toán.
Hiện nay, hệ thống ATM cũng mới được tập trung tại các thành phố lớn, khu trung tâm thương mại.
Bên cạnh đó, người Việt Nam vẫn còn quen cầm tiền mặt để chi tiêu. Mọi người vẫn chưa quen với việc đem tiền vào cất giữ trong tài khoản ở ngân hàng. Phần lớn người dân khi mang tiền vào ngân hàng “cất” đều có mục đích là của cải để dành. Vì vậy để thanh toán điện tử trở nên thông dụng sẽ phải mất một thời gian dài.

Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
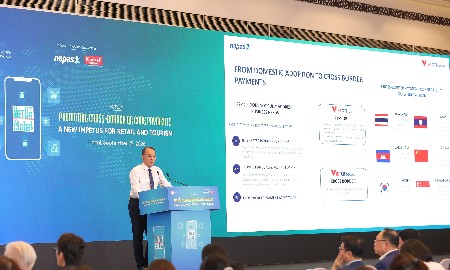
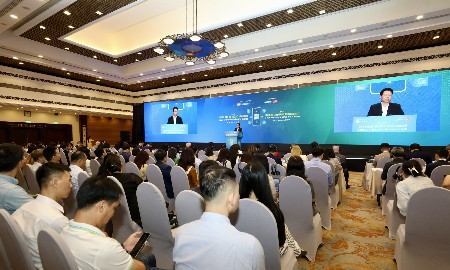
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
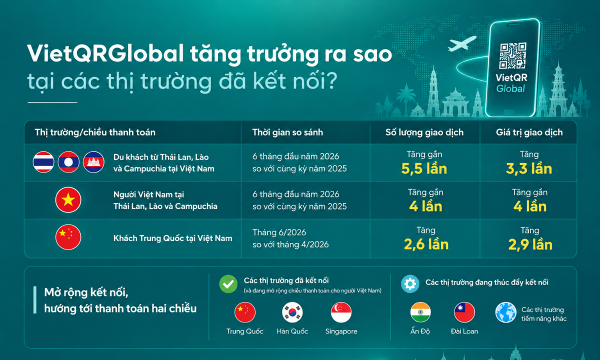
Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
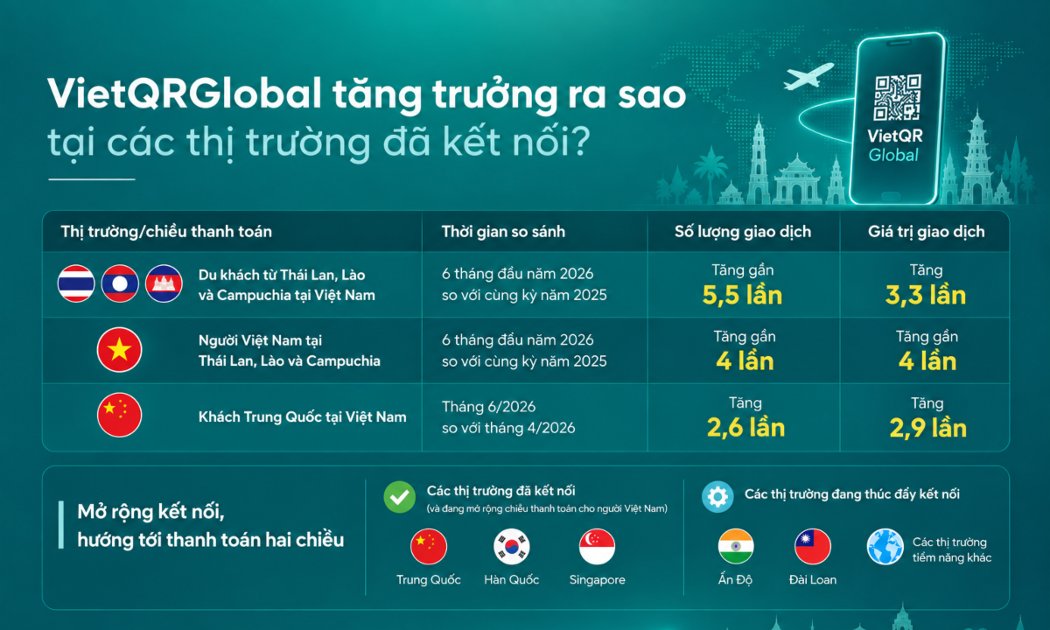
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.
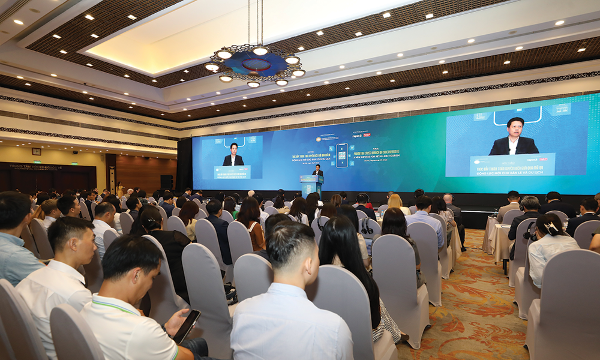
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
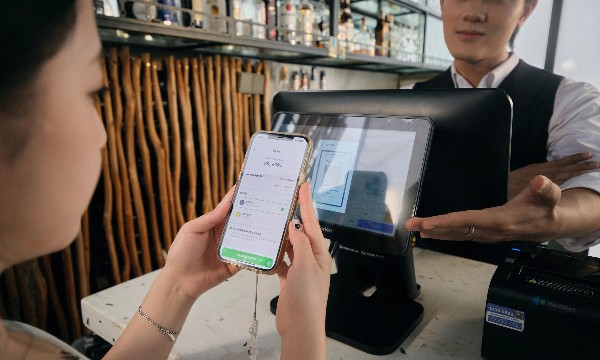
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...
Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...