


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


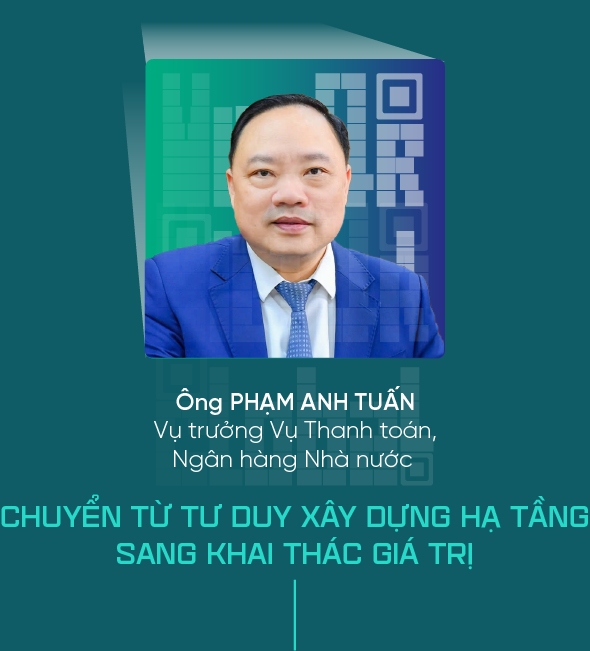
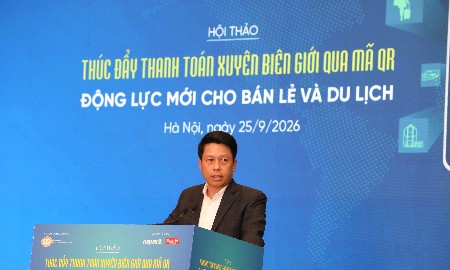
“Trong giai đoạn đầu, số quốc gia được kết nối thanh toán xuyên biên giới là một chỉ số dễ hiểu và cần thiết. Khi mạng lưới ngày càng mở rộng, chúng ta cần thêm một lớp chỉ tiêu phản ánh chất lượng và hiệu quả thực tế.
Ví dụ, có thể quan tâm đến số lượng ngân hàng và tổ chức thanh toán thực sự tham gia; độ phủ của điểm chấp nhận thanh toán; số lượng và giá trị giao dịch; tỷ lệ giao dịch thành công; chi phí và mức độ minh bạch đối với khách hàng; tỷ lệ tra soát, khiếu nại và gian lận.
Quan trọng hơn, trong điều kiện dữ liệu cho phép, chúng ta cần từng bước đánh giá kết nối thanh toán đã hỗ trợ như thế nào đối với các dòng hoạt động kinh tế liên quan như du lịch, bán lẻ và thương mại.
Điều này đòi hỏi sự phối hợp chặt chẽ giữa ngành ngân hàng với các bộ, ngành liên quan, đặc biệt là cơ quan quản lý du lịch và Bộ Công Thương, để cùng xây dựng hệ thống chỉ tiêu, qua đó theo dõi và đánh giá tác động cũng như hiệu quả của thanh toán xuyên biên giới, làm cơ sở đánh giá các đơn vị tham gia các dự án này. Khi đó, câu hỏi quản lý sẽ chuyển từ “chúng ta đã mở thêm được bao nhiêu kết nối” sang “mỗi kết nối đang tạo ra giá trị gì, vướng ở đâu và cần chính sách nào để phát huy hiệu quả”. Đây là sự chuyển đổi từ tư duy xây dựng hạ tầng sang tư duy khai thác giá trị của hạ tầng.
Nếu khái quát định hướng trong thời gian tới, tôi xin gói lại trong ba chuyển dịch.
Một là, từ “kết nối được” sang “sử dụng được”: không chỉ hoàn thành kết nối kỹ thuật mà phải tạo ra trải nghiệm đủ thuận tiện, minh bạch và an toàn để khách hàng thực sự lựa chọn sử dụng.
Hai là, từ “mở rộng mạng lưới” sang “tạo lập hệ sinh thái”: ngân hàng và hạ tầng thanh toán không thể làm việc này đơn lẻ, mà cần sự tham gia của ngành du lịch, bán lẻ, hàng không, vận tải, thương mại điện tử, các nền tảng số, doanh nghiệp và hộ kinh doanh.
Ba là, từ “kết nối thanh toán” sang “kết nối kinh tế”: đích đến cuối cùng không phải là một mã QR được quét thành công. Đích đến là giao dịch kinh tế phía sau mã QR đó được thực hiện thuận tiện hơn, an toàn hơn, với chi phí hợp lý hơn và tạo thêm cơ hội cho người dân, doanh nghiệp”.
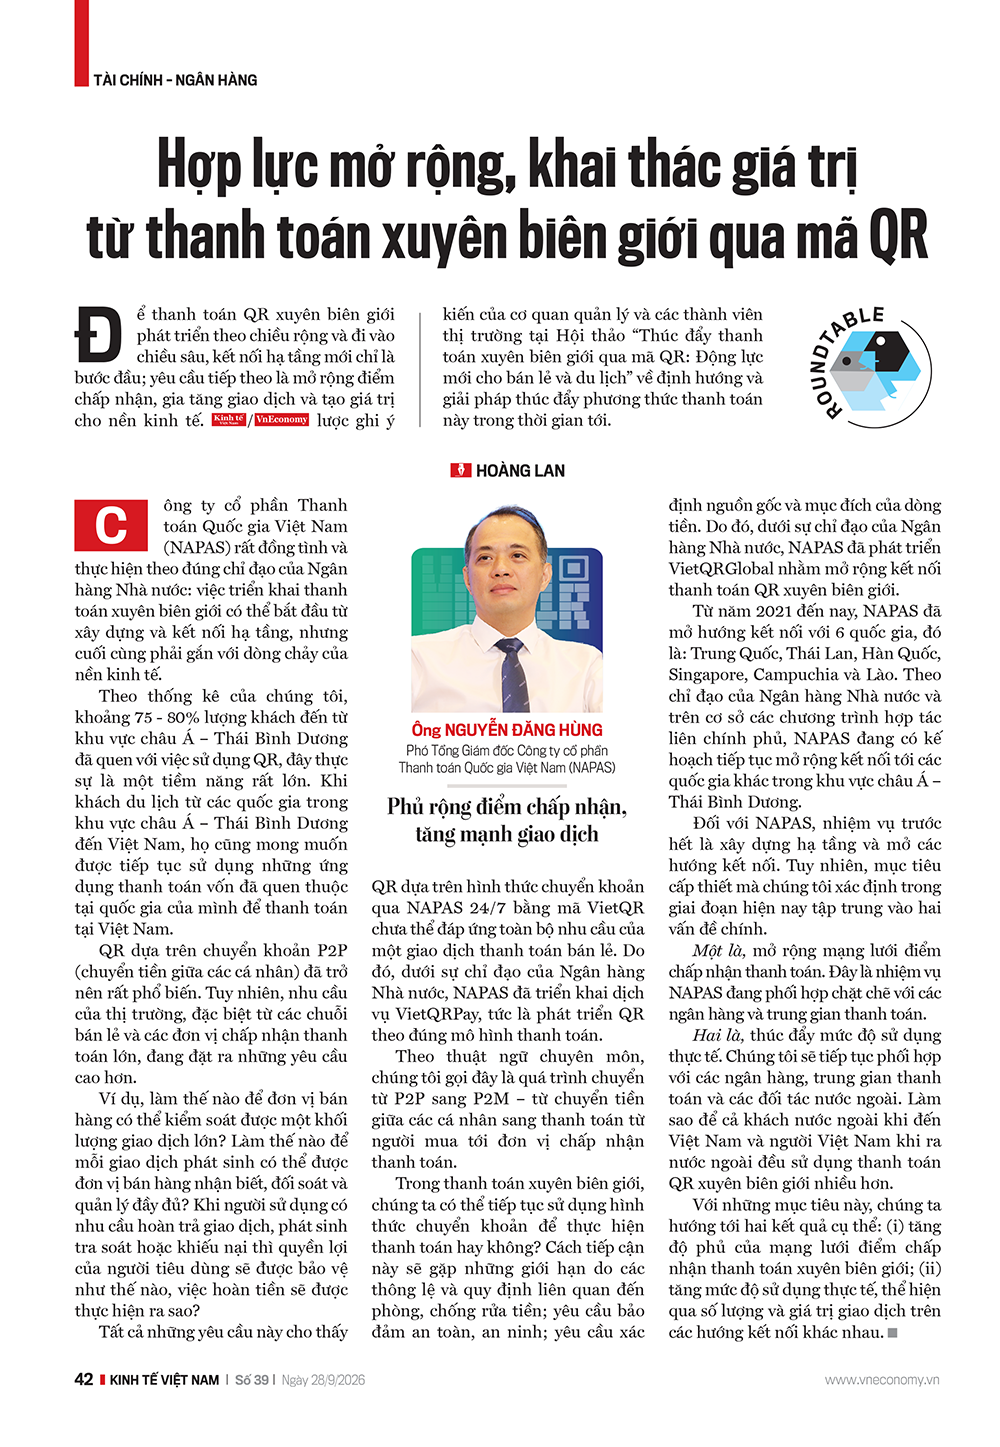
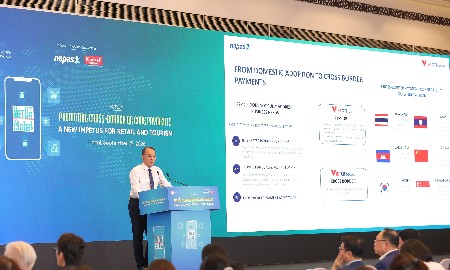
“Công ty cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) rất đồng tình và thực hiện theo đúng chỉ đạo của Ngân hàng Nhà nước: việc triển khai thanh toán xuyên biên giới có thể bắt đầu từ xây dựng và kết nối hạ tầng, nhưng cuối cùng phải gắn với dòng chảy của nền kinh tế.
Theo thống kê của chúng tôi, khoảng 75 - 80% lượng khách đến từ khu vực châu Á – Thái Bình Dương đã quen với việc sử dụng QR, đây thực sự là một tiềm năng rất lớn. Khi khách du lịch từ các quốc gia trong khu vực châu Á – Thái Bình Dương đến Việt Nam, họ cũng mong muốn được tiếp tục sử dụng những ứng dụng thanh toán vốn đã quen thuộc tại quốc gia của mình để thanh toán tại Việt Nam.
QR dựa trên chuyển khoản P2P (chuyển tiền giữa các cá nhân) đã trở nên rất phổ biến. Tuy nhiên, nhu cầu của thị trường, đặc biệt từ các chuỗi bán lẻ và các đơn vị chấp nhận thanh toán lớn, đang đặt ra những yêu cầu cao hơn.
Ví dụ, làm thế nào để đơn vị bán hàng có thể kiểm soát được một khối lượng giao dịch lớn? Làm thế nào để mỗi giao dịch phát sinh có thể được đơn vị bán hàng nhận biết, đối soát và quản lý đầy đủ? Khi người sử dụng có nhu cầu hoàn trả giao dịch, phát sinh tra soát hoặc khiếu nại thì quyền lợi của người tiêu dùng sẽ được bảo vệ như thế nào, việc hoàn tiền sẽ được thực hiện ra sao?
Tất cả những yêu cầu này cho thấy QR dựa trên hình thức chuyển khoản qua NAPAS 24/7 bằng mã VietQR chưa thể đáp ứng toàn bộ nhu cầu của một giao dịch thanh toán bán lẻ. Do đó, dưới sự chỉ đạo của Ngân hàng Nhà nước, NAPAS đã triển khai dịch vụ VietQRPay, tức là phát triển QR theo đúng mô hình thanh toán.
Theo thuật ngữ chuyên môn, chúng tôi gọi đây là quá trình chuyển từ P2P sang P2M – từ chuyển tiền giữa các cá nhân sang thanh toán từ người mua tới đơn vị chấp nhận thanh toán.
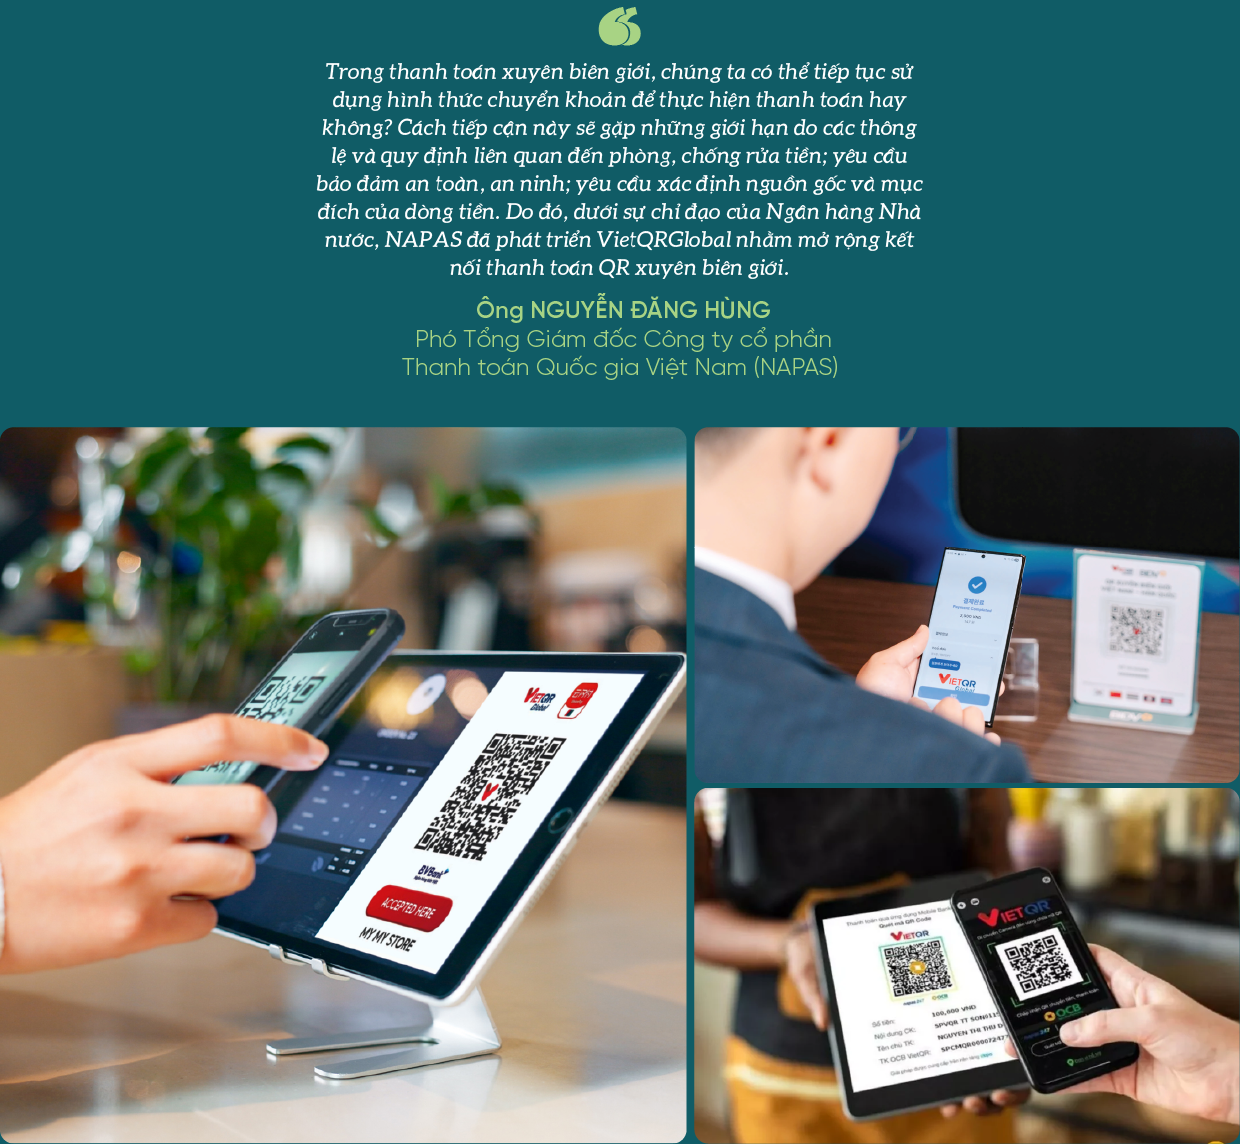
Trong thanh toán xuyên biên giới, chúng ta có thể tiếp tục sử dụng hình thức chuyển khoản để thực hiện thanh toán hay không? Cách tiếp cận này sẽ gặp những giới hạn do các thông lệ và quy định liên quan đến phòng, chống rửa tiền; yêu cầu bảo đảm an toàn, an ninh; yêu cầu xác định nguồn gốc và mục đích của dòng tiền. Do đó, dưới sự chỉ đạo của Ngân hàng Nhà nước, NAPAS đã phát triển VietQRGlobal nhằm mở rộng kết nối thanh toán QR xuyên biên giới.
Từ năm 2021 đến nay, NAPAS đã mở hướng kết nối với 6 quốc gia, đó là: Trung Quốc, Thái Lan, Hàn Quốc, Singapore, Campuchia và Lào. Theo chỉ đạo của Ngân hàng Nhà nước và trên cơ sở các chương trình hợp tác liên chính phủ, NAPAS đang có kế hoạch tiếp tục mở rộng kết nối tới các quốc gia khác trong khu vực châu Á – Thái Bình Dương.
Đối với NAPAS, nhiệm vụ trước hết là xây dựng hạ tầng và mở các hướng kết nối. Tuy nhiên, mục tiêu cấp thiết mà chúng tôi xác định trong giai đoạn hiện nay tập trung vào hai vấn đề chính.
Một là, mở rộng mạng lưới điểm chấp nhận thanh toán. Đây là nhiệm vụ NAPAS đang phối hợp chặt chẽ với các ngân hàng và trung gian thanh toán.
Hai là, thúc đẩy mức độ sử dụng thực tế. Chúng tôi sẽ tiếp tục phối hợp với các ngân hàng, trung gian thanh toán và các đối tác nước ngoài. Làm sao để cả khách nước ngoài khi đến Việt Nam và người Việt Nam khi ra nước ngoài đều sử dụng thanh toán QR xuyên biên giới nhiều hơn.
Với những mục tiêu này, chúng ta hướng tới hai kết quả cụ thể: (i) tăng độ phủ của mạng lưới điểm chấp nhận thanh toán xuyên biên giới; (ii) tăng mức độ sử dụng thực tế, thể hiện qua số lượng và giá trị giao dịch trên các hướng kết nối khác nhau”.
“Đối với bất kỳ phương thức thanh toán nào nói chung hay QR xuyên biên giới nói riêng, trước hết phải đáp ứng được ba yêu cầu: (i) phục vụ người tiêu dùng, giúp họ tiếp cận các điểm mua sắm một cách thuận tiện nhất; (ii) khi thanh toán, người tiêu dùng phải dễ dàng nhận diện và lựa chọn được phương thức thanh toán phù hợp với mình; (iii) chi phí giao dịch phải hợp lý đối với người tiêu dùng. Nếu đáp ứng được ba tiêu chí này, phương thức thanh toán đó mới thực sự phục vụ được đối tượng khách hàng mà chúng ta hướng tới.
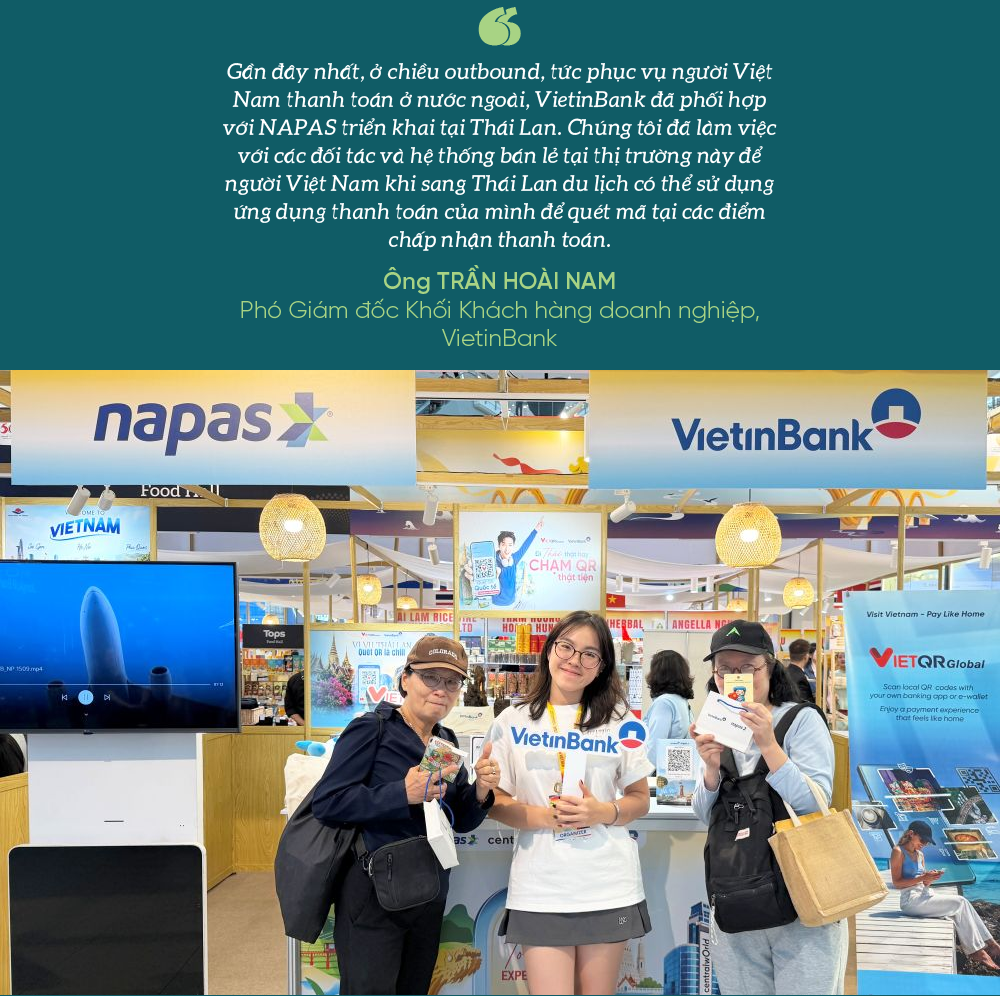
Đối với VietQR Global, với sự cho phép và định hướng của Ngân hàng Nhà nước, Ngân hàng Thương mại cổ phần Công Thương Việt Nam (VietinBank) đã phối hợp với NAPAS triển khai tại các thị trường.
VietinBank có mạng lưới và hệ thống khách hàng rộng khắp. Vì vậy, thời gian qua, chúng tôi đã đẩy mạnh phát triển dịch vụ tại các chuỗi bán lẻ cũng như những trung tâm du lịch lớn như Hà Nội, Đà Nẵng và TP. Hồ Chí Minh. Tại những địa bàn này, chúng tôi lựa chọn các đơn vị chấp nhận thanh toán và hệ thống bán lẻ phù hợp để triển khai dịch vụ.
Đồng thời, VietinBank đang chuẩn bị hạ tầng và nền tảng để có thể tích hợp các kết nối thanh toán QR xuyên biên giới, qua đó giúp khách hàng sử dụng dịch vụ thuận tiện hơn.
Gần đây nhất, ở chiều outbound, tức phục vụ người Việt Nam thanh toán ở nước ngoài, VietinBank đã phối hợp với NAPAS triển khai tại Thái Lan. Chúng tôi đã làm việc với các đối tác và hệ thống bán lẻ tại thị trường này để người Việt Nam khi sang Thái Lan du lịch có thể sử dụng ứng dụng thanh toán của mình để quét mã tại các điểm chấp nhận thanh toán.
Về cách thức mở rộng mạng lưới, VietinBank sẽ tận dụng hệ sinh thái đối tác và khách hàng hiện có để phát triển các điểm chấp nhận thanh toán. Cách tiếp cận này hướng tới mục tiêu làm sao để thanh toán thực sự trở thành một phần của dòng chảy kinh tế.
Khi chúng ta đã chuẩn bị tốt về hạ tầng và có mức chi phí phù hợp, bước tiếp theo là phải đưa dịch vụ vào thực tiễn và tạo ra giao dịch thực tế.
Đó cũng là cách VietinBank đang triển khai bài toán này. Chúng tôi không chỉ thực hiện ở hội sở mà triển khai tới toàn bộ hệ thống chi nhánh. Các chi nhánh sẽ trực tiếp tiếp cận, hỗ trợ các đơn vị chấp nhận thanh toán, qua đó mở rộng mạng lưới và bảo đảm trải nghiệm thuận tiện nhất cho khách hàng khi thực hiện giao dịch”.
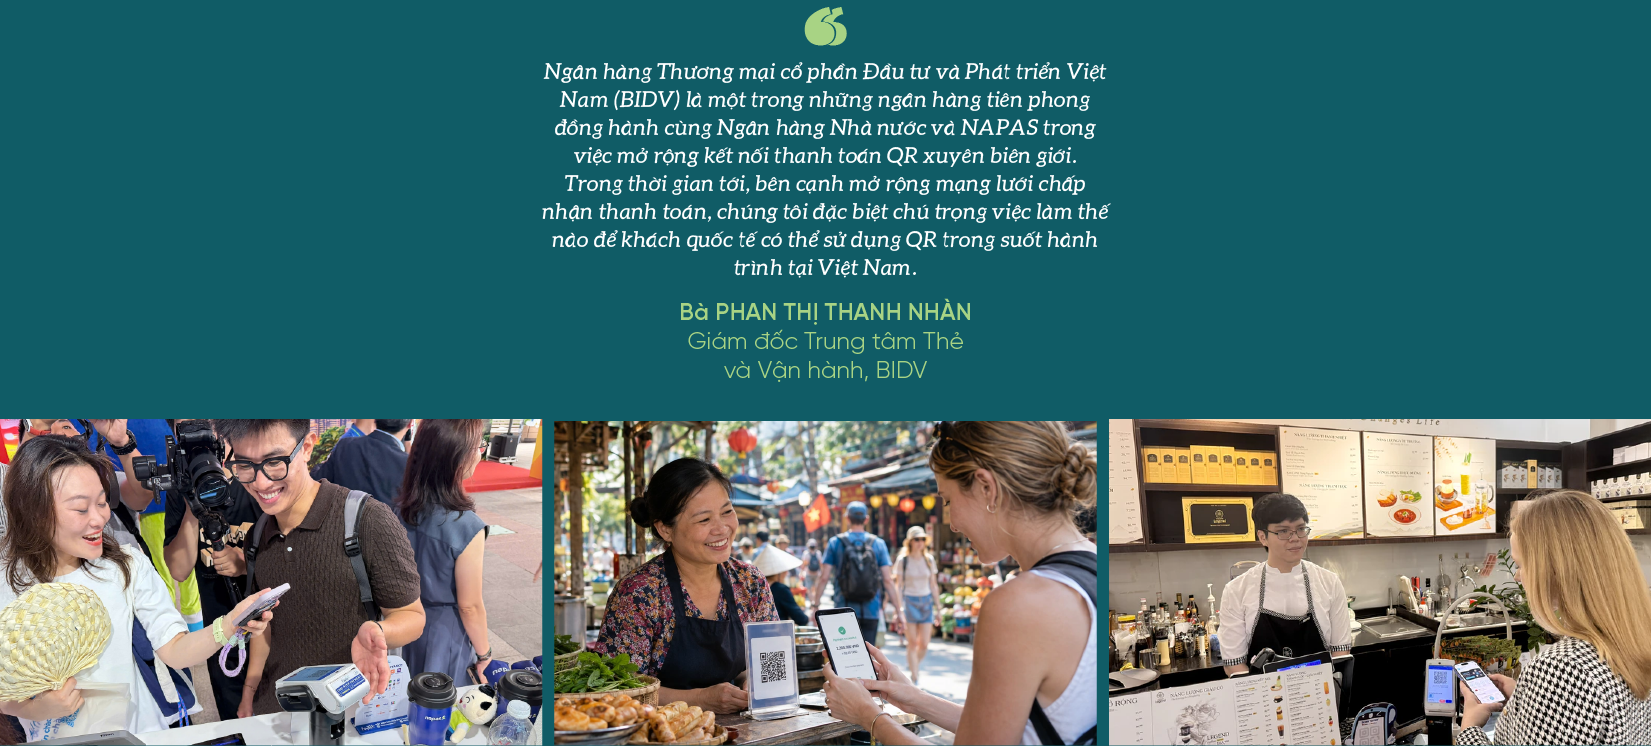
“Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV) là một trong những ngân hàng tiên phong đồng hành cùng Ngân hàng Nhà nước và NAPAS trong việc mở rộng kết nối thanh toán QR xuyên biên giới. Trong thời gian tới, bên cạnh mở rộng mạng lưới chấp nhận thanh toán, chúng tôi đặc biệt chú trọng việc làm thế nào để khách quốc tế có thể sử dụng QR trong suốt hành trình tại Việt Nam. Vì vậy, BIDV đang phát triển mạng lưới chấp nhận thanh toán theo ba lớp.
Lớp thứ nhất, mở rộng kết nối quốc tế. BIDV sẽ phối hợp cùng NAPAS tiếp tục mở rộng kết nối tới những thị trường có lượng khách du lịch đến Việt Nam lớn. Mục tiêu là giúp khách quốc tế khi đến Việt Nam vẫn có thể sử dụng ứng dụng thanh toán quen thuộc của mình để chi tiêu, với trải nghiệm gần giống như khi thanh toán tại quốc gia của họ.
Lớp thứ hai, mở rộng mạng lưới chấp nhận thanh toán theo hành trình của du khách. Quan điểm của BIDV là phát triển mạng lưới phải dựa trên hành trình và hành vi chi tiêu thực tế của khách hàng.
Theo đó, chúng tôi không đặt mục tiêu đơn thuần là phủ điểm chấp nhận thanh toán ở khắp mọi nơi, mà tập trung vào toàn bộ hành trình của du khách: từ lúc đến sân bay, di chuyển, lưu trú, tham quan cho đến mua sắm, ăn uống và sử dụng các dịch vụ khác.
BIDV đang ưu tiên mở rộng mạng lưới tại những địa bàn du lịch lớn, tập trung đông khách quốc tế như Đà Nẵng, Nha Trang, Phú Quốc, Hà Nội và TP. Hồ Chí Minh.
Tuy nhiên, nếu chỉ dựa vào mô hình truyền thống, trong đó ngân hàng trực tiếp phát triển từng đơn vị chấp nhận thanh toán, tốc độ mở rộng và phạm vi tiếp cận sẽ còn hạn chế. Vì vậy, BIDV đang hợp tác và sẵn sàng mở rộng hợp tác với các nền tảng trong lĩnh vực du lịch, lưu trú, đồng thời phối hợp với các trung gian thanh toán để đẩy nhanh tốc độ mở rộng mạng lưới.
Lớp thứ ba, biến điểm chấp nhận thanh toán thành điểm có giao dịch thực tế. Đây là yếu tố BIDV đặc biệt quan tâm. Phát triển đơn vị chấp nhận thanh toán hay gia tăng số lượng điểm chấp nhận thanh toán mới chỉ là điều kiện cần. Điều quan trọng hơn là làm sao để những điểm chấp nhận đó thực sự phát sinh giao dịch và tạo ra giá trị. Bởi nếu chúng ta có rất nhiều điểm chấp nhận thanh toán nhưng không có giao dịch thì mạng lưới đó cũng chưa tạo ra hiệu quả thực tế.
Vì vậy, song song với mở rộng mạng lưới, cần đẩy mạnh truyền thông theo cả hai chiều. Đối với các đối tác và khách du lịch quốc tế, hoạt động truyền thông cần được triển khai ngay từ thị trường sở tại, để khách biết rằng ứng dụng thanh toán của họ đang sử dụng tại quốc gia của mình vẫn có thể được sử dụng khi đến Việt Nam.
Ở chiều ngược lại, tại Việt Nam, các đơn vị chấp nhận thanh toán đã rất quen thuộc với phương thức thanh toán QR. Vấn đề tiếp theo là giúp họ hiểu rằng khi tham gia VietQR Global, họ không chỉ có thêm một phương thức thanh toán mà còn có khả năng tiếp cận thêm khách du lịch quốc tế, tăng doanh thu, tăng doanh số thanh toán và nâng cao trải nghiệm khách hàng.
Tôi cho rằng đây không chỉ là công việc của riêng BIDV, mà cần sự phối hợp của NAPAS, các ngân hàng, trung gian thanh toán và các đối tác trong quá trình phát triển mạng lưới chấp nhận thanh toán xuyên biên giới”.
“Trong những năm qua, Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) đã tích cực phát triển các phương thức thanh toán không dùng tiền mặt. Với khách hàng Agribank, quét mã QR trên ứng dụng Agribank Plus đã trở thành một phương thức quen thuộc khi chuyển khoản, thanh toán hóa đơn, dịch vụ và đáp ứng các nhu cầu chi tiêu hàng ngày một cách nhanh chóng, thuận tiện.
Theo kế hoạch, từ tháng 10/2026, Agribank sẽ triển khai dịch vụ QR xuyên biên giới (VietQRGlobal). Mục tiêu của Agribank là đưa sự thuận tiện đó tiến thêm một bước trong hành trình trải nghiệm của khách hàng: bước qua biên giới nhưng trải nghiệm thanh toán không cần phải bắt đầu lại từ đầu. Hôm nay, họ sử dụng Agribank Plus để chuyển khoản, thanh toán chi tiêu hàng ngày; ngày mai, khi ra nước ngoài lao động, học tập, du lịch, vẫn chiếc điện thoại ấy, vẫn ứng dụng quen thuộc ấy, phạm vi giao dịch đã mở rộng ra toàn cầu.
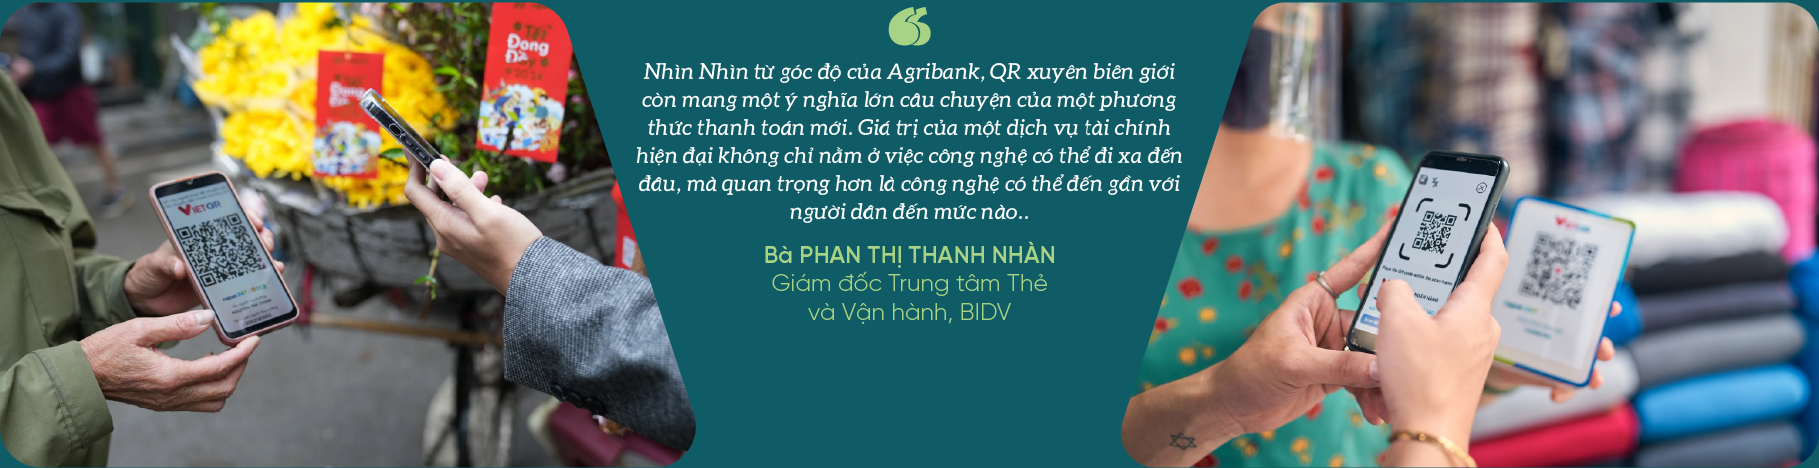
Nhìn từ góc độ của Agribank, QR xuyên biên giới còn mang một ý nghĩa lớn câu chuyện của một phương thức thanh toán mới. Giá trị của một dịch vụ tài chính hiện đại không chỉ nằm ở việc công nghệ có thể đi xa đến đâu, mà quan trọng hơn là công nghệ có thể đến gần với người dân đến mức nào.
Nói cách khác, giá trị của VietQRGlobal không chỉ được đo bằng số quốc gia kết nối, mà quan trọng hơn là số người dân có thể thực sự tiếp cận và sử dụng những tiện ích đó.
Điều này đặc biệt có ý nghĩa đối với Agribank, bởi chúng tôi đang phục vụ một lượng lớn khách hàng ở khu vực nông nghiệp, nông thôn. Khi triển khai dịch vụ này, điều chúng tôi mong muốn không đơn thuần là đưa một phương thức thanh toán quốc tế về nông thôn, mà là đưa thêm cơ hội đến với người dân - để hộ nông dân, người lao động hay khách hàng ở vùng sâu, vùng xa có thể từng bước tiếp cận các tiện ích thanh toán gắn với thương mại số và giao dịch xuyên biên giới ngay trên ứng dụng quen thuộc của mình.
Bên cạnh lợi ích cho khách hàng cá nhân, VietQRGlobal còn mở ra một chiều kết nối ngược lại mà Agribank rất kỳ vọng: giúp các hộ kinh doanh, cơ sở sản xuất, điểm du lịch và làng nghề ở khu vực nông thôn đón nhận dòng thanh toán từ khách quốc tế. Khi đó, mỗi mã QR không chỉ đơn thuần là một điểm thanh toán, mà trở thành một điểm kết nối kinh tế địa phương với thương mại quốc tế. Đó chính là một trong những giá trị rất thiết thực để hỗ trợ tiêu thụ nông sản, phát triển du lịch khu vực nông thôn.
Agribank mong muốn không chỉ đưa người dân địa phương đến gần hơn với thị trường toàn cầu, mà còn đưa khách hàng toàn cầu đến gần hơn với sản phẩm và dịch vụ của địa phương, góp phần thúc đẩy tài chính toàn diện quốc gia.
Đó cũng là một phần quan trọng trong định hướng Agribank tiếp tục đồng hành cùng “tam nông” trong kỷ nguyên số”.
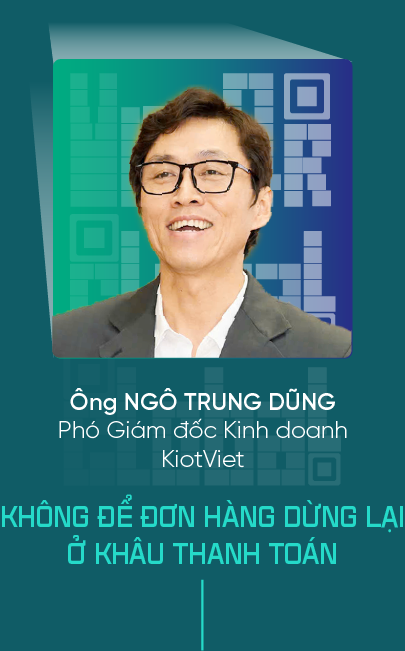
“Dưới góc nhìn của KiotViet, thanh toán là bước cuối cùng để hoàn tất một giao dịch, một đơn hàng. Khi du khách đã bước vào cửa hàng, chọn được sản phẩm và quyết định mua, nhưng không có một phương thức thanh toán thuận tiện thì đơn hàng đó chưa chắc đã thành công.
Vì vậy, điều chúng tôi quan tâm không chỉ là thị trường có thêm một mã QR hay một giải pháp thanh toán mới. Quan trọng hơn là mã QR đó có giúp bán được hàng hay không, thu đúng tiền hay không và quản lý được giao dịch bán hàng đó hay không. Điều này đặc biệt có ý nghĩa đối với cộng đồng kinh doanh truyền thống.
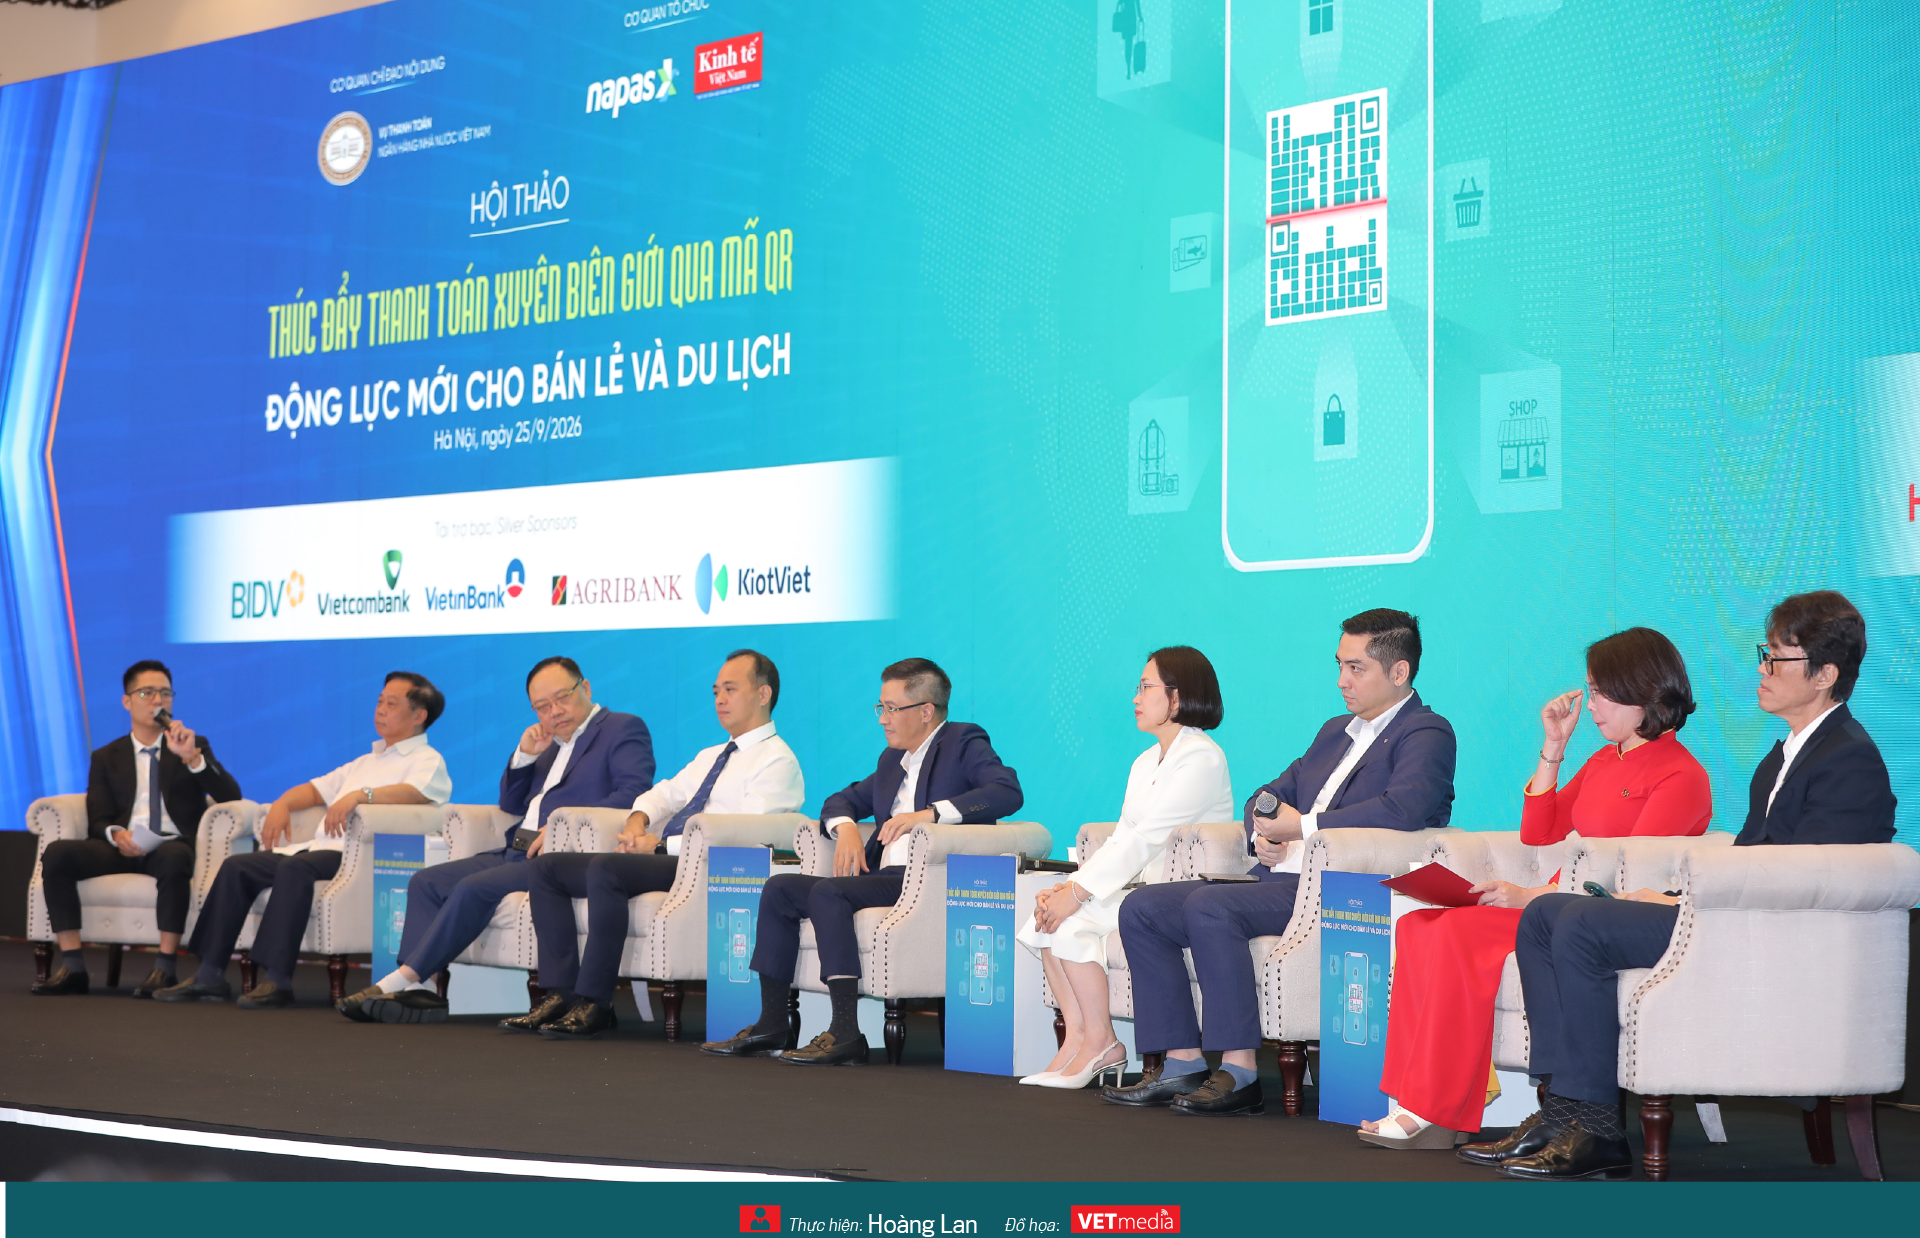
Như các diễn giả và đại biểu đã trao đổi tại hội thảo, những phương thức thanh toán quốc tế phổ biến hiện nay như thẻ hay các cổng thanh toán thường thuận lợi hơn khi triển khai tại các doanh nghiệp lớn, chuỗi cửa hàng hoặc trong các giao dịch thương mại điện tử.
Trong khi đó, với các hộ kinh doanh, cửa hàng đặc sản địa phương hay một cửa hàng tại khu phố ẩm thực, họ có thể gặp những rào cản liên quan đến thiết bị chấp nhận thanh toán, chi phí triển khai cũng như hệ thống vận hành.
Vụ Thanh toán đã đề cập đến tỷ lệ các điểm chấp nhận thanh toán tại Việt Nam đã triển khai thanh toán QR xuyên biên giới còn khá thấp. Theo tôi, một trong những phân khúc còn gặp nhiều rào cản chính là nhóm hộ kinh doanh nhỏ lẻ.
Trong bối cảnh đó, VietQRGlobal mang tới một phương thức thanh toán gần gũi và thuận tiện hơn. Du khách quốc tế có thể quét mã và thanh toán bằng ứng dụng ngân hàng hoặc ví điện tử quen thuộc của họ. Người bán có thể nhận thanh toán ngay tại quầy mà không phải đầu tư một hạ tầng quá phức tạp.
Tuy nhiên, chúng tôi cho rằng để thực sự tận dụng được cơ hội bán hàng này thì hoạt động thanh toán phải được gắn với hoạt động quản lý bán hàng. Khi đó, từng giao dịch thanh toán sẽ được gắn với một đơn hàng cụ thể. Khách hàng không phải tự nhập số tiền. Người bán cũng không cần kiểm tra giao dịch bằng mắt. Hệ thống bán hàng có thể tự động cập nhật trạng thái thanh toán và đến cuối ngày, việc đối soát cũng thuận tiện hơn.
Hiện nay, hệ thống khách hàng của KiotViet trải rộng trên nhiều ngành nghề, từ bán lẻ, nhà hàng, dịch vụ ăn uống đến dịch vụ lưu trú. Từ thực tế đó, chúng tôi cho rằng VietQRGlobal có thể mang lại ba giá trị đáng chú ý cho các nhà bán hàng.
Thứ nhất, giúp nhà bán hàng tận dụng cơ hội kinh doanh từ nhóm khách quốc tế.
Thứ hai, hạn chế việc bỏ lỡ đơn hàng chỉ vì khách không có tiền mặt hoặc không có phương thức thanh toán thuận tiện.
Thứ ba, đồng bộ giữa hệ thống bán hàng và hệ thống thanh toán, giúp việc ghi nhận giao dịch, quản lý đơn hàng và đối soát trở nên thuận tiện hơn.
Theo chúng tôi, một phương thức thanh toán mới phải giúp điểm bán tạo ra thêm cơ hội kinh doanh từ khách du lịch quốc tế. Khi có thật nhiều điểm bán cùng tham gia, chúng ta sẽ hình thành một cộng đồng chấp nhận thanh toán đủ rộng, đó mới là giá trị mà KiotViet cho rằng VietQRGlobal có thể mang lại trong thời gian tới”.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 39-2026 phát hành ngày 28/09/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-39-2026.html
Bài liên quan
Đọc bài theo từ khoá


Tổng giám đốc Laurent Mouric: "Classic Fine Foods định hình chuẩn mực F&B cao cấp và giải bài toán vận hành cho các khách sạn, resort hàng đầu"
Năm 2026 đánh dấu bước chuyển mình mang tính bước ngoặt của ngành du lịch và nghỉ dưỡng cao cấp tại Việt Nam.
Định hình lợi thế cạnh tranh cho du lịch wellness Việt Nam
Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…
Chuyển đổi ngành chăn nuôi: Từ truyền thống sang thông minh, bền vững
Ngành chăn nuôi Việt Nam đang đứng trước yêu cầu phải chuyển đổi mạnh mẽ để thích ứng với những biến động của thị trường toàn cầu, biến đổi khí hậu và các tiêu chuẩn ngày càng khắt khe về môi trường, truy xuất nguồn gốc và phúc lợi động vật.
Chính sách cạnh tranh linh hoạt: Chìa khóa để Việt Nam thu hút FDI công nghệ
Trong cuộc trao đổi với Tạp chí Kinh tế Việt Nam / VnEconomy, GS.Christopher S. Yoo, Trường Luật Carey thuộc Đại học Pennsylvania (Penn Carey Law), cho rằng Việt Nam đang đối mặt với nhiều thách thức, nhưng là những “thách thức tốt”, bởi chúng xuất phát từ một nền kinh tế đang phát triển nhanh và có nhiều cơ hội.
AI trở thành “cửa ngõ” mới để hacker tấn công doanh nghiệp
Không chỉ được sử dụng để gia tăng tốc độ và quy mô tấn công, trí tuệ nhân tạo (AI) đang trở thành mục tiêu mới của tội phạm mạng, với chatbot và các hệ thống AI được doanh nghiệp tích hợp có thể trở thành “cửa ngõ” để hacker tiếp cận hệ thống phía sau. Trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, ông Ngô Tấn Vũ Khanh, Giám đốc Quốc gia Kaspersky tại Việt Nam, cho rằng cuộc chiến an ninh mạng đang bước sang giai đoạn mới, khi AI vừa là công cụ tấn công, công cụ phòng thủ và đồng thời là mục tiêu bị tấn công.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






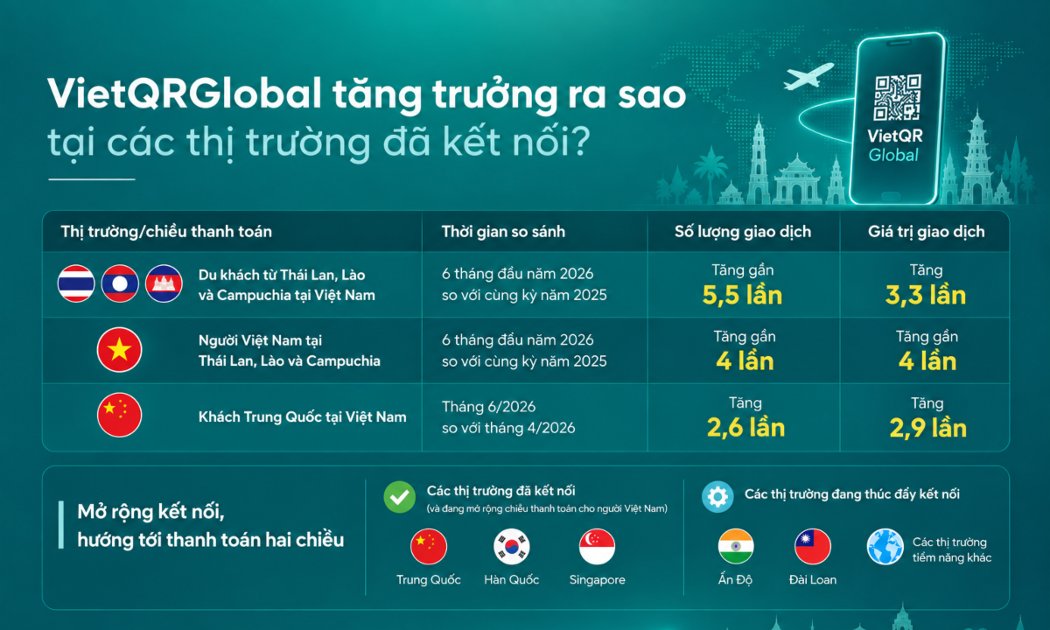
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...