




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trái phiếu châu Âu mất giá vì triển vọng chi tiêu quốc phòng tăng mạnh


Đặt cược của giới đầu tư rằng chi tiêu quốc phòng của châu Âu sẽ phải tăng đã trở thành chất xúc tác mới khiến giá trái phiếu chính phủ trong khu vực giảm hơn nữa...
Kế hoạch của châu Âu về tăng chi tiêu quốc phòng đang khiến lãi suất đi vay dài hạn của các quốc gia trong khu vực này tăng mạnh, vì làm gia tăng kỳ vọng của các nhà đầu tư rằng các chính phủ ở châu Âu sẽ phải phát hành trái phiếu nhiều hơn để vay nợ.
Lãi suất đi vay dài hạn của các nền kinh tế lớn như Đức và Anh vốn dĩ đã tăng trong những tháng gần đây, một phần do kỳ vọng lượng phát hành trái phiếu sẽ lớn hơn. Đặt cược của giới đầu tư rằng chi tiêu quốc phòng của châu Âu sẽ phải tăng đã trở thành chất xúc tác mới khiến giá trái phiếu chính phủ trong khu vực giảm hơn nữa, đẩy lợi suất trái phiếu lên mức cao hơn. Cơ sở của sự đặt cược này - theo tờ báo Financial Times, là việc Tổng thống Mỹ Donald Trump đang tìm cách nhanh chóng chấm dứt cuộc chiến tranh ở Ukraine và cảnh báo châu Âu đang chi quá ít cho quốc phòng.
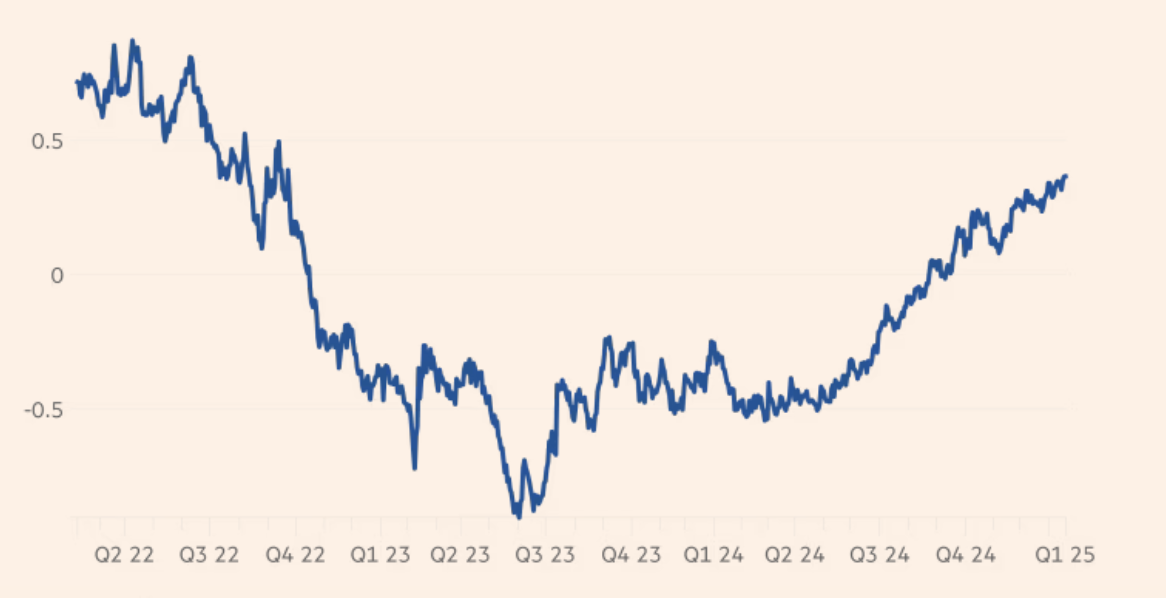
Trong tháng 2 này, đường cong lợi suất trái phiếu chính phủ châu Âu đã đạt tới trạng thái dốc nhất trong vòng 2 năm trở lại đây, do lợi suất của trái phiếu kỳ hạn dài hơn tăng nhanh hơn so với trái phiếu kỳ hạn ngắn - một chỉ báo về kỳ vọng nguồn cung trái phiếu kỳ hạn dài sẽ gia tăng.
“Thâm hụt ngân sách sẽ lớn hơn trong thời gian tới, vì nhu cầu chi tiêu cho quốc phòng sẽ đi lên”, Giám đốc đầu tư (CIO) mảng trái phiếu của công ty RBC BlueBay Asset Management, ông Mar Dowding, nhận định.
Theo ông Dowing, nguyên nhân này cùng với rủi ro lạm phát tăng và “phần bù bất định” liên quan tới các chính sách của chính quyền mới ở Mỹ là những động lực đẩy lãi suất đi vay dài hạn của các chính phủ ở châu Âu tăng lên.
RBC BlueBay đã đặt cược vào sự gia tăng độ dốc của các đường cong trái phiếu chính phủ ở châu Âu và Mỹ trong năm nay, và đây cũng đang là một đặt cược phổ biến của các công ty quản lý tài sản khác.
Lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm đã tăng lên mức 2,5%, từ mức chỉ hơn 2% vào đầu tháng 12 năm ngoái. Chênh lệch lợi suất của trái phiếu chính phủ Đức kỳ hạn 10 năm so với kỳ hạn 2 năm đã tăng lên gần 0,4 điểm phần trăm, khoảng cách lớn nhất kể từ cuối năm 2022. Những dự báo về sự gia tăng chi tiêu quốc phòng còn diễn ra song song với đồn đoán trên thị trường rằng Đức sẽ cải tổ quy định “phanh nợ” trong Hiến pháp và tăng vay nợ để tung ra một gói kích cầu bằng chính sách tài khóa sau cuộc bầu cử diễn ra vào ngày Chủ nhật tới.
“Đức đang có thâm hụt tài khóa ở mức thấp, nhưng nước này đang đối mặt với rủi ro lợi suất trái phiếu chính phủ tăng ở các kỳ hạn dài, bởi kỳ vọng về việc tăng chi tiêu quốc phòng và khả năng xóa bỏ phanh nợ đặt ra khả năng mức vay nợ tăng lên và thâm hụt ngân sách chính phủ lớn hơn”, nhà quản lý quỹ mitch Reznick của công ty Federated Hermes nhận xét.
Chiến lược gia lãi suất Pooja Kumra của công ty TD Securities nhận định việc lợi suất trái phiếu chính phủ châu Âu kỳ hạn dài tăng lên “chủ yếu phản ánh khả năng Liên minh châu Âu (EU) sẽ phải công bố một chương trình chi tiêu lớn để đáp ứng các cam kết của họ về quốc phòng”.
Cổ phiếu của các tập đoàn quốc phòng châu Âu đã tăng giá mạnh trong tuần này, khi nhà đầu tư bắt đầu kỳ vọng về việc các nước trong khu vực sẽ phải tăng chi tiêu quân sự. Tuy nhiên, hiện chưa rõ mức chi tiêu thêm sẽ là bao nhiêu và nguồn ngân sách để chi trả là từ đâu.
Tuần trước, EU cho biết sẽ tạm thời nới lỏng các quy tắc về tài khóa để cho phép các quốc gia thành viên chi tiêu nhiều hơn cho quốc phòng. Nước Anh đã cam kết mở ra một “lối đi” để tăng chi tiêu quốc phòng từ mức tương đương 2,3% tổng sản phẩm trong nước (GDP) lên 2,5% GDP. Tuy nhiên, nếu Anh vội vã nới lỏng các nguyên tắc tài khóa mà nước này mới chỉ thiết lập vào tháng 10 năm ngoái có thể nhận được sự đánh giá không cao của nhà đầu tư.
“Đó sẽ là một nguồn áp lực làm gia tăng tỷ lệ nợ so với GDP”, ông Frank Gill - trưởng bộ phận về nợ công châu Âu của công ty đánh giá tín nhiệm S&P - phát biểu. Ông cho rằng EU cần đến “một sáng kiến tài chính nhanh chóng để cho thấy họ nghiêm túc về tăng chi tiêu quốc phòng ở cấp độ châu lục”.
Một số dạng phát hành nợ chung của các chính phủ châu Âu, có thể bao gồm sự tham gia của cả Anh và Na Uy, là một trong những lựa chọn mà giới chức EU đang cân nhắc.

Trung Quốc có thể "giải cứu" thị trường dầu diesel, nhưng chưa chắc sẽ hành động
Trung Quốc có thể tăng xuất khẩu dầu diesel để hạ nhiệt giá toàn cầu và giúp Mỹ tránh phải cấm xuất khẩu nhiên liệu này. Tuy nhiên, việc ưu tiên bảo đảm nguồn cung trong nước khiến khả năng Trung Quốc tăng mạnh xuất khẩu không cao…
Sự bùng nổ của thị trường chứng khoán toàn cầu trong 15 năm qua
Trong giai đoạn 2011-2025, thứ hạng và tỷ trọng vốn hóa của các thị trường chứng khoán toàn cầu thay đổi đáng kể. Mỹ nới rộng vị thế dẫn đầu nhờ sự phát triển của các tập đoàn công nghệ…
Mối lo về nợ công của Pháp ngày càng lớn
Tình trạng nợ nần chồng chất này của Paris được dự báo sẽ tiếp tục gia tăng trong thời gian tới, khi triển vọng kinh tế xấu đi và lãi suất đi vay tăng cao hơn...
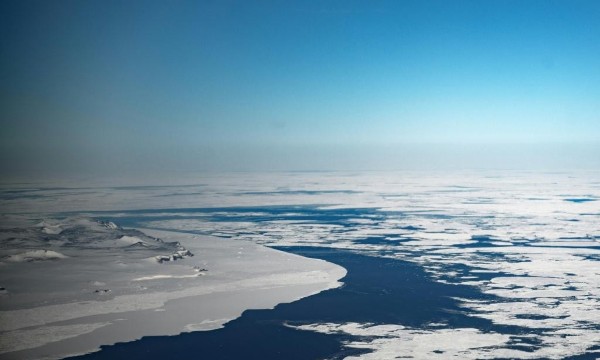
Băng tan đang tái định hình các đại dương vùng cực
Băng biển Bắc Cực đang thu hẹp nhanh chóng, nhiệt độ đại dương tăng mạnh và môi trường sống của nhiều loài sinh vật bị suy giảm. Những biến đổi tại hai cực Trái đất không chỉ là vấn đề môi trường mà còn làm gia tăng rủi ro đối với hạ tầng ven biển và các cộng đồng phụ thuộc vào đại dương…
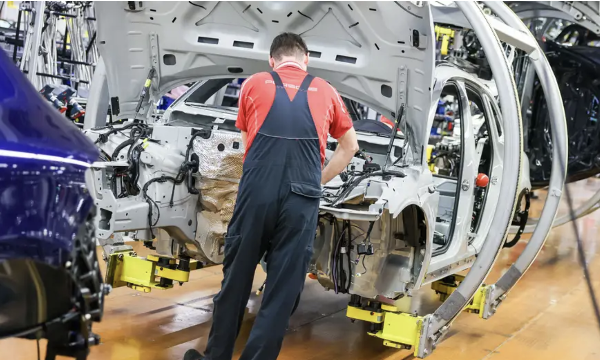
Rủi ro thiếu chip và vật liệu quan trọng đe dọa ngành công nghiệp ô tô châu Âu
Ngành công nghiệp ô tô châu Âu đang đối mặt với rủi ro lớn nhất là sự phụ thuộc vào một số ít quốc gia để có nguồn cung chip và các vật liệu thiết yếu...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







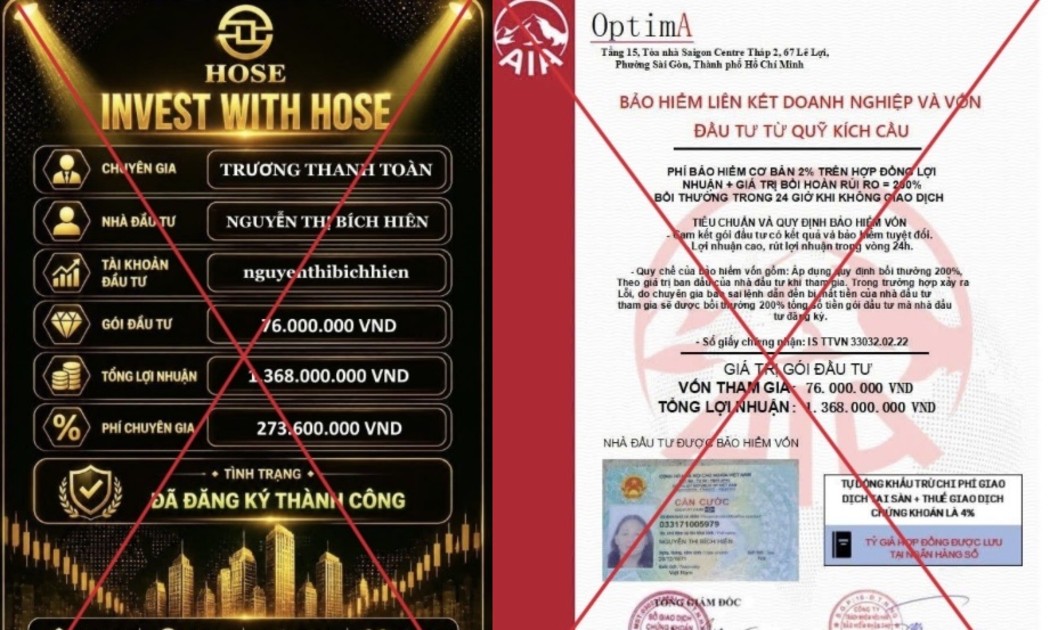
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...