


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Trúng thưởng” trên 10 triệu đồng tại casino phải đóng thuế


Tổ chức trả thưởng, casino có trách nhiệm khấu trừ thuế thu nhập cá nhân của người trúng thưởng
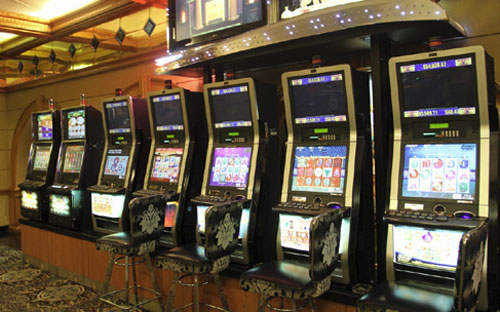
Bộ Tài chính vừa công bố dự thảo nghị định hướng dẫn Luật Thuế thu nhập cá nhân sửa đổi.
Đáng lưu ý trong văn bản này là những nội dung liên quan đến thuế thu nhập cá nhân đối với chuyển nhượng bất động sản và chuyển nhượng chứng khoán. Trước nhiều tranh cãi về cách tính thuế thu nhập cá nhân đối với chuyển nhượng bất động sản liên quan đến công trình xây dựng hình thành trong tương lai, nội dung này đã được bổ sung trong dự thảo lần này. Bên cạnh đó, dự thảo nghị định cũng bổ sung quy định về thu nhập từ trúng thưởng.
“Nhà chuyển nhượng duy nhất” chỉ sử dụng để ở
Cá nhân vẫn được miễn thuế đối với chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp người chuyển nhượng chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam.
Dự thảo nêu rõ người chuyển nhượng có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam theo quy định tại khoản này là người chỉ có quyền sở hữu một nhà ở hoặc có quyền sử dụng một thửa đất (bao gồm cả trường hợp có nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó) tại thời điểm chuyển nhượng.
Nhà ở theo quy định tại khoản này là nhà chỉ sử dụng để ở. Việc xác định nhà ở, đất ở căn cứ vào giấy tờ chứng minh quyền sử dụng đất, quyền sở hữu nhà ở và công trình gắn liền với đất và thực tế đang quản lý, sử dụng nhà ở, đất ở.
Thu nhập tính thuế chuyển nhượng bất động sản được xác định bằng giá chuyển nhượng trừ giá vốn và các chi phí hợp lý liên quan. Trường hợp hợp đồng không ghi giá chuyển nhượng hoặc giá chuyển nhượng ghi trên hợp đồng thấp hơn giá do UBND cấp tỉnh quy định thì giá chuyển nhượng được xác định căn cứ theo bảng giá đất của do UBND cấp tỉnh quy định tại thời điểm chuyển nhượng.
Bên cạnh đó, phần giá trị nhà, kết cấu hạ tầng và công trình kiến trúc gắn liền với đất được xác định căn cứ vào quy định của Bộ Xây dựng về phân loại nhà; tiêu chuẩn, định mức xây dựng cơ bản; giá trị còn lại thực tế của công trình trên đất.
Đối với công trình xây dựng hình thành trong tương lai thì được xác định căn cứ vào tỷ lệ góp vốn trên tổng giá trị hợp đồng nhân với giá tính lệ phí trước bạ công trình xây dựng do UBND cấp tỉnh quy định. Trường hợp UBND cấp tỉnh chưa có quy định về đơn giá thì áp dụng theo suất vốn đầu tư xây dựng công trình do Bộ Xây dựng công bố, đang áp dụng tại thời điểm chuyển nhượng.
Bỏ lựa chọn thuế suất chuyển nhượng chứng khoán
Về thu nhập từ chuyển nhượng vốn, thuế suất đối với thu nhập từ chuyển nhượng vốn góp là 20% trên thu nhập tính thuế của mỗi lần chuyển nhượng.
Đối với chuyển nhượng chứng khoán, theo nội dung dự thảo, thuế suất đối với thu nhập từ chuyển nhượng chứng khoán là 20% trên thu nhập tính thuế cả năm áp dụng đối với trường hợp đối tượng nộp thuế có chứng từ, xác định được thu nhập tính thuế quy định. Đối với các trường hợp khác ngoài trường hợp trên, áp dụng thuế suất 0,1% trên giá chuyển nhượng chứng khoán từng lần.
Bên cạnh đó, dự thảo nghị định cũng bổ sung quy định về thu nhập từ trúng thưởng. Cụ thể, thu nhập tính thuế từ trúng thưởng trong casino, trò chơi điện tử có thưởng là phần giá trị trúng thưởng vượt trên 10 triệu đồng mà đối tượng nộp thuế nhận được theo từng lần trúng thưởng.
Thời điểm xác định thu nhập tính thuế là thời điểm tổ chức trả thưởng, casino trả thưởng cho cá nhân trúng thưởng. Tổ chức trả thưởng, casino có trách nhiệm khấu trừ thuế thu nhập cá nhân của người trúng thưởng trước khi trả thưởng cho cá nhân. Trường hợp tổ chức trả thưởng, casino không xác định được thu nhập chịu thuế của cá nhân trúng thưởng để khấu trừ thuế thì thực hiện nộp thuế thay cho người trúng thưởng theo tỷ lệ khoán trên tổng giá trị trả thưởng. Tổng giá trị trả thưởng được xác định trong chi phí khi tính thuế thu nhập doanh nghiệp của tổ chức trả thưởng, casino. Bộ Tài chính quy định tỷ lệ thuế khoán tại điều này.
Về thu nhập tính thuế đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công, dự thảo nghị định bổ sung khoản đóng bảo hiểm thất nghiệp và quỹ hưu trí tự nguyện cũng là khoản được trừ khi tính thu nhập chịu thuế. Mức đóng vào quỹ hưu trí tự nguyện được trừ ra khỏi thu nhập tính thuế quy định tại khoản này tối đa không quá một triệu đồng/tháng đối với người lao động tham gia các sản phẩm hưu trí tự nguyện theo hướng dẫn của Bộ Tài chính.
Về mức giảm trừ gia cảnh, bên cạnh việc nâng mức giảm trừ lên 9 triệu đồng/tháng với người nộp thuế và 3,6 triệu đồng/tháng đối với người phụ thuộc, ban soạn thảo cũng cho biết, mức thu nhập làm căn cứ xác định người phụ thuộc được áp dụng giảm trừ là mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1 triệu đồng, tăng gấp đôi so với mức 500.000 đồng/tháng của luật hiện hành.


[Bài 3] Tìm lối ra cho doanh nghiệp “chết lâm sàng”
Theo các chuyên gia, doanh nghiệp đã gặp khó khăn, không còn doanh thu, dòng tiền nhưng chưa hoàn tất thủ tục giải thể vẫn có thể tiếp tục đối mặt với các nghĩa vụ và chi phí phát sinh. Bài toán đặt ra không chỉ là thu đủ mà còn phải phân loại đúng để doanh nghiệp “chết chưa khai tử được” có thể rời thị trường một cách phù hợp…
[Bài 2] Doanh nghiệp “chết lâm sàng” và ranh giới tạm hoãn xuất cảnh
Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…
[Bài 1] Doanh nghiệp “chết lâm sàng”: Gian nan làm thủ tục giải thể
Nhiều doanh nghiệp đã ngừng hoạt động, không còn doanh thu hay giao dịch trong nhiều năm nhưng vẫn chưa thể hoàn tất giải thể. Khi quay lại làm thủ tục “khai tử”, chủ doanh nghiệp có thể phải xử lý hàng loạt hồ sơ, nghĩa vụ thuế tồn đọng, thậm chí chi hàng chục đến cả trăm triệu đồng để khép lại một pháp nhân đã “chết lâm sàng”…
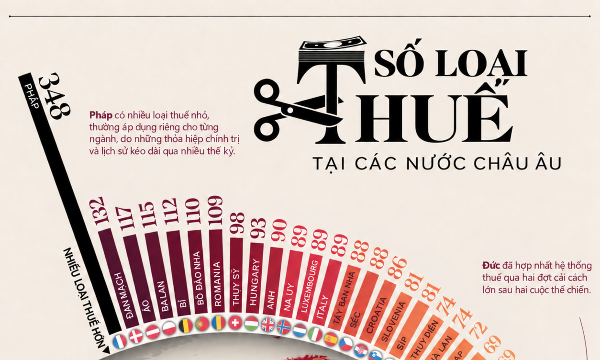
Những nước châu Âu có nhiều loại thuế nhất
Pháp đứng đầu châu Âu với 348 loại thuế, trong khi Đức, nền kinh tế lớn nhất khu vực, chỉ có 60 loại...

Việt Nam - Pháp hợp tác ứng dụng AI trong quản lý thuế
Cục Thuế Việt Nam và Cục Tài chính công Pháp sẽ tăng cường hợp tác về trao đổi thông tin, phát triển hạ tầng công nghệ thông tin, ứng dụng trí tuệ nhân tạo (AI) trong quản lý thuế, nâng cao hiệu quả kiểm tra và thu hồi nợ thuế...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





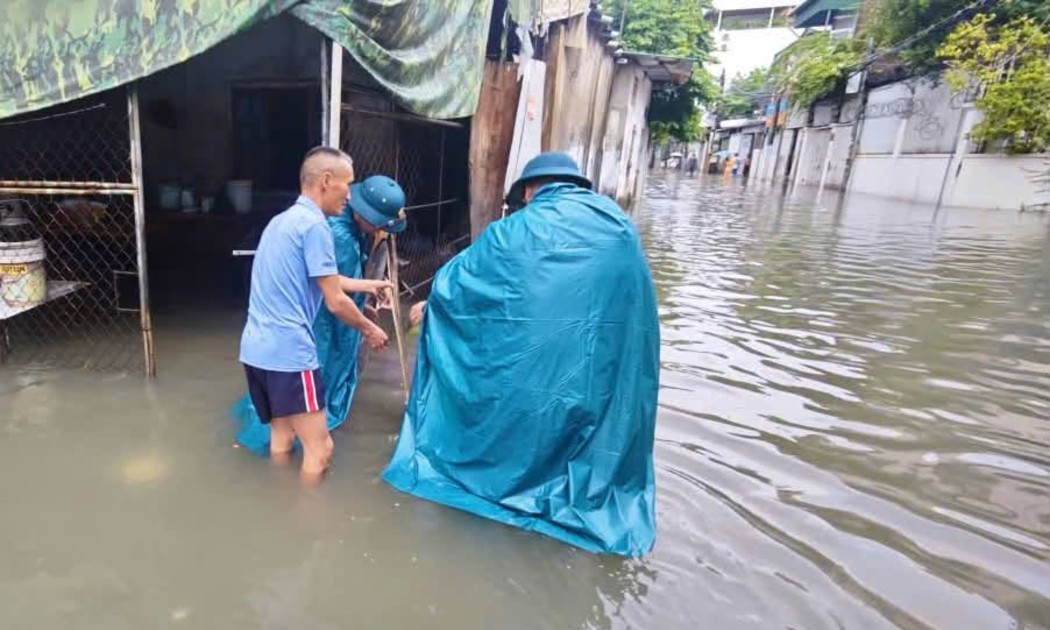
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...