




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xác suất cao VN-Index sẽ rơi về 900 điểm?


Trong điều kiện kinh tế Việt Nam và thế giới chuyển biến xấu, thì VN-Index sẽ không giữ được mốc 980 và chỉ số sẽ tiếp diễn đà xuống vùng đáy cũ gần nhất quanh 900 điểm...
Trong báo cáo chiến lược thị trường chứng khoán tháng 2 vừa công bố, Chứng khoán ABS đưa ra hai kịch bản cho chị trường.
Kịch bản 1 xác suất thấp: VN-Index tiếp tục điều chỉnh và xuyên thủng qua ngưỡng 1.050 điểm. Thị trường sẽ được hỗ trợ ở quanh vùng giá 980 và từ đây chỉ số VN-Index sẽ bật tăng trở lại vùng 1.120 điểm.
Kịch bản 2 xác suất cao: Trong điều kiện kinh tế Việt Nam và thế giới chuyển biến xấu, thì VN-Index sẽ không giữ được mốc 980 và chỉ số sẽ tiếp diễn đà xuống trong pha xuống dài hạn của xu thế cấp 1. Khi đó VN-Index sẽ kiểm định lại ngưỡng hỗ trợ mạnh quanh vùng đáy cũ gần nhất quanh 900 điểm.
Hai kịch bản nêu trên được dựa trên yếu tố các số liệu vĩ mô tháng 1/2023 cho thấy những khó khăn của nền kinh tế vẫn đang tiếp diễn. Cụ thể Chỉ số sản xuất công nghiệp tiếp giảm -14,6% MoM và giảm -8% so với cùng kỳ. Xuất khẩu giảm -13,6% so với tháng trước và - 21,3% so với cùng kỳ năm trước. Vốn FDI đăng ký giảm -9% trong khi vốn FDI giải ngân giảm -16,3%...
Kết quả kinh doanh Q4/2022 cho thấy lợi nhuận sau các doanh nghiệp niêm yết giảm sâu -31% so với Q4/2021. Ngoại trừ các ngành Ngân hàng, Điện, Nước và Y tế là những cái tên hiếm hoi có tăng trưởng về lợi nhuận sau thuế, 16 nhóm ngành còn lại có kết quả kinh doanh Q4/2022 suy giảm. Điều này xác nhận xu hướng suy yếu của tăng trưởng kinh tế cũng như kết quả kinh doanh các doanh nghiệp trong ít nhất vài quý tới.
Sau nhịp tăng điểm khá tốt trong tháng 1 trong bối cảnh lợi nhuận sau thuế Q4/2022 sụt giảm mạnh, P/E toàn thị trường đã tăng từ 10,5x lên mức khá cao 12,1x. Áp lực chốt lời tăng lên và dư địa tăng giá trong tháng 2 giảm xuống. Nhất là khi dòng tiền ngoại tham gia là nguồn vốn đầu tư thụ động ngắn hạn qua các quỹ ETF, vốn có xu hướng chốt lời nhanh.
Yếu tố tích cực là Chính phủ tiếp tục đẩy mạnh đầu tư công như một động lực chủ chốt cho tăng trưởng kinh tế. Đồng thời việc sửa đổi Nghị định 65 có thể được trình Chính phủ ban hành ngay trong tháng 2 có thể giúp giảm bớt áp lực thanh toán trái phiếu doanh nghiệp.
Tuy nhiên dòng tiền của các doanh nghiệp bất động sản vẫn bế tắc. Trong tháng 1 không ghi nhận đợt phát hành trái phiếu doanh nghiệp nào trong khi áp lực mua lại trái phiếu trước hạn và thanh toán vẫn ở mức cao. Việc các bên cùng phối hợp tháo gỡ khó khăn cho ngành bất động sản vẫn còn nhiều vướng mắc và khó có thể giải quyết ngay trong ngắn hạn.

Về mặt kỹ thuật, vừa qua, VN-Index có nhịp hồi phục diễn ra 11 tuần từ vùng đáy trung hạn 870 lên vùng 1.124 điểm (mức tăng khoảng 28%) với thanh khoản bình quân 10 nghìn tỷ/phiên.
Chỉ số VN-Index đã chạm ngưỡng Fibonacci 0,382 (1.124 điểm) và xác nhận đỉnh ngắn hạn tại 1.124 ngày 27/1. Sau đó đã xuất hiện các phiên giảm điểm mạnh với khối lượng giao dịch gia tăng đặc biệt là phiên ngày 1/2 với mức giảm 35 điểm đi kèm với khối lượng tăng đột biến. Hiện tại đường giá phá qua kênh tăng giá ngắn hạn, MACD (ngày) đã cắt nhau đi xuống.
ABS khuyến nghị nhà đầu tư giải ngân trong tháng 2/2023 với điều kiện VN-Index diễn biến theo Kịch bản 1, không mất mốc 980 và xác nhận hồi phục từ mức này. Trong trường hợp VN-Index diễn biến theo Kịch bản 2, nhà đầu tư đứng ngoài theo dõi thị trường.
ABS cũng đánh giá cao nhóm hưởng lợi từ đầu tư công: Các doanh nghiệp Xây dựng hạ tầng và Vật liệu xây dựng tham gia dự án Sân bay Long Thành và 12 dự án cao tốc Bắc Nam.
Nhóm hưởng lợi từ các dự án dầu khí và giá dầu ở mức cao như ngành Dầu khí. Nhóm hưởng lợi từ việc Trung Quốc mở cửa: Các doanh nghiệp ngành Thủy sản; hưởng lợi từ việc giá nguyên vật liệu tăng: Ngành Thép. Các ngành Nhiệt điện, Xây lắp điện, Công nghệ thông tin.

Khối ngoại lại mạnh tay bán ròng gần 900 tỷ
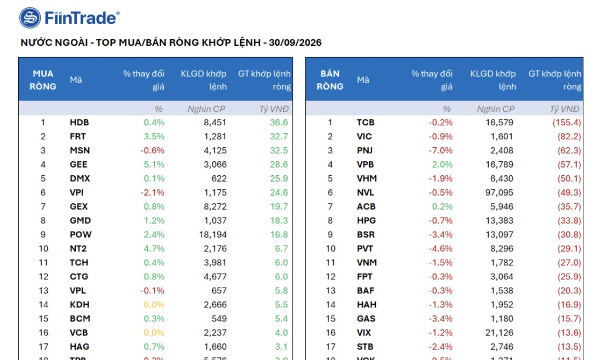
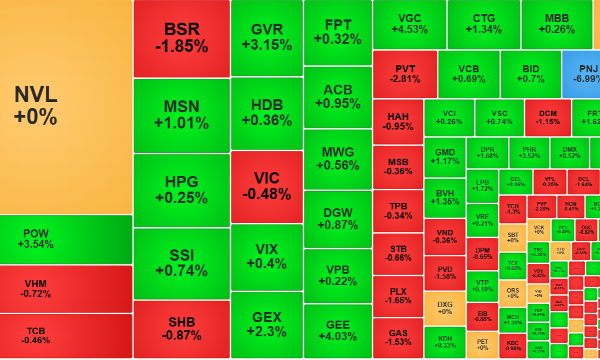
Trong bối cảnh dòng tiền nội chưa cải thiện, khối ngoại tiếp tục gây sức ép khi bán ròng 888 tỷ đồng, tập trung tại VHM, TCB, VIC, PNJ, VPB và NVL.
Đề xuất các công ty chứng khoán Việt Nam trở thành nhà tạo lập trên thị trường Singapore
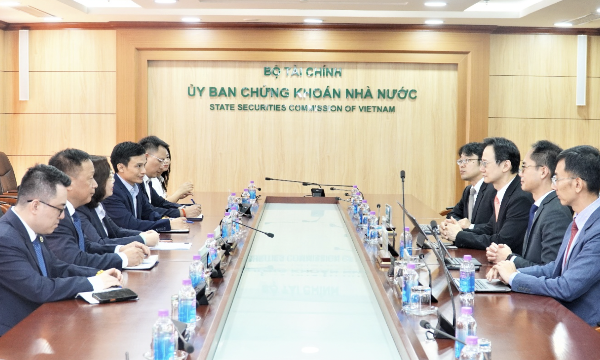
Chủ tịch Uỷ ban Chứng khoán Nhà nước bày tỏ mong muốn các công ty chứng khoán Việt Nam có thể tham gia với vai trò nhà tạo lập thị trường (market maker), qua đó góp phần tăng cường kết nối giữa thị trường vốn hai nước Việt Nam - Singapore.
Chốt ngày toàn bộ cổ phiếu dừng giao dịch trên HNX, chuyển sang niêm yết trên HoSE ngày 28/12/2026
Ngày giao dịch đầu tiên tại HOSE đối với cổ phiếu niêm yết được chuyển từ HNX vào HOSE là ngày 28/12/2026. Kể từ thời điểm này, toàn bộ cổ phiếu niêm yết được tổ chức giao dịch tại HOSE.
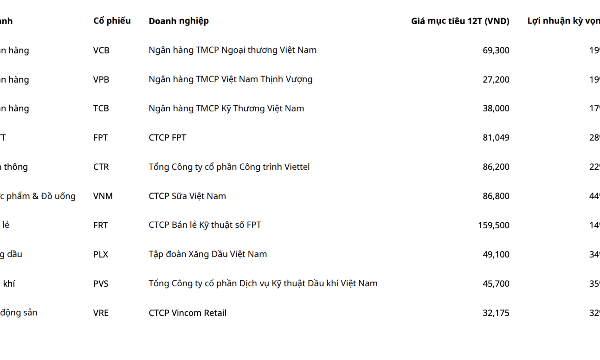
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
Blog chứng khoán: Nhu cầu cắt lỗ mạnh lên
Lực bán từ từ gia tăng trong phiên chiều nay tiếp tục xác nhận nhu cầu cắt lỗ sẽ phụ thuộc vào diễn biến cổ phiếu cụ thể chứ không phải VNI. Dù điểm số có thể vẫn được neo giữ bằng trụ nhưng danh mục sẽ dẫn tới các phản ứng riêng.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

