




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


6 sự kiện đặc biệt quan trọng tạo động lực cho VN-Index bật tăng tháng 10


Trong báo cáo cập nhật triển vọng thị trường chứng khoán tháng 10, SSI Research nhấn mạnh sẽ có 6 sự kiện lớn tác động tích cực lên Vn-Index.
Trong đó, có sự kiện đã diễn ra là tình hình kinh tế xã hội tháng 9 với các số liệu vĩ mô vẫn đang tiến triển tích cực, ủng hộ cho đà hồi phục kinh tế tiếp diễn.
Năm sự kiện còn lại gồm: Thứ nhất, CPI tháng 9 của Mỹ dự kiến công bố vào ngày 10/10/2024. Với dự báo CPI tháng 9 tăng 0,1% so với tháng trước và tăng 2,3% so với cùng kỳ, giảm tốc so với tháng 8. Số liệu khả năng sẽ củng cố thêm cho xu hướng lạm phát tiếp tục hạ nhiệt hướng về mục tiêu.
Thứ hai, GDP quý 3 của Trung Quốc dự kiến công bố ngày 18/10/204. Sau tăng trưởng 4,7% so với cùng kỳ ở Q2/2024 thấp hơn dự báo, GDP Q3/2024 của Trung Quốc được dự báo tăng 5%. Với các chính sách kích thích kinh tế gần đây, kỳ vọng tăng trưởng kinh tế của Trung Quốc sẽ nhanh chóng quay lại mục tiêu 5% cho cả năm 2024 của Chính phủ và tác động tích cực đến Việt Nam.
Thứ ba, kỳ họp sẽ khai mạc vào ngày 21/10 (đợt 1: 21/10 – 13/11 và đợt 2: 20 – 30/11). Một số nội dung quan trọng như sửa đổi Luật Thuế VAT, Luật Thuế Thu nhập doanh nghiệp, Luật Chứng khoán và các Luật liên quan đến đầu tư công sẽ tiếp tục được thảo luận và đi đến thống nhất.
Thứ tư, FED khả năng sẽ tiếp tục hạ lãi suất trong tháng 11, sau lần hạ đầu tiên vào ngày 18/9. Thị trường kỳ vọng mức giảm tiếp theo là 0,25%, tuy nhiên mức 0,5% vẫn có thể kỳ vọng phụ thuộc vào các báo cáo kinh tế và lạm phát trong tháng 10. Kịch bản kinh tế Mỹ “hạ cánh mềm” sẽ hỗ trợ tích cực cho các thị trường chứng khoán trên thế giới.
Cuối cùng, lãi suất ngắn hạn chủ chốt được BOJ duy trì ở mức 0,25% trong tháng 9, sau 2 lần tăng vào tháng 3 và tháng 7. Với thông điệp mềm mỏng hơn của các quan chức BOJ gần đây và dự báo lạm phát tháng 9 giảm tốc, thị trường kỳ vọng BOJ sẽ tiếp tục thận trọng trong quyết định tăng lãi suất, qua đó hạn chế sự hồi phục của đồng Yên và giảm rủi ro trên thị trường chứng khoán từ hoạt động đảo ngược giao dịch chênh lệch lãi suất đồng Yên (reverse carry-trade).
Trong khi đó, lợi nhuận của các công ty niêm yết trong danh sách theo dõi của SSIResearch được dự báo sẽ tăng 15,5% trong năm 2024 và tiếp tục tăng 19,6% trong 2025. Tăng trưởng lợi nhuận sẽ tiếp tục mở rộng ra nhiều nhóm ngành.
Trong ngắn hạn, tăng trưởng lợi nhuận so với cùng kỳ có thể đạt mức 21,7% trong 6 tháng cuối năm 2024; tăng tốc đáng kể so với mức chỉ 6,2% trong 6 tháng đầu năm.
Về mặt định giá, các thị trường chứng khoán Đông Nam Á được kỳ vọng hưởng lợi từ phân bổ lại dòng vốn khi FED bắt đầu chu kỳ nới lỏng lãi suất thì yếu tố định giá hấp dẫn có thể là một yếu tố thu hút dòng tiền. P/E ước tính 1 năm của VNIndex tăng lên 12 lần vào ngày 04/10/2024, cao nhất từ cuối tháng 1/2024; phản ánh kỳ vọng tăng trưởng lợi nhuận cho giai đoạn nửa cuối 2024 và năm 2025. Dù vậy, định giá thị trường Việt Nam vẫn thấp hơn so với một số thị trường chứng khoán khu vực Đông Nam Á, một trong các điểm mấu chốt để cạnh tranh thu hút trở lại dòng vốn ngoại.
Tâm lý đầu tư vào các quỹ cổ phiếu toàn cầu ở trạng thái tích cực hơn sau động thái giảm lãi suất của FED trong tháng 9 và số liệu kinh tế Mỹ đang nghiêng nhiều ở kịch bản “hạ cánh mềm”. Nền kinh tế Việt Nam được kỳ vọng hưởng lợi từ các biện pháp kích cầu mạnh mẽ từ phía Trung Quốc. Thị trường chứng khoán Việt Nam đang cho thấy hưởng ứng tích cực với 2 yếu tố này.
"Thị trường chứng khoán Việt Nam đang có điều kiện thuận lợi để tiếp tục đi lên trong Q4/2024 và năm 2025. Bức tranh vĩ mô tiếp tục phục hồi rõ nét và kỳ vọng Việt Nam được hạng lên thị trường mới nổi (EM) bởi FTSE Russell sẽ thúc đẩy dòng vốn mạnh mẽ hơn từ cả nhà đầu tư trong nước và nước ngoài.
Ngắn hạn, tỷ trọng phân bổ dòng tiền ở nhóm vốn hóa lớn lên mức cao nhất từ đầu năm và P/E ước tính 1 năm của Vn-Index lên cao nhất trong 8 tháng có thể khiến thị trường cần có nhịp giao dịch tích lũy trở lại. Tuy nhiên, tăng trưởng lợi nhuận doanh nghiệp dự kiến mạnh hơn vào cuối năm 2024 & 2025 sẽ là động lực cho thị trường chứng khoán tiếp tục với xu hướng đi lên", SSI Research nhấn mạnh.

Trụ cản bước phục hồi của VN-Index, khối ngoại mua ròng tích cực
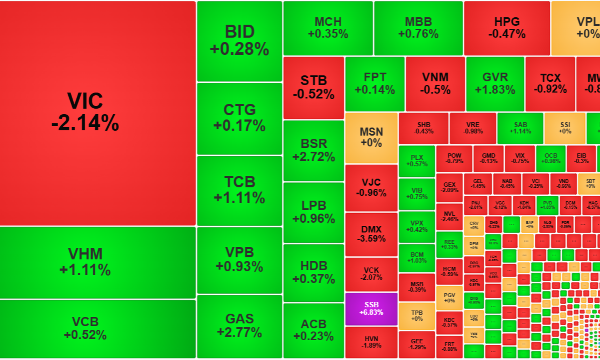
Hai nhịp phục hồi vượt tham chiếu của VN-Index sáng nay đều thất bại do biến động giá của VIC. Mặc dù các blue-chips khác khá tốt, nhưng chưa đủ sức mạnh để cân bằng trong khi dòng tiền tổng thể vẫn còn kém.
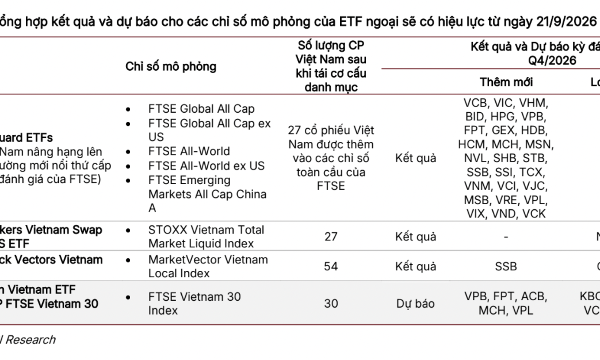
Điểm danh 10 cổ phiếu đón tiền dòng nâng hạng, được các ETF mua nhiều nhất trong tuần này
Đợt giải ngân thứ nhất 1 của các quỹ mô phỏng chỉ số toàn cầu của FTSE dự kiến diễn ra vào ngày 18/9/2026, trước khi chỉ số mới có hiệu lực vào ngày 21/9/2026.
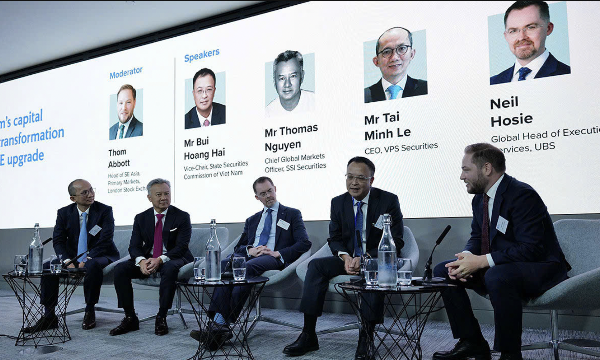
Các nhà đầu tư vương quốc Anh bày tỏ sự quan tâm và đánh giá cao thị trường Việt Nam sau nâng hạng
Các nhà đầu tư Vương quốc Anh cũng bày tỏ sự quan tâm và đánh giá cao những bước tiến tích cực của thị trường Việt Nam...
Hai câu hỏi lớn về cuộc họp tuần này của Fed
Nếu Fed tăng lãi suất, động thái này có phải là sự khởi đầu cho một chu kỳ thắt chặt mới hay không? Và nếu Fed không tăng lãi suất, uy tín của Chủ tịch Kevin Warsh có thể bị ảnh hưởng như thế nào?
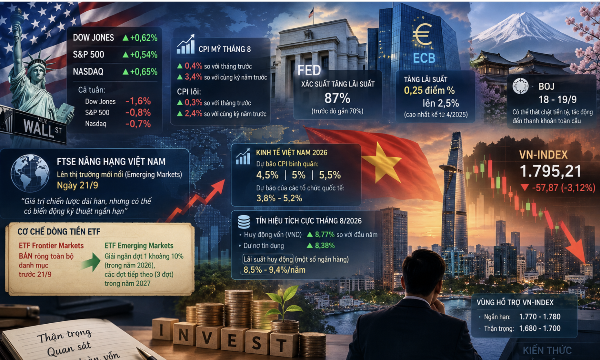
Không có động lực hỗ trợ cho thị trường, dòng tiền đứng ngoài tiếp tục chờ?
Hiện thị trường không có động lực hỗ trợ nào trong ngắn hạn, đây là tháng có sự kiện thị trường nâng hạng nhưng thanh khoản đã về mức thấp nhất kể từ đầu năm, cho thấy nhà đầu tư ít kỳ vọng thị trường có “sóng” và càng có lý do “chờ đợi” các biện pháp hỗ trợ mạnh tay hơn.




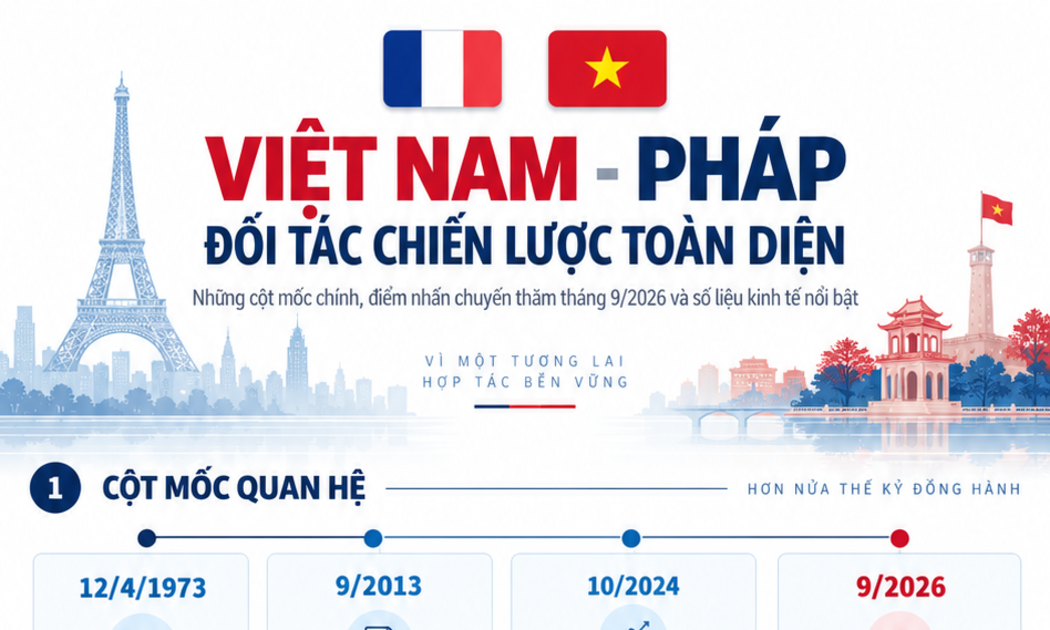

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.





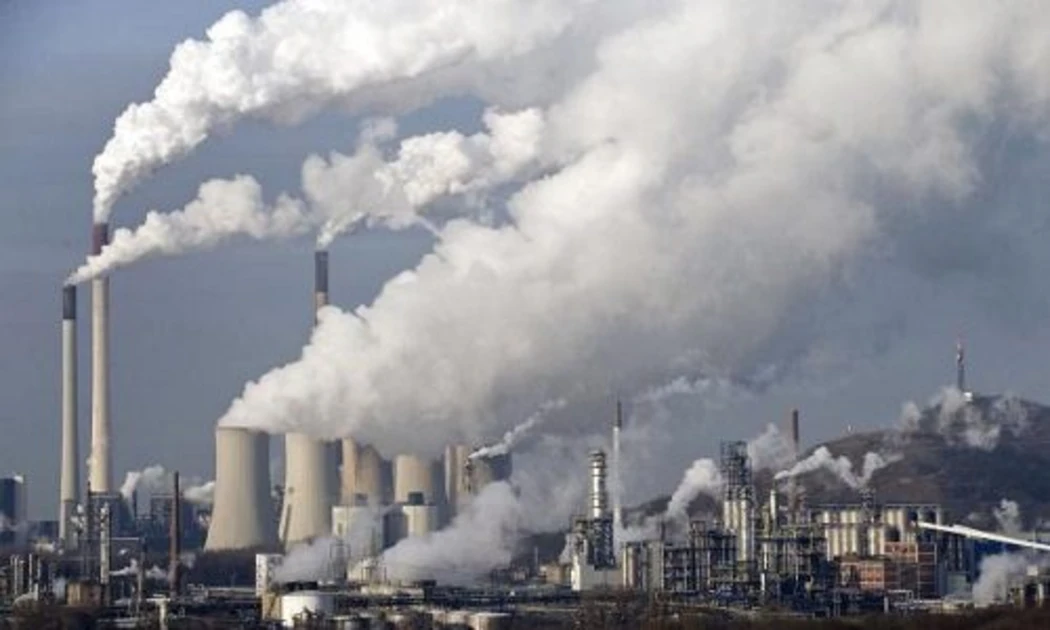
 Bài toán giảm mục tiêu phát thải, duy trì năng lực cạnh tranh cho ngành xi măng
Xi măng và bê tông đóng vai trò thiết yếu đối với sản xuất, tuy nhiên sản xuất xi măng chiếm khoảng 7-8% lượng phát thải C02 toàn cầu, trở thành một trong các nguồn gây ô nhiễm lớn nhất hiện nay. Giải pháp giảm phát thải mà vẫn bảo đảm năng lực sản xuất, cạnh tranh cho doanh nghiệp... đang là bài toán nan giải.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...