




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


8 tháng, tăng trưởng tín dụng tại TP.HCM ước đạt 11%


Mặc dù tăng trưởng 8 tháng đầu năm 2022 cao hơn nhiều so với cùng kỳ những năm trước, tuy nhiên kết quả này chủ yếu đến từ quý 1 và 2/2022...
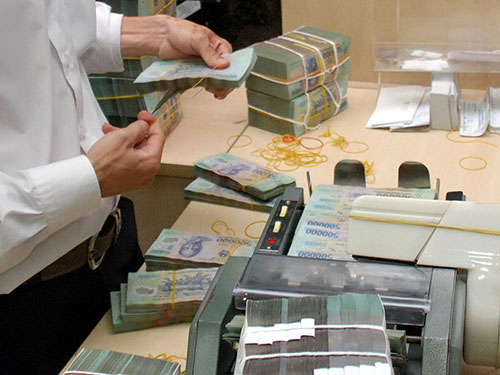
Theo số liệu từ Ngân hàng Nhà nước chi nhánh TP.HCM, tính đến cuối tháng 8/2022, tổng dư nợ tín dụng của các tổ chức tín dụng tại địa bàn đạt trên 3,1 triệu tỷ đồng, ước tăng 0,4% so với cuối tháng trước và tăng 11% so với cuối năm 2021.
So với cùng thời điểm các năm trước, tăng trưởng tín dụng 8 tháng đầu năm 2022 trên địa bàn đạt mức tăng trưởng cao. Tuy nhiên, so với các tháng trước đây thì tốc độ tăng trưởng tín dụng trong hai tháng qua đã thấp hơn nhiều.
Cụ thể, tại kỳ báo cáo trước đó, tốc độ tăng trưởng tín dụng trong 2 quý đầu năm đã tăng hơn 10%, tương ứng bình quân mỗi tháng tăng hơn 1,66%. Trong khi hai tháng đầu của quý 3 bình quân tăng 0,5%.
Xét về cơ cấu, tín dụng tại khu vực TP.HCM vẫn tập trung vào lĩnh vực sản xuất kinh doanh và lĩnh vực là động lực tăng trưởng kinh tế. Trong đó, một số lĩnh vực, ngành kinh tế có tỷ trọng dư nợ cao trong tổng dư nợ tín dụng địa bàn bao gồm: hoạt động làm thuê các công việc trong các hộ gia đình, sản xuất sản phẩm vật chất và dịch vụ tự tiêu dùng của hộ gia đình đạt tỷ trọng 32,87%; công nghiệp chế biến, chế tạo đạt tỷ trọng 15,31%; bán buôn và bán lẻ, sửa chữa ô tô, mô tô, xe máy và xe có động cơ khác đạt tỷ trọng 11,95%; xây dựng đạt tỷ trọng 6,9%.
Cũng theo Ngân hàng Nhà nước chi nhánh TP.HCM, việc hỗ trợ doanh nghiệp, hợp tác và hỗ kinh doanh phục hồi và tăng trưởng. Hoạt động này được ngành ngân hàng thành phố tổ chức triển khai thực hiện bằng các chương trình cụ thể gắn với cơ chế chính sách của Chính phủ, UBND thành phố và Ngân hàng Trung ương.
Kết quả hỗ trợ cho doanh nghiệp về miễn giảm lãi suất; cơ cấu lại nợ và cho vay mới với lãi suất thấp đạt 527.990 tỷ đồng với 1.219.572 khách hàng còn dư nợ; cho vay ngắn hạn bằng VND đối với 5 nhóm ngành, lĩnh vực đạt 194.718 tỷ đồng, cho 35.282 khách hàng vay vốn, tăng 5,27% so với cuối năm 2021.
Đến nay chương trình kết nối ngân hàng – doanh nghiệp đã thực hiện được với số tiền là 336.118 tỷ đồng cho vay 26.790 khách hàng, đạt trên 80% gói tín dụng các tổ chức tín dụng trên địa bàn đăng ký từ đầu năm. Đây là gói tín dụng ưu đãi với lãi suất thấp, được các ngân hàng đăng ký tham gia cho vay, hiệu quả mang lại cho doanh nghiệp rất thiết thực.
Ngoài ra, các ngân hàng trên địa bàn đã tổ chức thực hiện tốt các hoạt động về triển khai cơ chế chính sách để đưa gói hỗ trợ lãi suất 2% của Chính phủ theo Nghị định 31 và Thông tư 03 đi vào thực tiễn cuộc sống có hiệu quả. Song gói cho vay hỗ trợ này mới chỉ có 17 khách hàng tiếp cận được, với quy mô 276 tỷ đồng, số tiền hỗ trợ lãi suất tương ứng đạt 480 triệu đồng.
Đọc bài theo từ khoá

TP. Hồ Chí Minh: Huy động vốn tăng 12,2% trong 10 tháng đầu năm
Tính đến cuối tháng 10/2026, TP. Hồ Chí Minh đã ghi nhận một bước tiến đáng kể trong việc huy động vốn, đạt hơn 5.900 nghìn tỷ đồng, tăng 12,2% so với cuối năm 2025 và tăng 17,52% so với cùng kỳ...
Dự báo về sự cứng rắn của Fed: Lãi suất có thể tăng vào tháng 12/2026 và tháng 1/2027
Kỳ vọng này được củng cố bởi các tín hiệu cứng rắn từ giới chức Fed trong tuần vừa rồi...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 11/2026?
Cập nhật biểu lãi suất huy động trực tuyến ngày 16/11 của 34 ngân hàng, ghi nhận 12 ngân hàng niêm yết từ 6,5%/năm trở lên ở kỳ hạn 6 tháng, trong đó mức cao nhất lên tới 7%/năm. Tại kỳ hạn 12 tháng, có 5 ngân hàng cùng niêm yết lãi suất huy động 7%/năm…
Bộ Tài chính chưa đồng ý khoanh nợ gốc đối với doanh nghiệp ngừng hoạt động lâu năm
Trước kiến nghị bổ sung cơ chế khoanh nợ gốc, xoá tiền chậm nộp đối với những trường hợp không còn khả năng thanh toán, Bộ Tài chính cho rằng việc ngừng hoạt động nhiều năm hoặc có khoản nợ nhỏ chưa đủ căn cứ xác định không còn khả năng thu hồi. Do đó, chưa đề xuất bổ sung cơ chế đặc thù vào dự thảo Nghị quyết….
Trung Quốc lần đầu tăng tỷ lệ dự trữ bắt buộc bằng ngoại tệ sau 5 năm
Ngày 15/11, Ngân hàng Trung ương Trung Quốc (PBOC) nâng tỷ lệ dự trữ bắt buộc bằng ngoại tệ đối với các tổ chức tài chính từ 4% lên 6%, nhằm kiềm chế đà tăng giá của nhân dân tệ và hạn chế sức ép đối với xuất khẩu...




Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...