




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


BSC: Kịch bản tích cực Vn-Index cuối năm đạt 1.200 điểm, tiêu cực thủng 1.000 điểm


BSC Research cập nhật 2 kịch bản cho VN-Index đến hết năm 2023: Kịch bản tích cực: 1.200 điểm, kịch bản tiêu cực thủng 1.000 điểm.
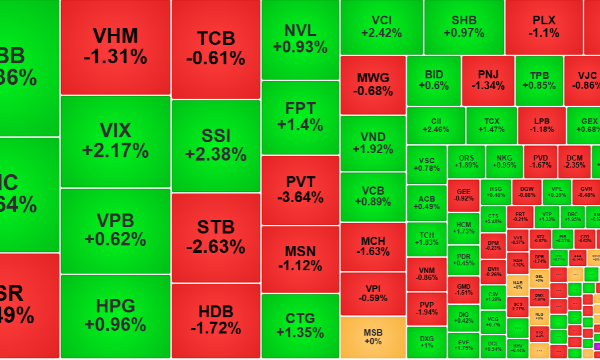
Tiếp đà điều chỉnh của từ cuối T09/23 sau tâm lý lo ngại trước sự kiện Ngân hàng Nhà nước hoạt động trở lại trên kênh tín phiếu, VN-Index chính thức điều chỉnh giảm sâu khi nhóm cổ phiếu vốn hóa lớn (VHM, VIC, VRE, TCB, MSN, MWG) sụt giảm mạnh trước các thông tin không thuận lợi.
Tâm lý tiêu cực lấn át toàn bộ thị trường, bán tháo xảy ra trên diện rộng khiến VN-Index kết thúc T10/23 giảm 16% so với cuối T08/23 – đánh mất toàn bộ thành quả tăng điểm kéo dài từ giữa T04/23 cho đến hết tháng T08/23.
BSC Research cập nhật 2 kịch bản cho VN-Index đến hết năm 2023: Kịch bản tích cực: 1.200 điểm, kịch bản tiêu cực thủng 1.000 điểm.
P/E VN-Index kết thúc 31/10/2023 ở mức 12.65 lần, giảm -14.29% so với T09, chiết khấu 20.62% so với P/E trung bình 5 năm. Định giá thị trường hiện tại đã dần trở nên hấp dẫn hơn sau nhịp điều chỉnh mạnh vừa qua. P/E VN-Index dự báo vận động trong vùng 14.25-15.0 trong kịch bản tích cực khi VN-Index quay trở lại vùng 1.200 điểm.
Nhịp giảm điểm mạnh trong T10/2023 chứng kiến thanh khoản suy giảm so với giai đoạn tăng điểm tích cực được duy trì trước đó, cụ thể thanh khoản trung bình trên 3 sàn đạt 16.905 tỷ đồng giảm 31% so với trung bình Q3/2023 và thấp hơn 2,4% so với trung bình 10T2023 (đạt 17.321 tỷ đồng/phiên). Vốn hóa toàn thị trường cuối T10/2023 đạt 5,8 triệu tỷ đồng ~ giảm 6,1% so với bình quân Q3/2023 và tăng nhẹ 0,5% so với bình quân 10T2023 (đạt 5,7 triệu tỷ đồng).
Đà mua ròng của nhà đầu tư cá nhân đã giảm hơn 68% so với tháng trước, tổ chức trong nước đảo chiều mua ròng, đồng thời, khối ngoại có xu hướng thu hẹp đà bán ròng trong tháng 10.
Từ đầu Q2/2023 đến T10/23 khối ngoại luôn duy trì trạng thái bán ròng với tổng giá trị bán ròng 16.153 tỷ đồng trong 07 tháng liên tiếp và chưa cho thấy tín hiệu dừng lại. Tốc độ bán ròng gia tăng mạnh từ T08 cho đến T10, đỉnh điểm T09/23 bán ròng 3.982 tỷ đồng và T10/23 bán ròng 2.281 tỷ đồng trên cả 3 sàn. STB, DCG và VHM là 3 mã được khối ngoại tập trung mua ròng nhiều nhất. Ở chiều ngược lại, MWG, MSN và VPB là 3 mã bán ròng với giá trị lớn nhất.
Dư nợ margin toàn thị trường cuối Q3/2023 đạt hơn 155 nghìn tỷ đồng, tăng 9,68% so với Q2/2023 và tăng hơn 33% so với đầu năm. Khối lượng giao dịch toàn thị trường sụt giảm từ cuối tháng 10, cùng với tỷ lệ dư nợ margin/giá trị giao dịch trung bình trong Q3/2023 giảm gần 30% so với Q2/2023, điều này cho thấy rủi ro margin trên thị trường đang có xu hướng tăng.
Đọc bài theo từ khoá

Nhà sáng lập của Strategy dự báo giá bitcoin sắp tới sẽ vượt 100.000 USD
Ông Saylor cũng cho biết Strategy dự kiến sẽ đẩy mạnh việc mua vào bitcoin, đồng thời phát hành thêm các loại chứng khoán để huy động vốn cho hoạt động này...
Trung Quốc có thể nắm giữ trái phiếu Mỹ thông qua các ngân hàng tại Canada
Lượng trái phiếu kho bạc và trái phiếu cơ quan liên bang Mỹ do Canada nắm giữ đã tăng gấp hơn 4 lần trong 5 năm, khiến nhiều chuyên gia Phố Wall đặt nghi vấn rằng một phần đáng kể số tài sản này có thể thuộc về Trung Quốc...
BlackRock quản lý lượng tài sản kỷ lục 15,5 nghìn tỷ USD
Chỉ trong một quý, công ty tài sản này thu hút được lượng vốn ròng 205 tỷ USD...
VN-Index “cố thủ” mốc 1700, thị trường phân hóa tốt, thanh khoản cải thiện
Dòng tiền bắt đáy có tín hiệu hoạt động mạnh hơn, kéo nhiều cổ phiếu phục hồi tích cực đã giúp VN-Index “cầm cự” được quanh mốc 1700 điểm. Ngay cả khi không tính đến sức mạnh của trụ, giao dịch cũng khá mạnh khi cổ phiếu phân hóa, hơn là giảm cả loạt.
Hiệu suất các quỹ trái phiếu cao hơn lãi suất tiền gửi nhưng vẫn bị rút ròng 8.300 tỷ
Dòng tiền vào các quỹ trái phiếu tiếp tục duy trì trạng thái rút ròng trong tháng 8/2026, đánh dấu tháng thứ 12 liên tiếp bị rút vốn. Tuy nhiên, quy mô rút ròng đã thu hẹp đáng kể, cho thấy áp lực rút vốn đang có dấu hiệu giảm dần.



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

