


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán trong nước chưa thấy tương quan với bên ngoài


Liệu sự suy giảm của thị trường chứng khoán trong nước có bị sự ảnh hưởng bởi sự sụt giảm giá chứng khoán trên thế giới?
Bài viết của t
ác gi
ả
Võ Xuân Vinh, Đại học New South Wales, Úc.
Gần đây, có nhiều ý kiến cho rằng thị trường chứng khoán trong nước giảm giá có sự ảnh hưởng bởi sự sụt giảm giá chứng khoán trên thế giới, cụ thể là sự tụt giảm của thị trường chứng khoán Mỹ. Điều này có hợp lý không?
Hai hiện tượng có thể cùng tăng hay cùng giảm thì rất phổ biến trong xã hội và kinh tế. Tuy nhiên, để xác lập cụ thể mối tương quan giữa hai hiện tượng, trong kinh tế tài chính, các phương pháp kinh tế lượng thường được sử dụng là xem xét hệ số tương quan, nghiên cứu hồi quy đồng liên kết, nhân quả Granger và nhiều phương pháp kinh tế lượng phức tạp khác.
Tuy nhiên, trước khi kiểm tra thực nghiệm bằng các phương pháp kinh tế lượng thì phải xem xét trên cơ sở lý thuyết kinh tế là có sự liên hệ nào không?
Trước hết, nói về giá chứng khoán, cũng như mọi loại hàng hóa thông thường khác, giá cả được hình thành trên cơ sở cung và cầu. Ở các thị trường phát triển, thông tin đầy đủ, giá chứng khoán thường được hình thành dựa trên các phân tích cơ bản dựa vào các báo cáo tài chính, trình độ quản lý, lợi thế kinh doanh, thu nhập kỳ vọng...
Còn ở Việt Nam, thị trường chứng khoán bị ảnh hưởng nhiều bởi yếu tố tâm lý và tính phong trào hơn là xu hướng tập trung phân tích cơ bản.
Nguyên nhân của sự tụt giảm trên thị trường Mỹ chủ yếu là các nhà đầu tư lo ngại về sự gia tăng lạm phát trong nền kinh tế Mỹ, khủng hoảng tín dụng bất động sản dẫn đến dự đoán sự giảm sút trong lợi nhuận quí cuối cùng trong năm. Phần lớn các công ty Mỹ sẽ được dự đoán gần như chắc chắn sụt giảm lợi nhuận trong quí 4 này, đặc biệt là các ngân hàng lớn.
Còn sự sụt giảm của thị trường chứng khoán Việt Nam là bởi các nguyên nhân như Ngân hàng Nhà nước quyết tâm thực hiện Chỉ thị 03, nhiều ngân hàng thu hồi nợ cho vay chứng khoán, thông tin về tiến trình IPO bị chậm lại và nhà đầu tư chiến lược định giá thấp cổ phiếu Vietcombank.
Ngoài ra, tuy không có thông tin tốt nhưng cũng không có thông tin xấu về tình hình hoạt động sản xuất kinh doanh của doanh nghiệp. Các doanh nghiệp vẫn tăng trưởng tốt với đà tăng trưởng nhanh của cả nền kinh tế.
Trong các tạp chí nghiên cứu tài chính, cũng có nhiều đề tài nghiên cứu mối liên hệ giữa các thị trường chứng khoán và thị trường Mỹ, hoặc giữa các nước châu Âu hay châu Á với nhau. Tuy nhiên các nghiên cứu thường thiết lập được mối tương quan trong giá chứng khoán của các nước châu Âu trong Liên hiệp châu Âu (EU) và giữa Mỹ với châu Âu.
Rất ít các nghiên cứu thiết lập được quan hệ qua lại giữa thị trường châu Á với thị trường châu Âu và thị trường Mỹ. Lý do được đưa ra là các nước trong EU có chung đồng tiền, có nền văn hóa và dân trí phát triển tương đồng, khoảng cách địa lý gần nhau, và quan trọng hơn là có sự hiện diện của nhiều công ty Mỹ trên sàn châu Âu và ngược lại hoặc giấy chứng nhận cổ phiếu nước ngoài (American Depository Receipts) của các ngân hàng Mỹ được giao dịch trên các sàn NYSE, AMEX và Nasdaq của Mỹ.
Như vậy, nhiều người sẽ hỏi: nếu như khi giá chứng khoán trên thị trường Mỹ giảm, các nước châu Á không giảm, tại sao nhà đầu tư Mỹ không nhảy vào đầu tư ở châu Á để kiếm lời? Điều đó không dễ thực hiện bởi các nguyên nhân sau: do rào cản luật lệ về luân chuyển vốn qua biên giới, do sự khác biệt về luật lệ, chuẩn kế toán, rủi ro về chính trị, về tỷ giá hối đoái...
Tất cả những yếu tố đó dẫn đến việc các nhà đầu tư chủ yếu dành phần lớn danh mục đầu tư của mình cho các tài sản trên “sân nhà”. Đây là hiện tượng mà trong tiếng Anh gọi là “home bias” - tạm dịch là đầu tư cục bộ.
Minh chứng mới về mối liên hệ này là, trong hai ngày đầu tuần vừa qua, thị trường chứng khoán Mỹ đã khởi sắc trở lại do có nhiều thông tin tốt từ một số công ty công nghệ cao, còn thị trường Việt Nam thì vẫn tiếp tục đi xuống.

Ủy ban Chứng khoán Nhà nước cảnh báo lừa đảo xác thực tài khoản chứng khoán
Ủy ban Chứng khoán Nhà nước (SSC) vừa phát đi cảnh báo nhà đầu tư cần chủ động thực hiện các yêu cầu xác thực tài khoản theo quy định pháp luật, đồng thời đặc biệt thận trọng trước các cuộc gọi, tin nhắn, đường dẫn hoặc ứng dụng không rõ nguồn gốc.
"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
Chuẩn hóa quản trị, năng lực nội tại là chìa khóa giúp doanh nghiệp Việt thu hút vốn
Việc chuẩn hóa quy trình quản trị, nâng cao năng lực nội tại và tài chính không chỉ giúp doanh nghiệp dễ dàng tiếp cận nguồn vốn mà còn nâng cao sức cạnh tranh và xây dựng niềm tin dài hạn với nhà đầu tư…
Số người siêu giàu tài sản trên 30 triệu USD tại Việt Nam đạt 1.233 người và tăng mạnh trong 5 năm tới
Theo Knight Frank, số người siêu giàu (tài sản ròng trên 30 triệu USD) tại Việt Nam đạt 1.233 người năm 2026 và dự báo tăng thêm 59% trong 5 năm tới, thuộc nhóm nhanh nhất thế giới.
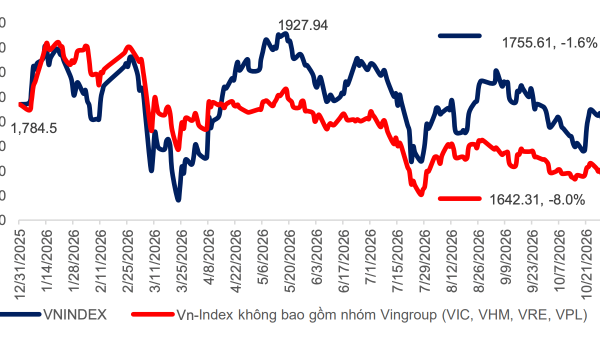
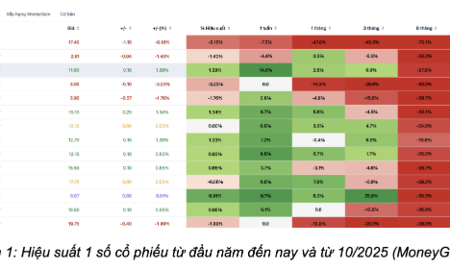
Danh mục 8 cổ phiếu tiềm năng trong tháng 11, hiệu suất có thể lên tới 50%
Một số nhóm cổ phiếu đã giảm mạnh trong thời gian vừa qua như bất động sản dân cư, xây dựng và vật liệu xây dựng, đầu tư công, thủy sản,... đã xuất hiện tín hiệu tạo đáy sớm hơn so với thị trường.

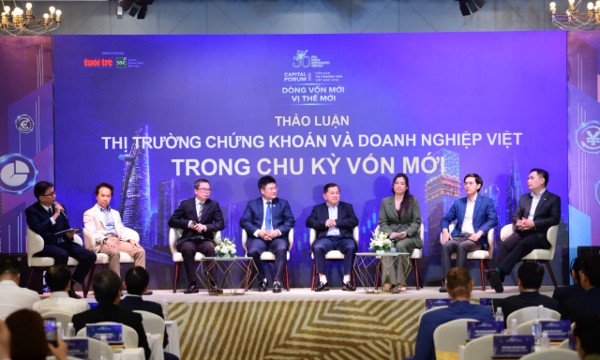

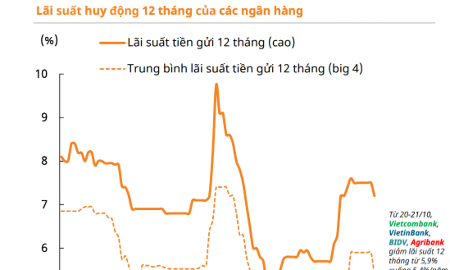


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






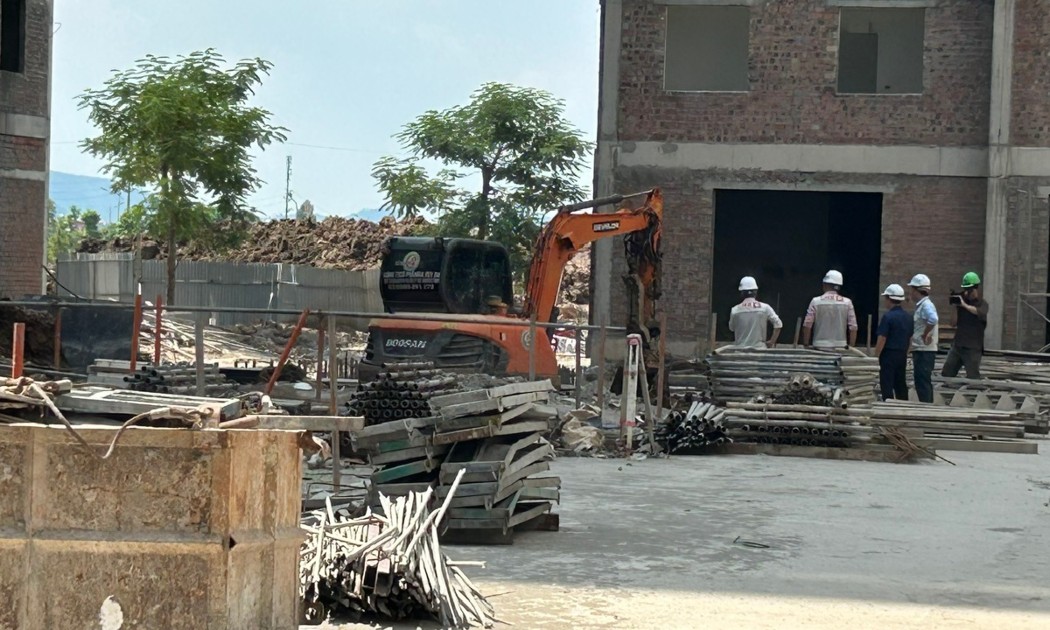
 Lãnh đạo Bộ Xây dựng thông tin về quy định mua nhà ở xã hội
Về phát triển nhà ở xã hội, cả nước đang triển khai xây dựng 293 dự án với quy mô 363.065 căn. Dự kiến hết năm nay, cả nước sẽ hoàn thành 87.601 căn.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

