


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia: Đầu tư mà nhìn giá hàng ngày sẽ rất “chóng mặt”


Theo khảo sát, nghiên cứu của VinaCapital và đối chiếu với nhiều nghiên cứu khác, giá trị phân bổ tài sản cho chứng khoán tại Việt Nam chỉ khoảng 1/10 giá trị phân bổ tài sản cho bất động sản.
Ông Thái Quang Trung, Giám đốc Đầu tư của VinaCapital, cho rằng thị trường hiện đang ở vùng tương đối hấp dẫn về mặt định giá. Nhà đầu tư nên mua khi thị trường sợ hãi, bởi đây thường là thời điểm định giá trở nên hấp dẫn và có thể mang lại kết quả tốt trong dài hạn.
Tuy nhiên, trước khi bàn về tỷ trọng và thời điểm phân bổ tài sản, ông Trung cho rằng cần nhìn lại lý do tại sao một bộ phận rất lớn người Việt Nam vẫn dè dặt với kênh cổ phiếu.
Theo khảo sát, nghiên cứu của VinaCapital và đối chiếu với nhiều nghiên cứu khác, giá trị phân bổ tài sản cho chứng khoán tại Việt Nam chỉ khoảng 1/10 giá trị phân bổ tài sản cho bất động sản.
Tổng tài sản bất động sản của người dân Việt Nam được ước tính ở mức vài lần GDP hàng năm, trong khi tổng tài sản chứng khoán của nhà đầu tư cá nhân trong nước, không tính người nội bộ công ty, chỉ khoảng 1/3 GDP. Như vậy, theo ước tính của VinaCapital, giá trị tài sản của kênh bất động sản gấp khoảng 10 lần kênh chứng khoán.
Theo ông Trung, tỷ trọng phân bổ vào chứng khoán thậm chí thấp hơn vàng và thấp hơn rất nhiều so với kênh gửi tiết kiệm. Nguyên nhân quan trọng nhất là mức độ biến động của chứng khoán theo ngày, tuần, tháng, thậm chí theo năm rất cao. Biến động hàng ngày khiến một bộ phận rất lớn nhà đầu tư trở nên e dè với kênh này. Giá chứng chỉ quỹ cũng biến động hàng ngày, từ đó tạo ra tâm lý thận trọng nhất định.
“Nếu hàng ngày, thậm chí hàng giây, hàng phút mà nhìn bảng điện thì chắc chắn sẽ rất chóng mặt”, ông Trung nói, đồng thời cho rằng mức độ biến động của thị trường là rất cao.
Tuy nhiên, khi nhìn vào mức sinh lời dài hạn của chứng khoán và so sánh với các kênh đầu tư khác như vàng hay mua chung cư, bức tranh lại khác. Theo ông Trung, xét trong khoảng thời gian 10–20 năm và bao gồm cả cổ tức, mức sinh lời dài hạn của kênh chứng khoán không hề thua kém các kênh khác, trong khi có tính thanh khoản cao hơn.
“Đây là thông điệp mà chúng tôi muốn hướng tới: chứng khoán là một kênh đầu tư dài hạn”, ông Trung nhấn mạnh. Theo ông, trong một nền kinh tế đang phát triển như Việt Nam, chứng khoán là kênh gắn liền với sự phát triển kinh tế và là kênh mà nhà đầu tư nên cân nhắc phân bổ tài sản.
Một công thức phân bổ tài sản phổ biến được ông Trung đề cập là lấy 100 trừ đi số tuổi để xác định tỷ trọng tài sản nên phân bổ vào chứng khoán. Với tuổi trung vị tại Việt Nam khoảng 34 tuổi, phép tính 100 trừ 34 cho ra khoảng 66. Theo ông, một người Việt Nam điển hình nên phân bổ khoảng 2/3 tỷ trọng tài sản vào kênh chứng khoán thì mới hợp lý.
Về góc độ đầu tư, theo bà Nguyễn Thị Minh Hạnh, CFA, Giám đốc Quản lý kinh doanh, Đào tạo và Phát triển sản phẩm, Công ty CP Chứng khoán OCBS, cho rằng nhà đầu tư nên quan tâm đến quản lý tài chính cá nhân ngay từ khi bắt đầu có thu nhập và có quyền chủ động với khoản tiền này.
Bà Hạnh cho rằng quản lý tài sản không bắt đầu khi một người có thật nhiều tiền, mà bắt đầu từ lần đầu tiên họ chủ động lựa chọn giữa nhu cầu hôm nay và những mục tiêu trong tương lai.
Trong các buổi chia sẻ các khóa học về đầu tư, bà thường đặt câu hỏi về việc lựa chọn phong cách sống giữa YOLO và YONO. YOLO là “You Only Live Once”, với quan điểm chỉ sống một lần trong đời. Nhóm người trẻ theo phong cách này thường coi tiền là công cụ để tận hưởng, trải nghiệm cuộc sống và chưa thực sự quan tâm đến quản lý tài sản.
Trong khi đó, YONO - “You Only Need One” - có xu hướng tiêu dùng tiết kiệm, chi tiêu có chọn lọc và ưu tiên tích lũy dài hạn.
Bà Hạnh cho rằng không có phong cách nào hoàn toàn đúng hoặc sai. Tuy nhiên, nếu YOLO bị hiểu thành việc kiếm được bao nhiêu, tiêu hết bấy nhiêu hoặc đầu tư theo cảm xúc khi chưa có quỹ dự phòng, một quyết định bốc đồng trong ngắn hạn có thể để lại hệ quả trong nhiều năm.
Theo bà, quản lý tài sản không buộc người trẻ phải lựa chọn giữa hai phong cách trên. Một phương pháp quản lý phù hợp có thể giúp cân bằng giữa chi tiêu, dự phòng và đầu tư, nghĩa là vẫn sống hết mình nhưng không tiêu hết tiền, đồng thời chuẩn bị cho tương lai mà không bỏ lỡ hiện tại.
Tháng 6 vừa qua, tổng tài sản do ngành quản lý quỹ tại Việt Nam đã vượt 834 nghìn tỷ đồng, nhưng mới tương đương khoảng 5–6% GDP và còn cách khá xa các thị trường lân cận như Thái Lan, Malaysia.
Trong khi đó, McKinsey dự báo đến năm 2027, quy mô tài sản tài chính cá nhân tại Việt Nam có thể đạt khoảng 600 tỷ USD; trong đó, phần tài sản được quản lý chuyên nghiệp có thể tăng thêm khoảng 65–75 tỷ USD.
Khoảng cách giữa quy mô hiện tại và tiềm năng tương lai cho thấy nhu cầu quản lý tài sản chuyên nghiệp tại Việt Nam sẽ còn tăng mạnh. Theo bà Hạnh, điều này đòi hỏi các tổ chức tài chính không chỉ nâng cao năng lực tài chính, công nghệ và quản trị rủi ro, mà còn phải thay đổi tư duy phát triển các giải pháp tài sản, tài chính cho nhà đầu tư.
Bài liên quan



S&P 500 và Nasdaq mất điểm vì cổ phiếu công nghệ vẫn bị bán, giá dầu “bốc hơi” gần 8%
Giá dầu thô lao dốc, với giá dầu WTI trượt sâu dưới ngưỡng 100 USD/thùng, khi xuất hiện những tín hiệu tích cực về đàm phán hòa bình ở Trung Đông...
Giá vàng hồi mạnh khi giá dầu lao dốc, SPDR Gold Trust bán ròng
Giá vàng thế giới tăng mạnh trong phiên giao dịch ngày thứ Hai (2/11) nhờ lực hỗ trợ từ cú giảm sâu của giá dầu và trong bối cảnh nhà đầu tư chờ cuộc bầu cử giữa nhiệm kỳ ở Mỹ...
Công ty chứng khoán nhận định gì sau phiên bán tháo bất ngờ
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 3/11/2026.
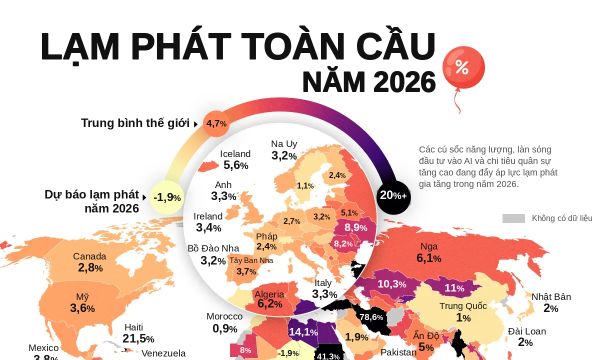
Bản đồ lạm phát thế giới năm 2026
Theo dự báo mới nhất của Quỹ Tiền tệ Quốc tế (IMF), lạm phát toàn cầu năm 2026 ở mức 4,7%, trong bối cảnh chiến tranh Mỹ - Iran và căng thẳng thương mại tiếp tục gây sức ép lên giá cả...
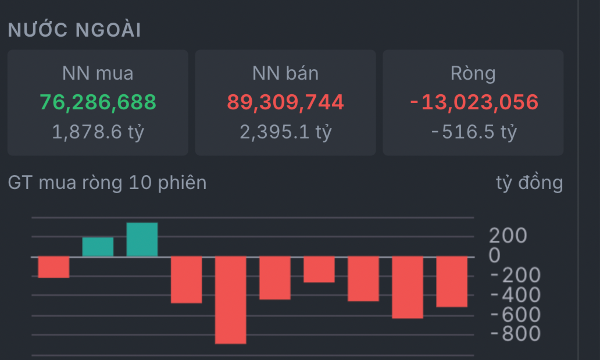
Khối ngoại bán ròng hơn 500 tỷ
Nhà đầu tư nước ngoài bán ròng 453,4 tỷ đồng trong phiên hôm nay. Riêng giao dịch khớp lệnh, khối ngoại bán ròng 520,2 tỷ đồng.





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





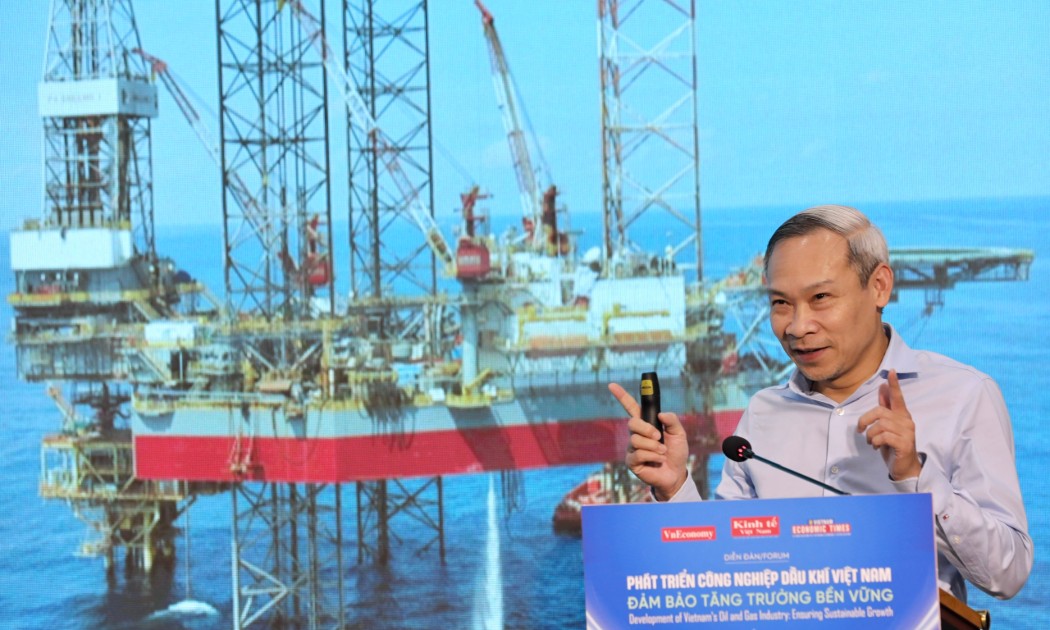
 Cấp thiết tái cấu trúc toàn bộ chuỗi giá trị kinh tế trên biển
Ngành dầu khí Việt Nam đang đối mặt với những thách thức mang tính cơ cấu. Nhiều mỏ chủ lực đã bước vào giai đoạn suy giảm sản lượng tự nhiên sau nhiều thập kỷ khai thác. Vậy đâu là hướng đi để ngành dầu khí vừa bảo đảm an ninh năng lượng, vừa tạo động lực tăng trưởng bền vững trong kỷ nguyên xanh?




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...