




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán với “tháng cô hồn”


Lẽ thường cứ trong tình trạng bi đát, giới đầu tư lại nảy ra nhiều ý tưởng “quái chiêu”
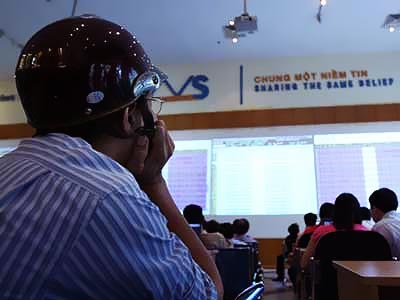
Lẽ thường cứ trong tình trạng bi đát, giới đầu tư lại nảy ra nhiều ý tưởng “quái chiêu”. Hết sóng “đại hội”, lại “mơ” sóng “nhân sự”, và có lẽ giờ đây thị trường đang chờ sóng “tháng cô hồn” (tháng 7 âm lịch)?
Có lẽ nhà đầu tư chứng khoán Việt Nam thuộc nhóm những người lạc quan nhất vì lúc nào cũng có thể mơ về một con sóng nào đó. Sức mạnh của tâm lý được huy động hết mức với bất kỳ thông tin lạc quan nào, bất kỳ diễn biến tích cực đột biến ngắn hạn nào cũng được cho là manh nha một con sóng mới, hay chí ít cũng là “đáy rồi”!
Một cuộc điều tra bỏ túi với 5 nhà đầu tư đang nắm giữ 100% tiền mặt cho một kết quả thú vị. Tất cả đều cho rằng nên tạm nghỉ chơi qua cái “đận” tháng cô hồn. Dĩ nhiên nguyên nhân thì chủ yếu vẫn là vĩ mô, dòng tiền, nhưng lại được dẫn dắt bởi cái cớ rất khó bẻ: “Tháng cô hồn thì kiêng đủ thứ kinh doanh. Đến mấy em môi giới còn nói thế, nữa là tiền trong túi mình”?
Theo quan niệm dân gian, “tháng cô hồn” là thời điểm nên tránh làm những việc quan trọng như làm nhà, cưới xin. Thời “các cụ” chắc chưa có mảng bất động sản hay chứng khoán nhưng thời nay quan niệm đó được “nâng cấp” và giới đầu tư kiêng tuốt! Điều này chắc là đúng vì chính những nhà kinh doanh có cỡ lại là những người chăm lễ bái, kiêng kị nhiều nhất.
Chuyện kiêng kị đó có phản khoa học hay không phải để các nhà nghiên cứu bàn, nhưng thực tế là tình trạng giao dịch èo uột của thị trường chứng khoán đã kéo dài từ lâu. Bất động sản nguội cũng không phải chờ đến “tháng cô hồn”. Thống kê cho thấy từ đầu tháng 7 (dương lịch) đến nay, quy mô đã giảm xuống chỉ còn trung bình khoảng 470,3 tỷ đồng mỗi phiên. Riêng hai phiên hôm nay và cuối tuần trước, giá trị khớp lệnh chỉ đạt trên dưới 300 tỷ đồng. Con số này trong tháng 6 lên tới 1.000 tỷ đồng/phiên. Như vậy, biểu hiện sụt giảm giao dịch đã kéo dài nhiều tháng nay.
Thanh khoản thấp dĩ nhiên là có nguyên nhân. Ngoài chuyện “tháng cô hồn”, còn một thực tế là các tổ chức đầu tư, nhà đầu tư cá nhân lắm tiền đang đứng ngoài vì ngại rủi ro. Nghiên cứu mới đây của Công ty Chứng khoán SSI cho rằng VN-Index và HNX-Index là hai chỉ số giảm nhiều nhất trong cả ngắn hạn và dài hạn so với các thị trường trong khu vực. Định giá P/E, P/B của hai sàn cũng thấp nhất trong khu vực và so với cả lịch sử của chỉ số. Mức P/E của rất nhiều cổ phiếu đã giảm xuống xấp xỉ thời điểm khủng hoảng 2008.
Cổ phiếu “rẻ” như vậy thì cớ gì khiến nhà đầu tư không dám mua? Chẳng lẽ kinh tế vĩ mô hiện tại xấu hơn cả thời điểm 2008? Thực ra cũng có nhà đầu tư kiếm được chút “lộc” trong “tháng cô hồn” chứ không hẳn là “đói” cả làng. Sàng lọc thì trên HSX trong 10 phiên đầu tháng 8, cũng có 6 cổ phiếu đạt mức tăng trưởng trên 9% từ đáy thấp nhất, HNX cũng có 15 mã như vậy. Nhưng thống kê như vậy chỉ là an ủi vì không phải ai cũng mua được chuẩn giá thấp nhất trong phiên tạo đáy, còn thanh khoản của những mã này thì quá tệ.
Thanh khoản sụt giảm là biểu hiện cụ thể của việc các nguồn tiền lớn đứng ngoài. Điều này lại gây hiệu ứng ngược: Những người cầm tiền ngại mua vào vì chưa thấy dòng tiền lớn tham gia. Dĩ nhiên lượng giao dịch èo uột có thể giúp một nhóm “tay chơi lớn” nào đó tạo sóng. Nhưng liệu ai dám mạo hiểm đồng tiền vào lúc này khi sự đồng thuận còn chưa có?
Nhìn lại quá khứ, tất cả những thời điểm đảo chiều phục hồi đều phải trải qua một chu kỳ sụt giảm thê thảm. Đến một ngày, cổ phiếu sàn hàng loạt và thanh khoản đột ngột tăng vọt. Thị trường đảo chiều cứ như có một lực lượng tạo lập sẵn sàng bỏ tiền ra cứu vớt vậy.
Không thể biết đích xác liệu thị trường có được bàn tay nào cứu vớt hay không, nhưng có lẽ những lực lượng tiên phong cũng phải ra mặt ở một vài thời điểm, như tháng 6/2008 hay tháng 2/2009. Chỉ có một thứ duy nhất có thể tạo nên sự đồng thuận, đó là lòng tham. Dĩ nhiên trong một số trường hợp, các tổ chức nếu không tự cứu mình thì cũng “chết chùm” vì nhà đầu tư cá nhân “chết” một thì họ “chết” mười.
Như thế, vấn đề lại là liệu lòng tham đã đủ lớn để các nguồn tiền đang đứng ngoài cuộc đạt đến sự đồng thuận hay chưa. Tương quan rủi ro/lợi nhuận lại là vấn đề then chốt. Những nguyên nhân khiến rủi ro tăng cao như lãi suất, lạm phát, tỉ giá, nợ công... đến cả các biến động bên ngoài phải được cải thiện rõ ràng, hoặc giá cổ phiếu giảm đủ sâu để bù trừ mức rủi ro đó thì dòng tiền mới vào mạnh. Điều thú vị đã từng diễn ra trong quá khứ là khi lòng tham đã nổi lên, thị trường được vực dậy ngay cả lúc tưởng chừng như sắp đổ vỡ đến nơi, chứ đừng nói đến “tháng cô hồn”!

"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
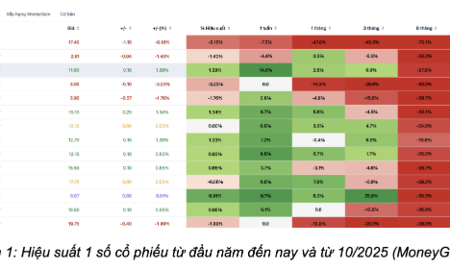
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
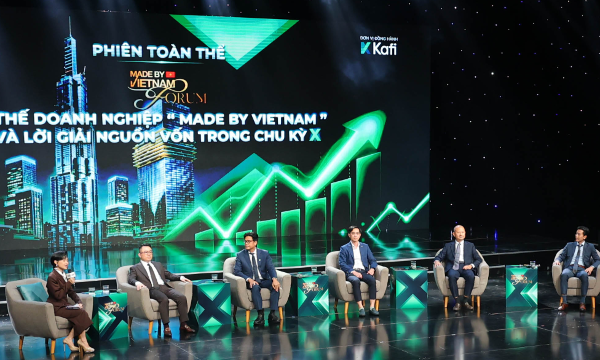
Chuẩn hóa quản trị, năng lực nội tại là chìa khóa giúp doanh nghiệp Việt thu hút vốn
Việc chuẩn hóa quy trình quản trị, nâng cao năng lực nội tại và tài chính không chỉ giúp doanh nghiệp dễ dàng tiếp cận nguồn vốn mà còn nâng cao sức cạnh tranh và xây dựng niềm tin dài hạn với nhà đầu tư…
Số người siêu giàu tài sản trên 30 triệu USD tại Việt Nam đạt 1.233 người và tăng mạnh trong 5 năm tới
Theo Knight Frank, số người siêu giàu (tài sản ròng trên 30 triệu USD) tại Việt Nam đạt 1.233 người năm 2026 và dự báo tăng thêm 59% trong 5 năm tới, thuộc nhóm nhanh nhất thế giới.
Danh mục 8 cổ phiếu tiềm năng trong tháng 11, hiệu suất có thể lên tới 50%
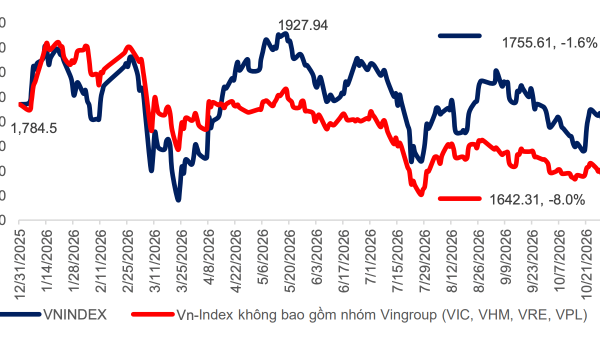
Một số nhóm cổ phiếu đã giảm mạnh trong thời gian vừa qua như bất động sản dân cư, xây dựng và vật liệu xây dựng, đầu tư công, thủy sản,... đã xuất hiện tín hiệu tạo đáy sớm hơn so với thị trường.
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
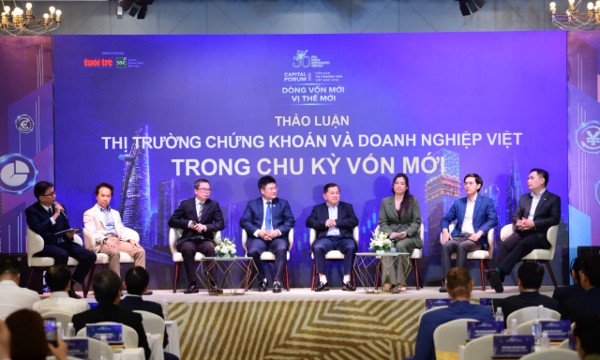
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
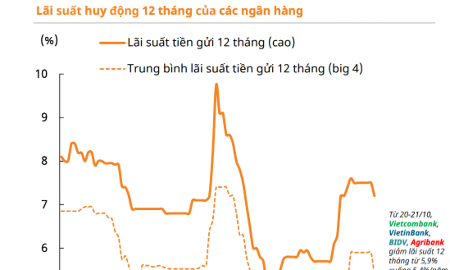
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

