


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Danh sách cổ phiếu tăng trưởng có kết quả kinh doanh tốt, thanh khoản cao xứng đáng đầu tư


Mirae Asset đã chọn lọc và đánh giá dựa trên việc so sánh biên lợi nhuận gộp giữa 2 quý gần nhất và năm trước đó để đưa danh sách cổ phiếu tiềm năng, có sự tăng trưởng doanh thu, lợi nhuận. Đồng thời phải thỏa mãn tiêu chí về giá trị giao dịch, tức mã cổ phiếu phải có mức thanh khoản nhất định.

Bức tranh kết quả kinh doanh toàn thị trường quý 3/2025 tính đến ngày 31/10/2025, có sự tăng trưởng vượt trội so với cùng kỳ và phân hóa giữa các nhóm ngành. Số lượng nhóm ngành có lợi nhuận sau thuế tăng trưởng dương ít hơn so với quý 2/2025, nhưng tốc độ tăng trưởng tổng lợi nhuận sau thuế toàn thị trường ghi nhận mức tăng cao nhất trong những quý gần đây.
Cụ thể, theo dữ liệu FiinTrade đến ngày 31/10/2025, quý 3/2025 lợi nhuận sau thuế tăng +41,1% so với cùng kỳ. Trong đó, lợi nhuận của nhóm Phi tài chính tăng 48,5% so với cùng kỳ và nhóm Tài chính tăng 34,6% so với cùng kỳ.
Trong đó, ghi nhận nhóm ngành tăng gồm: Dầu khí (+594,7%), Ô tô và phụ tùng (+291,4%), Viễn thông (+273,5%), Dịch vụ tài chính (+197,3%), Bảo hiểm (+135,3%), Xây dựng và Vật liệu (+131,7%), Tài nguyên Cơ bản (+83,8%), Bán lẻ (+83,1%), Hóa chất (+63,1%), Hàng & Dịch vụ công nghiệp (+47,9%), Hàng cá nhân & Gia dụng (+34%), Ngân hàng (+25,2%), Công nghệ Thông tin (+20,6%), Thực phẩm và Đồ uống (+13,5%), Tiện ích (+12,2%), Y tế (+4,3%).
Nhóm ngành giảm gồm: Du lịch và Giải trí (-21,1%), Bất động sản (-23,2%), Truyền thông (-24,3%).
Như vậy, có thể thấy lợi nhuận quý 3/2025 tăng trưởng tích cực so với cùng kỳ, phản ánh sự dẫn dắt và hồi phục ở nhiều nhóm ngành.
Về thị trường, kết thúc quý 3/2025 chỉ số VN-Index tăng 20,6% cao hơn đáng kể so với mức 2,6% trong quý 3/2024. Và là mức tăng tốt nhất trong trong năm tính đến hiện tại (quý 2/2025 tăng gần 5%, quý 1/2025 tăng 3%).

Sau khi rơi vào một nhịp điều chỉnh mạnh gần 20% trong những ngày đầu giao dịch tháng 4, chỉ số đã ghi nhận nhịp hồi phục nhẹ trong quý 2 và tiếp tục tăng mạnh trong quý 3, ghi nhận những mốc đỉnh mới trong lịch sử giao dịch khi gần chạm 1.800 điểm. Bước sang quý 4, VN-Index có phần chậm lại và dao động quanh ngưỡng 1.600 – 1.700 điểm.
Tính chung 10 tháng đầu năm 2025, giá trị giao dịch bình quân đạt 33.613 tỷ đồng, giảm 1,37% so với bình quân tháng trước và tăng 109% so với mức bình quân 10 tháng đầu năm 2024 (16.047 tỷ đồng/ngày).
Đến 31/10/2025, vốn hóa HOSE đạt hơn 7,2 triệu tỷ đồng (+0,7% so với tháng trước), tương đương 63,02% GDP năm 2024 và chiếm 94,18% tổng vốn hóa cổ phiếu niêm yết toàn thị trường.
Dựa trên kết quả kinh doanh quý 3/2025, Mirae Asset tiến hành lọc cổ phiếu có kết quả kinh doanh ổn định, duy trì sức tăng trưởng tốt và có câu chuyện riêng.
Các tiêu chí dựa trên sự kết hợp giữa phương pháp chọn cổ phiếu có nền tảng cơ bản tốt theo phương pháp SEPA của Mark Minervini, và phương pháp đầu tư Canslim của William O’neil.
Dựa trên kết quả chọn lọc, các nhóm ngành như Bảo hiểm, Điện, Thực phẩm vẫn là những lựa chọn an toàn nhờ tính ổn định. Đặc biệt, Quy hoạch Điện 8 điều chỉnh và Luật Điện lực (sửa đổi) hướng đến xây dựng một thị trường phát điện cạnh tranh hơn. Nhu cầu tiêu thụ điện dự kiến tăng trưởng trong giai đoạn 2026 – 2030 nhằm đáp ứng mục tiêu tăng trưởng GDP 10%/năm.
Bên cạnh đó, các ngành có câu chuyện và triển vọng phục hồi là lựa chọn phù hợp khi rơi về những vùng giá hấp dẫn.
Xây dựng (HHV, VCG), Đá xây dựng (KSB, DHA): Đầu tư công tiếp tục là điểm sáng khi giải ngân kỳ vọng được đẩy mạnh vào cuối năm, tính đến hết tháng 10/2025 mới đạt 51% kế hoạch. Trong giai đoạn 2026– 2030, các dự án trọng điểm như đường sắt Hà Nội – Hải Phòng – Lào Cai, đường sắt Bắc – Nam, cao tốc Bắc – Nam mở rộng và đường vành đai 3–4 TP.HCM, … sẽ tạo dư địa backlog lớn cho các doanh nghiệp xây lắp, vật liệu xây dựng củng cố triển vọng tăng trưởng trong trung hạn.
Bất động sản (KDH, NLG): Mặt bằng lãi suất duy trì ở mức thấp, cùng với việc các dự án dần tháo gỡ các vướng mắc pháp lý. Luật Kinh doanh bất động sản (sửa đổi) và Luật Xây dựng (sửa đổi) có hiệu lực từ đầu năm 2025 tiếp thêm động lực cho sự hồi phục.
Nhựa xây dựng (BMP, NTP): Giá hạt nhựa PVC duy trì ở mức thấp, hiện ở vùng đáy từ 2016. Kỳ vọng với sự hồi phục và tăng trưởng của ngành bất động sản và đầu tư công, ngành nhựa xây dựng (ống nhựa, vật liệu nhựa xây dựng) được hưởng lợi với cầu ổn định từ các dự án hạ tầng, nhà ở, đồng thời biên lợi nhuận doanh nghiệp được cải thiện nhờ chi phí nguyên liệu thấp.
Cao su (PHR, DPR, TRC): Nguồn cung toàn cầu thiếu hụt cùng với giá bán cao su duy trì ở mức cao, giá bình quân cao su xuất khẩu trong 10 tháng đầu năm 2025 đạt 1.758 USD mỗi tấn, tăng 7,4% so với cùng kỳ.
Chứng khoán (VIX, CTS, SHS): Tháng 10/2025, hơn 310.000 tài khoản mới được mở – mức tăng mạnh nhất trong 14 tháng – đưa tổng số tài khoản lên 11,3 triệu (11% dân số). Triển vọng nâng hạng thị trường, cùng việc các công ty chứng khoán tăng vốn để mở rộng cho vay margin, tạo động lực phát triển cho ngành. Ngoài ra, mặt bằng lãi suất thấp được kỳ vọng sẽ thúc đẩy dòng tiền dịch chuyển từ kênh tiết kiệm sang chứng khoán.
Mirae Asset đã chọn lọc và đánh giá dựa trên việc so sánh biên lợi nhuận gộp giữa 2 quý gần nhất và năm trước đó để đưa danh sách cổ phiếu tiềm năng, có sự tăng trưởng doanh thu, lợi nhuận. Đồng thời phải thỏa mãn tiêu chí về giá trị giao dịch, tức mã cổ phiếu phải có mức thanh khoản nhất định.
Nhóm Super: Điều kiện cơ bản: Biên lợi nhuận gộp quý 3/2025 > Biên Lợi nhuận gộp quý 2/2025 > Biên Lợi nhuận gộp 2024. Nhóm này gồm các cổ phiếu dưới đây:

Nhóm Good: Điều kiện cơ bản: Biên Lợi nhuận gộp quý 3/2025 > Biên Lợi nhuận gộp quý 2/2025:

Bài liên quan



Blog chứng khoán: Có cầu bắt đáy vùng giá sâu
Một chút hi vọng nhen nhóm hôm nay khi VNI có được nhịp hồi điểm buổi chiều. Tuy nhiên cổ phiếu phục hồi chưa tương xứng và gần 45% số mã có giao dịch vẫn đóng cửa giảm quá 1% giá trị.
Cổ phiếu lớn kéo VN-Index hồi điểm, dầu khí, bảo hiểm tăng bùng nổ
Áp lực điều chỉnh vẫn lan rộng trong phiên đầu tuần, dù VN-Index xuất hiện nhịp hồi tạo “nến rút chân”. Độ rộng thể hiện diễn biến giảm giá áp đảo trong bối cảnh thanh khoản rất kém và bắt đáy thận trọng.
Cổ phiếu tiêu dùng Trung Quốc thất thế trong lúc cổ phiếu AI lên cơn sốt
Các chỉ số cổ phiếu tiêu dùng Trung Quốc đang ở gần mức thấp nhất trong 10 năm, trái ngược với đà tăng của nhóm công nghệ hưởng lợi từ làn sóng trí tuệ nhân tạo (AI)….
Nguy cơ VN-Index chuyển sang xu hướng điều chỉnh ngắn hạn sau nâng hạng
Nhìn từ đầu tháng 9 đến nay, VN-Index cũng đang tạo đỉnh sau thấp hơn đỉnh trước, do vậy nếu không sớm bứt phá và lấy lại ngưỡng 1.815 điểm (MA100), VN-Index nguy cơ cao sẽ chuyển hẳn từ xu hướng tăng sang điều chỉnh trong ngắn hạn.
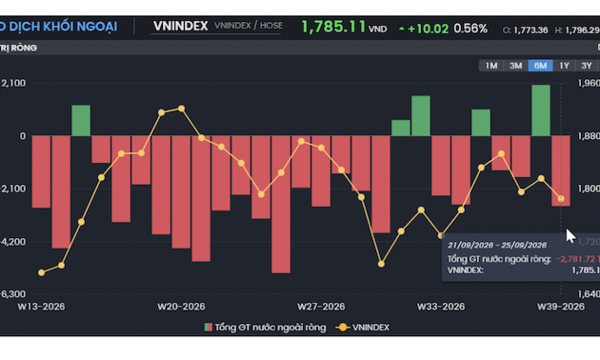
Tiền đang đổ vào nhóm ngân hàng, khối ngoại vẫn bán ròng 2.700 tỷ tuần qua
Nhà đầu tư nước ngoài bán ròng 2.765,1 tỷ đồng; tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 2.682,95 tỷ đồng.

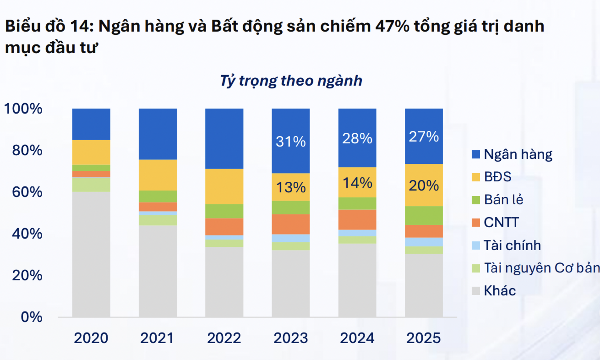




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...