




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm danh những ngân hàng tăng trưởng lợi nhuận tốt trong quý 2/2023


Nhóm ngân hàng dự báo ghi nhận lợi nhuận phân hóa sâu sắc. Những nhà băng có lợi nhuận tăng trưởng dương gồm BID, CTG, HDB, MBB, STB, VCB, VIB...
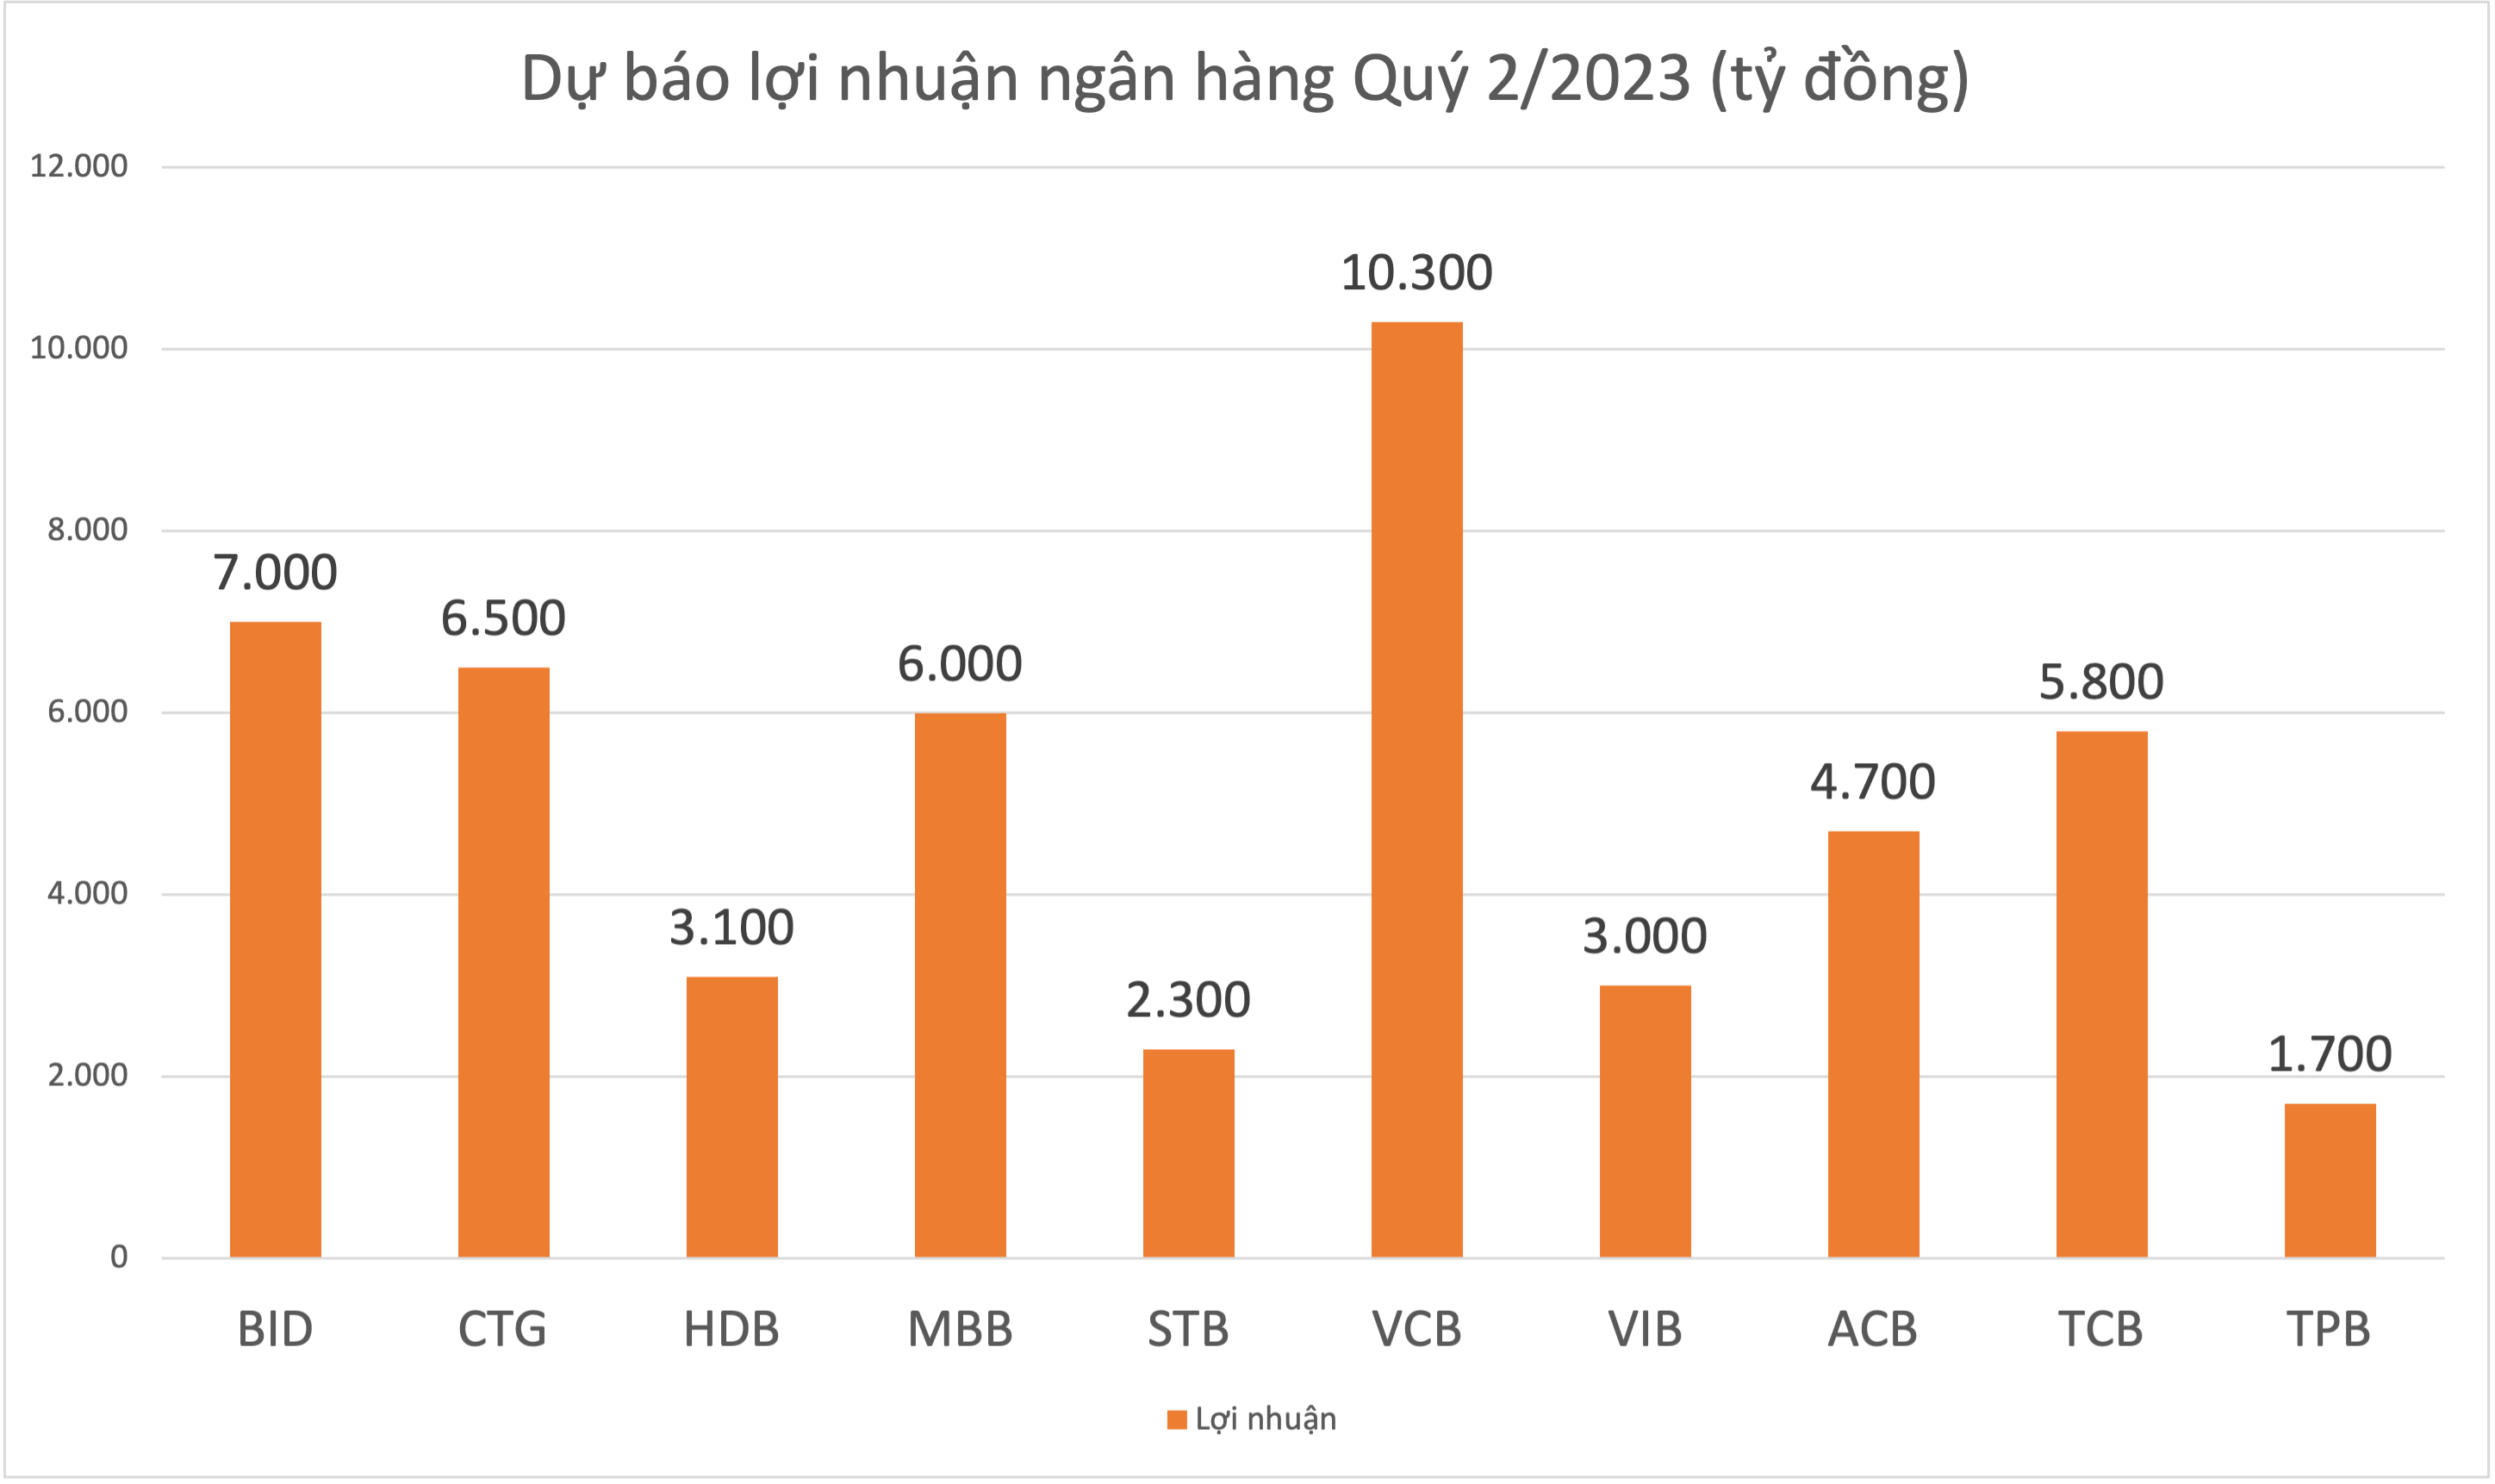
SSI Research vừa có báo cáo ước tính kết quả kinh doanh Quý 2/2023 của 32 doanh nghiệp niêm yết trong đó có 17/32 doanh nghiệp ghi nhận lợi nhuận tăng trưởng âm.
Nhóm ngân hàng ghi nhận lợi nhuận phân hóa sâu sắc. Những nhà băng ghi nhận lợi nhuận tăng trưởng dương gồm BID, CTG, HDB, MBB, STB, VCB, VIB.
Cụ thể, SSI Research ước tính tăng trưởng tín dụng và tiền gửi của ngân hàng tính đến cuối tháng 6/2023 lần lượt đạt 6,9% và 4,5% so với đầu năm. Chất lượng tài sản dự báo được kiểm soát quanh mức 1,4%-15% và NIM có thể đi ngang so với quý trước nhưng vẫn thấp hơn Quý 2/2022. Theo đó, lợi nhuận trước thuế dự báo đạt 7 nghìn tỷ đồng tăng 7% so với cùng kỳ.
Với CTG, ước tính lợi nhuận trước thuế trong quý 2 đạt khoảng 6,2-6,5 nghìn tỷ đồng tăng khoảng 7-13% so với cùng kỳ. HDB dự kiến lợi nhuận đạt khoảng 2,8-3,1 nghìn tỷ đồng tăng 1-12%, tăng trưởng tín dụng vẫn đạt trên 10% so với đầu năm.
Trong khi đó, MBB dự báo lợi nhuận đi ngang so với cùng kỳ đạt khoảng 6 nghìn tỷ đồng, tăng trưởng tín dụng của MBB tiếp tục duy trì mạnh trong Quý 2/2023 so với các ngân hàng khác, ngân hàng cũng đã sử dụng hết hạn mức tín dụng được cấp lần đầu trong tháng 6/2023.
STB được dự báo tăng trưởng lợi nhuận ở mức cao nhất 53-76% đạt 2-2,3 nghìn tỷ đồng, hoàn thành 46-50% kế hoạch đặt ra, nợ nhóm 2 và nợ xấu tiếp tục được kiểm soát tốt.
Với VCB, lợi nhuận được dự báo khoảng 10-10,3 nghìn tỷ đồng tăng 38%. Ngân hàng tiếp tục duy trì quan điểm thận trọng trong việc giải ngân mới với tăng trưởng tín dụng đạt khoảng 3% so với đầu năm, chất lượng tài sản tiếp tục được duy trì.
VIB cũng được duy trì lợi nhuận ở mức 2,8-3 nghìn tỷ đồng, tăng khoảng 2-9% so với cùng kỳ năm ngoái.
Ở chiều ngược lại, ACB, TCB, TPB, VPB bị dự báo lợi nhuận giảm so với cùng kỳ. Trong đó, ACB giảm từ 4-10% đạt khoảng 4,4-4,7 nghìn tỷ đồng. Kỳ vọng tăng trưởng tín dụng sẽ phục hồi quanh mức 4,5-5% so với đầu năm trong quý 2 trong khi tăng trưởng huy động có thể thấp hơn một chút đạt mức 4% so với đầu năm. Tỷ lệ nợ xấu dự kiến sẽ thấp hơn mức 1% do ACB ưu tiên trích lập dự phòng để xử lý nợ xấu. Với việc tăng trưởng tín dụng tiếp tục xu hướng tích cực, NIM và chất lượng tài sản sẽ dần hồi phục trong nửa cuối năm 2023.
Tại TCB, SSI Research ước tín ghi nhận 5,5-5,8 nghìn tỷ đồng lợi nhuận trước thuế giảm 20% so với cùng kỳ; TPB lợi nhuận dự kiến đạt 1,6-1,7 nghìn tỷ đồng giảm khoảng 25-21% so với cùng kỳ hoàn thành 40% kế hoạch đặt ra. VPB cũng bị dự báo lợi nhuận giảm chủ yếu do kết quả kinh doanh hợp nhất hoạt động tài chính tiêu dùng trong nước còn nhiều thách thức, trong khi ngân hàng mẹ có thể duy trì lợi nhuân tương đối tốt trong Q2/2023.

Tạo điều kiện để doanh nghiệp FDI chất lượng tốt niêm yết lên sàn chứng khoán
Các giải pháp tập trung thúc đẩy chào bán chứng khoán ra công chúng gắn với niêm yết, tạo điều kiện để các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) có tiềm lực tài chính và quản trị tốt tham gia thị trường.
Blog chứng khoán: Nhịp giảm đã kết thúc?
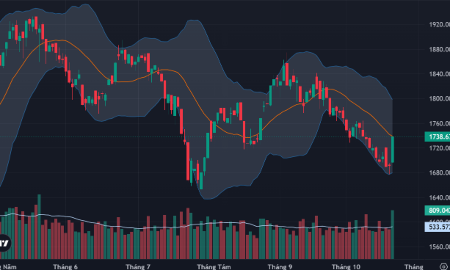
Thị trường thay đổi quan điểm đột ngột, gần 18,2k tỷ thanh khoản 2 sàn chưa tính thỏa thuận đã là con số rất tốt ở thời điểm hiện tại. Đó là chưa kể hiệu ứng tăng giá rất mạnh và có sự lan tỏa rộng.
Tiền lớn đã trở lại
“Cơn khát” thanh khoản được giải tỏa phần nào trong phiên hôm nay khi tổng giá trị khớp lệnh hai sàn niêm yết đạt gần 18,2 ngàn tỷ đồng, tăng đột biến 43% so với mức trung bình 20 phiên trước đó. Nguồn sức mạnh này giúp cổ phiếu tăng mạnh diện rộng, rất nhiều mã kịch trần.
Giám đốc của VPS: Cơ hội trên thị trường vẫn hiện hữu dù dòng tiên chưa lan tỏa rộng
Việc lựa chọn doanh nghiệp cần dựa trên triển vọng hoạt động và khả năng thu hút dòng vốn trong từng ngành, thay vì chỉ nhìn vào diễn biến chung của thị trường.
Cước vận tải tăng vọt, các nhà máy lọc dầu châu Á và châu Âu rơi vào cảnh thua lỗ
Chi phí vận chuyển dầu thô tăng vọt đang khiến các nhà máy lọc dầu tại châu Á và châu Âu chật vật để có lãi, dù giá nhiên liệu vẫn ở mức cao...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







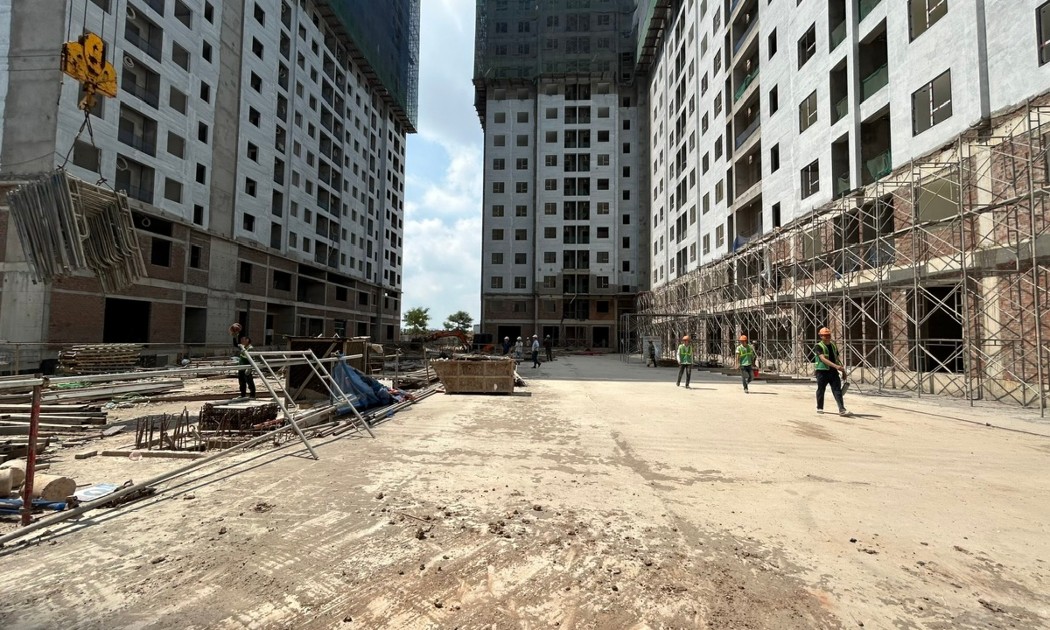
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...