




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp bảo hiểm “bắt nhịp” với IFRS 17


Chuẩn mực báo cáo tài chính quốc tế (IFRS) 17 – Hợp đồng bảo hiểm chính thức có hiệu lực từ ngày 01/01/2023 sẽ có ảnh hưởng toàn diện đến quy trình kinh doanh của doanh nghiệp bảo hiểm. Điều này đòi hỏi các doanh nghiệp Việt Nam phải có sự chuẩn bị ngay từ bây giờ để bắt nhịp với sự thay đổi của thị trường và yêu cầu tuân thủ...
Để bắt kịp các thay đổi của ngành bảo hiểm trên toàn cầu và tiếp cận với các chuẩn mực quốc tế, IFRS 17 được ban hành vào ngày 18/05/2017 và sửa đổi vào ngày 25/06/2020, với nhiều điểm mới so với những chuẩn mực hiện tại.
IFRS 17 VÀ NHỮNG ĐIỂM MỚI
Điểm nổi bật trong IFRS 17 là yêu cầu nhiều ước tính, xét đoán và đánh giá dựa trên thông tin, tình hình cụ thể của từng doanh nghiệp bảo hiểm. Do đó, việc áp dụng chuẩn mực này sẽ ảnh hưởng trực tiếp đến cách thức quản lý hoạt động kinh doanh của doanh nghiệp bảo hiểm ở thời điểm hiện tại và ngược lại.
Về cách thức quản lý hợp đồng bảo hiểm, IFRS 17 yêu cầu phân loại các hợp đồng bảo hiểm theo các nhóm danh mục đồng nhất dựa trên đặc điểm, loại hình, rủi ro hay mức độ sinh lời.
Với yêu cầu này, doanh nghiệp cần phải tiến hành các bước đánh giá đặc điểm danh mục hợp đồng bảo hiểm, lựa chọn các chính sách kế toán để phân loại hợp đồng và mô hình phù hợp. Không chỉ vậy, doanh nghiệp còn cần phải ước tính khả năng sinh lời của hợp đồng ngay từ thời điểm ký kết.
Các chỉ số đo lường hiệu quả hoạt động cũng sẽ thay đổi đáng kể tùy thuộc vào phương pháp chuyển đổi và chính sách kế toán khi áp dụng IFRS 17.
Theo đó, sự thay đổi này có thể ảnh hưởng trực tiếp đến việc xác định kế hoạch, kết quả kinh doanh của doanh nghiệp. Do đó, doanh nghiệp cần cân nhắc kỹ giữa các phương pháp chuyển đổi, thực hiện đánh giá tác động tài chính cũng như có các điều chỉnh hợp lý về hoạt động bảo hiểm.
Đi sâu vào nghiệp vụ bảo hiểm, khả năng định phí bảo hiểm cũng như khẩu vị rủi ro của doanh nghiệp bảo hiểm cũng sẽ ảnh hưởng trực tiếp đến việc xác định rủi ro điều chỉnh trong mô hình đo lường các nghĩa vụ bồi thường theo IFRS 17, sau đó là tính đầy đủ của các quỹ dự phòng nghiệp vụ.
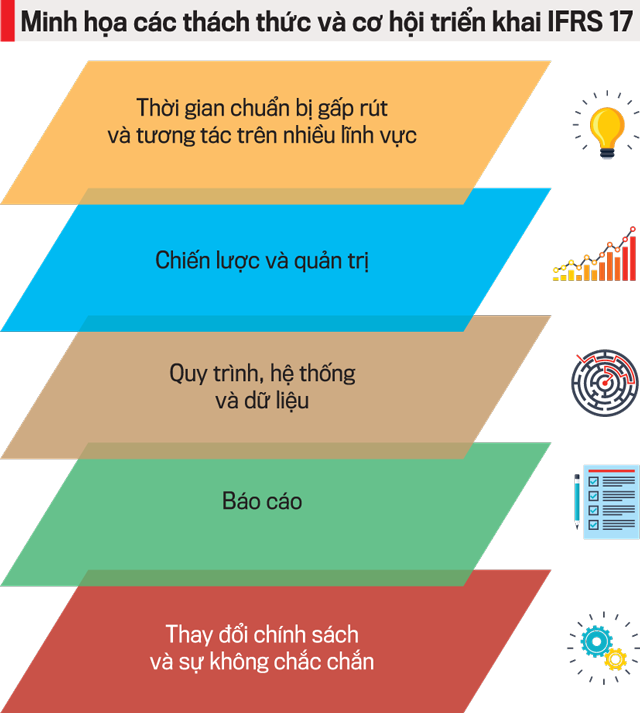
Với những khía cạnh đã phân tích ở trên, việc áp dụng IFRS 17 đem lại nhiều thách thức cũng như cơ hội để nâng cấp năng lực và quy trình trong nhiều mảng hoạt động khác nhau tại doanh nghiệp.
DOANH NGHIỆP BẢO HIỂM CẦN CHUẨN BỊ NHỮNG GÌ?
Các yêu cầu theo IFRS 17 có mức độ phức tạp cao, chi tiết hơn nhiều so với các chuẩn mực và quy định hiện hành tại Việt Nam và có tác động mạnh mẽ đối với doanh nghiệp bảo hiểm, đặc biệt là các doanh nghiệp bảo hiểm nhân thọ.
Để áp dụng IFRS 17, các doanh nghiệp bảo hiểm cần có những thay đổi về mặt quy trình, hệ thống và dữ liệu báo cáo tài chính cũng như năng lực tính toán, định phí. Với xu hướng áp dụng IFRS trong tương lai gần tại Việt Nam, các doanh nghiệp bảo hiểm nên bắt đầu xây dựng kế hoạch thực hiện để đáp ứng các yêu cầu của chuẩn mực, trên cơ sở đánh giá toàn diện từ góc độ tác động tài chính và hoạt động kinh doanh.
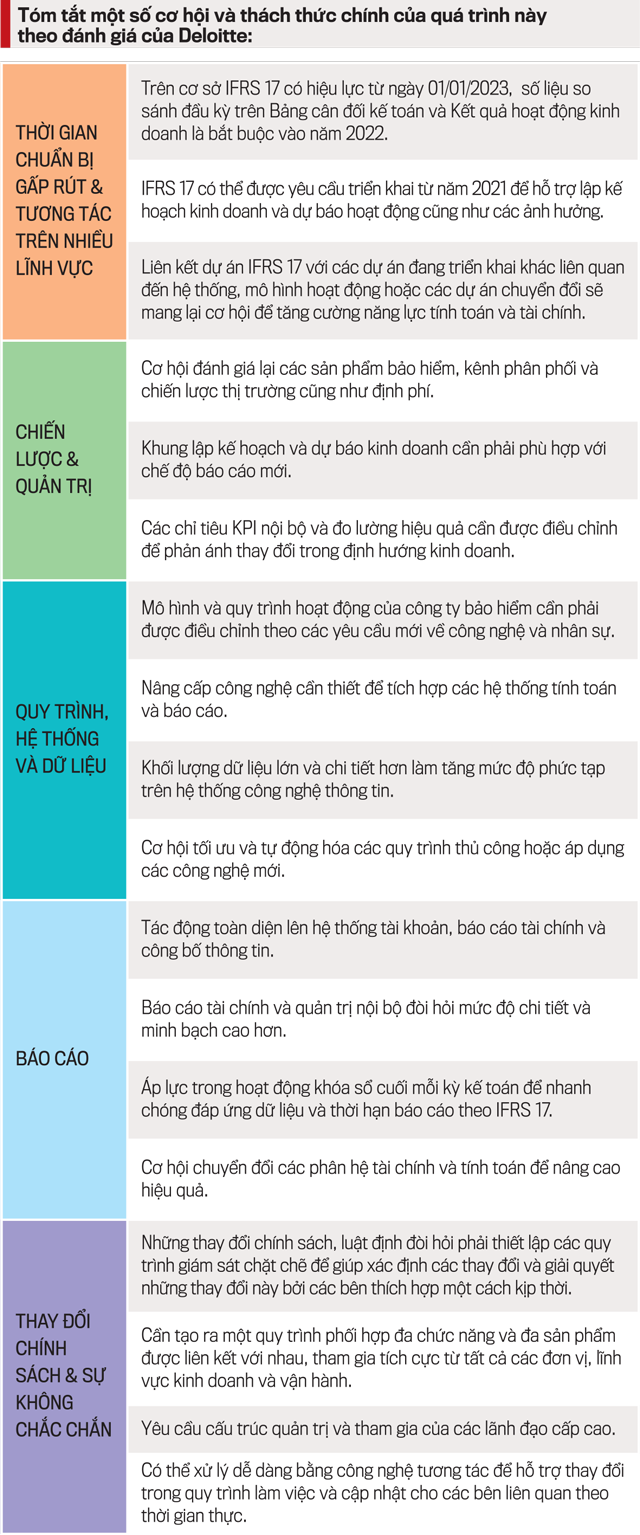
Trong đó, có bảy công việc mà doanh nghiệp bảo hiểm cần ưu tiên trong thời gian tới để sẵn sàng cho việc áp dụng IFRS 17:
Một là, tìm hiểu các mô hình, phương pháp và dữ liệu theo yêu cầu của IFRS 17.
Hai là, thực hiện đánh giá tác động tổng thể của IFRS 17 đối với hoạt động của doanh nghiệp.
Ba là, đưa ra các quyết định chiến lược về vốn, quản trị rủi ro, đặc biệt là vấn đề vốn đang còn thiếu hụt trên thị trường Việt Nam.
Bốn là, tuyển dụng và đào tạo các chuyên gia tính toán, tài chính và công nghệ.
Năm là, đầu tư cơ sở hạ tầng công nghệ, hệ thống và phần mềm quản lý bảo hiểm.
Sáu là, thu hút các đối tác nhằm hỗ trợ thực hiện chuyển đổi - các nhà tư vấn và nhà cung cấp công nghệ.
Bảy là, thu thập thông tin cần thiết để tính toán và hồi tố các thông tin so sánh trong quá khứ.
Trong các công việc trên, hệ thống quản lý thông tin dữ liệu lịch sử và khả năng tính toán sẽ là mối quan tâm hàng đầu của doanh nghiệp trong quá trình chuyển đổi sang áp dụng IFRS 17.
Để có được các ước tính chính xác, doanh nghiệp cần thu thập dữ liệu trong khoảng thời gian đủ dài, chi tiết theo nhiều góc độ như: ngành nghề, đơn vị kinh doanh, khách hàng hay theo từng nhà tái bảo hiểm. Không chỉ vậy, các doanh nghiệp cũng phải tính đến yếu tố đầu vào về ngành, kinh tế vĩ mô trong quá trình chuyển đổi và tính toán theo chuẩn mực mới.
-------
(*) Phó Tổng Giám đốc Dịch vụ Kiểm toán và Đảm bảo Deloitte Việt Nam.

Không gian công nghiệp Đông Nam Bộ mở rộng, cơ hội cho doanh nghiệp công nghiệp hỗ trợ
Sự mở rộng không gian sản xuất và phân bố lại các trung tâm công nghiệp đang mở ra cơ hội hình thành mạng lưới cung ứng mới tại Đông Nam Bộ. Để tham gia sâu hơn vào chuỗi giá trị, doanh nghiệp công nghiệp hỗ trợ trong nước cần vượt qua những hạn chế về công nghệ, quy mô và năng lực đáp ứng tiêu chuẩn sản xuất.
Thúc đẩy quản trị công ty và xếp hạng tín nhiệm, khơi thông vốn dài hạn cho doanh nghiệp
Quản trị công ty và xếp hạng tín nhiệm là hai yếu tố giúp doanh nghiệp tạo dựng giá trị và niềm tin dài hạn của công chúng và nhà đầu tư...
Phát triển tổ hợp công nghiệp đường sắt phải tránh đầu tư trùng lặp
Phó Thủ tướng Thường trực Phạm Gia Túc nhấn mạnh việc phát triển tổ hợp công nghiệp đường sắt phải hướng tới mục tiêu tự chủ ở cấp quốc gia, không phải của riêng một doanh nghiệp; đồng thời tránh hình thành nhiều cơ sở có chức năng tương tự, gây lãng phí nguồn lực...
Đưa hàng trăm nghìn tỷ đồng vốn đầu tư vào thực tiễn, Hà Tĩnh hướng tới mục tiêu tăng trưởng hai con số
Với đà tăng trưởng GRDP 9 tháng năm 2026 đạt 12,36% – đứng thứ hai cả nước, Hà Tĩnh đang tập trung gỡ vướng mặt bằng, đẩy mạnh cơ chế “luồng xanh” trong giải quyết thủ tục để sớm đưa dòng vốn hàng trăm nghìn tỷ đồng vào vận hành thực tế, tạo lực đẩy cho mục tiêu tăng trưởng hai con số cả năm. …
Từ vụ tái cấu trúc chuỗi cung ứng của ECCO: Góc độ pháp lý và chiến lược thu hút FDI mới của Việt Nam
Trước thông tin thương hiệu giày dép ECCO (Đan Mạch) quyết định đóng cửa nhà máy sản xuất tại Việt Nam từ tháng 11/2026, nhiều ý kiến băn khoăn về tác động của động thái này đến môi trường đầu tư. Tạp chí Kinh tế Việt Nam/VnEconomy đã có cuộc trao đổi với Luật sư Bùi Văn Thành, Trưởng Văn phòng Luật sư Mặt Trời Mới, xung quanh câu chuyện tái cấu trúc chuỗi cung ứng của ECCO và những bài toán thực chất hơn về môi trường đầu tư và hỗ trợ đầu tư trong giai đoạn tới.



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







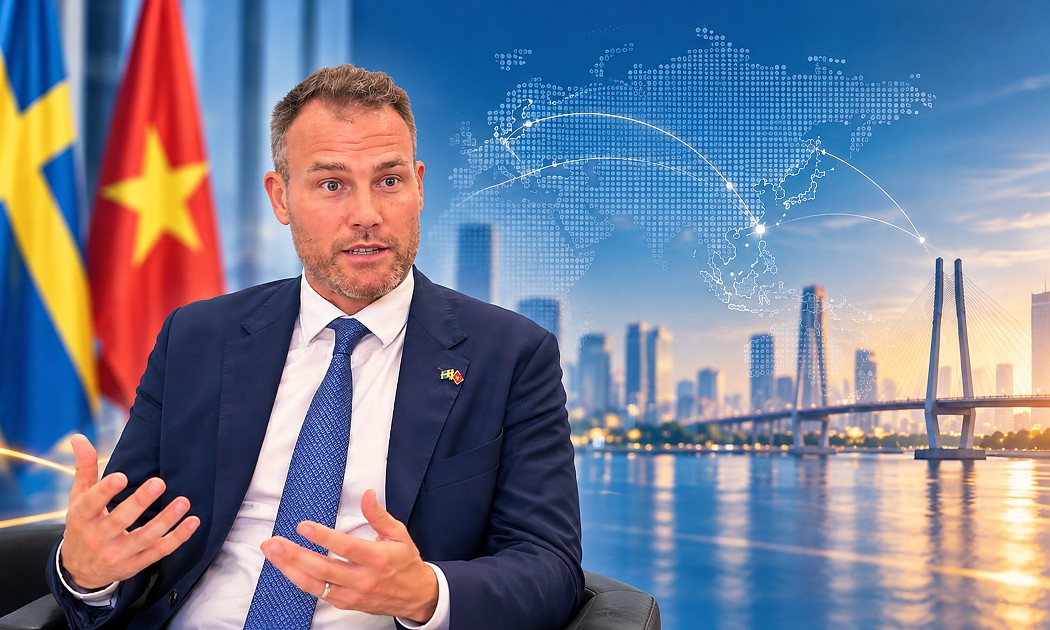
 Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

