




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp chỉ đóng bảo hiểm xã hội 40 - 50% tổng thu nhập của người lao động


Theo kết quả kiểm tra của cơ quan Bảo hiểm xã hội, các doanh nghiệp khai báo tiền lương đóng các khoản bảo hiểm xã hội chỉ bằng 40 – 50% so với tổng thu nhập thực tế của người lao động. Nhiều doanh nghiệp tư nhân đóng bảo hiểm xã hội chỉ bằng hoặc cao hơn không đáng kể so với lương tối thiểu vùng...
Luật Bảo hiểm xã hội 2024 đã quy định, tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định, là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác, được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Tuy nhiên, khi góp ý vào dự thảo Luật Bảo hiểm xã hội (sửa đổi), nhiều đơn vị cho rằng quy định này cần được điều chỉnh, tránh tình trạng doanh nghiệp chẻ thu nhập để né đóng bảo hiểm xã hội cho người lao động.
Theo Sở Nội vụ tỉnh Bắc Ninh, qua ghi nhận về tình hình thực hiện đóng bảo hiểm xã hội trên địa bàn, khái niệm “ổn định” hiện chưa được lượng hóa cụ thể, dễ dẫn đến nhiều cách hiểu khác nhau trong tổ chức thực hiện, nhất là đối với các khoản thu nhập có biến động theo tháng nhưng được chi trả thường xuyên.
Vì thế, Sở Nội vụ Bắc Ninh đề nghị cơ quan soạn thảo nghiên cứu sửa đổi, bổ sung quy định, theo hướng làm rõ khái niệm “thường xuyên, ổn định”, hoặc quy định tiêu chí xác định cụ thể đối với các khoản thu nhập làm căn cứ đóng bảo hiểm xã hội bắt buộc.
Đồng thời, đơn vị này cũng đề xuất ban soạn thảo nghiên cứu cơ chế xác định mức tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc phù hợp với tổng thu nhập thực tế của người lao động, hạn chế tình trạng doanh nghiệp tách, né các khoản thu nhập để giảm mức đóng bảo hiểm xã hội.
Còn theo Bảo hiểm xã hội Việt Nam, việc quy định tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là các khoản tiền lương tháng, và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương trong hợp đồng lao động, đã dẫn đến hiện tượng chia nhỏ và tăng cao các khoản phụ cấp, trợ cấp khác không thuộc tiền lương, phụ cấp lương, và các khoản bổ sung khác làm căn cứ đóng bảo hiểm xã hội.
Chẳng hạn như thưởng hiệu quả công việc, thưởng hiệu quả kinh doanh, thưởng chuyên cần, thưởng năng suất lao động, thưởng doanh thu…, hoặc dưới hình thức các khoản hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở… Việc này, nhằm mục đích để doanh nghiệp, đơn vị sử dụng lao động không phải đóng, hoặc giảm mức đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động.
Đặc biệt, tại một số doanh nghiệp, tiền hỗ trợ xăng xe, điện thoại cao gấp 2 – 3 lần mức lương tham gia bảo hiểm xã hội. Song, hiện chưa có quy định về mức trần của các khoản hỗ trợ trên.
Theo số liệu kiểm tra của cơ quan Bảo hiểm xã hội tại gần 500 đơn vị sử dụng lao động thuộc các tỉnh/thành phố như: Nghệ An, Hải Phòng, Sơn La, Đắk Nông (cũ), Cần Thơ, Thành phố Hồ Chí Minh…, trong 3 năm gần đây, cho thấy các đơn vị khai báo tiền lương đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp chỉ bằng 40 – 50% so với tổng thu nhập thực tế của người lao động.
Cá biệt, có những đơn vị, tiền lương đóng bảo hiểm xã hội chỉ bằng 16 – 20% tổng thu nhập thực tế của người lao động.
Bên cạnh đó, còn nhiều doanh nghiệp tư nhân chỉ kê khai mức tiền lương làm căn cứ đóng bảo hiểm xã hội bằng hoặc cao hơn không đáng kể so với tiền lương tối thiểu vùng.
Phản hồi về nội dung trên, Bộ Nội vụ cho biết trong quá trình nghiên cứu xây dựng Luật Bảo hiểm xã hội 2024, cơ quan soạn thảo cũng đã đề cập đến việc xác định đóng bảo hiểm xã hội trên tổng thu nhập.
Tuy nhiên, thực tế, nếu triển khai sẽ gặp nhiều vướng mắc, do thu nhập của người lao động thay đổi liên tục. Trong khi, doanh nghiệp thường đăng ký, khai báo đóng bảo hiểm xã hội thực hiện kể từ khi ký hợp đồng lao động, hoặc đầu tháng (khi chưa xác định được thu nhập).
Mặt khác, Bộ Nội vụ cho rằng, nếu quy định đóng bảo hiểm xã hội trên tổng thu nhập cũng làm gia tăng lớn chi phí đối với doanh nghiệp cũng như người lao động. Do đó, trên cơ sở tiếp thu ý kiến của các cơ quan thì nội dung này không đưa vào quy định trong Luật Bảo hiểm xã hội 2024.
Bài liên quan


Trách nhiệm xã hội giúp doanh nghiệp tôm, lúa gạo nâng cao sức cạnh tranh
Cải thiện điều kiện làm việc, nâng cao kỹ năng và bảo đảm an sinh cho người lao động đang trở thành giải pháp quan trọng giúp doanh nghiệp tôm, lúa gạo Việt Nam nâng sức cạnh tranh. Thông qua dự án phối hợp giữa VCCI-HCM và Oxfam tại Việt Nam, hơn 100 doanh nghiệp được hỗ trợ cải tiến quản trị, hơn 23.500 lao động hưởng lợi, góp phần thúc đẩy thực hành kinh doanh có trách nhiệm và đáp ứng các tiêu chuẩn bền vững của thị trường quốc tế...
Đề xuất thay thế danh mục khoáng sản sẽ điều chỉnh thuế giá trị gia tăng
Bộ Tài chính dự kiến sửa đổi Nghị định số 181/2025/NĐ-CP, loại bỏ một số mặt hàng khoáng sản gồm nhôm, đồng, kẽm và thiếc tại phụ lục II. Từ đó, tạo điều kiện cho các doanh nghiệp trong ngành chủ động mở rộng quy mô sản xuất, tối ưu hóa giá thành...
Xuất khẩu rau quả tăng tốc, mốc kỷ lục 10 tỷ USD đã rất gần
Trong 9 tháng năm 2026, xuất khẩu rau quả Việt Nam đạt gần 7,35 tỷ USD, tăng 19,9% so với cùng kỳ năm trước. Nhu cầu tiêu dùng tăng cao dịp lễ, Tết cuối năm cùng nguồn cung đa dạng đang mở ra cơ hội để ngành hàng duy trì đà tăng trưởng, hướng tới mục tiêu lập mốc kỷ lục 10 tỷ USD...
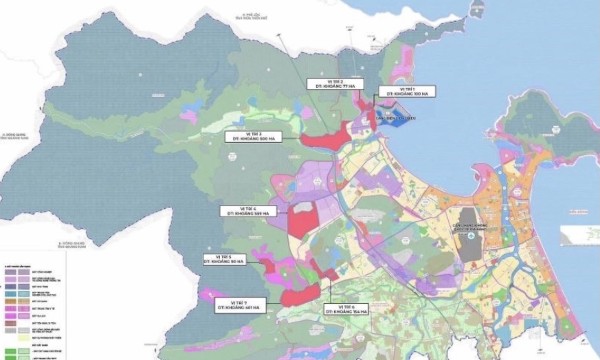
Thêm một nhà đầu tư vào Khu thương mại tự do Đà Nẵng với tổng vốn hơn 3.354 tỷ đồng
Ngày 13/10, Văn phòng UBND TP. Đà Nẵng cho biết thành phố đã chấp thuận chủ trương đầu tư, đồng thời chấp thuận nhà đầu tư là Công ty TNHH FTZ KITA Trung Nam thực hiện Dự án đầu tư xây dựng và kinh doanh kết cấu hạ tầng khu chức năng tại vị trí số 6, Khu thương mại tự do Đà Nẵng.
Công nghiệp Thủ đô: Bảy thập kỷ chuyển mình và bứt phá
Trải qua hơn bảy thập kỷ kể từ ngày tiếp quản Thủ đô năm 1954, công nghiệp Hà Nội từng bước phát triển, trở thành một trụ cột quan trọng của nền kinh tế. Bước vào năm 2026, sản xuất công nghiệp tiếp tục ghi nhận tín hiệu tích cực khi tăng trưởng 9 tháng đạt mức cao nhất trong gần một thập kỷ, góp phần thúc đẩy phục hồi và tăng trưởng kinh tế Thủ đô.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...