Góc nhìn về sự rạch ròi giữa ngân hàng thương mại và ngân hàng đầu tư từ các vụ sụp đổ ngân hàng trên thế giới gần đây
TTS. Hoàng Kim Huyền - ThS. Nguyễn Thị Ngọc Hà
Chọn cỡ chữ
Chỉ trong một thời gian ngắn, hai ngân hàng lớn ở Mỹ và một ngân hàng Thụy Sỹ chính thức phá sản. Kéo theo đó là cuộc tháo chạy của người gửi tiền khiến các bên liên quan phải nhập cuộc giải quyết hậu quả. Nguyên nhân đổ vỡ và cách thức các quốc gia này xử lý sự cố là những vấn đề Việt Nam cần quan tâm và tham khảo; nhất là vấn đề rạch ròi giữa chức năng ngân hàng thương mại và ngân hàng đầu tư....
Rủi ro tương đồng trong khi thể chế giám sát thị trường tài chính ở Việt Nam quá khác biệt so với Mỹ và Châu Âu.
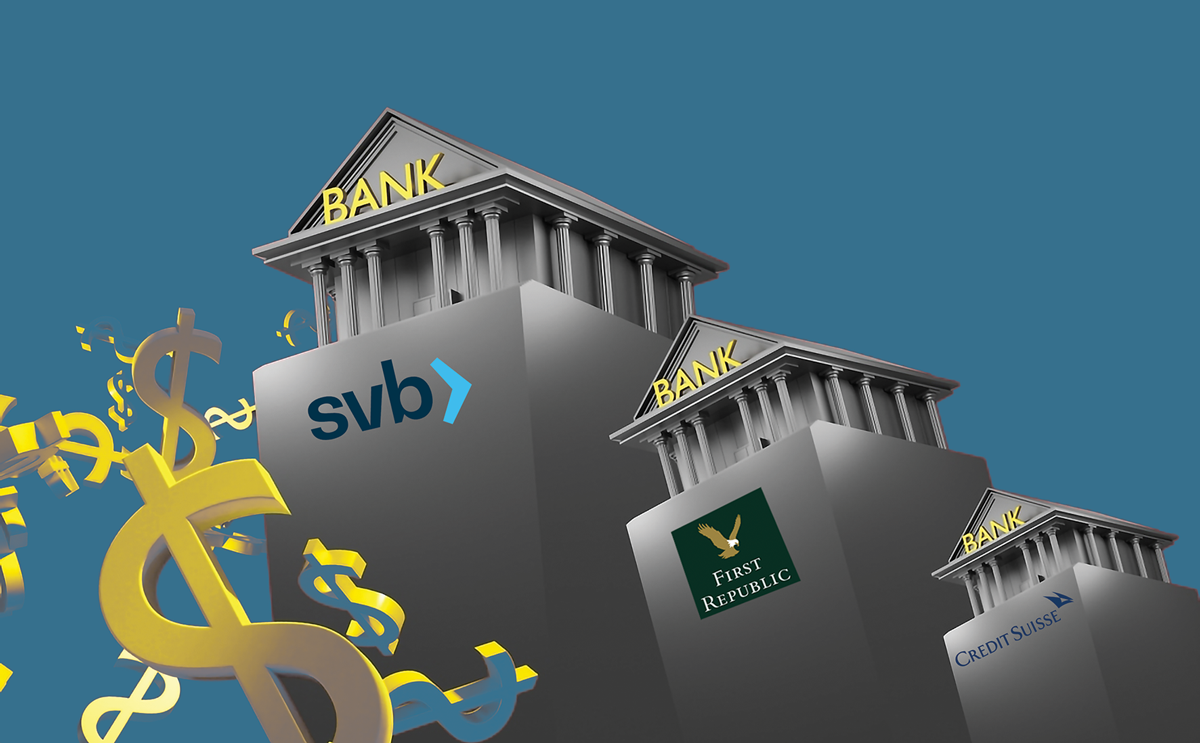
Căn nguyên dẫn đến các vụ sụp đổ ngân hàng ở Mỹ hay Thụy Sỹ không giống như các vụ trước đây. Trường hợp phá sản của Ngân hàng Thung lũng Silicon (SVB), First Republic Bank (FRB) và Credit Suisse có đặc điểm chung là đổ vỡ cả tổ hợp tài chính, trong đó ngân hàng thương mại chỉ là một công ty con trong hệ thống. Ngoài ra, ngân hàng thương mại của cả ba tổ hợp này đều là các công ty con đang hoạt động hiệu quả nhất, mang lại nguồn huy động và lợi nhuận tốt nhất.
NGUYÊN NHÂN DẪN TỚI SỤP ĐỔ
Thứ nhất,không phải là sự sụp đổ của ngân hàng thương mại mà là sự sụp đổ của tổ hợp tài chính nơi đầu tư và đầu cơ với khẩu vị rủi ro cao.
Các khoản đầu tư của Credit Suisse cho thấy tập đoàn này đầu tư nhiều vào các sản phẩm của quỹ phòng hộ, quỹ tương hỗ, quỹ đầu tư mạo hiểm trong giai đoạn lãi suất thấp, huy động dồi dào. Báo cáo tài chính hợp nhất của Credit Suisse năm 2022 cho thấy tổng tài sản là 579,4 tỷ USD tính đến cuối năm 2022, giảm 244,78 tỷ USD, tương đương 30% so với cuối năm 2021. Tiền mặt và các khoản phải trả từ các ngân hàng giảm 105 tỷ USD, tương đương 58%. Tài sản giao dịch giảm 49,83 tỷ USD, tương đương mức giảm 41%, chủ yếu phản ánh sự sụt giảm của chứng khoán vốn, chứng khoán nợ và các công cụ phái sinh.
Cấu trúc huy động và cho vay cho thấy tổ hợp tài chính này huy động ngắn hạn (bởi ngân hàng thương mại) và đầu tư, cho vay dài hạn (trong danh mục đầu tư của ngân hàng thương mại và các công ty đầu tư trong tổ hợp).
Các lớp tài sản đầu tư như trái phiếu chính phủ Mỹ, chứng khoán nợ (như MBS, trái phiếu doanh nghiệp...), chứng khoán vốn, công cụ phái sinh, đều là các lớp tài sản chịu tác động mạnh bởi chính sách tiền tệ thắt chặt khi lãi suất tăng cao.
Nếu rủi ro tập trung do đầu tư và tài sản dài hạn nhạy cảm với lãi suất khiến ba tổ hợp ngân hàng sụp đổ thì tình trạng đầu tư dài hạn, rủi ro tập trung quá cao ở một số tổ hợp ngân hàng Việt Nam khá tương đồng. Theo nhiều cơ quan truyền thông đã phân tích, một số ngân hàng thương mại hiện có tỷ lệ cho vay bất động sản/tổng dư nợ lên tới 50-60%, hoặc cho vay bất động sản/tổng tài sản tương đương 50% - một con số tương tự SVB khi đầu tư vào MBS (là nợ bất động sản) và trái phiếu doanh nghiệp Hoa Kỳ.
Thứ hai, các lớp tài sản đầu tư có rủi ro tăng trưởng quá mức khi lãi suất thấp, lại sụt giảm giá trị quá nhanh khi lãi suất chính sách tăng mạnh.
Trái phiếu chính phủ Mỹ, chứng khoán nợ và các công cụ phái sinh (trường hợp của Credit Suisse) đều chịu rủi ro lớn khi chính sách lãi suất của các ngân hàng trung ương đảo chiều. Việc tăng lãi suất khiến lợi suất trái phiếu chính phủ Mỹ tăng, chứng khoán nợ và công cụ phái sinh tăng mạnh. Việc này khiến các định chế nắm giữ tài sản như vậy sẽ chịu lỗ khi buộc phải bán tài sản để đáp ứng thanh khoản.
Thứ ba,không có ghi nhận lỗ theo giá thị trường kịp thời trên bảng cân đối kế toán của tập đoàn tài chính đổ vỡ.
Trong trường hợp của SVB và FRB, khối tài sản của các định chế này đã tăng gấp đôi sau 2 năm đại dịch, khi tiền lãi suất thấp tràn ngập thị trường do chính sách nới lỏng tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương khắp toàn cầu. Với Credit Suisse, tài sản cũng mở rộng thêm 20% trong 12 tháng đầu tiên của đại dịch. Huy động tiền lãi suất thấp, các định chế lại có sẵn công cụ đầu tư (là các công ty chứng khoán, quỹ đầu tư và ngân hàng đầu tư), dòng tiền đã đổ về đầu tư tài sản dài hạn như trái phiếu doanh nghiệp Hoa Kỳ, chứng khoán hóa khoản vay có tài sản đảm bảo (MBS), thậm chí còn cả đầu cơ trên thị trường phái sinh như Credit Suisse mà không phải là dùng thị trường phái sinh để bảo hiểm cho sự mất giá của tài sản.
Các tài sản đầu tư dài hạn từ dòng tiền ngắn hạn này nhanh chóng mất giá, ghi nhận lỗ từ năm 2022 khi lợi suất tăng với trái phiếu chính phủ Mỹ, chứng khoán nợ, chứng khoán vốn và công cụ phái sinh. Tuy nhiên, do hạch toán kế toán không ghi nhận kịp thời giá trị thị trường đã khiến nhà đầu tư không nhận diện được rủi ro suy giảm tài sản kịp thời. Điều này khiến các chỉ số an toàn tài chính của các định chế vẫn nằm trong khuôn khổ của cơ quan quản lý.
Thứ tư,rủi ro mất thanh khoản do chênh lệch kỳ hạn khi huy động ngắn hạn nhưng đầu tư quá mức vào tài sản tài chính dài hạn.
Trường hợp của SVB cho thấy huy động chủ yếu là không kỳ hạn hoặc kỳ hạn dưới 12 tháng, nhưng đầu tư của định chế này lại là các khoản đầu tư vào quỹ dài hạn, vào các sản phẩm tài chính dài hạn; 51% tổng tài sản là đầu tư tài chính dài hạn, có rủi ro cao với lãi suất chính sách của Fed (8% tổng tài sản đầu tư vào trái phiếu chính phủ Mỹ, 43% tổng tài sản đầu tư vào MBS).
Từ bài học quốc tế hiện tại và các sai lầm trong lịch sử cho thấy, Việt Nam cần gỡ bỏ tối đa các xung đột lợi ích đang tồn tại hiện nay. Trường hợp chấp nhận các xung đột lợi ích tồn tại thì cần phải thiết kế một thể chế giám sát tương thích với rủi ro mà xung đột lợi ích có thể gây ra.
Thứ năm, nguyên nhân quan trọng nhất, xung đột lợi ích căn bản đã dẫn tới cả bốn rủi ro ở trên - nguyên nhân của nhiều vụ phá sản ngân hàng trong gần 100 năm qua.
Tìm hiểu nguyên nhân của Đại khủng hoảng tài chính 1929-1933, các nhà nghiên cứu và làm chính sách tin rằng việc để ngân hàng thương mại (những định chế đáng ra chỉ được thu hút tiền gửi và cho vay) được thoải mái phát triển mảng kinh doanh đầu tư trong khi thiếu kiểm soát và giám sát rủi ro là nguyên nhân dẫn tới suy thoái đạo đức ngân hàng, dẫn tới đầu cơ quá mức vào thị trường chứng khoán (do tiền từ bộ phận đầu tư của ngân hàng thương mại đổ vào), dẫn tới rủi ro kỳ hạn khi huy động ngắn hạn lại cho vay dài hạn, chủ yếu là các khoản cho vay vào dự án bất động sản, các tài sản bất động sản và chứng khoán hóa khoản vay mua nhà ở Mỹ...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 21-2023 phát hành ngày 22-05-2023. Kính mời Quý độc giả tìm đọc tại đây:
Việt Nam đang bước vào một kỷ nguyên mới của sự phát triển, thịnh vượng. Thế hệ doanh nhân tiên phong sau thời kỳ Đổi mới đã kiến tạo nên những cơ nghiệp hàng đầu. Tuy nhiên, khi quy mô tài sản ngày càng lớn và cấu trúc tài sản ngày càng đa dạng, làm thế nào để tài sản tiếp tục tạo ra giá trị qua nhiều thế hệ, không chỉ được chuyển giao mà còn được kiến tạo, phát triển và nâng tầm bởi mỗi thế hệ kế tiếp?
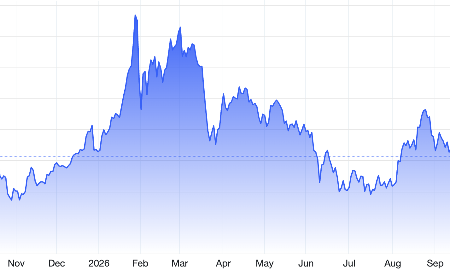
Lãi suất đi vay của chính phủ các nền kinh tế phát triển tăng lên mức cao nhất kể từ khủng hoảng tài chính toàn cầu trong phiên giao dịch ngày 15/9, khi nhà đầu tư tiếp tục xả hàng trái phiếu...
Nhiều doanh nghiệp đã ngừng hoạt động, không còn doanh thu hay giao dịch trong nhiều năm nhưng vẫn chưa thể hoàn tất giải thể. Khi quay lại làm thủ tục “khai tử”, chủ doanh nghiệp có thể phải xử lý hàng loạt hồ sơ, nghĩa vụ thuế tồn đọng, thậm chí chi hàng chục đến cả trăm triệu đồng để khép lại một pháp nhân đã “chết lâm sàng”…
Trong cuộc trao đổi với Tạp chí Kinh tế Việt Nam / VnEconomy, GS.Christopher S. Yoo, Trường Luật Carey thuộc Đại học Pennsylvania (Penn Carey Law), cho rằng Việt Nam đang đối mặt với nhiều thách thức, nhưng là những “thách thức tốt”, bởi chúng xuất phát từ một nền kinh tế đang phát triển nhanh và có nhiều cơ hội.
Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) tiếp tục mở rộng tính năng “Cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo” đối với các giao dịch trong cùng hệ thống. Việc bổ sung lớp thông tin ngay trong quá trình thực hiện lệnh giúp người dùng có thêm cơ sở kiểm tra, xác minh và cân nhắc trước khi chuyển tiền.
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...