


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Từ góc độ của một tổ chức quốc tế, ông đánh giá như thế nào về thị trường tài sản mã hóa của Việt Nam hiện nay? Riêng với lĩnh vực tài sản thực được mã hóa (RWA), đây có phải là thị trường tiềm năng để Việt Nam tham gia không?
Thị trường tài sản mã hóa của Việt Nam hiện đang ở giai đoạn khởi đầu, nhưng tôi đã nhìn thấy nhiều triển vọng. Việt Nam có cộng đồng người dùng lớn, lực lượng kỹ sư và nhà phát triển công nghệ trẻ, đồng thời Chính phủ ngày càng cởi mở hơn với các mô hình thử nghiệm có kiểm soát thông qua khuôn khổ thí điểm tài sản mã hóa và các sáng kiến của Trung tâm Tài chính quốc tế Việt Nam (VIFC).
Việt Nam hiện nay có nhiều điểm tương đồng với Hồng Kông (Trung Quốc) và Các Tiểu vương quốc Ả Rập Thống nhất (UAE) trong giai đoạn đầu phát triển thị trường tài sản số: hệ sinh thái năng động, mức độ quan tâm của thị trường cao và Chính phủ chủ động tìm kiếm sự cân bằng giữa thúc đẩy đổi mới sáng tạo với quản lý rủi ro.
RWA là lĩnh vực Việt Nam có thể tạo ra bước bứt phá, bởi vì Việt Nam đã được biết đến là có nhiều lợi thế trong các lĩnh vực như sản xuất, nông nghiệp, năng lượng và thị trường carbon. Việc token hóa có thể giúp Việt Nam mở rộng cạnh tranh cho những ngành này trên thị trường quốc tế.
Lợi thế lớn của Việt Nam hiện nay là có thể xây dựng khuôn khổ pháp lý và hạ tầng cho thị trường tài sản thực được mã hóa ngay từ đầu, thay vì phải điều chỉnh các hệ thống đã tồn tại từ lâu. Những trung tâm tài chính như Singapore hay Hồng Kông sở hữu thị trường rất phát triển, nhưng cũng chịu nhiều ràng buộc do phải bảo đảm sự vận hành của các cấu trúc hiện hữu.
Trong khi đó, Việt Nam có thể thiết kế hoàn chỉnh hạ tầng đáp ứng các yêu cầu phát triển của thị trường RWA theo tiêu chuẩn quốc tế ngay từ đầu. Tôi tin tưởng Việt Nam hoàn toàn có thể tạo nên một mô hình phát triển tương tự UAE, nhưng ở quy mô lớn hơn.

Vậy theo ông, đâu là những nguyên tắc quan trọng mà các nhà hoạch định chính sách cần lưu ý để vừa thúc đẩy đổi mới sáng tạo vừa kiểm soát rủi ro trong lĩnh vực này?
Kinh nghiệm từ nhiều quốc gia đã cho thấy Chính phủ không nên vội vàng sửa đổi toàn diện hệ thống pháp luật hiện hành. Quy định khi ban hành cần mang tính lâu dài, do vậy, cơ quan quản lý cần đánh giá đầy đủ dữ liệu từ thị trường, kinh nghiệm thực tiễn và thời gian để xây dựng khuôn khổ pháp lý ổn định.
Việt Nam đang cho thấy cách tiếp cận hiệu quả, khi triển khai cơ chế thử nghiệm có kiểm soát (sandbox), đồng thời thiết lập khung chính sách đặc thù với các cơ chế vượt trội về ngoại hối, thuế, đầu tư, sandbox tại Trung tâm Tài chính quốc tế Việt Nam. Đây sẽ là môi trường để doanh nghiệp thử nghiệm các mô hình kinh doanh mới, sản phẩm tài sản số và tài sản thực được mã hóa dưới sự giám sát của cơ quan quản lý, mà không làm ảnh hưởng đến sự ổn định của thị trường hiện nay.
Về mô hình quản lý, cần áp dụng cơ chế quản lý dựa trên mức độ rủi ro. Những đơn vị chỉ cung cấp công nghệ, hạ tầng hoặc dịch vụ không lưu ký có thể áp dụng yêu cầu quản lý nhẹ hơn, trong khi các hoạt động có rủi ro cao như lưu ký tài sản, giao dịch cho nhà đầu tư cá nhân hoặc các sản phẩm sử dụng đòn bẩy cần được giám sát chặt chẽ hơn.
Bên cạnh đó, các quy định cũng nên tập trung vào các yêu cầu cốt lõi như bảo đảm an toàn hệ thống, khả năng phục hồi, khả năng kiểm toán và xử lý sự cố, đồng thời, cần xây dựng các tiêu chuẩn kỹ thuật tối thiểu đối với những hoạt động quan trọng như lưu ký tài sản, quản lý khóa, kiểm toán hợp đồng thông minh và ứng phó với sự cố. Tuy nhiên, không áp đặt doanh nghiệp phải sử dụng một blockchain hay kiến trúc công nghệ cụ thể.
Cần xác định rõ phạm vi tham gia của cả nhà đầu tư tổ chức và nhà đầu tư cá nhân, trong nước cũng như quốc tế, đồng thời hoàn thiện các quy định về công bố thông tin, tiêu chuẩn bảo vệ nhà đầu tư và trách nhiệm của các đơn vị tham gia thị trường. Đây sẽ là cơ sở để doanh nghiệp, tổ chức tài chính và nhà đầu tư yên tâm triển khai hoạt động lâu dài tại Việt Nam.

Khi token hóa tài sản thực để thu hút dòng vốn quốc tế, Việt Nam sẽ phải đối diện với những khó khăn, thách thức nào?
Thách thức lớn nhất là tạo dựng niềm tin cho nhà đầu tư quốc tế. Khi đánh giá một thị trường, họ luôn cân nhắc giữa cơ hội sinh lời và mức độ rủi ro. Trong khi đó, khuôn khổ thí điểm về tài sản số của Việt Nam vẫn đang ở giai đoạn đầu, nên còn nhiều vấn đề cần tiếp tục hoàn thiện, từ phạm vi điều chỉnh, cơ chế cấp phép đến tính ổn định của chính sách trong dài hạn. Để thu hút dòng vốn chất lượng dài hạn, Việt Nam cần chứng minh được môi trường đầu tư ổn định, minh bạch và có tiềm năng tạo ra lợi nhuận bền vững.
Từ kinh nghiệm làm việc tại Hồng Kông và UAE, theo tôi, còn có một số yếu tố quan trọng khác ảnh hưởng đến quyết định của nhà đầu tư.
Thứ nhất, khuôn khổ pháp lý phải đủ rõ ràng và có thể dự đoán được. Các tổ chức tài chính quốc tế cần biết rõ quy định đối với các hoạt động như lưu ký tài sản, phát hành token, vận hành sàn giao dịch cũng như các nghĩa vụ tuân thủ. Chương trình thí điểm của Việt Nam là một bước khởi đầu tích cực, nhưng thị trường sẽ kỳ vọng có một lộ trình cụ thể để tiến tới một khuôn khổ pháp lý hoàn chỉnh.
Thứ hai, xây dựng hạ tầng thị trường đủ tin cậy. Dòng vốn chỉ có thể được giải ngân khi có đầy đủ các tổ chức trung gian như sàn giao dịch được cấp phép, đơn vị lưu ký đáp ứng quy định, nền tảng token hóa đạt tiêu chuẩn kiểm toán cùng hệ thống phòng, chống rửa tiền và định danh khách hàng (AML/KYC) hoạt động hiệu quả. Nếu thiếu những mắt xích này, các tổ chức sẽ khó mạnh dạn đầu tư với quy mô lớn.
Thứ ba, tạo thuận lợi cho dòng vốn xuyên biên giới. Nhà đầu tư cần yên tâm rằng họ có thể đưa vốn vào và rút vốn ra một cách thuận lợi. Hiện nay, cơ chế quản lý ngoại hối và dòng vốn của Việt Nam vẫn khiến nhiều nhà đầu tư băn khoăn về khả năng chuyển lợi nhuận ra nước ngoài cũng như quản lý thanh khoản.
Thứ tư, nâng cao chất lượng nguồn nhân lực và năng lực vận hành thị trường. Một hệ sinh thái tài sản số phát triển không chỉ cần kỹ sư công nghệ mà còn cần đội ngũ chuyên gia về tuân thủ, kiểm toán và phát triển sản phẩm có kinh nghiệm trong lĩnh vực token hóa và vận hành tài sản số ở tiêu chuẩn quốc tế. Việt Nam đang có lợi thế về nguồn nhân lực, nhưng khoảng cách về chất lượng và kinh nghiệm so với các trung tâm tài chính như Singapore hay Hồng Kông vẫn còn khá lớn.
Thứ năm, thị trường cần có những mô hình ứng dụng thực tế ở quy mô đủ lớn. Nhà đầu tư quốc tế muốn nhìn thấy các sản phẩm như trái phiếu được token hóa, tài sản thực được mã hóa (RWA), tín chỉ carbon, tài sản trong chuỗi cung ứng hay stablecoin được quản lý và đưa vào vận hành hiệu quả. Khi những mô hình này chứng minh được hiệu quả trong thực tế, Việt Nam sẽ không còn chỉ được nhìn nhận là một thị trường đang thí điểm, mà có thể trở thành một điểm đến đầu tư đáng tin cậy.

Theo ông, Việt Nam nên ưu tiên token hóa những loại tài sản nào để phát huy lợi thế cạnh tranh và thúc đẩy thị trường RWA?
Điều kiện tiên quyết để thị trường RWA phát triển là hệ thống quản lý tài sản trong thế giới thực phải được số hóa. Chỉ khi đó, các hợp đồng thông minh mới có thể tự động vận hành dựa trên dữ liệu của tài sản được mã hóa. Vì vậy, các dự án liên quan đến năng lượng mới, điện khí hóa và hạ tầng trung tâm dữ liệu sẽ là những lĩnh vực phù hợp để Việt Nam triển khai RWA trong giai đoạn đầu.
Phát huy lợi thế của mình, Việt Nam cũng có thể token hóa các loại hàng hóa như nông sản, khoáng sản và các tài sản phục vụ sản xuất. Điều này sẽ mở ra một kênh huy động vốn mới cho doanh nghiệp, thay vì chỉ phụ thuộc vào tín dụng ngân hàng hoặc các nguồn vốn có chi phí cao.
Là một trong những quốc gia xuất khẩu hàng đầu thế giới về gạo, cà phê, hồ tiêu, hạt điều và cao su, Việt Nam có thể cho phép doanh nghiệp và cá nhân phát hành token được bảo đảm bằng hàng tồn kho hoặc tài sản sản xuất để huy động vốn nhanh hơn và hiệu quả hơn. Đồng thời, blockchain còn giúp nâng cao khả năng truy xuất nguồn gốc và tính minh bạch, hỗ trợ doanh nghiệp kiểm soát chất lượng, đáp ứng tốt hơn các tiêu chuẩn quốc tế.
Một lĩnh vực khác cũng có nhiều tiềm năng là các tài nguyên, đặc biệt là đất hiếm. Khu vực phía Bắc Việt Nam sở hữu trữ lượng đất hiếm lớn, trong khi nhu cầu đối với loại tài nguyên này ngày càng tăng nhờ sự phát triển của các ngành như bán dẫn, robot, y tế, quốc phòng và năng lượng mới. Việc token hóa các tài sản này có thể tạo thêm sức hút đối với các nhà đầu tư quốc tế.

Thị trường RWA khi được vận hành hiệu quả có thể đóng góp như thế nào vào tăng trưởng kinh tế của Việt Nam?
Tài sản thực được mã hóa chắc chắn sẽ góp phần mở rộng khả năng tiếp cận vốn và thúc đẩy tăng trưởng kinh tế trong dài hạn. Dòng vốn luôn tìm đến những thị trường mà nhà đầu tư tin tưởng vào khuôn khổ pháp lý, sự ổn định của chính sách và tính minh bạch của môi trường đầu tư. Điều này đã được chứng minh tại những trung tâm tài chính như Hồng Kông và Singapore. Một khuôn khổ pháp lý rõ ràng không làm giảm sức hấp dẫn của thị trường, mà ngược lại còn tạo niềm tin để doanh nghiệp và nhà đầu tư mạnh dạn đầu tư trong dài hạn.
Đối với Việt Nam, ưu tiên trước hết là sớm hoàn thiện khuôn khổ pháp lý cho thị trường tài sản mã hóa, đồng thời duy trì cơ chế đối thoại thường xuyên giữa cơ quan quản lý và cộng đồng doanh nghiệp. Doanh nghiệp chỉ có thể đưa ra các quyết định đầu tư dài hạn khi có sự rõ ràng và ổn định về chính sách.
Quản lý hiệu quả không có nghĩa là liên tục ban hành thêm luật mới. Điều quan trọng hơn là xây dựng các quy định mang tính thực tiễn, có thể triển khai ngay trong khuôn khổ pháp luật hiện hành, vừa khuyến khích đổi mới sáng tạo, vừa bảo đảm thị trường phát triển minh bạch và bền vững.
Mục tiêu cuối cùng là xây dựng một hệ sinh thái, ở đó Nhà nước bảo vệ lợi ích công, còn doanh nghiệp có đủ niềm tin để đầu tư, đổi mới sáng tạo và mở rộng hoạt động. Khi đó, thị trường tài sản mã hóa sẽ trở thành một kênh huy động vốn mới, góp phần thúc đẩy tăng trưởng kinh tế của Việt Nam.

Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 32-2026 phát hành ngày 10/08/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-32-2026.html

Bài liên quan



Đọc bài theo từ khoá

Thị trường điều chỉnh diện rộng, VN-Index thất bại sát mốc 1880 điểm

Phát huy mạnh mẽ nguồn lực trí tuệ người Việt Nam tại Hàn Quốc phục vụ phát triển đất nước
8 tháng năm 2026: Nghệ An xuất khẩu 4,47 tỷ USD và thu hút hơn 92.650 tỷ đồng vốn đầu tư
Trung Quốc bơm hơn 50 tỷ USD vào hệ thống tài chính
Du lịch thiên văn: Cơ hội vàng trên bầu trời đêm
Ngành du lịch thiên văn toàn cầu được dự báo sẽ tăng trưởng mạnh mẽ trong thập niên tới do quá trình đô thị hóa và nhu cầu ngày càng tăng của người tiêu dùng đối với những trải nghiệm ngắm bầu trời đêm đích thực.
Tự chủ công nghệ để Việt Nam thêm quyền lựa chọn
Tự chủ công nghệ không nên được đo bằng số lượng sản phẩm “Make in Vietnam” được công bố, mà bằng giá trị những sản phẩm đó tạo ra và quan trọng hơn, Việt Nam có thêm bao nhiêu quyền lựa chọn khi môi trường kinh tế, công nghệ toàn cầu biến động… Tạp chí Kinh tế Việt Nam / VnEconomy đã có cuộc trao đổi với ông Hà Trung Kiên, Phó Chủ tịch Hội đồng quản trị Tập đoàn Công nghệ G-Group, về câu chuyện tự chủ công nghệ của Việt Nam trong kỷ nguyên AI và hội nhập quốc tế.
Luật Quy hoạch (sửa đổi): Khơi thông nguồn lực quốc gia
Ngày 10/12/2025, Quốc hội chính thức thông qua Luật Quy hoạch (sửa đổi), đánh dấu bước tiến quan trọng trong tư duy xây dựng và kiến tạo chính sách. Không chỉ tháo gỡ những vướng mắc pháp lý, luật mới được kỳ vọng giải quyết các “nút thắt” tồn tại nhiều năm trong phát triển thị trường bất động sản, từ xung đột quy hoạch, thiếu không gian phát triển nhà ở xã hội đến tình trạng “quy hoạch treo”.
Nguồn cung nhà ở sẽ đa dạng, giá sẽ bình ổn hơn
Các cơ chế, chính sách về nhà ở của Đảng và Nhà nước hiện nay đều nhấn mạnh việc phải phát triển đa dạng, đồng bộ các phân khúc: nhà ở thương mại, nhà ở cho thuê, nhà ở chính sách và nhà ở công vụ. Qua đó, đảm bảo mọi người dân đều có thể tiếp cận chỗ ở phù hợp với khả năng chi trả một cách công bằng, minh bạch. Theo GS.TS. Hoàng Văn Cường, Phó Chủ tịch Hội Khoa học Kinh tế Việt Nam, khi những chính sách này đi vào cuộc sống, thị trường nhà ở sẽ phát triển thực chất hơn, cung – cầu cân đối và giá nhà sẽ bình ổn…
Kinh tế Việt Nam sau 81 năm độc lập: Những bước chuyển lịch sử và khát vọng trong kỷ nguyên mới
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao cho dân tộc Việt Nam quyền lựa chọn, kiến tạo con đường phát triển kinh tế vì lợi ích của đất nước và nhân dân. Từ thời khắc ấy, khát vọng độc lập gắn liền với khát vọng xây dựng một quốc gia tự chủ, giàu mạnh, trong đó thành quả phát triển phải nâng cao đời sống và mở rộng cơ hội tiến bộ cho mọi người dân.



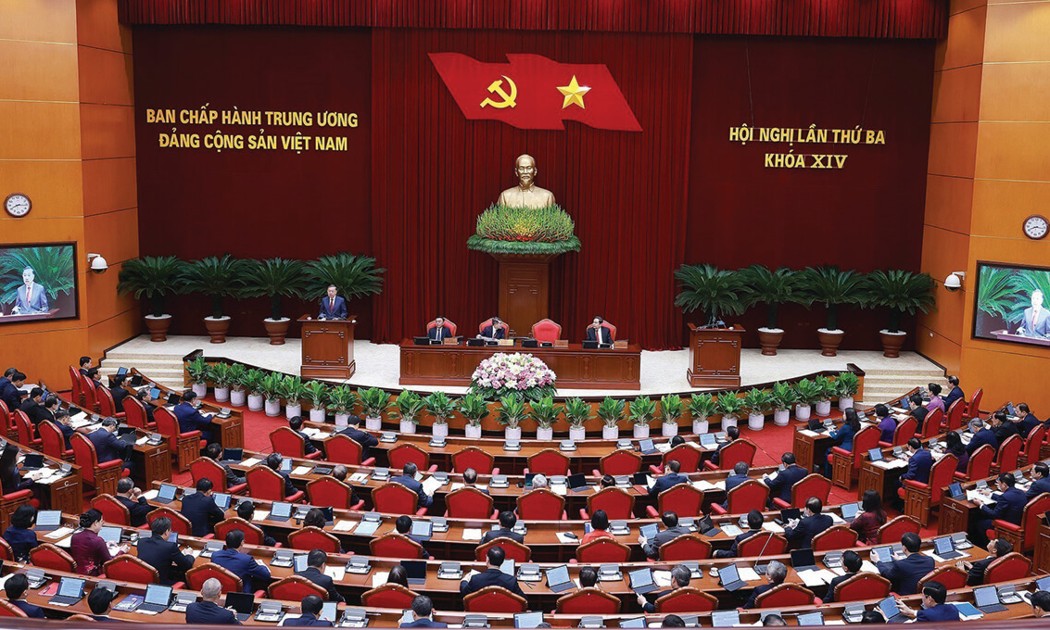

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?

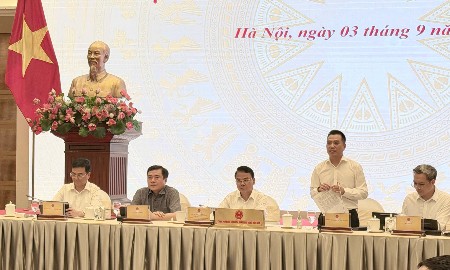

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...