




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lập hồ sơ giả để chiếm đoạt hơn 3,6 tỷ đồng của công ty tài chính


Ngày 27/5, TAND TP Hà Nội đưa ra xét xử bị cáo Lương Văn Hào (SN 1991, ở quận Bắc Từ Liêm), Bùi Thị Hiệu (SN 1986, ở thị trấn Văn Điển, huyện Thanh Trì) và Vũ Hồng Cường (SN 1979, ở quận Thanh Xuân) về tội Lừa đảo chiếm đoạt tài sản...

Ngày 27/5, TAND TP Hà Nội đưa ra xét xử bị cáo Lương Văn Hào (SN 1991, ở quận Bắc Từ Liêm), Bùi Thị Hiệu (SN 1986, ở thị trấn Văn Điển, huyện Thanh Trì) và Vũ Hồng Cường (SN 1979, ở quận Thanh Xuân) về tội Lừa đảo chiếm đoạt tài sản.
Bị hại trong vụ án là Công ty tài chính TNHH MTV Home Credit Việt Nam.
Theo cáo trạng, từ năm 2013-2014, Home Credit ký thỏa thuận hợp tác kinh doanh với các cửa hàng bán xe máy, điện thoại di động, đồ điện tử gia dụng… ở các tỉnh, thành khác nhau trên cả nước để cung cấp dịch vụ cho khách hàng vay tiền mua hàng trả góp. Để được vay tiền, khách hàng cần có giấy tờ gồm CMND, sổ hộ khẩu hoặc giấy phép lái xe để nhân viên công ty kiểm tra, đối chiếu.
Theo quy định, khi ký hợp đồng, khách hàng phải có mặt để ký tên, chụp hình để đưa vào hồ sơ vay nhằm có căn cứ thu hồi tiền vay. Trường hợp hồ sơ có sai sót, khách hàng phải điều chỉnh lại thông tin và có xác nhận của cơ quan có thẩm quyền.
Năm 2015, qua hoạt động kiểm soát nội bộ, phòng chống gian lận, Home Credit phát hiện có nhiều hồ sơ, hợp đồng tín dụng bị làm giả.
Quá trình điều tra đã làm rõ bị cáo Hào, Hiệu đều là cựu nhân viên kinh doanh của Home Credit đã cấu kết với đối tượng bên ngoài là Vũ Hồng Cường để chiếm đoạt tiền của công ty.
Cáo trạng thể hiện, từ tháng 6-9/2014, Hào đã thực hiện 258 hợp đồng tín dụng cho vay nhưng không có khách hàng thực. Hồ sơ khách hàng do Cường cung cấp thông tin. Hào đã cố ý xác nhận thông tin không đúng sự thật vào giấy tờ tùy thân là các bản photocopy CMND, giấy phép lái xe sau đó lập hồ sơ và hợp đồng tín dụng rồi đưa lên hệ thống trang web nội bộ công ty chờ xét duyệt cho khách hàng vay tiền.
Do tin tưởng các hợp đồng mà Hào đẩy lên hệ thống, công ty đã xét duyệt cho vay 258 hồ sơ trên và bị chiếm đoạt hơn 1,7 tỷ đồng.
Tại cơ quan điều tra, Hào thừa nhận đã ký thay tên khách hàng trên các hóa đơn mua hàng. Bị cáo cũng không giải trình được việc nhận và sử dụng các sản phẩm. Ngoài ra không có giấy tờ biên nhận về việc mua hàng.
Tương tự, Hiệu đã thực hiện 318 hợp đồng vay tín dụng song không có khách hàng thực tế đến giao dịch mua trả góp sản phẩm tại Công ty TNHH MTV thương mại và xuất nhập khẩu Viettien. Bị cáo cũng xác nhận khống vào các giấy tờ để hoàn thiện hồ sơ khiến Home Credit bị chiếm đoạt hơn 1,9 tỷ đồng.
Tổng số tiền Công ty Home Credit bị chiếm đoạt là hơn 3,6 tỷ đồng.
Quá trình điều tra, Vũ Hồng Cường khai nhận đã trực tiếp ký vào phần “bên vay” và được Hào, Hiệu hướng dẫn mua sim điện thoại để đăng ký thông tin cá nhân của khách hàng, hướng dẫn cách nghe và trả lời điện thoại khi có bộ phận thẩm định công ty gọi đến. Khi hồ sơ được duyệt, Hào hoặc Hiệu sẽ đến lấy sản phẩm là điện thoại di động, ipad… và đem bán.
Cường khai, số tiền chiếm đoạt được dùng để thanh toán tiền trả trước mua sản phẩm (30% giá trị sản phẩm), tiền chi phí để duyệt nhanh hồ sơ (khoảng 10% số tiền vay). Số tiền còn lại các bị cáo chia nhau để hưởng lợi bất chính.
Tại tòa, các bị cáo không thừa nhận hành vi phạm tội. Dự kiến phiên tòa sẽ kéo dài trong nhiều ngày.
Đọc bài theo từ khoá

Bảo mật luôn là ưu tiên hàng đầu, doanh nghiệp cần chuẩn bị gì khi kết nối với ngân hàng?
Khi doanh nghiệp kết nối hệ thống bán hàng, phần mềm quản lý hoặc nền tảng vận hành với tài khoản ngân hàng, bài toán không chỉ nằm ở việc tự động ghi nhận giao dịch. Điều doanh nghiệp cần quan tâm là dữ liệu tài khoản được truy cập như thế nào, quyền hạn được kiểm soát ra sao và hệ thống có đủ an toàn để vận hành lâu dài hay không.
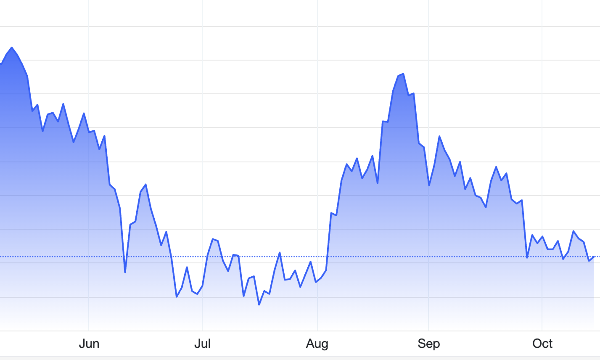
Giá vàng sụt mạnh về gần 4.100 USD/oz vì số liệu lạm phát Mỹ nóng hơn dự báo
Đồng USD cũng tăng trở lại sau khi dữ liệu này được công bố, gây thêm áp lực lên thị trường kim loại quý...
Bloomberg: BOJ có thể không tăng lãi suất trong tháng 10, dù vẫn giữ chủ trương thắt chặt
Các nguồn tin nói với Bloomberg rằng BOJ nhận thấy ít có sự cần thiết phải tăng lãi suất liên tiếp, vì chưa có dấu hiệu cho thấy rủi ro lạm phát tăng mạnh đột ngột...
Hai quan chức Fed "dịu giọng" về sự cần thiết phải tăng lãi suất
Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller cho rằng xu hướng tăng của lợi suất trái phiếu kho bạc Mỹ đang giúp hạn chế nhu cầu, còn Chủ tịch Fed chi nhánh New York John Williams nhận định ngân hàng trung ương này có thể không cần phải tăng lãi suất trong năm 2027...
Tín dụng xanh: Cân bằng lợi ích môi trường và khả năng trả nợ
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...