


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mỹ dùng công thức nào để tính ra thuế 46% cho Việt Nam?


Chứng khoán SHS đánh giá công thức tính thuế cho thấy không phải mọi quốc gia thặng dư thương mại lớn với Mỹ đều bị áp mức thuế cao tương tự như Việt Nam.
Như VnEconomy đưa tin, sáng ngày 3/4/2025, Việt Nam bị áp mức thuế quan 46% từ Mỹ, một trong những mức cao nhất dù cho những nỗ lực của Việt Nam trong việc thuyết phục Mỹ rằng họ nghiêm túc trong việc giảm thặng dư thương mại, bao gồm việc giảm thuế đối với nhiều mặt hàng nhập khẩu.
Mô hình cân bằng thương mại và công thức tính thuế có đi có lại được Chứng khoán SHS tổng hợp từ Văn phòng đại diện thương mại Hoa Kỳ như sau:
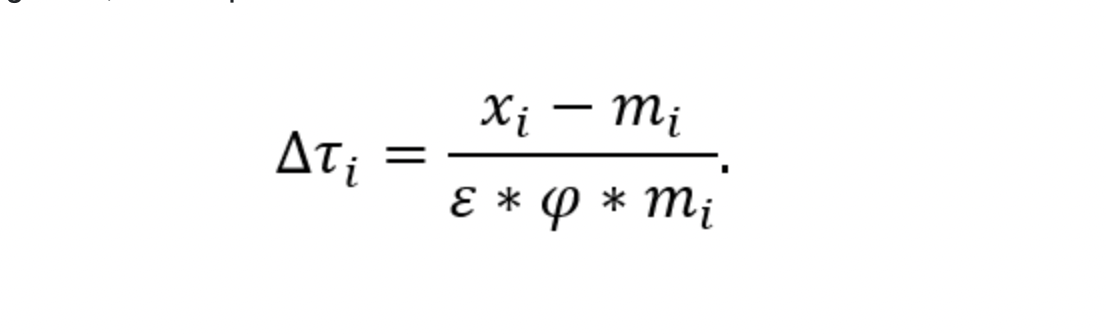
Trong đó: xᵢ là kim ngạch xuất khẩu của Mỹ sang nước $i$ (ví dụ trường hợp Việt Nam khoảng 13,1 tỷ USD), mᵢ: là kim ngạch nhập khẩu của Mỹ từ nước $i$ (trường hợp Việt Nam khoảng 136,6 tỷ USD),
ε: là độ co giãn của cầu nhập khẩu theo giá (price elasticity of import demand), φ: là hệ số truyền giá từ thuế sang giá hàng nhập
khẩu (tariff pass-through).
Theo mô hình này, việc tăng thuế đối với nước i một lượng Δτᵢ sẽ làm giảm nhập khẩu từ nước đó một lượng Δmi=Δτi⋅ε⋅φ⋅mi (tính theo giá trị).
Mục tiêu của thuế “có đi có lại” là chọn Δτi sao cho mức giảm nhập khẩu bằng đúng mức thâm hụt thương mại với nước đó, tức là làm cho xi−mi Δmi =0.
Nói cách khác, Δτᵢ biểu thị mức tăng thuế suất cần thiết (tính bằng tỷ lệ phần trăm) để xóa bỏ thâm hụt thương mại với nước i trong mô hình này.
Để kiểm chứng con số thuế suất mà mô hình dự báo cho Việt Nam, ta có thể áp dụng trực tiếp công thức. Với Việt Nam, lấy số liệu ước tính năm 2024: xᵢ ≈ 13,1 tỷ USD và mᵢ ≈ 136,6 tỷ USD. Các tham số được Nhà Trắng giả định là ε = 4 và φ = 0,25.
Thay các giá trị này vào công thức: Tính chênh lệch xuất nhập khẩu: $x_i - m_i = 13,1 - 136,6 = -123,5 tỷ USD. Đây là mức thâm hụt của Mỹ với Việt Nam (khoảng 123,5 tỷ USD). Mẫu số: ε × φ × mᵢ = 4 × 0,25 × 136,6 ≈ 136,6.
Do đó, Δτi = -123,5/136,6 ≈−0,904, tức khoảng -90,4%. Tóm lại trong trường hợp này nếu hiểu đơn giản theo: (xᵢ – mᵢ) / mᵢ cũng ra kết quả dù không đúng bản chất hoàn toàn.
Dấu âm cho thấy Mỹ cần tăng thuế (một mức dương 90%) để giảm nhập khẩu xuống bằng mức xuất khẩu. Nói cách khác, mô hình dự báo mức thuế áp lên hàng hóa Mỹ khoảng 90% trên hàng hóa từ Việt Nam để xóa thâm hụt và cân bằng thương mại. Làm tương tự với các quốc gia khác để tính ra.
Con số 90% này cao hơn nhiều so với mức 46% thuế quan đối ứng lại Việt Nam. Sự khác biệt có thể do cách diễn giải “thuế có đi có lại đã chiết khấu (discounted)” – tức là không áp dụng toàn bộ mức thuế tính được.
Thực tế, Nhà Trắng có thể không chủ trương áp thuế tối đa 90% (mức quá cao khó thực thi ngay), mà cân nhắc một mức thấp hơn dựa trên tính toán “bảo thủ” hoặc điều chỉnh tham số. Việc “chiết khấu” này có thể nhằm tránh cú sốc thuế quan quá lớn đột ngột và phản ánh kỳ vọng rằng một phần thâm hụt sẽ được điều chỉnh bằng các biện pháp khác (ví dụ Việt Nam mở cửa thị trường hơn, hoặc tỷ giá điều chỉnh).
Không phải mọi quốc gia thặng dư thương mại lớn với Mỹ đều bị áp mức thuế cao tương tự như Việt Nam. Yếu tố quyết định mức thuế theo công thức trên chính là tỷ lệ thâm hụt so với kim ngạch nhập khẩu, chứ không chỉ quy mô tuyệt đối của thâm hụt. Cụ thể, cùng một giá trị thâm hụt, nếu Mỹ cũng xuất khẩu được nhiều hơn sang nước đó (tức $x_i$ cao hơn), thì tỷ lệ (xᵢ – mᵢ) / mᵢ sẽ nhỏ hơn, dẫn đến Δτi thấp hơn.
Trường hợp Việt Nam, do tỷ lệ thâm hụt lên tới gần 90% nhập khẩu, nên ngay cả khi “chiết khấu” xuống khoảng một nửa, mức thuế 46% vẫn thuộc hàng cao so với mặt bằng chung.
Ngoài ra, cũng cần lưu ý rằng một số nước có thể thương lượng để tránh bị áp thuế quá cao. Chính quyền Tổng thống Trump từng ám chỉ những nước đạt được thỏa thuận mở cửa thị trường hoặc điều chỉnh chính sách (ví dụ giảm rào cản đối với hàng Mỹ) có thể được miễn trừ phần nào. Do đó, mức thuế thực tế áp dụng có thể thấp hơn con số tính toán nếu có đàm phán song phương. Mục đích chính của công thức tính ra con số trên, theo như SHS, thì là mong muốn của chính quyền Trump 2.0 nhằm khuyến khích các quốc gia chủ động nhập hàng Mỹ nhiều hơn nhằm thu hẹp lại thâm hụt thương mại.
Đọc bài theo từ khoá


"Soi" phiên mua ròng hiếm hoi của khối ngoại cuối tuần
Nhà đầu tư nước ngoài hôm nay mua ròng 435,3 tỷ đồng. Riêng giao dịch khớp lệnh, khối này mua ròng 170,2 tỷ đồng.
Lãi suất đạt đỉnh, VN-Index tạo đáy trong tháng 11 và tăng mạnh đến quý 1 năm 2027?
Theo thống kê, nhịp hồi phục sau tháng 11 thường kéo dài hơn so với nhịp hồi phục trong tháng 8, với VN-Index tăng bình quân khoảng 19,0% từ đáy tháng 11 đến vùng đỉnh trong quý I năm tiếp theo, tính trên bốn năm gần nhất.
Thanh khoản cải thiện trong nhóm blue-chips, đà phục hồi vẫn yếu ớt
Giao dịch đã sôi động hơn và bên mua chủ động hơn trong nhóm VN30 phiên chiều nay. Đáng tiếc dòng tiền vào vẫn kém khiến biên độ phục hồi chưa đủ để cải thiện rõ nét trên chỉ số. VN-Index đóng cửa vẫn giảm 0,88% (-15,37 điểm) và thất bại trước ngưỡng trung bình 20 phiên.
Thanh khoản cực thấp, nhà đầu tư cá nhân vẫn mở mới 252.000 tài khoản chứng khoán trong tháng 10
Theo số liệu từ Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC), tính đến ngày 31/10/2026, số lượng tài khoản giao dịch chứng khoán của nhà đầu tư trong nước đạt 14.331.814 tài khoản, tăng 252.159 tài khoản so với cuối tháng 9/2026.
“Choáng váng” với biến động quốc tế, dòng tiền bắt đáy nỗ lực cân bằng, khối ngoại mua ròng
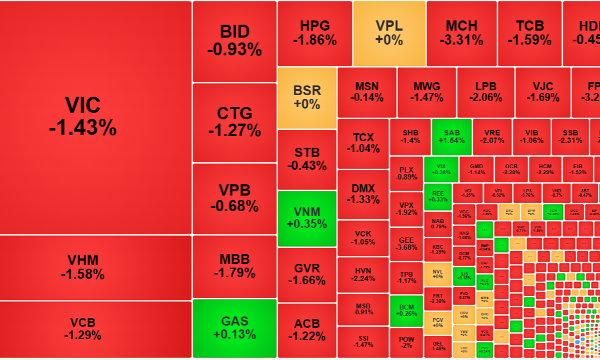
Áp lực bán tháo dữ dội trên thị trường chứng khoán Mỹ đêm qua đã “nhấn chìm” chứng khoán châu Á sáng nay và Việt Nam cũng không ngoại lệ. Thanh khoản đang tăng mạnh cho thấy nỗ lực bắt đáy đã xuất hiện, nhưng chưa thể đảo ngược tình thế. Khối ngoại cũng mua ròng nhẹ 118 tỷ sau 12 phiên sáng bán ròng liên tục.



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







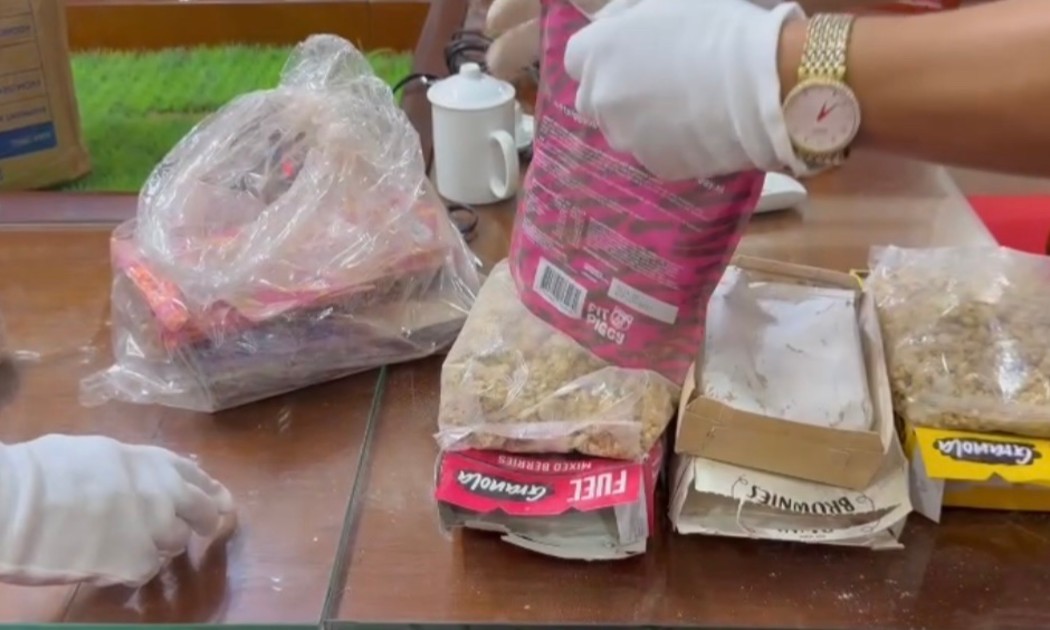
 Phát hiện hàng chục kg cây cần sa tại Cảng Hàng không quốc tế Nội Bài
Hai gói hàng được quấn bằng nilon màu vàng - trắng hình chữ nhật, hút chân không, kích thước khoảng 40 x 70cm, bên trong chứa thảo mộc khô (dạng hoa, lá, cành, nụ) đều là bộ phận của cây cần sa, có tổng trọng lượng khoảng 25,4kg vừa được lực lượng chức năng phát hiện tại Cảng Hàng không quốc tế Nội Bài.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

