


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhà đầu tư nên ứng xử thế nào khi GDP có thể âm trong quý 3?


Theo dõi diễn biến các chỉ số vĩ mô, nhiều chuyên gia và tổ chức đồng loạt đưa ra dự báo tăng trưởng GDP có thể âm trong quý 3 này...
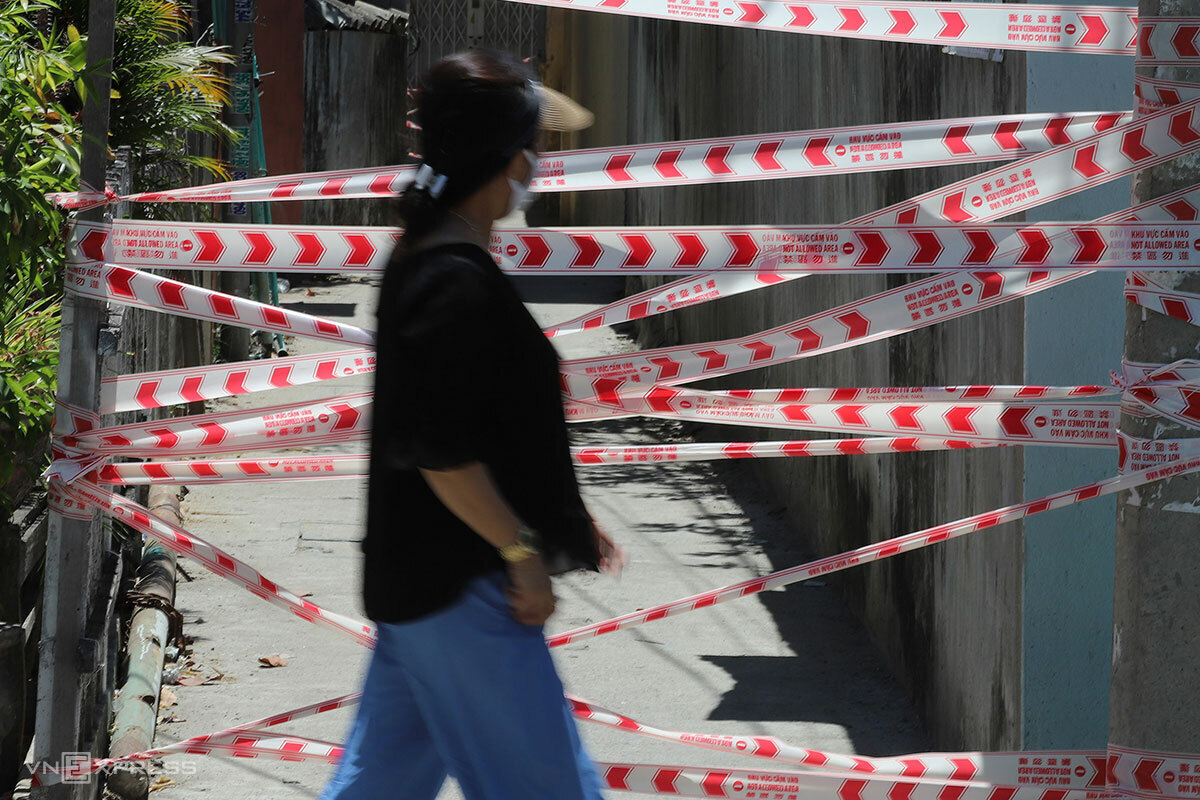
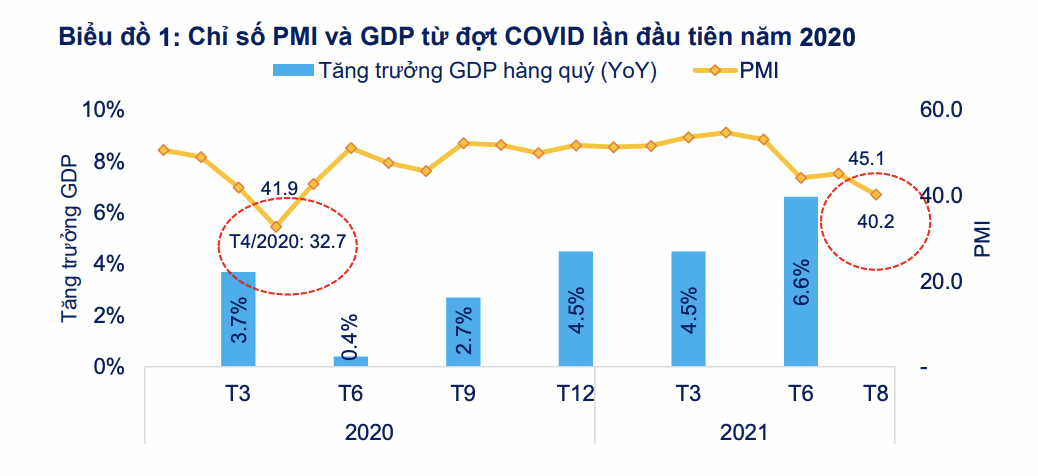
Mới đây nhất, báo cáo Chiến lược sống chung với Covid-19 của FiinPro nhấn mạnh, bối cảnh vĩ mô đang gặp nhiều thách thức trong ngắn hạn. PMI là chỉ số mang tính “chỉ dẫn” tức là nó phản ánh sức mạnh của hoạt động mua hàng diễn ra trong tương lai trong khi GDP là chỉ số mang tính “phản ánh quá khứ”.
KHÔNG NÊN QUÁ NGẠC NHIÊN KHI GDP ÂM
Nhìn lại năm trước khi Covid-19 bùng phát mạnh lần đầu vào tháng 2 thì chỉ số PMI giảm về 32,7 điểm và sau đó GDP Q2/2020 chỉ đạt 0,39% so với cùng kỳ năm trước. Như vậy, độ trễ của hai chỉ số này ở mức khoảng 2 tháng.
Ở thời điểm hiện nay, PMI giảm xuống dưới 50 điểm từ 6/2021 và về 40,2 điểm vào tháng 8 vừa qua. Khả năng cao sẽ giảm mạnh trong tháng 9 này về dưới mức của tháng 4 năm 2020. Do vậy, FiinPro dự báo rằng tăng trưởng GDP có thể âm trong quý 3 này nếu tính theo nguyên tắc cùng kỳ năm trước như cách tính và công bố hiện nay của Việt Nam. Dĩ nhiên, nếu so với quý́ liền kề trước đó thì GDP sẽ suy giảm (tăng trưởng âm) là điều có lẽ không phải tranh cãi.
Điều này cũng thể hiện ở chỉ số Tổng mức bán lẻ tháng 8 giảm tháng thứ ba liên tiếp, cho thấy tiêu dùng trong nước - thước đo về cầu của nền kinh tế, tiếp tục suy yếu và đã ghi nhận mức giảm 33,8%, cao gấp rưỡi so với mức 26,5% trong đợt Covid-19 lần đầu vào tháng 4/2020.
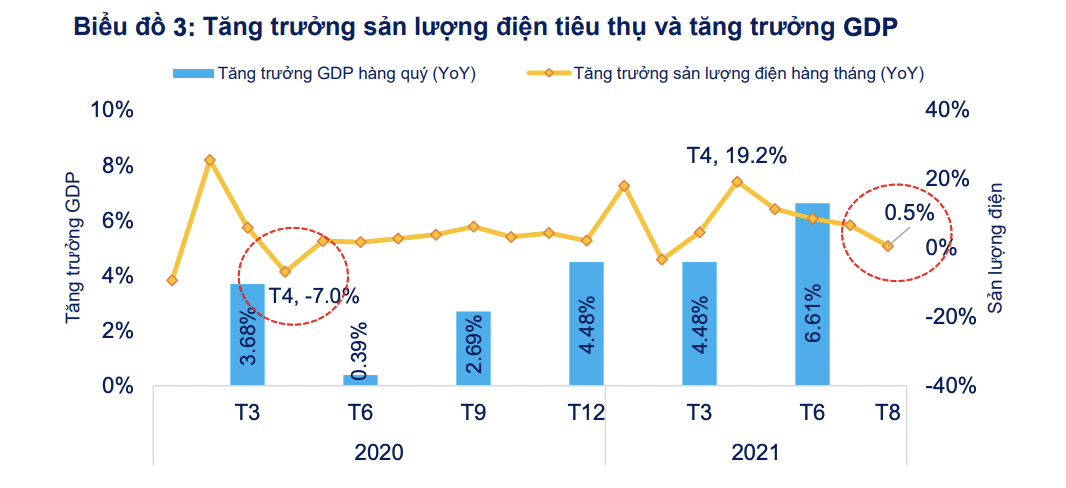
Theo dõi sản lượng điện tiêu thụ theo FiinPro cũng là một chỉ báo mang tính dẫn dắt quan trọng để dự báo được tình hình tăng trưởng kinh tế. Sản lượng điện tiêu thụ phản ánh tình hình hoạt động của doanh nghiệp bởi trong bối cảnh dịch Covid-19 hiện nay thì tiêu thụ điện dân sinh hiện chiếm khoảng 39% cơ cấu tổng tiêu thụ, thực tế tiêu thụ lại gia tăng trong do giãn cách.
Sản lượng điện tiêu thụ tháng 8 tăng 0,5% so với cùng kỳ năm trước nhưng giảm 5,1% so với tháng 7. Cơ cấu tiêu thụ điện kinh doanh chiếm 61% tổng sản lượng tiêu thụ điện kinh doanh, do đó, nếu giả định điện sinh hoạt dân cư tăng 5% trong cơ cấu tổng tiêu thụ trong mùa dịch thì sản lượng tiêu thụ điện kinh doanh giảm tối thiểu 9,1% trong tháng 8 vừa qua.
Bên cạnh đó, sự thay đổi quy mô và mức độ hoạt động xuất nhập khẩu không chỉ có ngụ ý về đóng góp tăng trưởng kinh tế nói chung mà đến nhiều nhóm ngành xuất khẩu chủ lực của Việt Nam và trực tiếp đến một số ngành trong các doanh nghiệp niêm yết.
Đóng góp 70% tổng kim ngạch xuất nhập khẩu của Việt Nam, các doanh nghiệp FDI tiếp tục dẫn dắt tăng trưởng hoạt động xuất nhập khẩu trong tháng 8 với mức tăng trưởng so với cùng kỳ đạt 24%. Ngược lại, tổng kim ngạch xuất nhập khẩu của các doanh nghiệp nội địa trong tháng 8-2021 giảm 19,3% so với cùng kỳ. Xuất khẩu Thủy sản và Gỗ & sản phẩm gỗ bất ngờ quay đầu giảm trong khi đó Xuất khẩu Hóa chất, Sắt thép, Cao su tiếp tục tăng tốt.
Tuy nhiên, theo FiinPro, nhà đầu tư không nên quá ngạc nhiên khi tăng trưởng GDP có thể được công bố âm trong quý 3 này. Và những tác động trên chỉ là ngắn hạn vì hoạt động sản xuất kinh doanh sẽ được khôi phục do áp lực áp triển kinh tế và an sinh xã hội. Chiến lược chống Covid đã thay đổi và những động thái tiến tới mở cửa trở lại từng phần và cách ly theo vùng như hiện nay dự kiến sớm được thực hiện trong cuối tháng 9 hoặc đầu tháng 10 này.
Điểm sáng là các yếu tố nền tảng khác vẫn trong giai đoạn ổn định, đặc biệt là thanh khoản của hệ thống ngân hàng và dữ liệu chỉ ra rằng các doanh nghiệp bất động sản vẫn có sức khỏe tài chính cơ bản là ổn định, đặc biệt là các đơn vị lớn.
Nhìn cả năm 2021 thì nhiều tổ chức dự báo tăng trưởng ở mức 5-6%. Ví dụ World Bank dự báo tăng trưởng cả năm 2021 giảm còn 4,8% trong khi ADB hạ dự báo còn 5,8%, tùy theo kịch bản mở cửa nền kinh tế trở lại.
Tăng trưởng lợi nhuận các doanh nghiệp niêm yết sẽ bị chậm lại trong nửa cuối năm nay. Tuy nhiên, nhờ mức tăng ấn tượng nửa đầu năm 2021 68,5% , nếu lợi nhuận nửa cuối năm nay chỉ tương đương mức cùng kỳ năm 2020 thì các doanh nghiệp niêm yết vẫn có thể ghi nhận tăng trưởng lợi nhuận cả năm là 31,5%.
TỶ SUẤT LÃI VAY TĂNG NHẸ TRONG QUÝ 2/2021
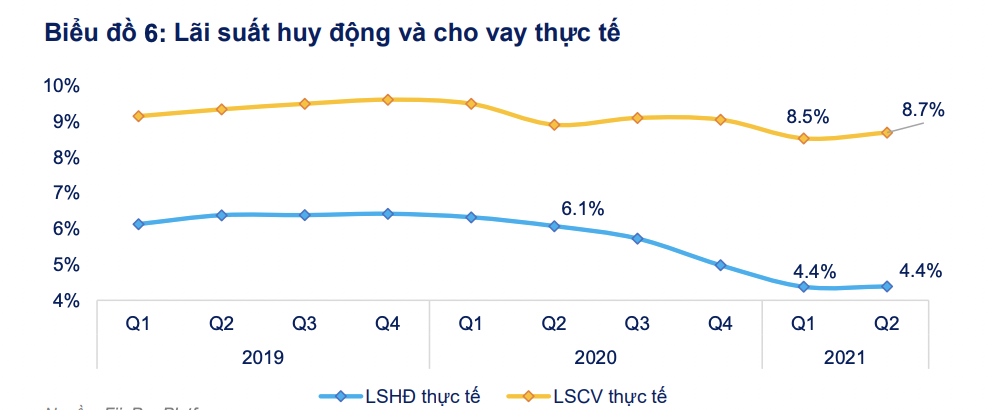
Số liệu tính toán của FiinPro cũng chỉ ra rằng, mặt bằng lãi suất tiền gửi trong hệ thống ngân hàng đã giảm khá mạnh 1 năm qua. Lãi suất bình quân thực tế được tính toán bằng chi phí lãi huy động tiền gửi chia cho số dư tiền gửi bình quân của hệ thống ngân hàng đã giảm từ mức hơn 6% giai đoạn trước quý 2-2020 về mức 4,4% trong nửa đầu năm 2021 này.
Trong khi đó, mặc dù số liệu công bố của các ngân hàng khá ổn định và đang trong xu thế giảm trước sức ép của Ngân hàng Nhà nước nhằm hỗ trợ khách hàng vay trong bối cảnh Covid, tuy nhiên, số liệu của FiinPro lại chỉ ra rằng, tỷ suất lãi vay (lending yield) lại chưa giảm và thậm chí có tăng nhẹ từ mức 8,5% lên 8,7% vào quý 2-̣2021.
Nhiều ý kiến cho rằng điều này có thể do cơ cấu tín dụng thay đổi theo hướng dài hạn hoặc vào các sản phẩm có lãi suất cao hơn nhưng số liệu về cơ cấu dư nợ theo kỳ hạn không khẳng định điều đó.
Vậy khi nào lãi suất sẽ tăng? Theo FiinPro, đây là câu hỏi rất khó trả lời chính xác nhưng những quan sát trong bối cảnh chính sách cần nới lỏng để hỗ trợ tăng trưởng kinh tế thì có lẽ khi nào dấu hiệu khôi phục trở lại sau Covid lúc đó có lẽ mới là yếu tố rủi ro đáng quan tâm hơn, bất chấp việc chỉ số lạm phát đã có dấu hiệu tăng trở lại trong tháng 8 vừa qua.
Lý do là nguyên nhân gây ra lạm phát, là do sự gián đoạn tạm thời trong chuỗi cung ứng chứ không phải các yếu tố về cung tiền hoặc do tăng trưởng quá nóng của giá hầu hết hàng hóa.
Đọc bài theo từ khoá


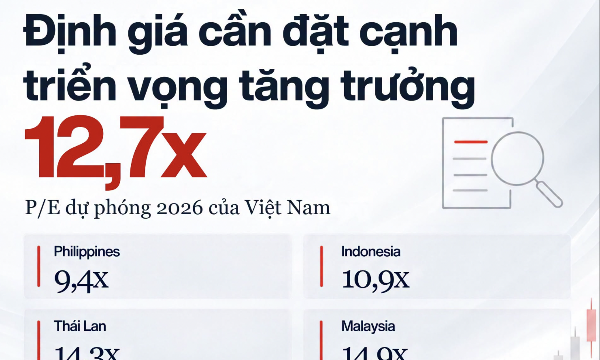
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
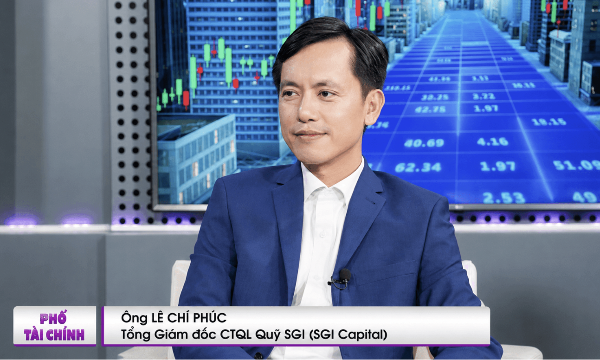
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
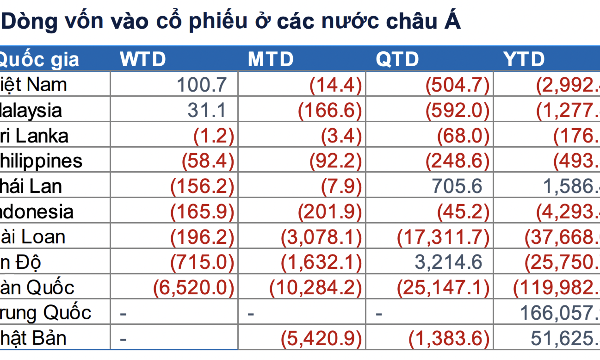
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.
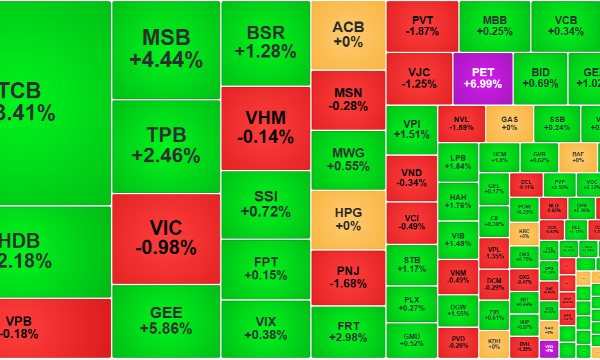
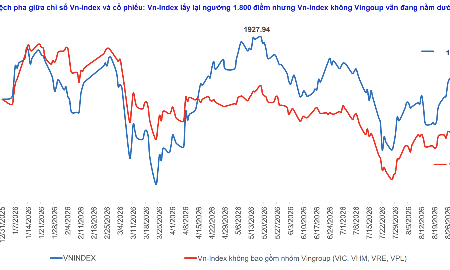
Thanh khoản bắt đầu cải thiện, khối ngoại vẫn duy trì bán ròng
Độ rộng phản ánh diễn biến tăng giá áp đảo và thanh khoản cải thiện là tín hiệu tốt nhất trong phiên sáng nay. Tuy VN-Index vẫn bị vài cổ phiếu lớn kiềm chế, nhưng dòng tiền đang có tín hiệu vận động mạnh hơn và lan tỏa hơn.
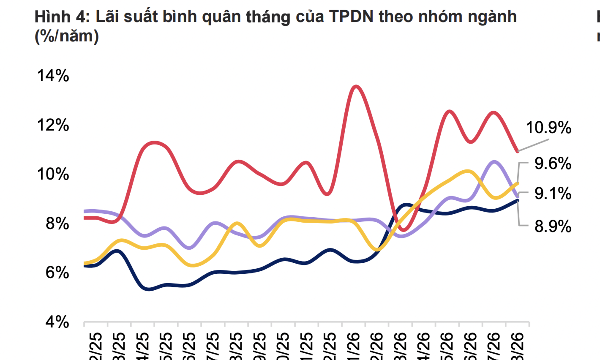
Lãi suất trái phiếu doanh nghiệp duy trì mức cao 9,5%/năm, riêng nhóm bất động sản 10,5%
Lãi suất trái phiếu doanh nghiệp bình quân gia quyền trong 8 tháng năm 2026 vẫn duy trì ở mức cao, khoảng 9,5%, cao hơn so với mức bình quân 7,3% của năm 2025.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





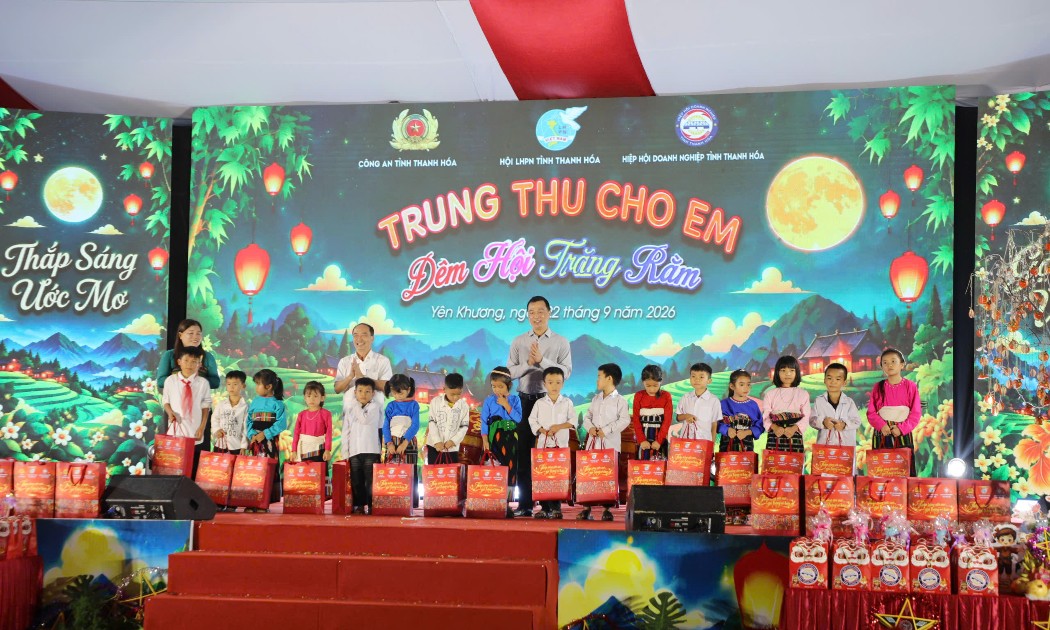
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...