


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


15 doanh nghiệp có lượng tiền mặt lớn vượt vốn hóa, hưởng lợi khi lãi suất tăng cao


Ngoài khả năng hưởng lợi từ nền lãi suất cao, lượng tiền mặt dồi dào còn tạo điều kiện để doanh nghiệp nắm bắt các cơ hội tăng trưởng trong tương lai.

Lãi suất huy động bình quân kỳ hạn 12 tháng của nhóm ngân hàng Tier-1 ở mức 8,3%, tăng 254 điểm cơ bản so với đầu năm; nhóm ngân hàng Tier-2 ở mức 8,52%, tăng 265 điểm cơ bản.
Chứng khoán KBSV nhận định lãi suất huy động đã ở vùng đỉnh, sẽ tiếp tục duy trì ở mức cao trong quý 3/2026 và có thể giảm nhẹ từ đầu quý 3/2026.
Trong khi đó, theo Chứng khoán MBS, trong bối cảnh lãi suất tăng, nhóm doanh nghiệp không chia cổ tức hoặc có kỳ vọng lợi nhuận ở xa trong tương lai sẽ bị chiết khấu mạnh theo mô hình DCF.
Ngược lại, nhóm doanh nghiệp có dòng tiền tốt và trả cổ tức bằng tiền mặt sẽ ít nhạy cảm hơn với lãi suất tăng và trở nên hấp dẫn tương đối.
MBS đưa ra tiêu chí lựa chọn cổ phiếu theo chủ đề này với những doanh nghiệp có khả năng cân đối cả hai mục tiêu: có khả năng chi trả cổ tức với tỷ suất hợp lý trong giai đoạn 2026-2027, dựa trên lịch sử trả cổ tức ổn định trong 2-3 năm gần đây; song song với việc trả cổ tức, doanh nghiệp vẫn đảm bảo tiềm năng tăng trưởng dài hạn thông qua tỷ lệ lợi nhuận giữ lại và tỷ suất sinh lời trên vốn chủ sở hữu (ROE) duy trì ổn định trong các năm qua.

Việc lựa chọn các doanh nghiệp sở hữu lượng tiền mặt ròng lớn cũng là một chiến lược đầu tư cần quan tâm. Ngoài khả năng hưởng lợi từ nền lãi suất cao, lượng tiền mặt dồi dào còn tạo điều kiện để doanh nghiệp nắm bắt các cơ hội tăng trưởng trong tương lai.
Cụ thể, khi thị trường suy giảm hoặc các đối thủ gặp khó khăn về thanh khoản, các doanh nghiệp có tiền mặt lớn có thể thực hiện các thương vụ mua bán, sáp nhập, mở rộng đầu tư hoặc triển khai các dự án mới với chi phí hợp lý. Điều này giúp tạo nền tảng cho tăng trưởng lợi nhuận trong các chu kỳ phục hồi tiếp theo của doanh nghiệp.
Tiêu chí lựa chọn cổ phiếu theo chủ đề này, MBS sẽ tập trung vào các doanh nghiệp có tỷ lệ tiền mặt ròng trên vốn hóa ở mức cao (trên 50%) và chất lượng quản trị doanh nghiệp được kỳ vọng sẽ cải thiện.
Một số cổ phiếu thậm chí còn giao dịch ở mức vốn hóa thấp hơn so với lượng tiền mặt ròng mà doanh nghiệp đang nắm giữ, đồng nghĩa với việc nhà đầu tư gần như đang mua hoạt động kinh doanh cốt lõi với mức giá chiết khấu đáng kể.
Điều này cũng tiềm ẩn khả năng doanh nghiệp lọt vào tầm ngắm thâu tóm. Khi chất lượng quản trị các doanh nghiệp này được cải thiện, hiệu quả sử dụng vốn sẽ tăng và lượng tiền mặt lớn sẽ thực sự tạo ra giá trị cho cổ đông.
Hiện tại, MBS vẫn giữ nguyên quan điểm rằng rủi ro tỷ giá và lãi suất sẽ tiếp tục tác động tiêu cực đến thanh khoản thị trường trong những tháng cuối năm.
Tuy nhiên, triển vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết tốt hơn so với dự báo ban đầu, nhờ vào các nhóm ngành như dầu khí (hưởng lợi từ giá dầu), vật liệu xây dựng, bất động sản dân cư và bất động sản khu công nghiệp (lợi nhuận tốt hơn dự kiến ban đầu nhờ các dự án hạ tầng được đẩy mạnh).
MBS sử dụng vùng định giá 13-13,5 lần P/E cho năm 2026. Trên cơ sở kỳ vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết ở mức 18-19%,dự báo VN-Index sẽ đạt mức 1.770-1.850 điểm vào cuối năm 2026.
Nhìn chung, với quan điểm cẩn trọng về diễn biến thị trường trong những tháng cuối năm, trong bối cảnh lãi suất tăng, MBS ưu tiên các cổ phiếu có tăng trưởng lợi nhuận rõ rệt, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) cải thiện, nền tảng tài chính vững chắc và mức định giá vẫn đang ở vùng hấp dẫn.
Bài liên quan




Vốn ngoại đảo chiều mua ròng, thị trường phân hóa
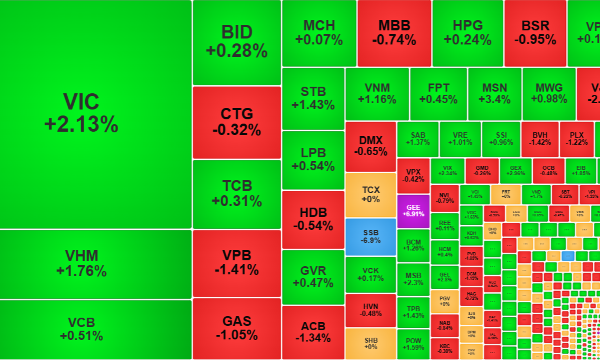
Thanh khoản cực thấp trong phiên chiều nay không khiến giá cổ phiếu cải thiện rõ nét, nhưng điểm số thì tốt hơn đáng kể nhờ VIC lên giá khá ấn tượng. Nhà đầu tư nước ngoài sau phiên sáng bán ròng đã đảo chiều mua trở lại hơn 322 tỷ đồng.
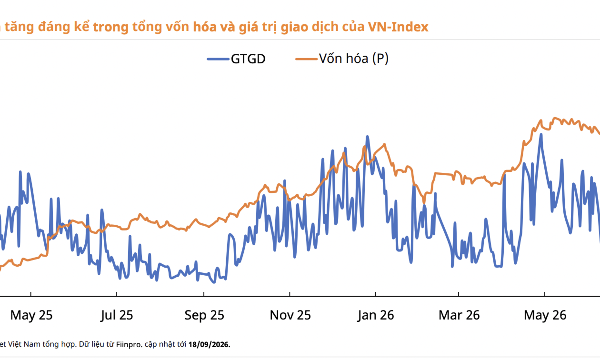
Định giá thị trường hấp dẫn trong dài hạn
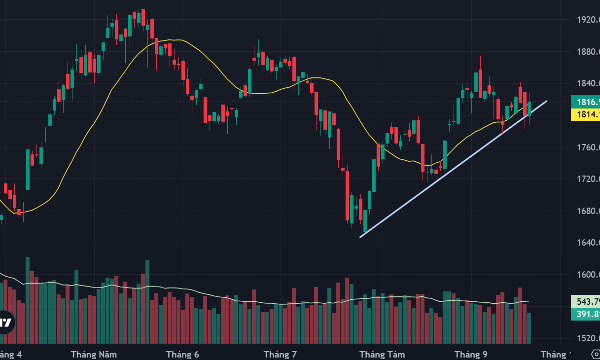
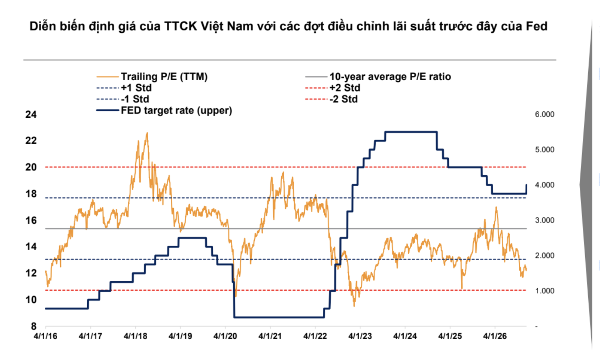
VN-Index đang giao dịch tại mức P/E quanh ngưỡng trung bình dài hạn trừ 1 độ lệch chuẩn (dưới ngưỡng trung bình dài hạn 21%). Nhìn lại thống kê từ năm 2025 đến nay, đây là vùng định giá hấp dẫn thu hút được dòng tiền đầu tư dài hạn vào các cổ phiếu có nền tảng cơ bản tốt.
Một loạt quan chức Fed ủng hộ tiếp tục tăng lãi suất
Một số quan chức Cục Dự trữ Liên bang Mỹ (Fed) phát biểu trong những ngày gần đây đều có chung một quan điểm là áp lực lạm phát đang lớn và Fed có thể phải tiếp tục nâng lãi suất để kiểm soát tình hình...
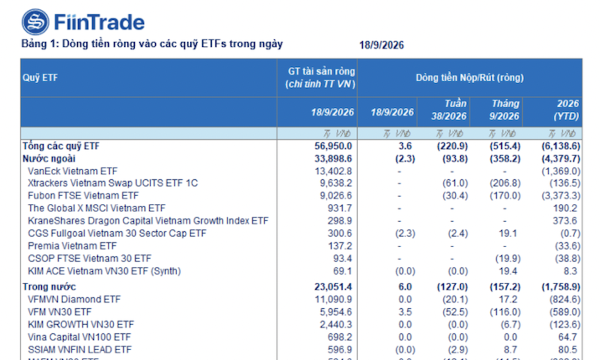
Đến lượt các ETF nội mạnh tay rút ròng
Trong tuần qua, rút ròng ở nhóm quỹ nước ngoài giảm nhẹ trong khi nhóm quỹ trong nước chuyến sang trạng thái rút ròng mạnh hơn.
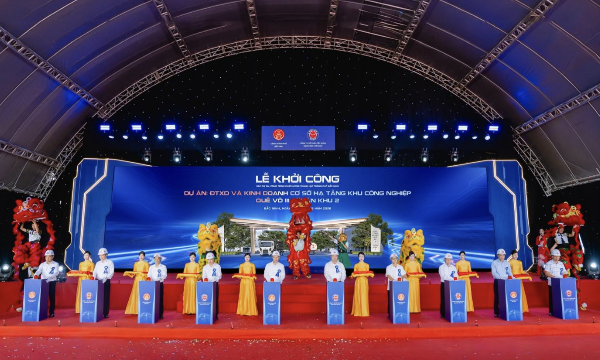
Lên thành phố trực thuộc trung ương, Bắc Ninh có thêm Khu công nghiệp 208ha vốn đầu tư 2.800 tỷ
Khu công nghiệp Quế Võ III – Phân khu 2 sở hữu quy mô 208,54 ha với tổng vốn đầu tư hơn 2.779 tỷ đồng, tọa lạc tại phường Quế Võ, thuộc Vùng Thủ đô, gắn với tam giác tăng trưởng Hà Nội – Hải Phòng – Quảng Ninh.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
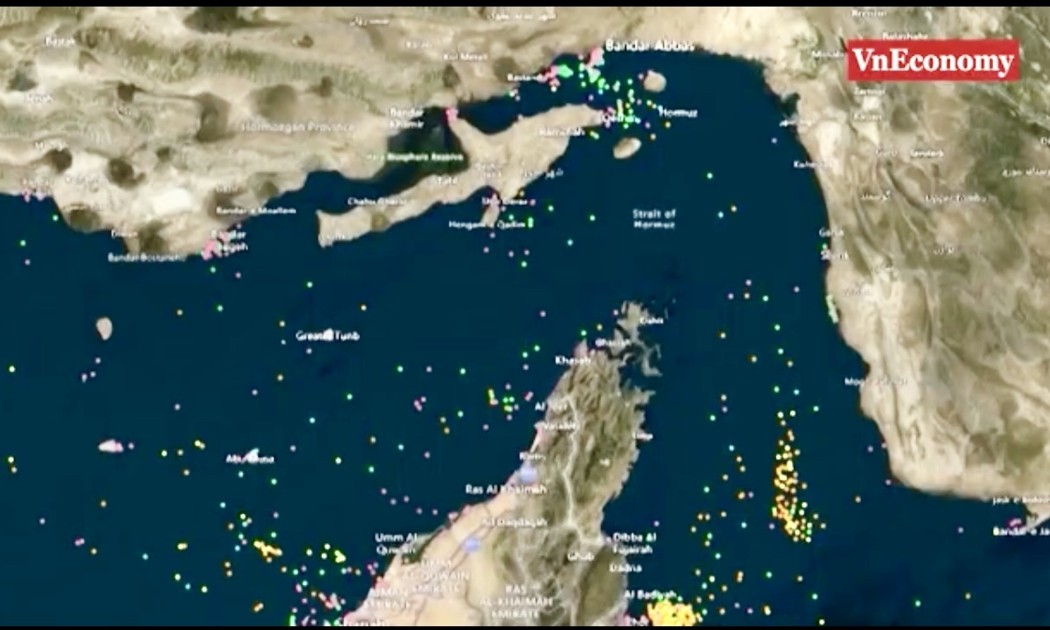
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...