




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhận diện 20 hình thức lừa đảo công nghệ cao


Trong thời gian gần đây, ngày càng xuất hiện nhiều thủ đoạn lừa đảo tinh vi qua mạng xã hội, qua điện thoại...

Mới đây nhất, sập bẫy thủ đoạn tuyển cộng tác viên nghe nhạc để tăng lượt view, lượt like cho ca sĩ, một người phụ nữ ở quận Ba Đình, Hà Nội đã chuyển hơn 400 triệu đồng cho đối tượng lừa đảo.
Để tăng khả năng nhận diện lừa đảo giúp người dân đề cao cảnh giác, dưới đây là 20 hình thức lừa đảo qua mạng xã hội, điện thoại thường gặp, người dân cần lưu ý:
1.Giả danh cơ quan pháp luật yêu cầu nạn nhân chuyển khoản tiền vào số tài khoản do đối tượng cung cấp để phục vụ công tác điều tra
2. Giả danh nhân viên ngân hàng hướng dẫn cung cấp phần mềm rồi lấy thông tin và chiếm đoạt tiền trong tài khoản của nạn nhân.
3. Lừa nâng cấp sim 4G: Nếu nạn nhân làm theo hướng dẫn sẽ mất số điện thoại và tài khoản ngân hàng đăng ký theo số điện thoại đó.
4. Lừa đảo trúng thưởng: Gọi điện thông báo trúng thưởng (xe, điện thoại,...). Yêu cầu đóng phí để nhận thưởng rồi chiếm đoạt tiền.
5. Bẫy tình trên mạng xã hội: Giả là người nước ngoài gửi quà về, sau đó giả làm nhân viên hải quan yêu cầu đóng phí mới được nhận quà.
6. Tuyển cộng tác viên đặt mua đơn hàng trên mạng, nhận tiền % 1-2 lần đầu, đến đơn hàng lớn hơn sẽ bị lỗi, không nhận được tiền, muốn nhận lại tiền phải nộp thêm tiền để làm thủ tục chứng minh.
7. Mạo danh bảo hiểm xã hội thông báo nạn nhân đang nợ tiền hoặc trục lợi quỹ bảo hiểm xã hội, yêu cầu nạn nhân đóng phí để chiếm đoạt.
8. Chuyển tiền làm từ thiện: Lừa gửi tiền về làm từ thiện, bạn được hưởng 30-40%, sau đó giả làm hải quan yêu cầu đóng phí.
9. Cho số lô, số đề để đánh: Để nhận được số phải đóng phí, không trúng thì mất phí. Nếu trúng phải chia hoa hồng cho đối phương.
10. Hack facebook, zalo,...: Chiếm quyền đăng nhập vào tài khoản facebook, zalo...., nhắn tin cho bạn bè người thân hỏi mượn tiền.
11. Giả danh nhân viên y tế gọi điện thoại thông báo người thân đang nằm viện cấp cứu trong bệnh viện, yêu cầu chuyển tiền ngay để mổ gấp.
12. Tìm người làm việc ở nhà: Quảng cáo lợi nhuận thu hút người chơi, khi nạp số tiền lớn vào sàn thì sàn sập, không rút được tiền.
13. Lập sàn giao dịch ảo: Gửi link để thanh toán trực tuyến. Yêu cầu nạn nhân chuyển tiền trước đặt cọc rồi chiếm đoạt toàn bộ số tiền.
14. Mua bán hàng trực tuyến: Gửi link để thanh toán trực tuyến. Yêu cầu nạn nhân chuyển tiền trước đặt cọc rồi chiếm đoạt toàn bộ số tiền.
15. Chuyển tiền nhầm để ép vay: chuyển tiền vào tài khoản nạn nhân, sau một thời gian thì yêu cầu trả tiền như một khoản vay và bắt nạn nhân đóng lãi.
16. Mạo danh công ty tài chính: Cung cấp khoản vay tiền lãi suất thấp, thủ tục đơn giản, yêu cầu nạn nhân đóng phí vay rồi chiếm đoạt.
17. Giả danh cán bộ xử lí giao thông: Thông báo nạn nhân từng vi phạm lỗi giao thông và liên quan đến đường dây tội phạm, yêu cầu chuyển tiền để phục vụ điều tra.
18. Gọi điện thoại khủng bố đòi nợ người vay và cả bạn bè, người thân của người vay.
19. Giả danh lãnh đạo lập facebook, zalo... rồi sử dụng hình ảnh, uy tín của lãnh đạo nhắn tin cho cấp dưới để vay tiền.
20. Giả danh cán bộ viễn thông: Thông báo nạn nhân nợ cước hoặc tín dụng, sau đó giả làm công an yêu cầu đóng tiền để phục vụ kiểm tra.
Theo Công an Hà Nội, biện pháp phòng tránh tốt nhất để không mắc bẫy của bọn lừa đảo là người dân cần hết sức cảnh giác, nhất là trước những chiêu trò mời gọi hấp dẫn kiểu như “việc nhẹ, lương cao” “món hời dễ dàng” hoặc là tình huống nguy cấp của người thân...
Khi đối diện với những tình huống bất ngờ, người dân cần hết sức bình tĩnh, dùng nhiều cách kiểm chứng lại thông tin, và khi có bất cứ một nghi ngờ nhỏ nào thì hãy thông tin cho cơ quan Công an nơi gần nhất để được tư vấn, hướng dẫn, tuyệt đối không nóng vội thực hiện theo yêu cầu chuyển tiền của đối tượng.
Hiện nay, Bộ Thông tin & Truyền thông đã thực hiện nhiều biện pháp quyết liệt bảo vệ người dân trên không gian mạng như: Phát triển các trang thông tin, xử lý tin nhắn rác, lừa đảo (chongthurac.vn); lập Trang Cảnh báo an toàn thông tin Việt Nam (canhbao.khonggianmang.vn); cung cấp công cụ nhận diện lừa đảo trực tuyến, kỹ năng phòng, chống lừa đảo (congcu.khonggianmang.vn)…
Đọc bài theo từ khoá


Đại học Việt Nam cần tăng tốc chuyển giao tri thức, kiến tạo năng lực quốc gia
Cuộc đua phát triển trên toàn cầu đang bước sang một giai đoạn mới, khi lợi thế quốc gia ngày càng được quyết định bởi khả năng tạo ra, hấp thụ và chuyển hóa tri thức. Điều đó đặt đại học trước một sứ mệnh lớn lao: không chỉ sản sinh tri thức, mà còn phải đưa tri thức vào thực tiễn để giải quyết những bài toán phát triển của đất nước. Bởi vậy, việc thăng hạng, gia tăng công bố và đào tạo nhân lực là cần thiết nhưng chưa đủ, thước đo quan trọng hơn là tri thức từ đại học có được chuyển hóa thành năng lực quốc gia hay không?
Nguồn nhân lực đến năm 2045: Việt Nam cần chiến lược tổng thể
Việt Nam đã ban hành nhiều chiến lược, chính sách về phát triển nguồn nhân lực, từ thu hút, trọng dụng nhân tài, phát triển đội ngũ trí thức đến đào tạo nhân lực cho những ngành, lĩnh vực mới nổi như AI và bán dẫn. Tuy nhiên, bài toán đặt ra hiện nay là làm thế nào kết nối những mảnh ghép này thành một hệ thống thống nhất, gắn với nhu cầu nhân lực thực tế của nền kinh tế và mục tiêu phát triển đến năm 2045...
"Phao cứu sinh" cho người lao động tại các doanh nghiệp giải thể, chủ bỏ trốn
Quy định đặc thù về bảo hiểm thất nghiệp tại Luật Việc làm năm 2025 và Nghị định 374/2025/NĐ-CP đã mở đường tháo gỡ điểm nghẽn “chốt sổ” bảo hiểm, kịp thời chi trả trợ cấp cho người lao động tại doanh nghiệp giải thể, phá sản…
Tư vấn, giới thiệu và đào tạo nghề để người thất nghiệp sớm trở lại thị trường lao động
Không chỉ chi trả trợ cấp, chính sách bảo hiểm thất nghiệp đang được triển khai theo hướng tăng tư vấn, giới thiệu việc làm và hỗ trợ đào tạo kỹ năng, giúp người lao động rút ngắn thời gian thất nghiệp và sớm trở lại thị trường lao động.
Dự kiến từ năm 2027 bắt đầu siết chặt tuyển sinh đại học
Bộ Giáo dục và Đào tạo dự kiến năm 2027 áp dụng 03 phương thức tuyển sinh đại học và từ năm 2028 giảm xuống 01 phương thức đăng ký xét tuyển vào từng ngành đào tạo, từng chương trình đào tạo...

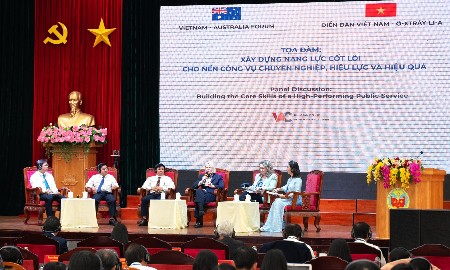




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Siết điều kiện tham gia phát triển bảo hiểm, ngăn trục lợi quỹ
Cơ quan Bảo hiểm xã hội Việt Nam (Bộ Tài chính) vừa yêu cầu tăng cường rà soát, chấn chỉnh hoạt động của các tổ chức phát triển đối tượng tham gia Bảo hiểm xã hội tự nguyện, Bảo hiểm y tế; quản lý chặt chẽ nguồn thu, phòng ngừa lạm dụng và trục lợi quỹ bảo hiểm gây ảnh hưởng tiêu cực đến quyền lợi của người dân.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...