Việc cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ cho khách hàng được thực hiện kể từ 24/4/2023 có hiệu lực đến hết ngày 30/6/2024.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


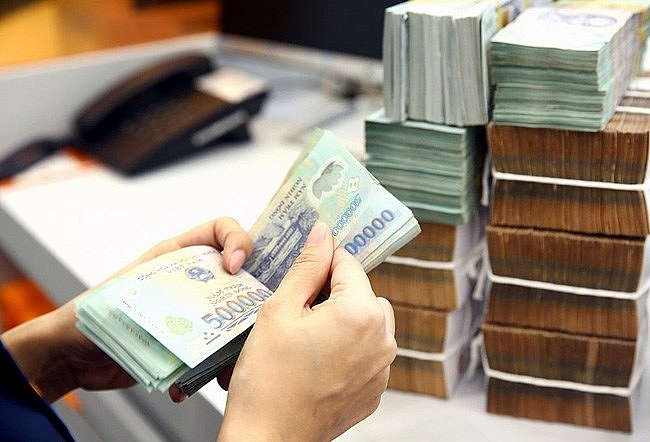
Ngân hàng Nhà nước vừa ban hành Thông tư số 02/2023/TT-NHNN quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ và giữa nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn.
Theo đó, Thông tư này áp dụng với những khách hàng gặp khó khăn trong hoạt động sản xuất kinh doanh và khách hàng gặp khó khăn trả nợ vay phục vụ nhu cầu đời sống, tiêu dùng.
Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được xem xét quyết định cơ cấu lại thời hạn trả nợ đối với số dư nợ gốc và/hoặc lãi của khoản nợ (bao gồm các khoản nợ thuộc phạm vi điều chỉnh của Nghị định số 55/2015/NĐ-CP ngày 9/6/2015 của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn (đã được sửa đổi, bổ sung) trên cơ sở đề nghị của khách hàng, khả năng tài chính của tổ chức tín dụng và đáp ứng những quy định sau.
Thứ nhất, dư nợ gốc phát sinh trước ngày Thông tư 02/2023/TT-NHHH có hiệu lực (24/4/2023) và từ hoạt động cho vay, cho thuê tài chính.
Thứ hai, phát sinh nghĩa vụ trả nợ gốc và/hoặc lãi trong khoảng thời gian từ ngày Thông tư này có hiệu lực đến hết ngày 30/6/2024.
Thứ ba, số dư nợ của khoản nợ được cơ cấu lại thời hạn trả nợ phải còn trong hạn hoặc quá hạn đến 10 ngày kể từ ngày đến hạn thanh toán, thời hạn trả nợ theo hợp đồng, thoả thuận.
Thứ tư, được tổ chức tín dụng đánh giá khách hàng không có khả năng trả nợ đúng hạn nợ gốc và/hoặc lãi theo hợp đồng, thoả thuận do doanh thu, thu nhập sụt giảm so với doanh thu, thu nhập tại phương án trả nợ gốc/lãi theo hợp đồng, thoả thuận.
Thứ năm, khách hàng được tổ chức tín dụng đánh giá có khả năng trả nợ đầy đủ gốc/lãi theo thời hạn trả nợ được cơ cấu lại.
Thứ sáu, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không thực hiện cơ cấu lại thời hạn trả nợ đối với khoản nợ vi phạm quy định pháp luật.
Thứ bảy, thời gian cơ cấu lại thời hạn trả nợ (kể cả trường hợp gia hạn nợ) được xác định phù hợp với mức độ khó khăn của khách hàng và không vượt quá 12 tháng kể từ ngày đến hạn của số dư nợ được cơ cấu lại thời hạn trả nợ.
Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được giữ nguyên nhóm nợ đối với khoản nợ được cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này như nhóm nợ đã được phân loại theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại thời điểm gần nhất trước khi cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này.
Việc cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ cho khách hàng được thực hiện kể từ 24/4/2023 có hiệu lực đến hết ngày 30/6/2024.
Khoản nợ sau khi cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại khoản 1 Điều 5 Thông tư số 02/2023/TT-NHNN còn trong hạn theo thời hạn cơ cấu lại, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không phải áp dụng nguyên tắc điều chỉnh, phân loại lại vào nhóm nợ có mức độ rủi ro cao hơn theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chứ tín dụng, chi nhánh ngân hàng nước ngoài.
Trường hợp khoản nợ sau khi cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại khoản 1 Điều 5 Thông tư số 02/2023/TT-NHNN qúa hạn theo thời hạn cơ cấu lại mà không được tổ chức tín dụng tiếp tục cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này, thì tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải thực hiện phân loại nợ theo quy định của Thống đốc ngân hàng Nhà nước Việt Nam…
Đối với số lãi phải thu của khoản nợ được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đủ tiêu chuẩn (nhóm 1) theo quy định tại Thông tư này, kể từ ngày được cơ cấu lại, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không phải hạch toán thu nhập (dự thu) mà thực hiện theo dõi ngoại bảng để đôn đốc thu, thực hiện hạch toán vào thu nhập khi thu được theo quy định của pháp luật và chế đô tài chính đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài…
Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đạt 6.392 nghìn tỷ đồng, tăng 10,08%. Tín dụng tiếp tục tập trung vào lĩnh vực sản xuất kinh doanh, đồng thời hỗ trợ doanh nghiệp và triển khai các chương trình tín dụng của Chính phủ, Ngân hàng Nhà nước...
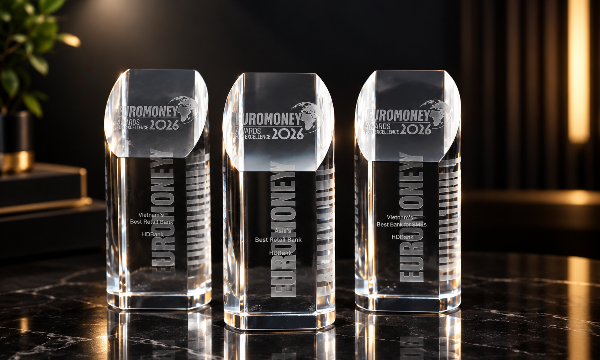
Khi 94% giao dịch được thực hiện qua kênh số, dịch vụ ngân hàng ngày càng hiện diện sâu hơn trong đời sống hằng ngày của khách hàng.

Trong phiên sáng 23/9, cập nhật bảng giá niêm yết trên thị trường, giá mua, bán vàng nhẫn 9999 tại Ngọc Thẩm thấp hơn vàng miếng SJC tương ứng 8,5 triệu và 7,5 triệu đồng/lượng, cao gấp 17 lần so với mức chênh lệch chung…
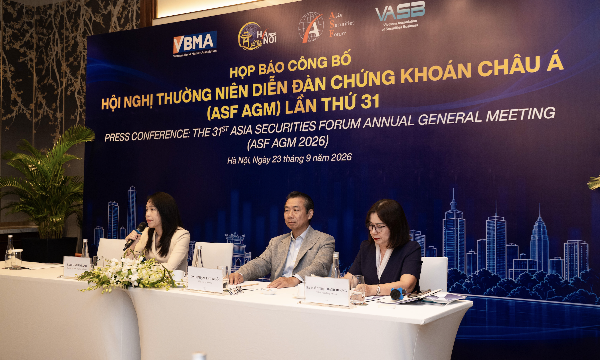
Hội nghị thường niên Diễn đàn Chứng khoán châu Á lần thứ 31 (ASF AGM 2026) sẽ diễn ra từ ngày 30/9 đến 3/10 tại Hà Nội, quy tụ các hiệp hội, định chế tài chính và thành viên thị trường trong khu vực. Điểm nhấn của sự kiện là Diễn đàn “Đầu tư vào Việt Nam – Vươn mình trong Kỷ nguyên mới”, tập trung thảo luận triển vọng đầu tư, chiến lược huy động vốn và những điều kiện để Việt Nam đón dòng vốn quốc tế dài hạn…
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…


Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…

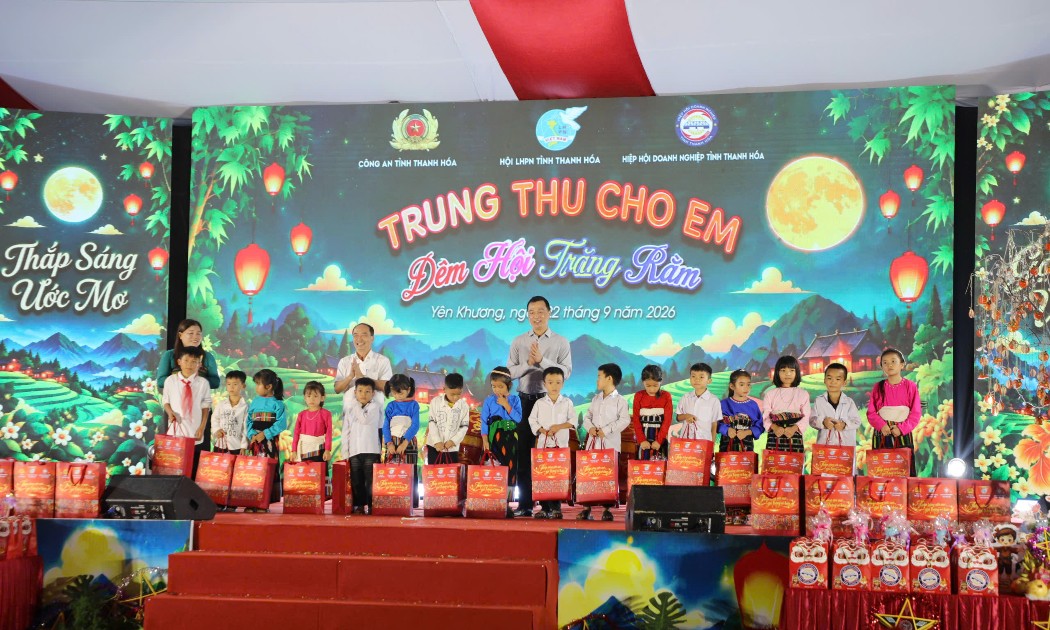
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...