


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đằng sau “kỷ lục” 11 triệu tỷ đồng tiền gửi của dân cư


Việc tiền gửi liên tục lập “kỷ lục” một phần do đây là số dư tích lũy qua nhiều kỳ, trong đó có phần lãi nhập gốc, chứ không đồng nghĩa người dân vừa đưa một lượng tiền mới tương ứng vào hệ thống ngân hàng…

Theo số liệu từ Ngân hàng Nhà nước, đến cuối tháng 6/2026, tiền gửi của người dân tại các ngân hàng đạt 11,069 triệu tỷ đồng, cao nhất từ trước tới nay. So với cuối năm 2025, con số này tăng khoảng 733 nghìn tỷ đồng, tương đương 7,1%. Nếu tính cả tiền gửi của các tổ chức kinh tế, tổng số tiền gửi lên tới 17,440 triệu tỷ đồng, tăng 5,6% so cuối năm ngoái.
Tuy nhiên, điều đó không có nghĩa trong 6 tháng đầu năm 2026, người dân đã mang thêm 733 nghìn tỷ đồng gửi tại hệ thống các tổ chức tín dụng.
Con số 11,069 triệu tỷ đồng cuối tháng 6/2026 là số dư tại một thời điểm, được tích lũy từ các kỳ trước và thay đổi theo tiền gửi vào, tiền rút ra, tiền lãi nhập gốc, cùng các biến động khác.
Cuối năm 2025, tiền gửi dân cư đạt khoảng 10,335 triệu tỷ đồng. Giả sử, toàn bộ số dư này cùng hưởng mức lãi suất huy động kỳ hạn 6 tháng bình quân 6%/năm, thì đến 30/6, tiền lãi sẽ vào khoảng 310 nghìn tỷ đồng. Con số này tương đương hơn 40% mức tăng 733 nghìn tỷ đồng của số dư tiền gửi dân cư trong nửa đầu năm 2026. Đây không phải ước tính số lãi thực tế được nhập vào tiền gửi.
Ví dụ chỉ cho thấy, khi tiền gửi dân cư đã vượt 10 triệu tỷ đồng, riêng tiền lãi phát sinh từ số tiền gửi sẵn có cũng có thể làm tổng số dư tăng đáng kể. Bởi vậy, số dư tiền gửi tăng 733 nghìn tỷ đồng không có nghĩa toàn bộ 733 nghìn tỷ đồng là tiền mới người dân gửi vào ngân hàng trong 6 tháng.

Một cách khác để nhìn con số 11 triệu tỷ đồng là đặt tiền gửi dân cư trong tương quan với quy mô nền kinh tế. Tiền gửi/GDP là một trong những chỉ tiêu được Quỹ Tiền tệ Quốc tế và Ngân hàng Thế giới sử dụng để đánh giá quy mô và độ sâu của hệ thống tài chính. Về cách hiểu, tỷ lệ này đặt số dư tiền gửi tại một thời điểm cạnh GDP danh nghĩa trong 1 năm, qua đó cho thấy quy mô tiền gửi lớn đến đâu so với quy mô nền kinh tế. Đây không phải tỷ lệ tiết kiệm của dân cư.
Từ năm 2021 đến 2025, tiền gửi dân cư tăng hơn 50%, từ 6,876 triệu tỷ lên 10,335 triệu tỷ đồng. Tuy nhiên, tỷ lệ tiền gửi dân cư/GDP danh nghĩa trong cùng giai đoạn chỉ dao động quanh 79 - 82%. Năm 2025, dù số dư tiền gửi lần đầu vượt 10 triệu tỷ đồng, tỷ lệ này ở mức 80,4%, thấp hơn mức 82,1% của năm 2023. Đến cuối tháng 6/2026, tiền gửi dân cư tiếp tục lập mức cao mới 11,069 triệu tỷ đồng; nếu so với GDP danh nghĩa của bốn quý gần nhất, tỷ lệ tương ứng khoảng 81,6%.
Như vậy, tiền gửi dân cư liên tục “lập đỉnh” về giá trị tuyệt đối, nhưng chưa cho thấy sự gia tăng đột biến khi đặt trong tương quan với quy mô nền kinh tế.

Diễn biến trong nửa đầu năm 2026 còn cho thấy một thực tế: quy mô tiền gửi tăng không đồng nghĩa nguồn vốn của ngân hàng trở nên dồi dào và rẻ hơn.
Lãi suất huy động tăng có thể là một trong những yếu tố làm tiền gửi dân cư tăng nhanh hơn trong tháng 6. Nhưng nhìn từ phía ngân hàng, việc nâng lãi suất cũng phản ánh nhu cầu cạnh tranh nguồn vốn trong bối cảnh tốc độ tăng huy động chưa theo kịp tốc độ mở rộng tín dụng.
Đáng chú ý hơn là sự thay đổi trong cơ cấu tiền gửi. Theo số liệu của 27 ngân hàng niêm yết, tỷ lệ tiền gửi không kỳ hạn (CASA) giảm từ 21,87% cuối năm 2025 xuống 20,43% cuối quý II/2026, tức giảm 1,44 điểm phần trăm. Có tới 20/27 ngân hàng trong mẫu ghi nhận tỷ lệ này thấp hơn cuối năm 2025.
CASA là nguồn vốn có chi phí thấp đối với ngân hàng. Vì vậy, CASA giảm về tỷ trọng trong khi các ngân hàng phải cạnh tranh bằng lãi suất cao hơn để thu hút tiền gửi có kỳ hạn cho thấy cơ cấu nguồn vốn đang dịch chuyển theo hướng kém thuận lợi hơn về chi phí.
Nói cách khác, 11 triệu tỷ đồng cho biết quy mô tiền gửi của dân cư lớn đến đâu, nhưng chưa cho biết nguồn vốn đó rẻ hay đắt, ngắn hay dài, ổn định đến mức nào. Đối với ngân hàng, những đặc điểm này có ý nghĩa không kém, thậm chí quan trọng hơn, con số tuyệt đối.

Ngân hàng thực hiện chức năng trung gian tài chính, huy động nguồn tiền tạm thời chưa được sử dụng của người dân và doanh nghiệp để chuyển thành nguồn vốn tín dụng cho các chủ thể có nhu cầu. Vì vậy, trong bối cảnh nhu cầu vốn cho đầu tư và tăng trưởng ngày càng lớn mà tốc độ tăng huy động lại không theo kịp tín dụng, ý nghĩa của 11 triệu tỷ đồng tiền gửi không chỉ nằm ở con số kỷ lục, mà còn ở hiệu quả chuyển hóa nguồn vốn đó thành tín dụng phục vụ tăng trưởng.
Nếu tín dụng được đưa vào những hoạt động mở rộng sản xuất, đầu tư máy móc, công nghệ, hạ tầng và nâng cao năng suất, nguồn tiết kiệm của khu vực này sẽ được chuyển hóa thành năng lực sản xuất mới của khu vực khác. Ngược lại, nếu vốn được phân bổ vào những hoạt động có hiệu quả thấp, tạo ra ít giá trị gia tăng hoặc chủ yếu làm tăng giá tài sản, quy mô tiền gửi và tín dụng vẫn có thể cùng lập những mức cao mới mà hiệu quả sử dụng nguồn lực của nền kinh tế không tăng tương ứng.
Bài liên quan



Giá vàng giảm chóng mặt sáng đầu tuần vì mối lo lạm phát và lãi suất
Tuần này, các báo cáo lạm phát và việc làm của Mỹ có thể sẽ tác động mạnh tới thị trường kim loại quý...
Sau Thượng đỉnh Mỹ - Trung: Một khoảng lặng cho thị trường tài chính toàn cầu?
Cuộc gặp thượng đỉnh Mỹ - Trung tại Washington vừa qua chưa đi đến một thỏa thuận thương mại toàn diện, nhưng đã giúp hai nền kinh tế lớn nhất thế giới duy trì đối thoại, giảm xác suất rủi ro leo thang trong ngắn hạn và thiết lập thêm các cơ chế trao đổi về thương mại, đầu tư và trí tuệ nhân tạo (AI)...
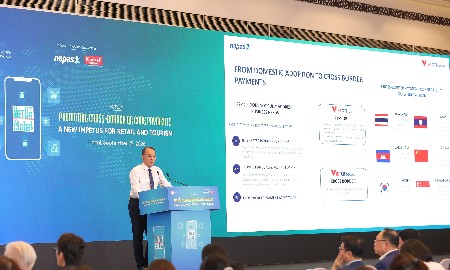
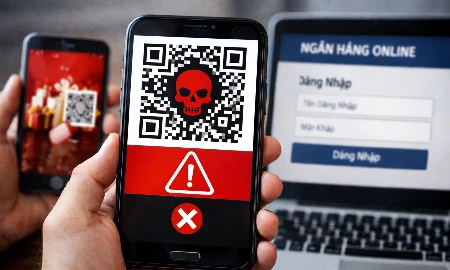
Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
Giá mua, bán vàng miếng SJC sụt hơn 2 triệu đồng/lượng trong tuần
Chốt tuần 21-26/9, mức giảm giá vàng miếng SJC dao động phổ biến là 2,2 triệu đồng/lượng đối với cả hai chiều mua và bán. Trong khi đó, diễn biến vàng nhẫn “4 số 9” không đồng đều giữa các doanh nghiệp, với mức tăng giảm khác nhau tuỳ từng thương hiệu…
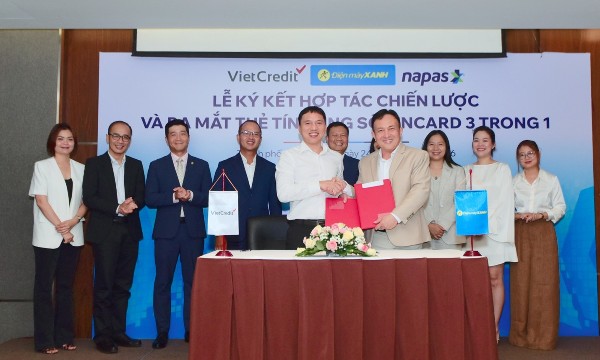
VietCredit, Điện Máy Xanh cùng NAPAS hợp tác ra mắt Thẻ tín dụng số TINCard 3 trong 1
Nhằm mang đến cho khách hàng thân thiết một giải pháp tài chính số an toàn, tiện lợi và hoàn toàn số hóa, Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) chính thức hợp tác cùng Công ty Cổ phần Đầu tư Điện Máy Xanh (ĐMX) và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) ra mắt thẻ tín dụng nội địa TINCard 3 trong 1, cho phép khách hàng mở thẻ, quản lý và sử dụng thẻ ngay trong ứng dụng Quà Tặng VIP của ĐMX.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...