




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Rung lắc cường độ cao, thanh khoản tiếp tục tăng mạnh


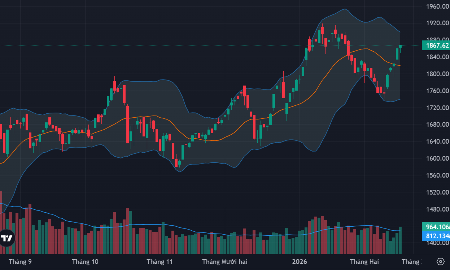
Nhóm cổ phiếu Vin sáng nay đồng loạt điều chỉnh mạnh đã gây áp lực rất lớn lên VN-Index. May mắn nhóm ngân hàng đã hỗ trợ giảm thiệt hại. Dù vậy dao động là khá mạnh với biên độ tối đa ở chỉ số là hơn 1%. Rung lắc cường độ cao đã hấp dẫn dòng tiền vào ấn tượng, kéo thanh khoản lên mức cao nhất 18 phiên.
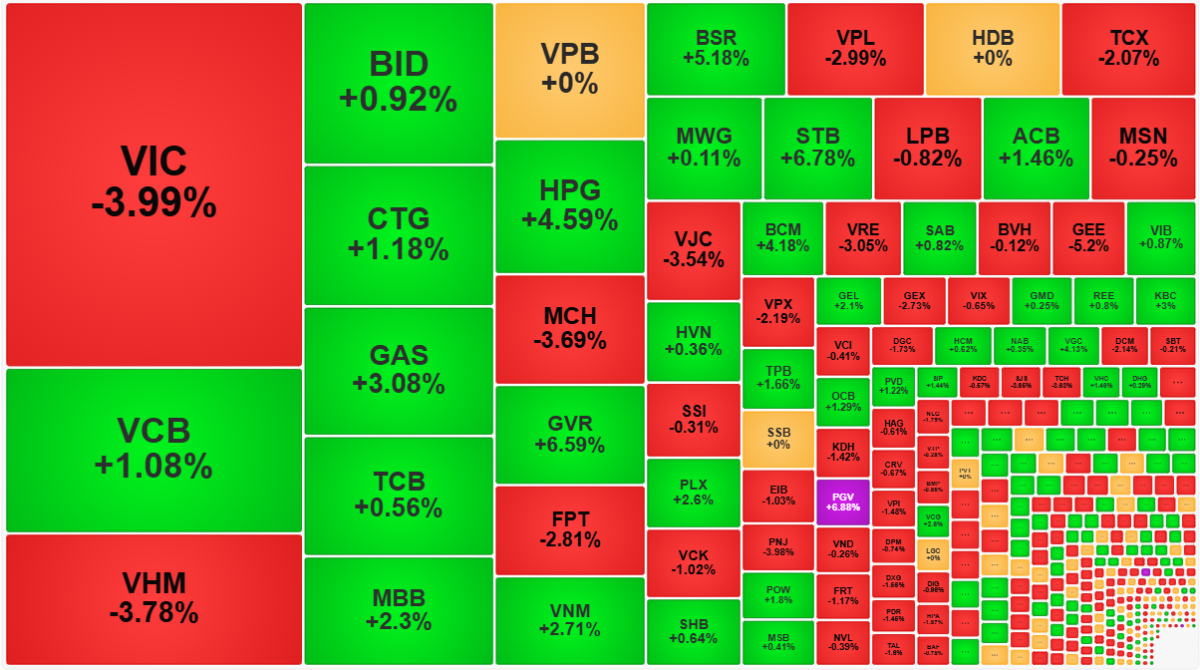
VIC giảm 3,99%, VHM giảm 3,78% đang là hai trụ ảnh hưởng bất lợi nhất tới VN-Index khi lấy đi hơn 13 điểm, khiến chỉ số giảm 5,21 điểm so với tham chiếu, tương đương -0,28%. Ảnh hưởng đã có thể lớn hơn nhiều nếu không có sự cân bằng từ nhiều cổ phiếu khác.
Nhóm ngân hàng sáng nay khá mạnh ở nhiều blue-chips: VCB tăng 1,08%, BID tăng 0,92%, CTG tăng 1,18%, MBB tăng 2,3%, STB tăng 6,78%, ACB tăng 1,46%. Ngoài ra GAS tăng 3,08%, HPG tăng 4,59%, GVR tăng 6,59%, VNM tăng 2,71% là những cổ phiếu khác góp phần cân bằng lại. VN30-Index nhờ đó vẫn đang tăng 0,05% và có ưu thế vượt trội: 17 mã xanh/10 mã đỏ.
Như vậy VN-Index đang chủ đạo bị kiềm chế bởi nhóm Vin, bao gồm cả VPL giảm 2,99%, cùng FPT giảm 2,81% và MCH giảm 3,69%. Khả năng giữ nhịp của số lớn blue-chips là “cứu cánh” lúc này vì cả VIC lẫn VHM vừa có nhịp bật hồi khá mạnh và đang bị chốt lời. Thanh khoản rổ VN30 sáng nay tăng vọt 52% so với sáng hôm qua, đạt 14.638 tỷ đồng, mức cao nhất kể từ tuần cuối tháng 8/2025. Rổ này đang chiếm tới 70% tổng giá trị khớp lệnh sàn HoSE. Điểm tốt là độ rộng của rổ vẫn nghiêng về phía tăng với đa số cổ phiếu được đẩy giá lên khá cao so với mức thấp nhất trong ngày. Như vậy dòng tiền đang hoạt động mạnh mẽ trong nhóm cổ phiếu này.
Phần còn lại của thị trường thì không được tốt như vậy. Độ rộng VN-Index chốt phiên sáng khá kém với 133 mã tăng/174 mã giảm. Quan sát cho thấy độ rộng xấu đi theo thời gian: Lúc 9h30 có 123 mã tăng/112 mã giảm, đến 10h30 là 143 mã tăng/152 mã giảm. Khi nhìn vào thanh khoản, giao dịch của nhóm VN30 tăng 5.013 tỷ đồng thì toàn sàn HoSE chỉ tăng 4.306 tỷ đồng. Như vậy nhóm cổ phiếu ngoài rổ VN30 đang giảm thanh khoản. Kết hợp với diễn biến giá yếu đi thì đang có hiện tượng giảm mua.
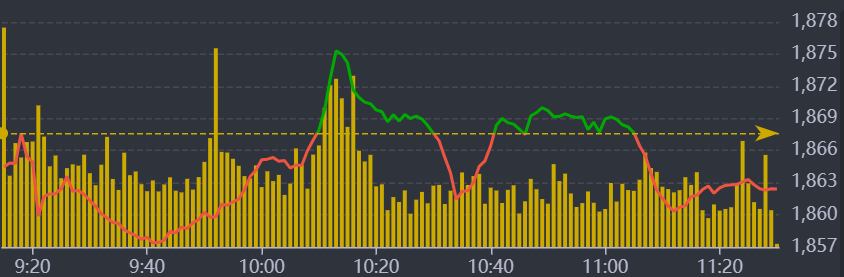
Điểm tốt là sức ép bán vùng đỏ cũng không quá lớn. Chỉ riêng nhóm Vin và FPT đã chiếm phần áp đảo. FPT khớp gần 2.759 tỷ đồng và VIC, VHM, VPL, VRE khớp khoảng 898,4 tỷ đồng nữa. Khi trừ đi các cổ phiếu này thì toàn bộ 169 cổ phiếu đỏ còn lại chỉ chiếm 21% thanh khoản sàn HoSE. Ngược lại số tăng giá tuy ít hơn nhưng gần 58% tổng giao dịch.
Thực tế không nhiều cổ phiếu giảm giá mạnh đang chịu sức ép thực sự đáng kể. GEX giảm 2,73% với 209,2 tỷ đồng; EIB giảm 1,03% với 195,4 tỷ; PNJ giảm 3,98% với 142,9 tỷ; DXG giảm 1,56% với 122,2 tỷ; PDR giảm 1,45% với 86,2 tỷ… là các mã đáng chú ý nhất. Hiện bên mua đang “nhường sân” cho bên bán chốt lời. Do đó thanh khoản yếu sẽ là một tín hiệu tích cực, cho thấy nhu cầu ngắn hạn không quá lớn.
Ở phía tăng, 72 cổ phiếu tăng vượt 1% trong đó 20 mã thanh khoản cỡ trăm tỷ đồng. HPG và STB thu hút dòng tiền ấn tượng nhất với giao dịch 2.755,8 tỷ đồng và 1.096,2 tỷ. Nhóm ngân hàng, dầu khí chiếm nhiều vị trí trong nhóm này. Ngoài ra có thể kể tới GVR tăng 6,59% với 361,6 tỷ; GEL tăng 2,1% với 234,5 tỷ; POW tăng 1,8% với 161,2 tỷ; KBC tăng 3% với 159,4 tỷ; NKG tăng 2,83% với 142,1 tỷ…
Nhà đầu tư nước ngoài sáng nay gây bất ngờ với mức bán ròng đột biến 1.088,9 tỷ đồng trên sàn HoSE. Đây là mức bán ròng lớn nhất 8 phiên sáng gần nhất. Dù vậy vẫn là FPT chiếm vị trí đầu bảng với -1.621,6 tỷ đồng. Chỉ vài mã khác đáng kể như VCB -90,2 tỷ, SSI -47,3 tỷ, DGW -47 tỷ. Phía mua ròng có HPG +1.100 tỷ, GVR +157,1 tỷ, BSR +54,4 tỷ.
Hoạt động chốt lời ngắn hạn vẫn đang được kỳ vọng xuất hiện, giải tỏa bớt áp lực lợi nhuận tích lũy của nhịp tăng trước và sau Tết. Tác động của nhóm Vin và vài trụ khác lẽ ra đã có thể tạo hiệu ứng tốt hơn nếu dòng tiền không vào đẩy giá mạnh ở cổ phiếu ngân hàng, dầu khí.


Sức khỏe kinh tế Mỹ có thể chi phối diễn biến giá vàng tuần này
Tầm quan trọng của các báo cáo kinh tế Mỹ trong tuần này có phần cao hơn so với bình thường vì các số liệu này sẽ được công bố trước thềm cuộc họp chính sách tiền tệ ngày 27-28/10 của Cục Dự trữ Liên bang Mỹ (Fed)...
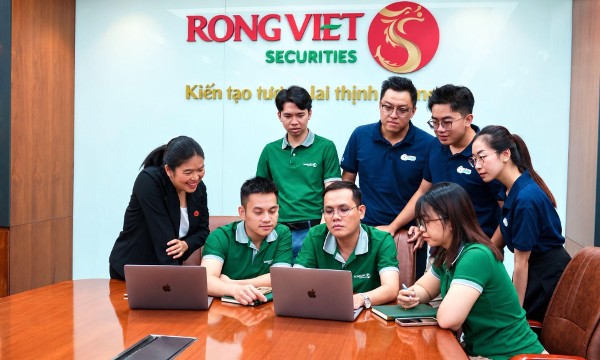
Chứng khoán Rồng Việt hợp tác cùng eCloudvalley đưa trợ lý ảo hiDragon x AI vào vận hành
Để một trợ lý AI vận hành trong môi trường chứng khoán, doanh nghiệp cần đồng thời giải quyết các yêu cầu về dữ liệu, bảo mật, phân quyền, tích hợp và khả năng mở rộng. Với hiDragon x AI, Chứng khoán Rồng Việt (VDSC) phối hợp cùng eCloudvalley (ECV) - AWS Premier Tier Services Partner - triển khai giải pháp trên Amazon Web Services (AWS), đưa AI từ nhu cầu nghiệp vụ vào vận hành thực tế.
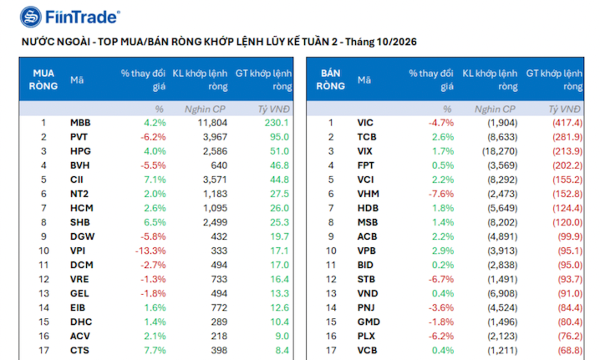
Thanh khoản suy yếu, khối ngoại bán ròng thêm 3.100 tỷ đồng tuần qua
VN-Index kết thúc tuần 42/2026 tại 1.705,91 điểm, giảm 29,18 điểm (-1,68%) so với tuần trước, đánh dấu tuần giảm thứ năm liên tiếp. Thanh khoản suy yếu trở lại và tiếp tục duy trì ở vùng thấp.
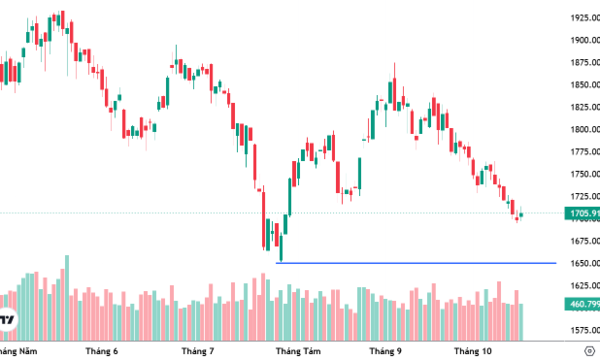
Xu thế dòng tiền: Sức ép từ nhóm trụ có thể đẩy VN-Index về 1650 điểm?
4/5 phiên giảm tuần qua khiến VN-Index để mất 1,7% và xác lập tuần giảm thứ 4 liên tiếp. Điểm sáng là diễn biến phục hồi cuối tuần, giúp chỉ số trụ vững quanh mốc 1700 điểm, cùng với khả năng duy trì phân hóa tích cực ở cổ phiếu.
VN-Index hồi phục nhẹ nhưng lực cầu bắt đáy còn yếu
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 19-23/10/2026.




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...