


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tập đoàn GELEX chính thức nắm giữ 10% vốn tại EIB


Trong hai ngày 7-8/8/2024, GELEX đã mua lần lượt 50 triệu và 39 triệu cổ phiếu EIB và trở thành cổ đông lớn nhất của Eximbank.

CTCP Tập đoàn GELEX (mã GEX-HOSE) báo cáo về thay đổi sở hữu của cổ đông lớn Ngân hàng Thương mại Cổ phần Xuất Nhập khẩu Việt Nam (mã EIB-HOSE).
Cụ thể: trong hai ngày 7-8/8/2024, GELEX đã mua lần lượt 50 triệu và 39 triệu cổ phiếu EIB. Sau khi hoàn tất giao dịch, tỷ lệ sở hữu của GELEX tăng từ 85,5 triệu cổ phiếu, chiếm 4,9% lên 174,6 triệu cổ phiếu, chiếm 10% vốn điều lệ tại EIB và trở thành cổ đông lớn nhất của Eximbank.
Mới đây, VCSC đã có khuyến nghị "khả quan" đối với GEX với giá mục tiêu là 26.200 đồng/cổ phiếu do GEX đã công bố KQKD quý 2/2024 với doanh thu đạt 8,3 nghìn tỷ đồng ( 3% so với cùng kỳ), lợi nhuận sau thuế sau lợi ích CĐTS báo cáo đạt 850 tỷ đồng ( 165% so với cùng kỳ) và lợi nhuận sau thuế sau lợi ích CĐTS cốt lõi đạt 192 tỷ đồng (-45% so với cùng kỳ).
VCSC cho rằng doanh thu tăng 3% so với cùng kỳ nhờ doanh thu từ mảng thiết bị điện tăng 42% so với cùng kỳ (đến từ doanh số cáp điện bán cho dự án đường dây 500kV mạch ba), bù đắp cho doanh thu từ mảng cho thuê KCN giảm 51% so với cùng kỳ do diện tích cho thuê đất KCN giảm, doanh thu từ mảng vật liệu xây dựng giảm 11% so với cùng kỳ và doanh thu từ mảng tiện ích giảm 21% so với cùng kỳ chủ yếu do GEX không ghi nhận doanh thu từ mảng năng lượng mặt trời sau khi thoái vốn. Lợi nhuận tăng mạnh được hỗ trợ bởi khoản lãi thoái vốn trị giá 996 tỷ đồng từ các dự án năng lượng mặt trời và năng lượng gió cũng như lợi nhuận từ mảng thiết bị điện tăng gấp đôi.
Trong nửa đầu năm 2024, GEX ghi nhận doanh thu đạt 14,9 nghìn tỷ đồng ( 4% so với cùng kỳ), lợi nhuận sau thuế sau lợi ích CĐTS báo cáo đạt 958 tỷ đồng ( 3,0 lần so với cùng kỳ) và lợi nhuận sau thuế sau lợi ích CĐTS cốt lõi đạt 301 tỷ đồng (-14% so với cùng kỳ), lần lượt hoàn thành 47%, 112% và 67% dự báo cả năm của VCSC.
VCSC cho rằng lợi nhuận sau thuế sau lợi ích CĐTS cốt lõi giảm 14% so với cùng kỳ do lợi nhuận gộp giảm 9% và chi phí G&A tăng 6%. Lợi nhuận gộp thấp hơn do lợi nhuận gộp từ mảng cho thuê KCN giảm 28% do diện tích cho thuê đất KCN thấp hơn, lợi nhuận gộp từ mảng vật liệu xây dựng giảm 11% do doanh thu thấp hơn so với cùng kỳ và lợi nhuận gộp từ mảng tiện ích giảm 22% do GEX không còn ghi nhận doanh thu từ các dự án năng lượng mặt trời và năng lượng gió đã thoái vốn trong quý 2; những yếu tố này ảnh hưởng mức tăng 40% của lợi nhuận gộp từ mảng thiết bị điện, đến từ biên lợi nhuận gộp tăng từ 11,2% lên 12,2% cũng như doanh thu cao hơn.
VCSC nhận thấy khả năng điều chỉnh tăng dự báo lợi nhuận sau thuế sau lợi ích CĐTS báo cáo năm 2024 của VCSC, chủ yếu do lợi nhuận từ thoái vốn ước tính cao hơn 15% so với dự kiến và biên lợi nhuận gộp của mảng thiết bị điện cao hơn dự kiến, dù cần thêm đánh giá chi tiết.
Về kết quả kinh doanh của EIB, ngân hàng vừa công bố lãi 643 tỷ đồng, tăng 52,11% so với cùng kỳ (423 tỷ) do thu nhập lãi thuần tăng đạt 1.512 tỷ đồng; lãi thuần từ hoạt động dịch vụ tăng 0,68% đạt gần 125 tỷ; tuy nhiên lãi thuần từ hoạt động kinh doanh ngoại hối giảm 33,39% còn 123 tỷ, lỗ thuần từ mua bán chứng khoán đầu tư là 4,962 tỷ (cùng kỳ lãi 4,451 tỷ), lãi thuần từ hoạt động khác tăng 188,67% đạt 213 tỷ... Chi phí hoạt động, chi phí dự phòng rủi ro tín dụng tăng lần lượt 21,44% và 24,08%.
Được biết, Ngân hàng Nhà nước đã chấp thuận cho EIB được tăng vốn điều lệ thêm tối đa lên 1.218,6 tỷ đồng dưới hình thức phát hành cổ phiếu để trả cổ tức đã được ĐHĐCĐ thông qua.

Tạo điều kiện để doanh nghiệp FDI chất lượng tốt niêm yết lên sàn chứng khoán
Các giải pháp tập trung thúc đẩy chào bán chứng khoán ra công chúng gắn với niêm yết, tạo điều kiện để các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) có tiềm lực tài chính và quản trị tốt tham gia thị trường.
Blog chứng khoán: Nhịp giảm đã kết thúc?
Thị trường thay đổi quan điểm đột ngột, gần 18,2k tỷ thanh khoản 2 sàn chưa tính thỏa thuận đã là con số rất tốt ở thời điểm hiện tại. Đó là chưa kể hiệu ứng tăng giá rất mạnh và có sự lan tỏa rộng.
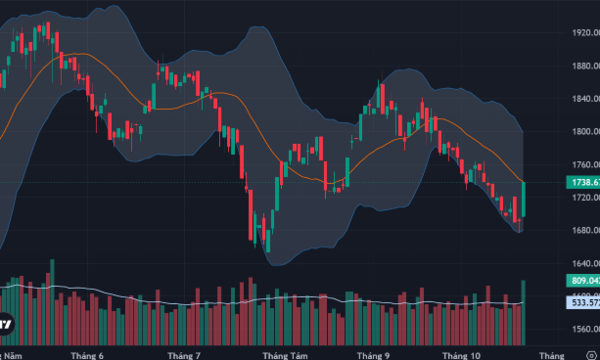
Tiền lớn đã trở lại
“Cơn khát” thanh khoản được giải tỏa phần nào trong phiên hôm nay khi tổng giá trị khớp lệnh hai sàn niêm yết đạt gần 18,2 ngàn tỷ đồng, tăng đột biến 43% so với mức trung bình 20 phiên trước đó. Nguồn sức mạnh này giúp cổ phiếu tăng mạnh diện rộng, rất nhiều mã kịch trần.
Giám đốc của VPS: Cơ hội trên thị trường vẫn hiện hữu dù dòng tiên chưa lan tỏa rộng
Việc lựa chọn doanh nghiệp cần dựa trên triển vọng hoạt động và khả năng thu hút dòng vốn trong từng ngành, thay vì chỉ nhìn vào diễn biến chung của thị trường.
Cước vận tải tăng vọt, các nhà máy lọc dầu châu Á và châu Âu rơi vào cảnh thua lỗ
Chi phí vận chuyển dầu thô tăng vọt đang khiến các nhà máy lọc dầu tại châu Á và châu Âu chật vật để có lãi, dù giá nhiên liệu vẫn ở mức cao...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







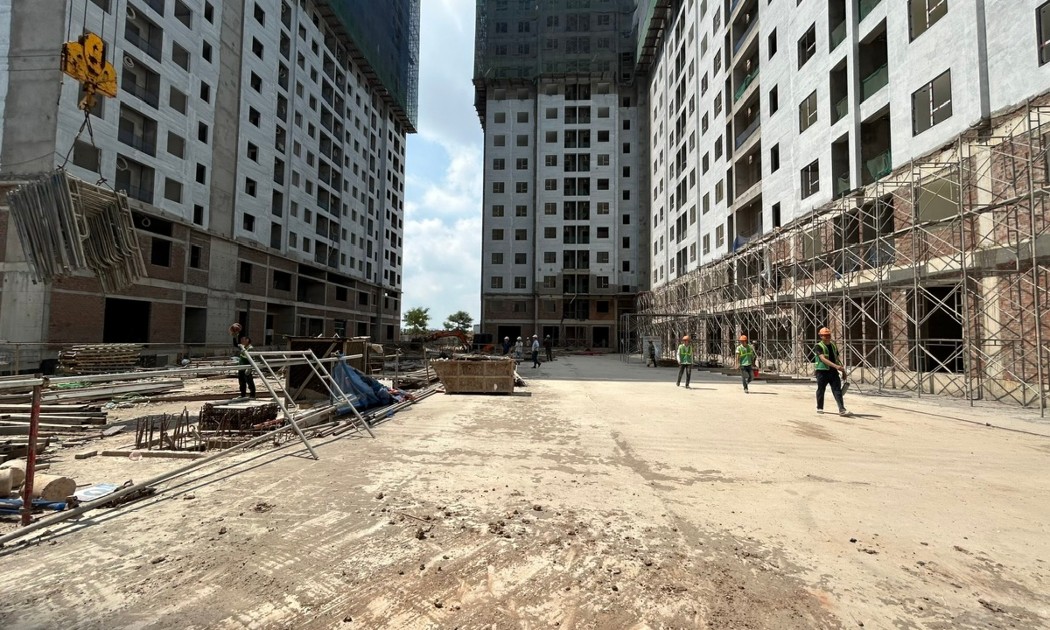
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...