




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường đang tiêu cực hơn so với vĩ mô, VN-Index dự báo sẽ cân bằng và cán mốc 1.420 điểm


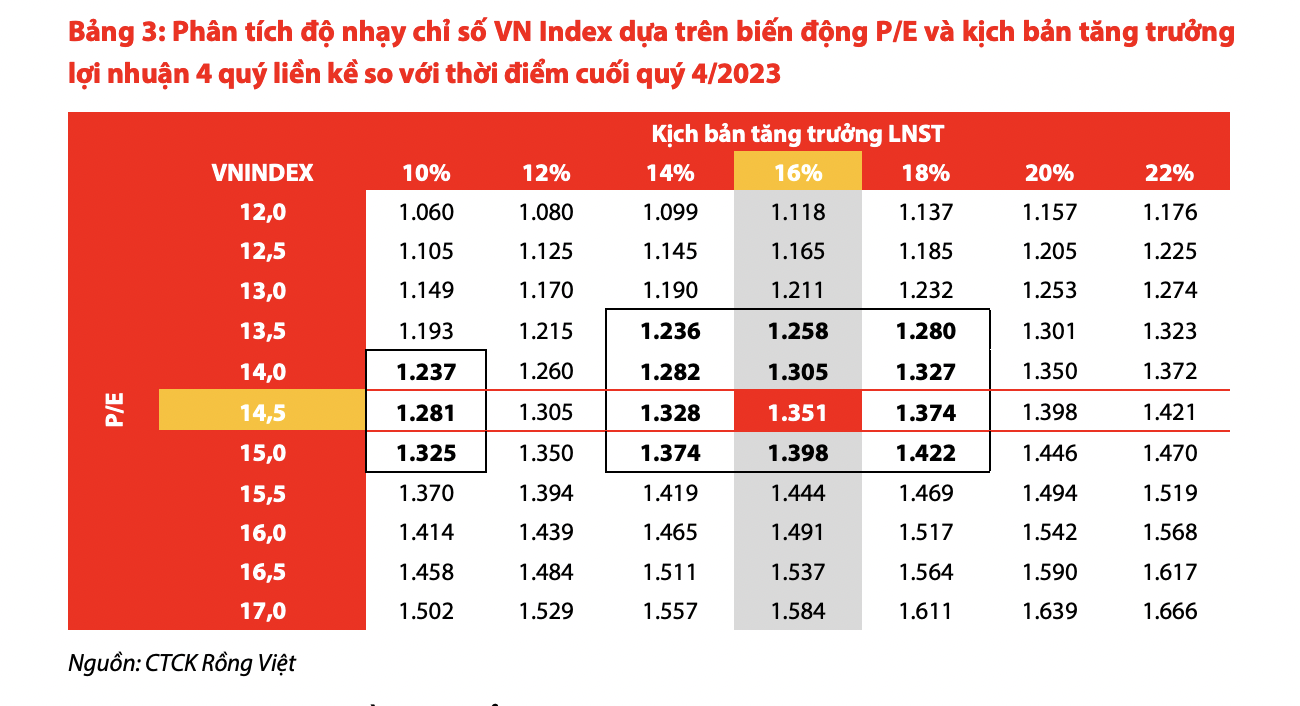
Dựa vào triển vọng tăng trưởng lợi nhuận 14%-18% so với cùng kỳ và kịch bản P/E giao dịch trong vùng 13,5 - 15 lần, vùng điểm hợp lý của VN-Index là 1.236-1.420, sau khi phản ánh tăng trưởng kết quả kinh doanh cả năm 2024...
Cập nhật triển vọng về thị trường chứng khoáng cuối năm, Chứng khoán Rồng Việt kỳ vọng tốc độ tăng trưởng lợi nhuận sẽ tăng tốc mạnh trong 6 tháng cuối năm 2024 với mức tăng ước tính 25% so với cùng kỳ. Với triển vọng tăng trưởng lợi nhuận kể trên, lợi tức của thị trường chứng khoán sẽ tiếp tục cải thiện ở mức vốn hóa hiện tại.
VN-INDEX CÓ THỂ ĐẠT ĐƯỢC 1.420 ĐIỂM
Bên cạnh đó, mức chênh lệch lợi tức E/P của thị trường chứng khoán so với lợi tức trái phiếu Chính phủ hiện tại là 4,53% đang vượt khá xa so với mức trung bình 5 năm trở lại đây và nằm trong vùng có xác suất xảy ra khá thấp. Trong dài hạn, và trong điều kiện bình thường, mức chênh lệch này sẽ biến động quanh ngưỡng trung bình để phản ảnh phần bù rủi ro giữa các lớp tài sản.
Biến động chênh lệch lợi tức vượt ngoài biên độ (1 độ lệch chuẩn) thường đến từ việc thị trường phản ứng thái quá với những cơn gió ngược và sẽ quay về đường trung bình khi những cơn gió ngược mang tính ngắn hạn đi qua.
Trong kịch bản cơ sở, Ngân hàng Nhà nước có thể duy trì mặt bằng lãi suất điều hành hiện tại cho đến hết năm 2024 khi vẫn còn dư địa công cụ điều hành để can thiệp trước áp lực tỷ giá và triển vọng FED cắt giảm lãi suất bắt đầu từ tháng 9 gần như là chắc chắn.
Trong trường hợp khó khăn hơn, nếu áp lực đối với tỷ giá tăng cường trong cuối quý 3 đầu quý 4 và điều kiện thanh khoản hệ thống trở nên eo hẹp, Ngân hàng Nhà nước sẽ nâng lãi suất điều hành thêm 25-50 điểm cơ bản. Trong các kịch bản đó, kỳ vọng thị trường có thể giao dịch trong mức lợi tức 6,67%-7,41% tương ứng với mức P/E 13,5x-15x lần.
Đưa ra các kịch bản cho Vn-Index, theo VDSC, mức chênh lệch lợi tức trên 4,0% thường chỉ xảy ra khi có cơn gió ngược bất ngờ và thường qua đi nhanh chóng, giúp thị trường sớm tái cân bằng và phục hồi. Do vậy, với tăng trưởng EPS 4 quý gần nhất (tính đến Q2/2024) là ~10% so với lũy kế EPS 4 quý tính đến Q4/2023 thì vùng P/E hợp lý trong quý 3/2024 của chỉ số có thể kỳ vọng là 14x – 15x (tương ứng mức chênh lệch lợi tức 3,5% – 4,0%), tương ứng vùng điểm VN-Index giao dịch cân bằng là 1.237 – 1.325.
Cho dài hạn, dựa vào triển vọng tăng trưởng lợi nhuận 14%-18% so với cùng kỳ và kịch bản P/E giao dịch trong vùng 13,5 - 15 lần, vùng điểm hợp lý của VN-Index là 1.236-1.420, sau khi phản ánh tăng trưởng kết quả kinh doanh cả năm 2024 so với năm 2023.
NHÓM NGÂN HÀNG DẪN DẮT CUỐI NĂM?
Về chiến lược đầu tư, thị trường chứng khoán trong những phiên đầu tháng 8 phản ứng tiêu cực theo xu hướng điều chỉnh của các thị trường chứng khoán toàn cầu. Tốc độ điều chỉnh của chỉ số mạnh hơn so với bức tranh kinh tế vĩ mô trong nửa đầu năm 2024.
Do vậy, kỳ vọng với việc điều chỉnh nhanh và mạnh, chủ yếu theo đà diễn biến của chứng khoán toàn cầu thay vì phản ánh bức tranh kém khả quan về hoạt động kinh doanh của doanh nghiệp, thì thị trường sẽ sớm cân bằng trở lại.
Các nhà đầu tư đã tích lũy theo khuyến nghị có thể tiếp tục nắm giữ cổ phiếu khuyến nghị. Cho nửa cuối năm 2024, môi trường chính sách tiền tệ ôn hòa và các nhóm doanh nghiệp vẫn duy trì tăng trưởng lợi nhuận khả quan sẽ là động lực để thị trường sớm phục hồi. Do vậy, cổ phiếu lựa chọn cho nửa cuối năm là cổ phiếu của những doanh nghiệp duy trì được xu hướng phục hồi/ tăng trưởng lợi nhuận ở các ngành hàng tiêu dùng, thép, ngân hàng, khu công nghiệp, thủy sản.
Ngoài ra, nhóm ngành dệt may cũng là nhóm ngành có thể quan tâm trở lại nếu có sự chiết khấu mạnh về giá cổ phiếu trong các đợt điều chỉnh của thị trường khi mà xu hướng lợi nhuận của ngành này là khả quan.
Mặc dù vậy, nhà đầu tư cẩn chuẩn bị kịch bản cho những cơn gió ngược như liệu FED có chậm chân trong điều hành chính sách dẫn đến suy thoái?
Tuần cuối tháng 7, một loạt số liệu vĩ mô của Mỹ, bao gồm tỷ lệ thất nghiệp, PMI công nghiệp và dịch vụ, được công bố xấu hơn kỳ vọng. Với số liệu này, giới đầu tư bắt đầu tính đến kịch bản FED có thể chậm chân trong điều hành chính sách, nếu chỉ thực hiện hai lần cắt giảm lãi suất (mỗi lần 25bps, năm 2024), dẫn đến suy thoái kinh tế nhanh hơn.
Tuy nhiên, vẫn còn quá sớm để kết luận kịch bản suy thoái khi chỉ dựa vào chỉsố quy luật Sahm.
Cụ thể, Tỷ lệ thất nghiệp cao hơn trong tháng 7 (4,3%) chủ yếu do nguồn cung lao động lớn hơn, phần lớn đến từ sự gia tăng nhập cư, thay vì sự giảm cầu lao động. Số lượng yêu cầu trợ cấp thất nghiệp ban đầu, một chỉ báo về cầu lao động, vẫn ở mức thấp lịch sử, cho thấy cầu lao động vẫn mạnh.
Trong khi đó, quan sát các cuộc suy thoái trước có thể thấy suy thoái chỉ thực sự diễn ra khi cả chỉ số Sahm và số lượng yêu cầu trợ cấp thất nghiệp ban đầu cùng tăng. Trong chu kỳ này, cả hai chỉ báo vẫn khá rời rạc, với số lượng yêu cầu trợ cấp thất nghiệp không tăng theo cùng xu hướng với chỉ số Sahm.
Bên cạnh đó là rủi ro từ thị trường Trái phiếu doanh nghiệp. Trong 7 tháng đầu năm 2024, ngoài nhóm ngân hàng vẫn tham gia tích cực trên thị trường thì không có nhiều doanh nghiệp bất động sản có thể cơ cấu nợ thông qua việc phát hành mới hay mua lại trước hạn.
Đồng thời, chi phí huy động trái phiếu doanh nghiệp của nhóm bất động sản vẫn duy trì ở mức cao trong 7T2024 phản ánh rủi ro cao của nhóm doanh nghiệp này. Nếu việc cơ cấu nợ không thuận lợi trong nửa cuối năm trước áp lực đáo hạn trái phiếu và thị trường bất động sản chưa phục hồi như mong đợi, rủi ro không thể thanh toán được nợ dẫn đến sự gia tăng đột biến của nợ kéo theo (do đánh giá CIC). Điều này hàm ý cho áp lực trích lập của nhóm ngân hàng và triển vọng tăng trưởng của nhóm này không đạt kỳ vọng.

Dự báo về sự cứng rắn của Fed: Lãi suất có thể tăng vào tháng 12/2026 và tháng 1/2027
Kỳ vọng này được củng cố bởi các tín hiệu cứng rắn từ giới chức Fed trong tuần vừa rồi...
Sửa Nghị định 156: Đề xuất đình chỉ cung cấp dịch vụ giao dịch ký quỹ khi tái phạm
Dự thảo quy định mức phạt cao hơn và áp dụng hình thức xử phạt bổ sung là đình chỉ hoạt động cung cấp dịch vụ giao dịch ký quỹ trong trường hợp tái phạm. Bộ Tài chính nhấn mạnh cần có chế tài xử lý nghiêm khắc để đảm bảo trật tự của thị trường.
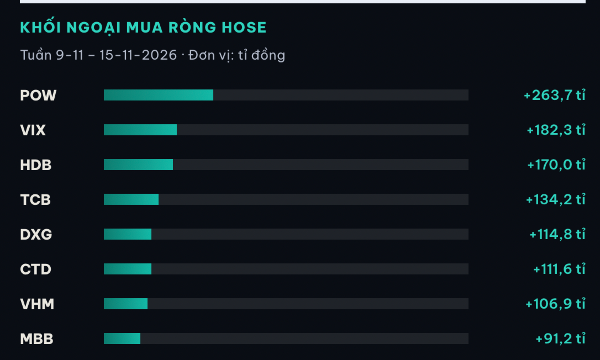
Bất động sản chưa đủ sức dẫn dắt, thanh khoản mất hút, thị trường khó hồi mạnh?
Việc thanh khoản giảm mạnh ngay cả tại Ngân hàng và Dịch vụ tài chính cho thấy lực cầu chưa thực sự quay trở lại. Nhịp hồi phục của VN-Index vì vậy vẫn thiếu sự đồng thuận về dòng tiền và chưa hình thành được nhóm dẫn dắt đủ mạnh ngoài Bất động sản.
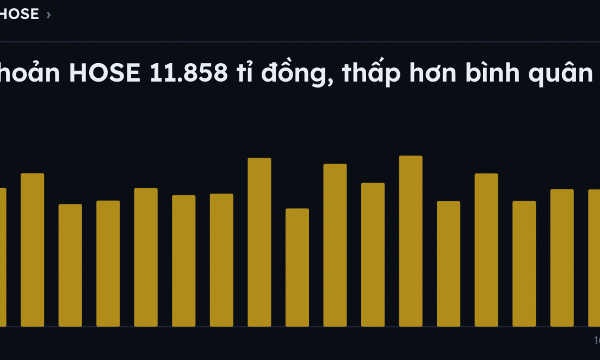
Thanh khoản mất hút, thị trường đang nghi ngờ điều gì?
Thị trường nhận ra rằng “thông điệp hỗ trợ thanh khoản” vẫn chưa thể chuyển hóa thành “dòng tiền thực” do rào cản về tỷ giá và trạng thái ngoại tệ của các ngân hàng, trong khi áp lực tỷ giá và nhu cầu vốn cuối năm vẫn hiện hữu.
Giá bitcoin đương đầu áp lực giảm mạnh trước vụ IPO của Anthropic
Vụ phát hành cổ phiếu lần đầu ra công chúng (IPO) khổng lồ sắp diễn ra của công ty trí tuệ nhân tạo (AI) Anthropic có thể đặt ra áp lực lớn đối với thị trường tiền điện tử...



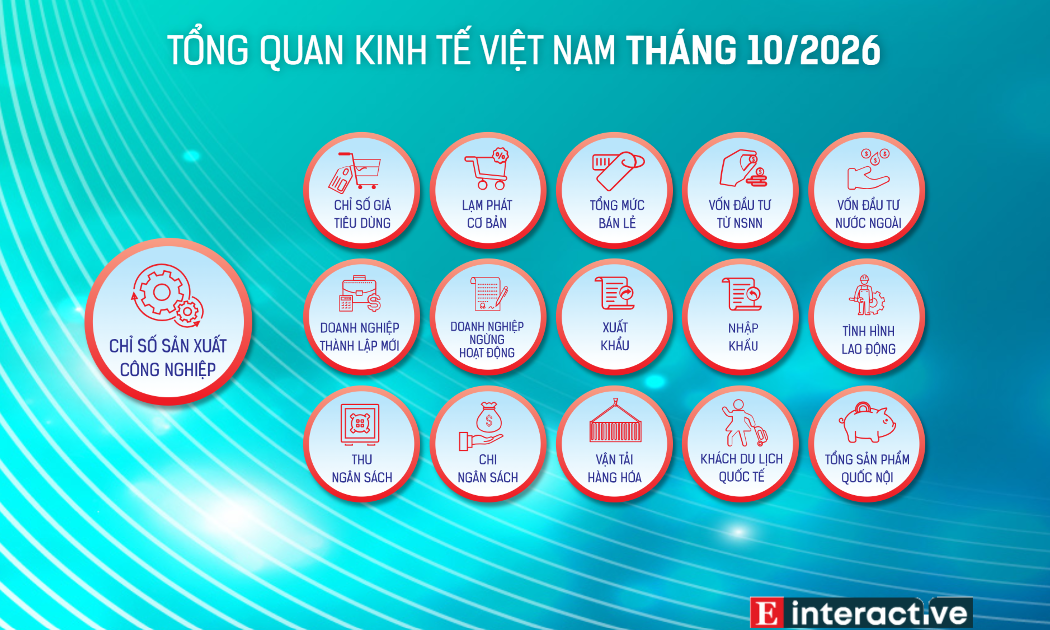

Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...