




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thực tế, nợ xấu có thể gấp hơn ba lần báo cáo


Một lần nữa, mức độ thực tế của nợ xấu ngân hàng được đánh giá có thể hơn rất nhiều so với báo cáo
Theo tài liệu Ngân hàng Nhà nước vừa công bố, trong khuôn khổ đề án xây dựng dự thảo Luật hỗ trợ tái cơ cấu các tổ chức tín dụng và xử lý nợ xấu, mức độ nợ xấu một lần nữa được đánh giá lại.
Cụ thể, theo Ngân hàng Nhà nước, trong những năm thực hiện chủ trương tái cơ cấu, các tổ chức tín dụng đã tích cực nâng cao chất lượng tài sản, kiểm soát chất lượng tín dụng và xử lý nợ xấu, đặc biệt là nỗ lực tự xử lý nợ xấu.
Tính đến 31/12/2015, các tổ chức tín dụng đã xử lý được 493,09 nghìn tỷ đồng nợ xấu. Đến cuối tháng 31/12/2016, tỷ lệ nợ xấu nội bảng của hệ thống tổ chức tín dụng là 2,46%.
Tuy nhiên, cơ quan quản lý hệ thống các tổ chức tín dụng Việt Nam đã đưa ra đánh giá thận trọng hơn về mức độ nợ xấu, ở một cấp độ khác so với con số 2,46% nói trên (con số theo báo cáo của các tổ chức tín dụng).
Ngân hàng Nhà nước đánh giá, tỷ lệ nợ xấu nội bảng đã kiểm soát ở mức dưới 3% nhưng nợ xấu có xu hướng tăng trở lại về quy mô. Và tính đến 31/12/2016, tỷ lệ nợ xấu nội bảng, nợ xấu do Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC) quản lý và nợ tiềm ẩn thành nợ xấu có khả năng lên đến 8,86% tổng dư nợ, do khâu xử lý tài sản bảo đảm và xử lý nợ xấu còn nhiều khó khăn, vướng mắc chưa được giải quyết.
Như trên, mức độ đánh giá của Ngân hàng Nhà nước không dừng lại ở con số tổng hợp từ báo cáo của các tổ chức tín dụng, mà còn ở lượng mà VAMC đang quản lý, và đặc biệt là cả dạng “nợ tiềm ẩn thành nợ xấu”.
Trước khi có chủ trương tái cơ cấu và có đề án xử lý nợ xấu, từ năm 2011 trở về trước, nợ xấu của toàn hệ thống các tổ chức tín dụng Việt Nam được báo cáo phổ biến dưới mốc 3%, có thời điểm tăng lên 3,4%. Tuy nhiên, sau đó Ngân hàng Nhà nước đánh giá lại, từ báo cáo của các thành viên và qua kênh giám sát từ xa, mức độ thực của nợ xấu được thống kê lên tới hai con số.
Cụ thể, tại thời điểm tháng 30/9/2012, nợ xấu toàn hệ thống từng được xác định lên tới 17,21%.

Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...



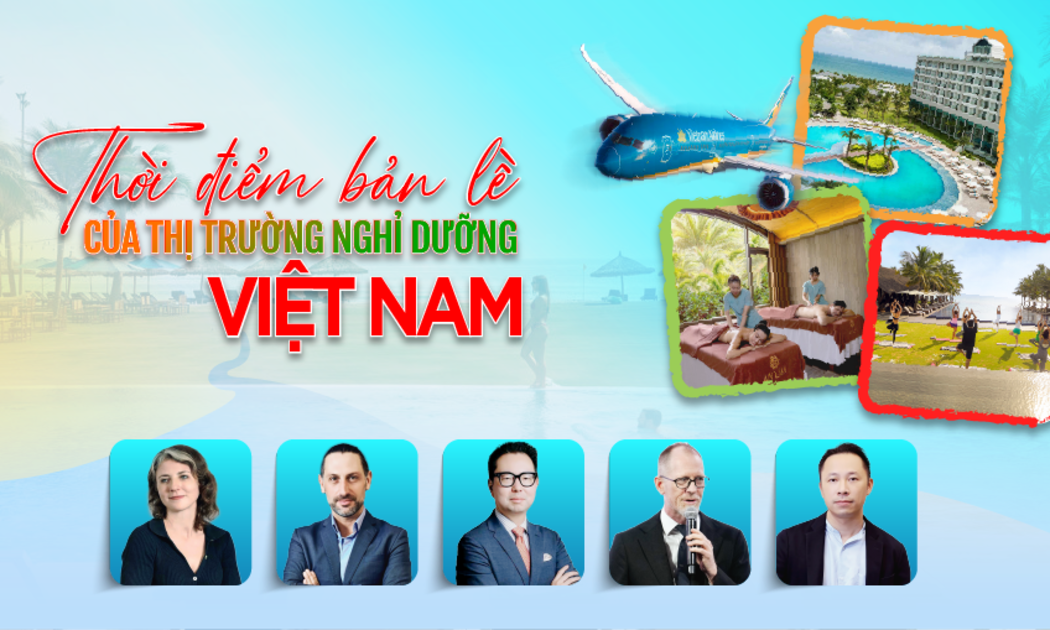

Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.





 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...