


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiền đang đổ vào nhóm ngân hàng, khối ngoại vẫn bán ròng 2.700 tỷ tuần qua


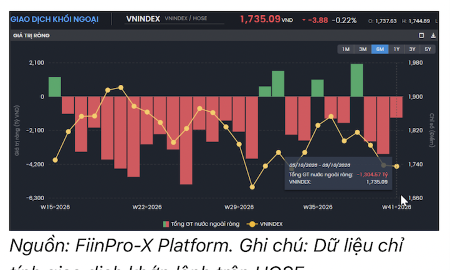
Nhà đầu tư nước ngoài bán ròng 2.765,1 tỷ đồng; tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 2.682,95 tỷ đồng.
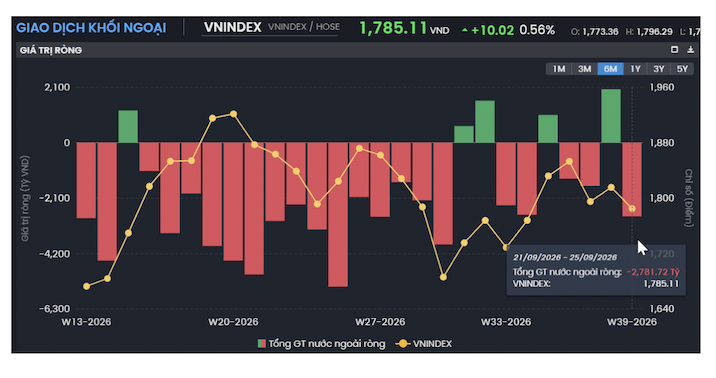
VN-Index kết thúc tuần 39/2026 tại 1.785,11 điểm, giảm 30,55 điểm (-1,68%) so với tuần trước, quay về dưới mốc 1.800 điểm sau một tuần phục hồi trước đó, với thanh khoản suy yếu trở lại.
Diễn biến thị trường giằng co trong phần lớn thời gian của tuần, trước khi áp lực bán gia tăng về cuối tuần. Mức giảm của chỉ số chịu ảnh hưởng đáng kể từ một số cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM.
Giá trị giao dịch khớp lệnh bình quân trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HoSE) đạt 12.323 tỷ đồng/phiên, giảm 21,38% so với tuần trước và thấp hơn 11,62% so với bình quân 5 tuần. Trên toàn thị trường, giá trị giao dịch khớp lệnh bình quân đạt 13.281 tỷ đồng/phiên, giảm 20,53% và thấp hơn 11,31% so với trung bình 5 tuần.
Sự cải thiện thanh khoản của tuần trước không được duy trì, cho thấy dòng tiền vẫn khá thận trọng trong bối cảnh thị trường quay lại trạng thái điều chỉnh.
Về đóng góp vào VN-Index, Bất động sản là ngành gây áp lực lớn nhất, lấy đi ròng khoảng 17,2 điểm, phần lớn từ VIC (-11,8 điểm) và VHM (-2,6 điểm).
Đáng chú ý, có tới 11 cổ phiếu Bất động sản tác động tiêu cực lên chỉ số, trong khi đóng góp ở chiều tăng không đáng kể, cho thấy áp lực giảm không chỉ tập trung ở hai cổ phiếu thuộc Vingroup.
Dịch vụ tài chính là nhóm gây áp lực lớn thứ hai với đóng góp ròng -3,8 điểm, chủ yếu từ SSI (-0,8 điểm), VIX (-0,7 điểm), VND (-0,5 điểm), TCX và VCI (cùng khoảng -0,4 điểm). Tài nguyên Cơ bản lấy đi thêm khoảng 2,4 điểm, gần như toàn bộ do HPG (-2,5 điểm). Hàng cá nhân & Gia dụng (-1,0 điểm), Điện, nước & xăng dầu khí đốt (-0,4 điểm), Dầu khí (-0,4 điểm) và Công nghệ Thông tin (-0,4 điểm) cũng tạo thêm áp lực lên chỉ số.
Ngân hàng có diễn biến phân hóa mạnh và phần nào hạn chế mức giảm của VN-Index. Ở chiều tăng, VPB (+3,7 điểm), TCB (+3,5 điểm), MSB (+1,7 điểm) và HDB (+0,7 điểm) là những trụ đỡ đáng kể.
Tuy nhiên, mức tăng này bị bù trừ bởi SSB (-4,9 điểm), LPB (-2,3 điểm), STB (-1,7 điểm), ACB (-1,4 điểm) và VCB (-1,0 điểm), khiến đóng góp ròng của toàn ngành vẫn âm khoảng 1,9 điểm.
Nhà đầu tư nước ngoài bán ròng 2.765,1 tỷ đồng; tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 2.682,95 tỷ đồng.
Mua ròng khớp lệnh chính của khối ngoại là nhóm Thực phẩm và đồ uống, Hóa chất. Top mua ròng khớp lệnh của khối ngoại gồm các mã: MCH, BSR, MSN, DCM, MSR, GEE, VNM, VPL, DGW, IDC.
Ở chiều bán ròng khớp lệnh, khối ngoại tập trung ở nhóm Ngân hàng và Bất động sản. Top bán ròng khớp lệnh của khối ngoại gồm các mã: VHM, VPB, TCB, АСВ, HPG, VCB, FPT, HDB, TCX.
Tự doanh mua ròng nhẹ 34,7 tỷ đồng, nhưng riêng giao dịch khớp lệnh lại bán ròng 264,9 tỷ đồng.
Tính riêng giao dịch khớp lệnh, tự doanh mua ròng 6/18 ngành. Nhóm mua ròng mạnh nhất là Ngân hàng và Công nghệ Thông tin. Top mua ròng khớp lệnh của tự doanh trong phiên ngày hôm nay gồm VPB, FPT, VCI, MWG, SHB, GVR, GAS, SAM, VIX, VIB.
Top bán ròng là nhóm Bất động sản. Top cổ phiếu được bán ròng gồm TCB, VIC, MCH, VHM, ACB, PNJ, VCB, MSB, MBB, BID.
Trong tuần 39/2026, dòng tiền tập trung ở Ngân hàng, trong khi hạ nhiệt đáng kể ở Dịch vụ tài chính, Bất động sản và Dầu khí. Thanh khoản suy giảm ở phần lớn các ngành, đi cùng diễn biến giá phân hóa khi 11/18 nhóm ngành giảm điểm.
Ngân hàng lấy lại vị trí dẫn đầu về phân bổ dòng tiền, với tỷ trọng giao dịch tăng mạnh từ 26,3% lên 30,0%, mức cao nhất trong 10 tuần gần đây. Tuy nhiên, giá trị giao dịch vẫn giảm 9,4% và giá giảm nhẹ 0,4%, cho thấy tỷ trọng tăng chủ yếu do thanh khoản của nhóm này giảm ít hơn mặt bằng chung.
Ngược lại, Dịch vụ tài chính giảm tỷ trọng từ 13,7% xuống 10,8%, giá trị giao dịch giảm 37,4% và giá giảm 3,1%.
Bất động sản cũng tiếp tục hạ nhiệt khi tỷ trọng giảm từ 19,7% xuống 17,7%, giá trị giao dịch giảm 28,5% và giá giảm 3,1%.
Ở các nhóm còn lại, Hàng & Dịch vụ Công nghiệp là điểm sáng khi tỷ trọng tăng từ 5,7% lên 6,3%, dù GTGD giảm 12,9%, trong khi giá tăng 1,4%. Bán lẻ cũng cải thiện tỷ trọng từ 2,4% lên 3,4%, là một trong số ít ngành ghi nhận GTGD tăng (+10,5%) đi cùng giá tăng 2,5%. Hóa chất duy trì tỷ trọng quanh 3,2%, thanh khoản giảm 8,2% nhưng giá tăng 2,2%.
Đáng chú ý, Dầu khí hạ nhiệt rõ rệt sau tuần tăng mạnh trước đó, khi tỷ trọng giao dịch giảm từ 7,9% xuống 6,1%, giá trị giao dịch giảm 38,1% và giá giảm 2,2%.
Công nghệ Thông tin cũng giảm tỷ trọng từ 3,4% xuống 2,6%, đi cùng giá trị giao dịch giảm mạnh 40,5% và giá giảm 0,7%.
Nhìn chung, trong bối cảnh thanh khoản thị trường thu hẹp, dòng tiền tuần 39 có xu hướng co cụm hơn vào Ngân hàng, trong khi một số nhóm quy mô nhỏ như Bán lẻ, Hóa chất và Hàng & Dịch vụ Công nghiệp cho thấy sức mạnh giá tương đối tốt hơn thị trường.
Xét theo quy mô vốn hóa, dòng tiền trong tuần 39/2026 dịch chuyển từ nhóm vốn hóa lớn sang nhóm vốn hóa nhỏ, trong bối cảnh thanh khoản chung suy giảm mạnh. Tỷ trọng giao dịch của VN30 giảm từ 63,5% xuống 61,9%, VNMID gần như đi ngang ở 30,8%, trong khi VNSML tăng mạnh từ 4,1% lên 6,0%, mức cao nhất trong nhiều tuần gần đây.
Về thanh khoản, VN30 và VNMID đều suy giảm đáng kể sau khi tăng mạnh trong tuần trước. Giá trị giao dịch bình quân của VN30 giảm 23,4% WoW, tương ứng giảm 2.323,8 tỷ đồng/phiên; VNMID giảm 21,2%, tương ứng 1.021,3 tỷ đồng/phiên. Ngược lại, VNSML là nhóm duy nhất ghi nhận thanh khoản cải thiện, tăng 14,7%, tương ứng khoảng 94,9 tỷ đồng/phiên, qua đó kéo tỷ trọng giao dịch của nhóm tăng lên đáng kể.
Về diễn biến giá, áp lực điều chỉnh tập trung nhiều hơn ở nhóm vốn hóa lớn và vừa. VN30 giảm 1,31% và VNMID giảm 0,93%, trong khi VNSML tăng 0,60%, trái chiều với mức giảm 1,68% của VN-Index.
Diễn biến này cho thấy trong tuần 39, nhóm vốn hóa nhỏ có sức mạnh tương đối tốt hơn thị trường, khi đồng thời ghi nhận sự cải thiện về thanh khoản, tỷ trọng dòng tiền và giá; trong khi dòng tiền thu hẹp tại VN30 và VNMID.
Bài liên quan


VN-Index giảm sâu, áp lực bán tiếp tục đè nặng thị trường
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 13/10/2026.
Khối ngoại lại bán ròng hơn 600 tỷ
Nhà đầu tư nước ngoài hôm nay bán ròng 615,5 tỷ đồng, trong đó riêng giao dịch khớp lệnh bán ròng 550,7 tỷ đồng.
Giải Nobel Kinh tế 2026 được trao cho công trình về bình ổn nền kinh tế của hai học giả người Mỹ
Đó là một công trình nghiên cứu kéo dài hàng thập kỷ nhằm phát triển các mô hình hiện đang được các ngân hàng trung ương và bộ tài chính trên toàn thế giới sử dụng để ổn định nền kinh tế...
“Ông trùm” đầu cơ Ray Dalio: Bán tháo trái phiếu có thể đe dọa thị trường cổ phiếu
Ông Dalio cũng cảnh báo rằng nhà đầu tư có thể đang xem nhẹ rủi ro đến từ tình trạng suy giảm khả năng tạo dòng tiền của doanh nghiệp, ngay cả khi các con số lợi nhuận được công bố vẫn tiếp tục cải thiện...
Blog chứng khoán: Bỏ qua Index, chọn cổ mà chơi
Sức ép của một vài cổ phiếu vốn hóa lớn rất có tiềm năng ép VNI thủng vùng đáy ngắn hạn quanh 1720 điểm. Điểm tốt là tâm lý chung không bị ảnh hưởng nhiều, dòng tiền bắt đáy vẫn đang chọn lọc cổ phiếu và duy trì được trạng thái phân hóa lành mạnh.


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






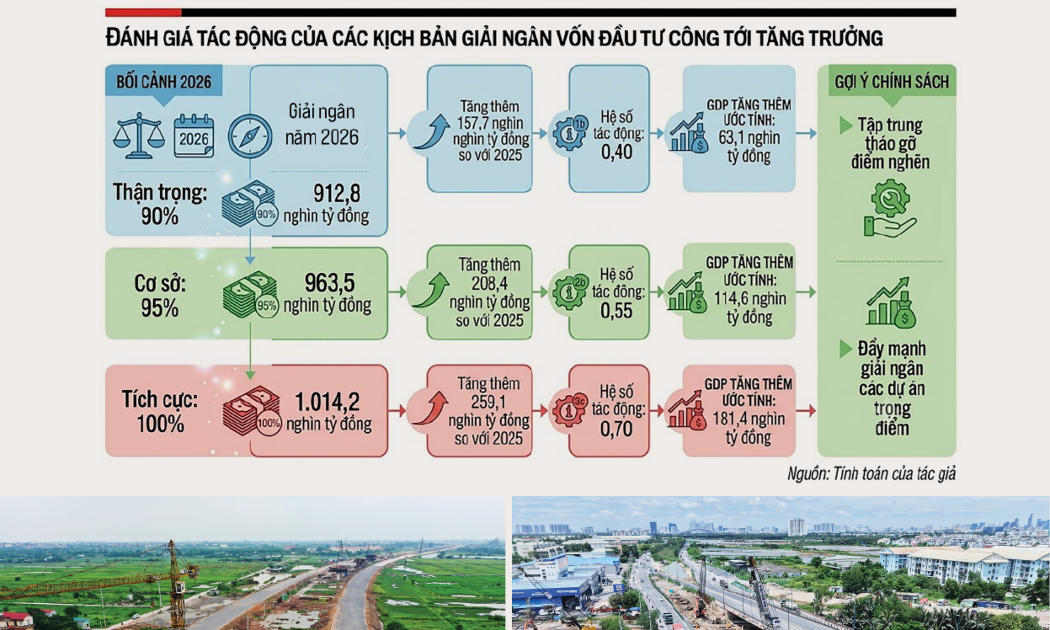
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

