




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


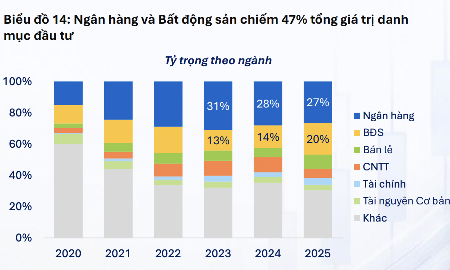
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản


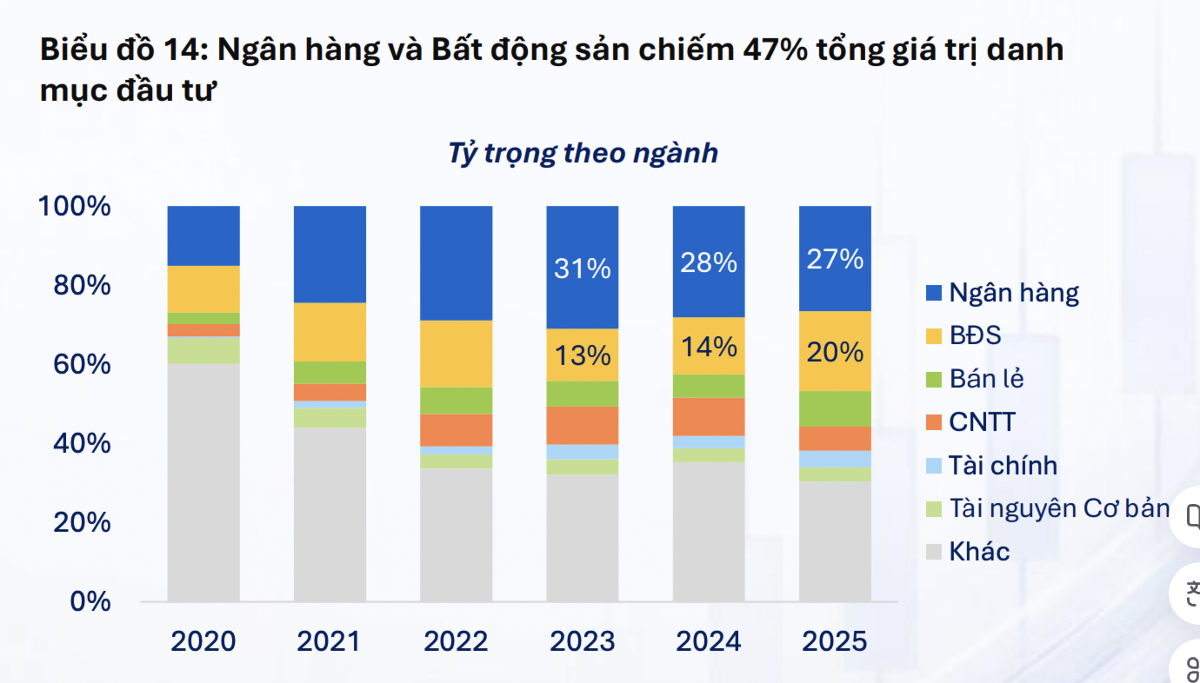
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.
Fiingroup vừa công bố cẩm nang ngành quỹ Việt Nam trong đó có nhiều số liệu đáng chú ý.
Tổng tài sản quản lý (AUM) tăng từ 322 nghìn tỷ đồng năm 2019 lên 839 nghìn tỷ đồng năm 2025 và 846 nghìn tỷ đồng đến cuối tháng 6/2026, tương đương mức tăng khoảng 2,6 lần trong 6 năm. Tuy nhiên, tỷ lệ AUM/GDP duy trì quanh 6,5% trong giai đoạn 2020-2025, cho thấy quy mô AUM tăng chủ yếu cùng với nền kinh tế, trong khi mức độ thâm nhập của các sản phẩm quản lý tài sản chuyên nghiệp chưa thực sự cải thiện.
Số quỹ đầu tư chứng khoán được Ủy ban Chứng khoán Nhà nước cấp phép tăng từ 46 quỹ năm 2019 lên 141 quỹ vào cuối tháng 6/2026; trong khi tổng NAV tăng lên 100 nghìn tỷ đồng cuối 2025 trước khi giảm còn 93 nghìn tỷ đồng vào cuối tháng 6/2026 do diễn biến kém thuận lợi và áp lực rút ròng kéo dài trên thị trường chứng khoán.
Quy mô NAV các quỹ đầu tư chứng khoán hiện tương đương khoảng 0,7-0,8% GDP, vẫn còn khá nhỏ so với quy mô vốn hóa thị trường chứng khoán/GDP (~78,3%) và dư nợ trái phiếu doanh nghiệp đang lưu hành/GDP (~11% GDP).
Về cơ cấu quỹ, số lượng quỹ mở tăng gần gấp đôi trong 5 năm, từ 41 quỹ năm 2021 lên 80 quỹ tại cuối tháng 6/2026, nhưng quy mô NAV chưa tăng tương xứng (+30%). Sau giai đoạn phục hồi mạnh 2023-2025, quy mô NAV thu hẹp trong 6 tháng năm 2026 trong bối cảnh thị trường cổ phiếu phân hóa và mức tăng của VN-Index tập trung ở một số cổ phiếu vốn hóa lớn.
Trong khi quỹ trái phiếu tiếp tục chịu áp lực rút ròng trong bối cảnh lợi suất chưa tạo được chênh lệch đủ hấp dẫn so với tiền gửi, kéo giảm quy mô tài sản của nhóm quỹ mở.
Trong giai đoạn 2021- tháng 6/2026, số lượng quỹ ETF tăng hơn 2 lần (từ 9 lên 20 quỹ), nhưng NAV giảm 18,6%, cho thấy việc mở rộng sản phẩm chưa đi cùng tăng trưởng quy mô tài sản. NAV chịu ảnh hưởng từ biến động thị trường cổ phiếu và dòng vốn rút ròng, trong khi danh mục ETF trong nước vẫn chủ yếu tập trung vào cổ phiếu, khiến khả năng đa dạng hóa theo lớp tài sản còn hạn chế.
Trong giai đoạn từ 2021 đến tháng 6/2026, số lượng quỹ đóng và quỹ thành viên tăng gấp 2,2 lần, nhưng NAV chỉ tăng 12%. Mức tăng chủ yếu đến từ 2 quỹ đóng mới với tổng NAV khoảng 460 tỷ đồng, đóng góp 55,4% phần NAV tăng thêm, trong khi phần lớn quỹ thành viên vẫn có quy mô nhỏ, dưới 100 tỷ đồng.
Về danh mục đầu tư của các quỹ, cổ phiếu tiếp tục chiếm tỷ trọng chủ đạo. Năm 2025, cổ phiếu chiếm khoảng 72% NAV theo phân lớp tài sản; xét theo chiến lược, nhóm quỹ cổ phiếu chiếm khoảng 71% tổng NAV, so với khoảng 20% ở quỹ trái phiếu.
Cơ cấu hiện tại cũng cho thấy dư địa đa dạng hóa sản phẩm còn lớn, đặc biệt với quỹ trái phiếu, cân bằng, thị trường tiền tệ, hưu trí và các giải pháp tích lũy dài hạn.
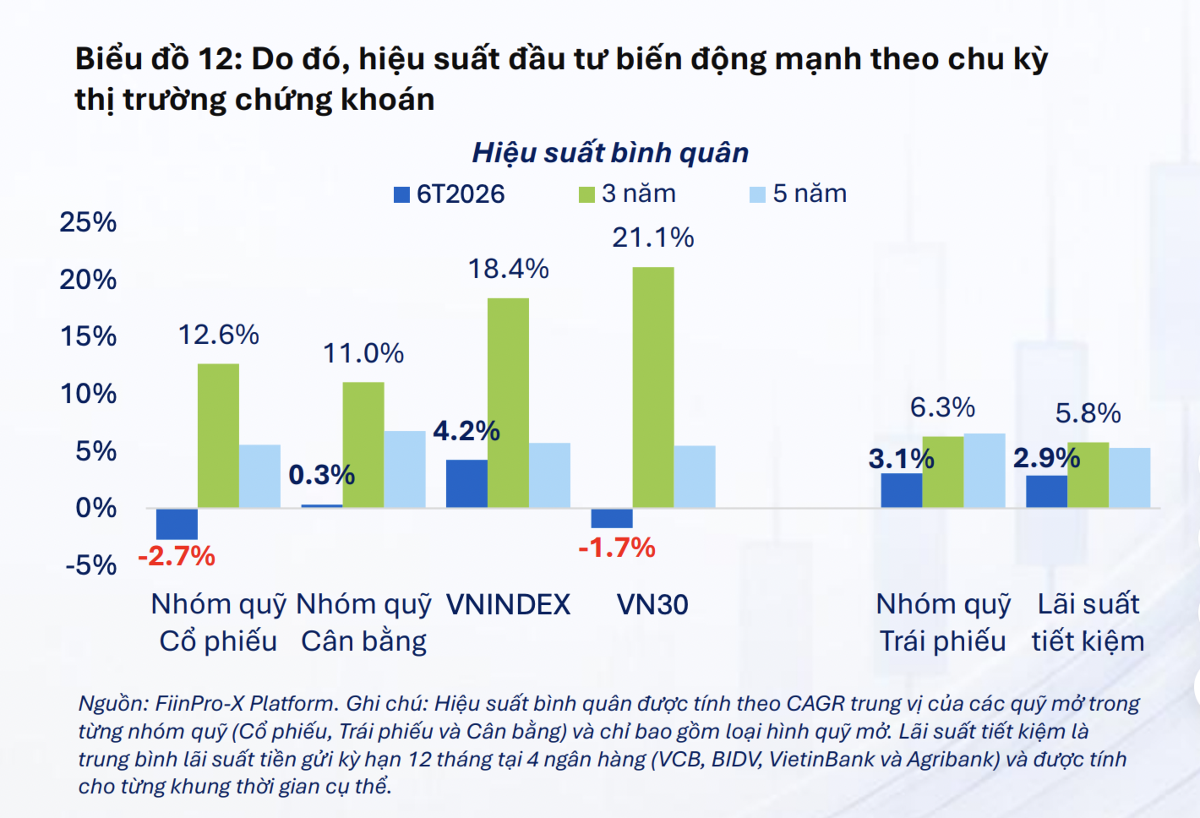
Do cơ cấu tài sản nghiêng về cổ phiếu, hiệu suất và NAV của các quỹ đầu tư, đặc biệt nhóm quỹ Cổ phiếu, nhạy hơn với chu kỳ thị trường. Ngược lại, nhóm quỹ Trái phiếu duy trì hiệu suất ổn định hơn qua các khung thời gian, bình quân 6,3%/năm trong 3 năm và 6,6%/năm trong 5 năm.
Danh mục đầu tư của các quỹ đầu tư chứng khoán tại Việt Nam đang có mức độ tập trung đáng kể vào hai nhóm ngành Ngân hàng và Bất động sản, với tổng tỷ trọng chiếm khoảng 47% giá trị danh mục trong năm 2025. Đây cũng là hai nhóm ngành có quy mô vốn hóa lớn và đóng vai trò quan trọng trong cấu trúc của thị trường chứng khoán Việt Nam.
Xét về giá trị đầu tư theo ngành, quy mô phân bổ vốn vào Ngân hàng và Bất động sản tiếp tục tăng trong giai đoạn 2023-2025. Năm 2025, giá trị đầu tư vào Ngân hàng đạt khoảng 25 nghìn tỷ đồng, trong khi Bất động sản đạt khoảng 19 nghìn tỷ đồng.
Cùng với các nhóm ngành như Bán lẻ, Công nghệ Thông tin (CNTT), Tài chính và Tài nguyên Cơ bản, danh mục đầu tư của các quỹ có sự đa dạng nhất định nhưng vẫn tập trung đáng kể vào các ngành có vốn hóa lớn trên thị trường.
Đáng chú ý, tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025. Ngược lại, Ngân hàng dù vẫn là nhóm ngành có tỷ trọng lớn nhất nhưng tỷ trọng đã giảm từ 31% năm 2023 xuống 28% năm 2024 và còn 27% vào năm 2025.
Mức độ tập trung này phần nào phản ánh cấu trúc vốn hóa và thanh khoản của thị trường chứng khoán Việt Nam, khi Ngân hàng và Bất động sản là hai ngành có quy mô lớn và hiện diện đáng kể trong các chỉ số thị trường.
Theo Fiingroup, về dài hạn, tăng trưởng AUM sẽ đặt ra yêu cầu mở rộng chiều sâu của thị trường. Nếu nguồn cung cổ phiếu có quy mô, thanh khoản và tỷ lệ tự do chuyển nhượng phù hợp không tăng tương ứng, các quỹ lớn có thể đối mặt với giới hạn về khả năng giải ngân và mức độ đa dạng hóa danh mục.
Bài liên quan


Đồng USD vững gần đỉnh 2 tháng, đồng yên giảm trở lại dù Nhật Bản cảnh báo can thiệp
Từ đầu tháng tới nay, Dollar Index đã tăng hơn 1,7%, tiến tới hoàn tất tháng tăng mạnh nhất kể từ tháng 6...
Giá vàng giảm chóng mặt sáng đầu tuần vì mối lo lạm phát và lãi suất
Tuần này, các báo cáo lạm phát và việc làm của Mỹ có thể sẽ tác động mạnh tới thị trường kim loại quý...
Tổng thống Trump từ chối đề xuất ngừng bắn của Iran, Tehran tuyên bố không nhượng bộ
"Họ đưa ra đề xuất nhưng tôi đã bác bỏ. Họ muốn đạt được thỏa thuận mở lại eo biển ngay lập tức vì họ đang chịu thiệt hại quá nặng nề” - Tổng thống Trump nói về Iran...
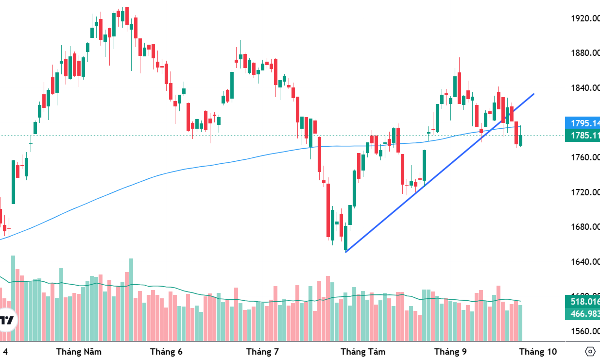
Xu thế dòng tiền: Kỳ vọng gì ở số liệu vĩ mô quý 3?
Thị trường có tuần giao dịch đầu tiên sau nâng hạng khá thất vọng khi VN-Index sụt giảm 1,68%, giá trị khớp lệnh 3 sàn giảm 21%, khối ngoại bán ròng hơn 2.765 tỷ đồng.
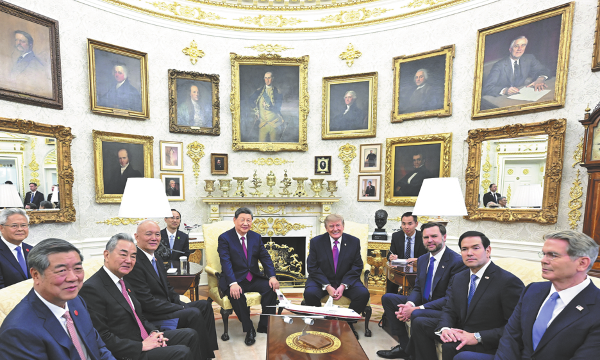
Dấu ấn kinh tế thế giới tuần 20-26/9/2026: Thượng đỉnh Mỹ-Trung và biến động thị trường trái phiếu
Cuộc gặp thượng đỉnh giữa Tổng thống Donald Trump và Chủ tịch Trung Quốc Tập Cận Bình đã diễn ra tại Washington trong tuần này, nhưng chưa có kết quả mang tính đột phá nào được công bố...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...