




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VIC tăng “đơn độc”, tiền co về phòng thủ, VN-Index thủng ngưỡng 1.500


Cổ phiếu trụ duy nhất có khả năng nâng đỡ chỉ số sáng nay là VIC. Nhóm bất động sản giảm sâu mấy phiên trước cũng phục hồi sáng nay, nhưng mức độ nhẹ và hầu hết là các cổ phiếu vốn hóa nhỏ. VN-Index đang bốc hơi 8,82 điểm và thủng mốc 1.500 điểm ngay từ 10h30...

Cổ phiếu trụ duy nhất có khả năng nâng đỡ chỉ số sáng nay là VIC. Nhóm bất động sản giảm sâu mấy phiên trước cũng phục hồi sáng nay, nhưng mức độ nhẹ và hầu hết là các cổ phiếu vốn hóa nhỏ. VN-Index đang bốc hơi 8,82 điểm và thủng mốc 1.500 điểm ngay từ 10h30.
Thông tin hỗ trợ của VIC có thể là một lý do để cổ phiếu này tăng giá hôm nay. Tuy nhiên thực tế có lẽ chính vì mức điều chỉnh 2 phiên trước khá mạnh và có cầu bắt đáy. VIC tăng 2,52% là cổ phiếu duy nhất đủ sức ảnh hưởng tốt tới chỉ số.
Độ rộng sàn HoSE rất kém với 94 mã tăng/345 mã giảm. VN30 cũng chỉ có 5 mã tăng/20 mã giảm. Sàn này đang có 88 cổ phiếu giảm trên 2%, 85 mã giảm trên 1%. Riêng rổ VN30 có 9 mã giảm trên 1% và chỉ số đại diện giảm 0,51%.
Như vậy các blue-chips dù giảm nhiều, nhưng vẫn đang là nhóm có mặt bằng giá tốt nhất thị trường. Trong số 9 mã giảm trên 1% của rổ VN30 thì chỉ duy nhất 2 mã thuộc Top 10 vốn hóa là BID giảm 2,09% và VPB giảm 1,01%. Hai mã này khiến VN-Index mất 1,6 điểm nhưng VIC lại kéo lại tới 2 điểm. Nhóm giảm khá mạnh khác như FPT, GVR, STB, MWG ảnh hưởng hạn chế.

Với độ rộng rất hẹp, nhóm cổ phiếu bất động sản lại tỏa sáng nhất. Dĩ nhiên trừ VIC, các mã khác tăng rất hạn chế và nếu so với mức giảm những phiên liền trước, mức phục hồi hôm nay là quá khiêm tốn. Chỉ số VNREAL sàn HoSE kết phiên sáng tăng 0,55%. Ngoài VIC có thể kể tới vài mã như KHG, FIT, SNZ, BCM, CEO, FDC là tăng được hơn 1%. Hàng chục mã bất động sản khác vẫn giảm 2-6%.
Thị trường sáng nay vận động chậm chạp và giá “lịm” dần dù không có hiện tượng bán tháo. Với phân bổ giảm giá trên 1% ở HoSE chỉ hơn 170 mã thì mức thanh khoản sụt giảm mạnh là do cầu yếu hơn là hành động bán tháo. Tổng giá trị khớp lệnh hai sàn niêm yết giảm 33% so với sáng hôm qua, đạt 11.950 tỷ đồng. HoSE giảm 33%, đạt 10.735 tỷ đồng.
Áp lực bán khá mạnh đáng chú ý chỉ xuất hiện ở số ít cổ phiếu. Ví dụ GEX giao dịch thứ hai thị trường với gần 464 tỷ đồng, giá giảm 3,96%. HAG giao dịch 307 tỷ đồng, giá giảm 4,89%, IDC giao dịch 272 tỷ đồng, giá giảm 6,1%. Nhóm cổ phiếu ngân hàng cũng giảm khá nhiều, trong đó VPB, STB giao dịch lớn nhất và giá giảm trên 1%.
Mức thanh khoản quá thấp sáng nay cho thấy tâm lý phòng thủ cao của nhà đầu tư, nhất là khi thị trường được nghỉ bù thêm một phiên vào thứ Hai tuần tới và các thông tin bất ngờ có thể xuất hiện. Việc VN-Index thủng ngưỡng tâm lý 1.500 điểm cũng khiến xu hướng coi thị trường không vượt đỉnh thành công ngày càng lấn át. Thậm chí nếu thị trường thất bại, xu hướng ngắn hạn lại có thể là quay về kiểm định lại các mốc hỗ trợ thấp hơn, thậm chí là đáy ngắn hạn. Do vậy dòng tiền ngắn hạn có thể đang chờ đợi, thay vì giải ngân lúc này.
Đọc bài theo từ khoá


Dấu ấn kinh tế thế giới tuần 4-10/10/2026: Lợi suất trái phiếu lập đỉnh mới, kỳ vọng lãi suất Fed dịch chuyển, giá dầu leo thang
Tuần này chứng kiến những pha bán tháo mới trên thị trường trái phiếu chính phủ toàn cầu, đưa lợi suất lên những đỉnh cao mới, do mối lo về lạm phát cao dai dẳng và nợ công lớn...
Khối ngoại bán thỏa thuận hơn 9.600 tỷ MCH cho cá nhân trong nước phiên cuối tuần
Phiên cuối tuần ghi nhận giao dịch thỏa thuận đáng chú ý ở MCH với 9.641,2 tỷ đồng được nhà đầu tư nước ngoài bán cho nhà đầu tư trong nước.
Chứng khoán Mỹ tăng điểm nhờ cổ phiếu công nghệ, giá dầu chững lại ở mức cao
"Chúng ta đang chứng kiến kiểu thị trường biến động giằng co, do tâm lý nhà đầu tư liên tục đảo chiều xoay quanh vấn đề Iran", một nhà phân tích nhận định...
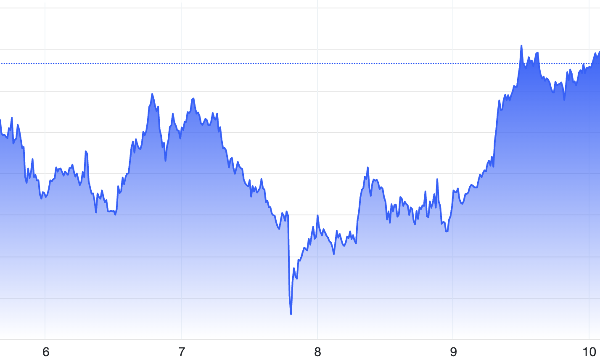
Giá vàng tăng mạnh lên cao nhất 1 tuần, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
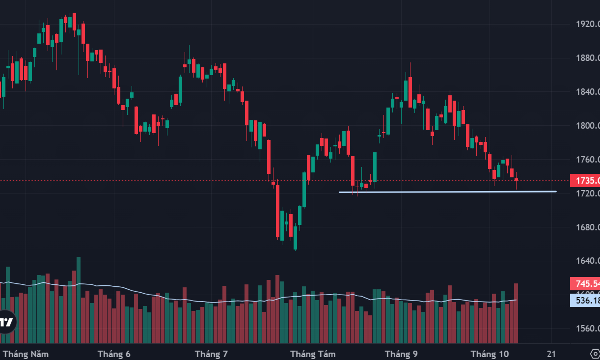
Đảo chiều thất bại vì trụ kém đồng thuận, tiền vẫn hoạt động tốt ở cổ phiếu vừa và nhỏ
Quá nửa thời gian giao dịch của phiên chiều nay VN-Index đã vượt tham chiếu, nhưng đến cuối vẫn chấp nhận giảm 0,22%. Nhóm cổ phiếu lớn nhất tăng giảm đan xen thiếu đồng thuận khiến lực kéo điểm số không đủ.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







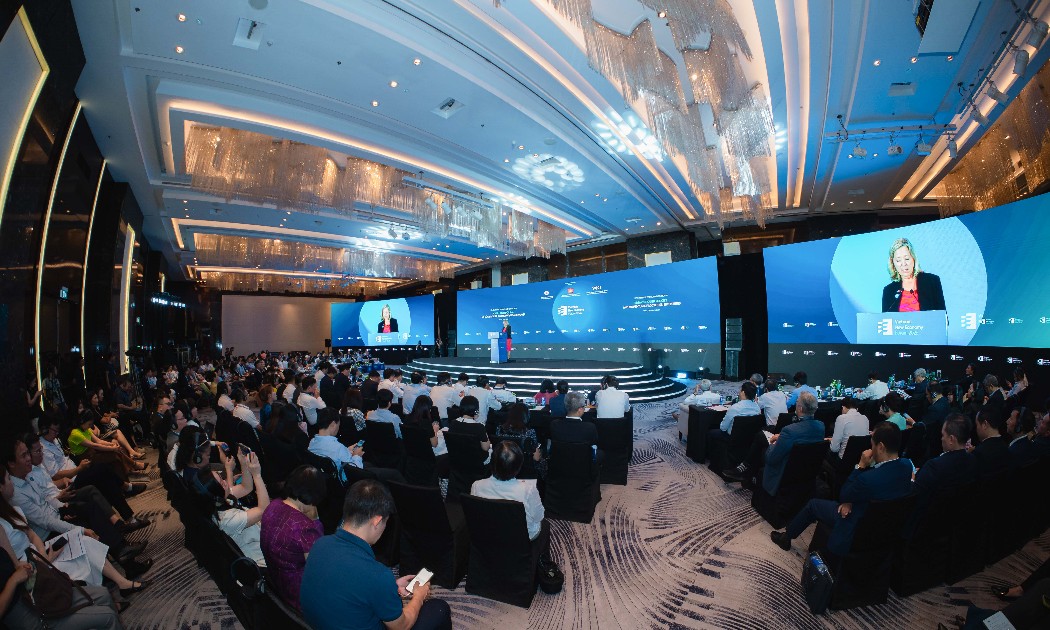
 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...