




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Việt Nam vẫn nằm trong nhóm bị ETF rút ròng tại châu Á


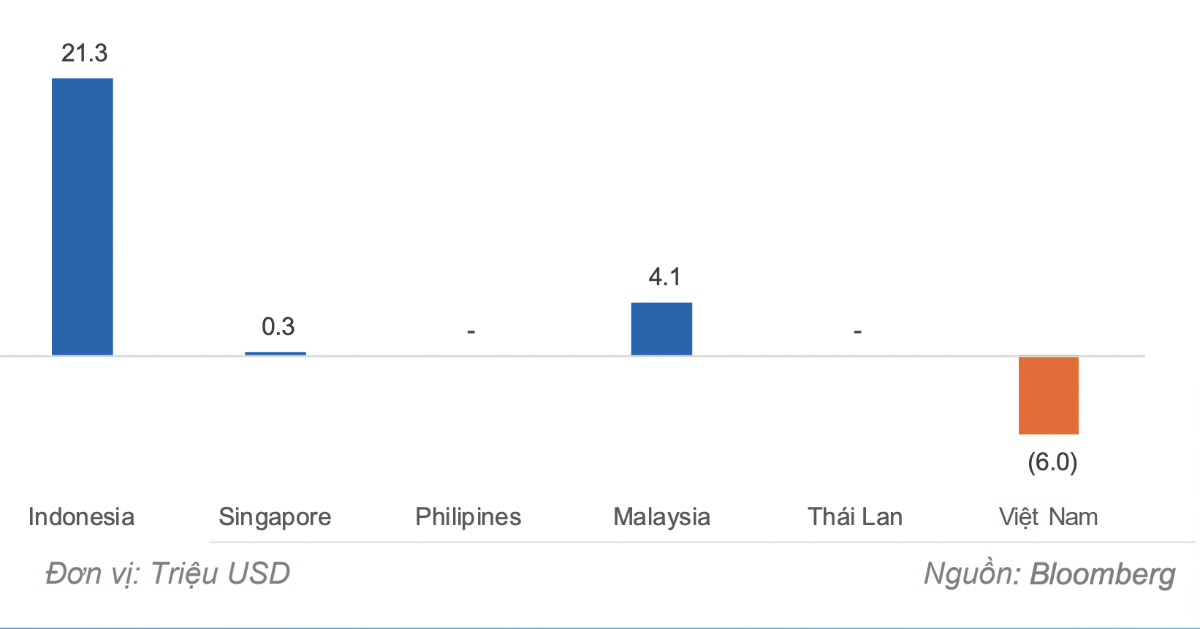
Tại châu Á, dòng vốn khối ngoại có xu hướng giảm so với tuần trước, song trạng thái chung vẫn là vào ròng. Riêng Việt Nam tiếp tục bị rút ròng 6,0 triệu USD.
Trong tuần giao dịch vừa qua, thị trường chứng khoán Mỹ giằng co quanh vùng đỉnh lịch sử khi nhà đầu tư thận trọng chờ đợi quyết định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) cùng loạt dữ liệu lạm phát quan trọng. Áp lực chốt lời gia tăng tại nhóm cổ phiếu công nghệ, đặc biệt sau mùa công bố kết quả kinh doanh của các doanh nghiệp bán dẫn, đã khiến biến động tăng mạnh trong phiên cuối tuần. Trong bối cảnh đó, nhóm cổ phiếu phòng thủ đóng vai trò cân bằng, giúp thị trường không điều chỉnh quá sâu.
Kết thúc tuần, chỉ số S&P 500 giảm 0,6% so với tuần trước, Nasdaq giảm 1,6%, trong khi Dow Jones tăng 1,1%, phản ánh trạng thái xoay trục tạm thời của dòng tiền từ nhóm cổ phiếu tăng trưởng sang các nhóm phòng thủ trong tuần diễn ra cuộc họp của Fed.
Dòng tiền vào các quỹ ETF tại Mỹ duy trì đà tăng mạnh, với tổng giá trị huy động ròng đạt 49,36 tỷ USD, tăng 11,7% so với tuần trước. Trong đó, ETF cổ phiếu Mỹ tiếp tục thu hút dòng tiền chủ đạo, ghi nhận 39,55 tỷ USD hút ròng, tăng 31,4% so với tuần trước, cho thấy dòng vốn vẫn ưu tiên nhóm cổ phiếu vốn hóa lớn bất chấp biến động ngắn hạn tại nhóm công nghệ.
Ở chiều ngược lại, ETF trái phiếu Mỹ chỉ hút ròng 6,65 tỷ USD, giảm 37,7% so với tuần trước, phản ánh nhu cầu đối với trái phiếu hạ nhiệt trong bối cảnh Fed đã thực hiện lần cắt giảm lãi suất thứ ba trong năm 2025.
Đối với các quỹ ETF đầu tư ngoài nước Mỹ, xu hướng tái cân bằng danh mục sang các tài sản rủi ro bên ngoài thị trường Mỹ tiếp tục gia tăng. Cụ thể, ETF cổ phiếu ngoài Mỹ hút ròng 7,11 tỷ USD, tăng 52,1% so với tuần trước, trong khi ETF trái phiếu ngoài Mỹ ghi nhận 1,82 tỷ USD hút ròng, tăng 29,3% WoW.
Bên cạnh đó, ETF hàng hóa tiếp tục được bơm ròng 2,39 tỷ USD, tăng 14,5% WoW, trong bối cảnh giá vàng quay trở lại vùng đỉnh cũ và nhu cầu phòng thủ đối với đồng USD gia tăng.
ETF cổ phiếu Mỹ vẫn là tâm điểm của dòng vốn toàn cầu. Xu hướng này được kỳ vọng sẽ tiếp diễn khi thị trường đặt cược vào khả năng Fed có thể tiếp tục giảm lãi suất thêm 2–3 lần trong năm 2026, qua đó gia tăng sức hấp dẫn tương đối của kênh cổ phiếu so với các tài sản thu nhập cố định.
Tại châu Á, dòng vốn khối ngoại có xu hướng giảm so với tuần trước, song trạng thái chung vẫn là vào ròng. Hàn Quốc tiếp tục dẫn đầu với 1.144,3 triệu USD hút ròng, theo sau là Đài Loan với 820,1 triệu USD, đánh dấu tuần hút ròng thứ hai liên tiếp. Diễn biến này phản ánh kỳ vọng của nhà đầu tư vào sự ổn định trở lại của chuỗi bán dẫn sau nhịp điều chỉnh trong tháng 11.
Ở chiều ngược lại, Ấn Độ ghi nhận mức bán ròng 679,4 triệu USD, Malaysia (-126,2 triệu USD), Philippines (-75,8 triệu USD) và Thái Lan (-7,9 triệu USD). Riêng Indonesia vẫn duy trì hút ròng nhẹ, đạt 85,5 triệu USD.
Đối với dòng vốn ETF tại khu vực Đông Nam Á, xu hướng vào ròng được duy trì nhưng quy mô giảm đáng kể, chỉ đạt 19,7 triệu USD. Trong đó, Indonesia tiếp tục là điểm sáng với 21,3 triệu USD hút ròng, nhờ câu chuyện tăng trưởng tích cực và mặt bằng định giá được đánh giá là hợp lý. Singapore (+0,3 triệu USD) và Malaysia (+4,1 triệu USD) cũng ghi nhận dòng vốn vào ròng. Ngược lại, Việt Nam tiếp tục bị rút ròng 6,0 triệu USD.
Đối với các quỹ ETF đầu tư vào Việt Nam, xu hướng rút ròng vẫn chiếm ưu thế, với áp lực chính đến từ Fubon FTSE (-5,79 triệu USD), DB FTSE (-1,00 triệu USD) và E1VFVN30 (-0,8 triệu USD). Ở chiều tích cực, FUESSVFL (+1,01 triệu USD) và FUEVFVND (+0,58 triệu USD) ghi nhận hút ròng nhẹ.
Trên thị trường chứng khoán Việt Nam, khối ngoại bán ròng trở lại khoảng 5.975 tỷ đồng sau tuần mua ròng mạnh trước đó. Áp lực bán tập trung chủ yếu ở các cổ phiếu vốn hóa lớn như VPL (-2.588 tỷ đồng), VIC (-1.597 tỷ đồng), STB (-557 tỷ đồng) và VCB (-338 tỷ đồng). Ở chiều ngược lại, khối ngoại vẫn mua ròng một số cổ phiếu đầu ngành, đáng chú ý là HPG (+501 tỷ đồng), FPT (+401 tỷ đồng) và MBB (+396 tỷ đồng).
Theo đánh giá của Yuanta, đà bán ròng của khối ngoại tại Việt Nam nhiều khả năng sẽ tiếp tục thu hẹp trong thời gian tới, trong khi các quỹ ETF dự kiến sẽ thực hiện cơ cấu danh mục trong tuần giao dịch từ ngày 15–19/12/2025.
Bài liên quan


Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
Chuyên gia tiết lộ: 80% thương vụ IPO có bản cáo bạch “đẹp long lanh” nhưng nhà đầu tư đều thua lỗ
Khi IPO, bản cáo bạch được các doanh nghiệp công bố “đẹp long lanh”, tăng trưởng lợi nhuận rất cao, nhưng vài năm sau, về cơ bản đa phần doanh nghiệp không thực hiện được các cam kết trong đó. Khoảng hơn 80% số thương vụ IPO, sau một năm nhà đầu tư thua lỗ.
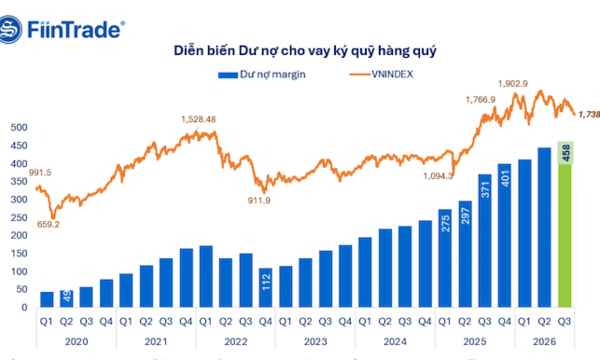
Dư nợ margin tăng cao, thanh khoản sụt mạnh: Vay tiền nhưng không để mua cổ phiếu?
Theo số liệu thống kê của FiinTrade, dư nợ cho vay ký quỹ tại 78 công ty chứng khoán (đại diện 99,6% vốn chủ sở hữu toàn ngành) đạt hơn 457,5 nghìn tỷ đồng vào cuối tháng 9/2026, tăng 11,7 nghìn tỷ đồng, tương đương 2,6% so với cuối quý 2/2026, và tăng 56,4 nghìn tỷ đồng, tương đương 14,1%, so với cuối năm 2025.
S&P 500 tăng phiên thứ ba liên tiếp nhờ tin tốt từ SpaceX và Tesla, giá dầu chững lại
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Tư (21/10), khi những thông tin tích cực từ SpaceX và Tesla hấp dẫn nhà đầu tư quay trở lại mua cổ phiếu công nghệ...
Giá vàng trồi sụt trên ngưỡng 4.100 USD/oz, SPDR Gold Trust bán ròng
Trước cuộc họp tuần tới của Fed, giá các tài sản dường như đang biến động chậm lại, phản ánh tâm lý thận trọng hơn của nhà đầu tư...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







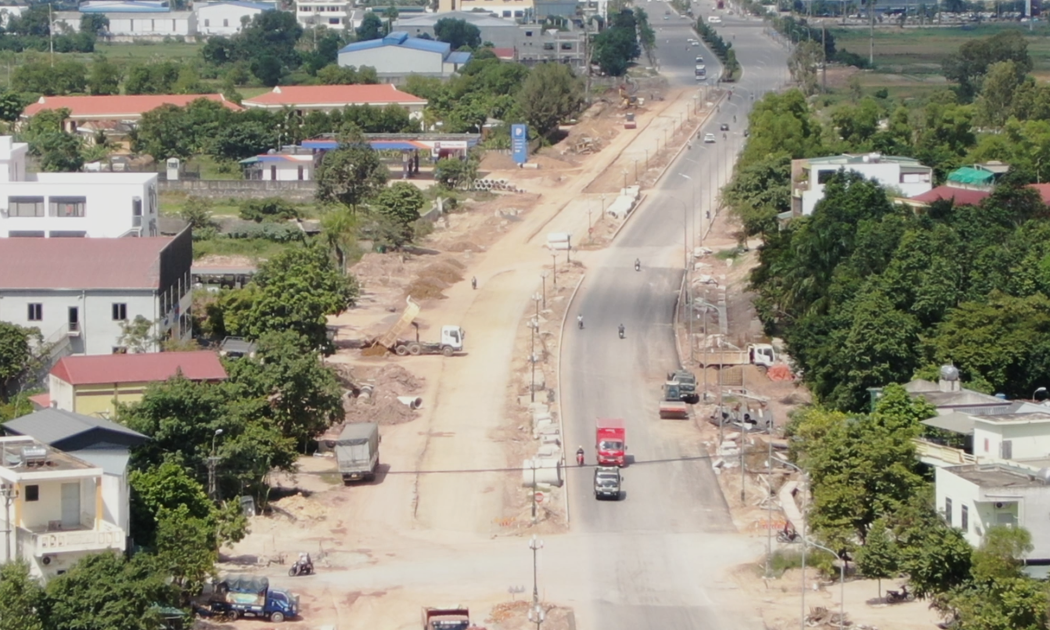
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...