


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vốn ngoại quay lại bán ròng có liên quan đến tỷ giá USD/VND tăng?


Hoạt động rút ròng của khối ngoại và diễn biến tỷ giá USD/VND đều là hệ quả của việc lãi suất USD tăng, tuy nhiên không có mối liên thông nào trực tiếp với nhau...
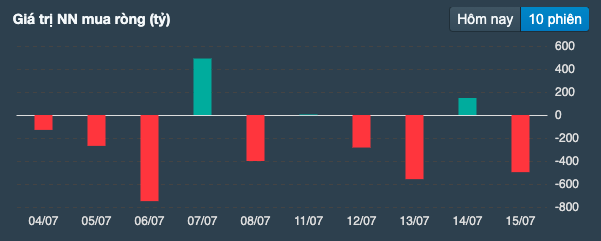
Trên thị trường chứng khoán, trong 10 phiên giao dịch gần đây, nhà đầu tư nước ngoài bắt đầu có dấu hiệu chuyển từ trạng thái mua ròng sang bán ròng mạnh. Đáng chú ý, cũng trong quãng thời gian đó, tỷ giá USD/VND chịu áp lực tăng đáng kể. Do đó, đã có nhiều quan điểm cho rằng hai diễn biến trên có mối liên thông qua lại.
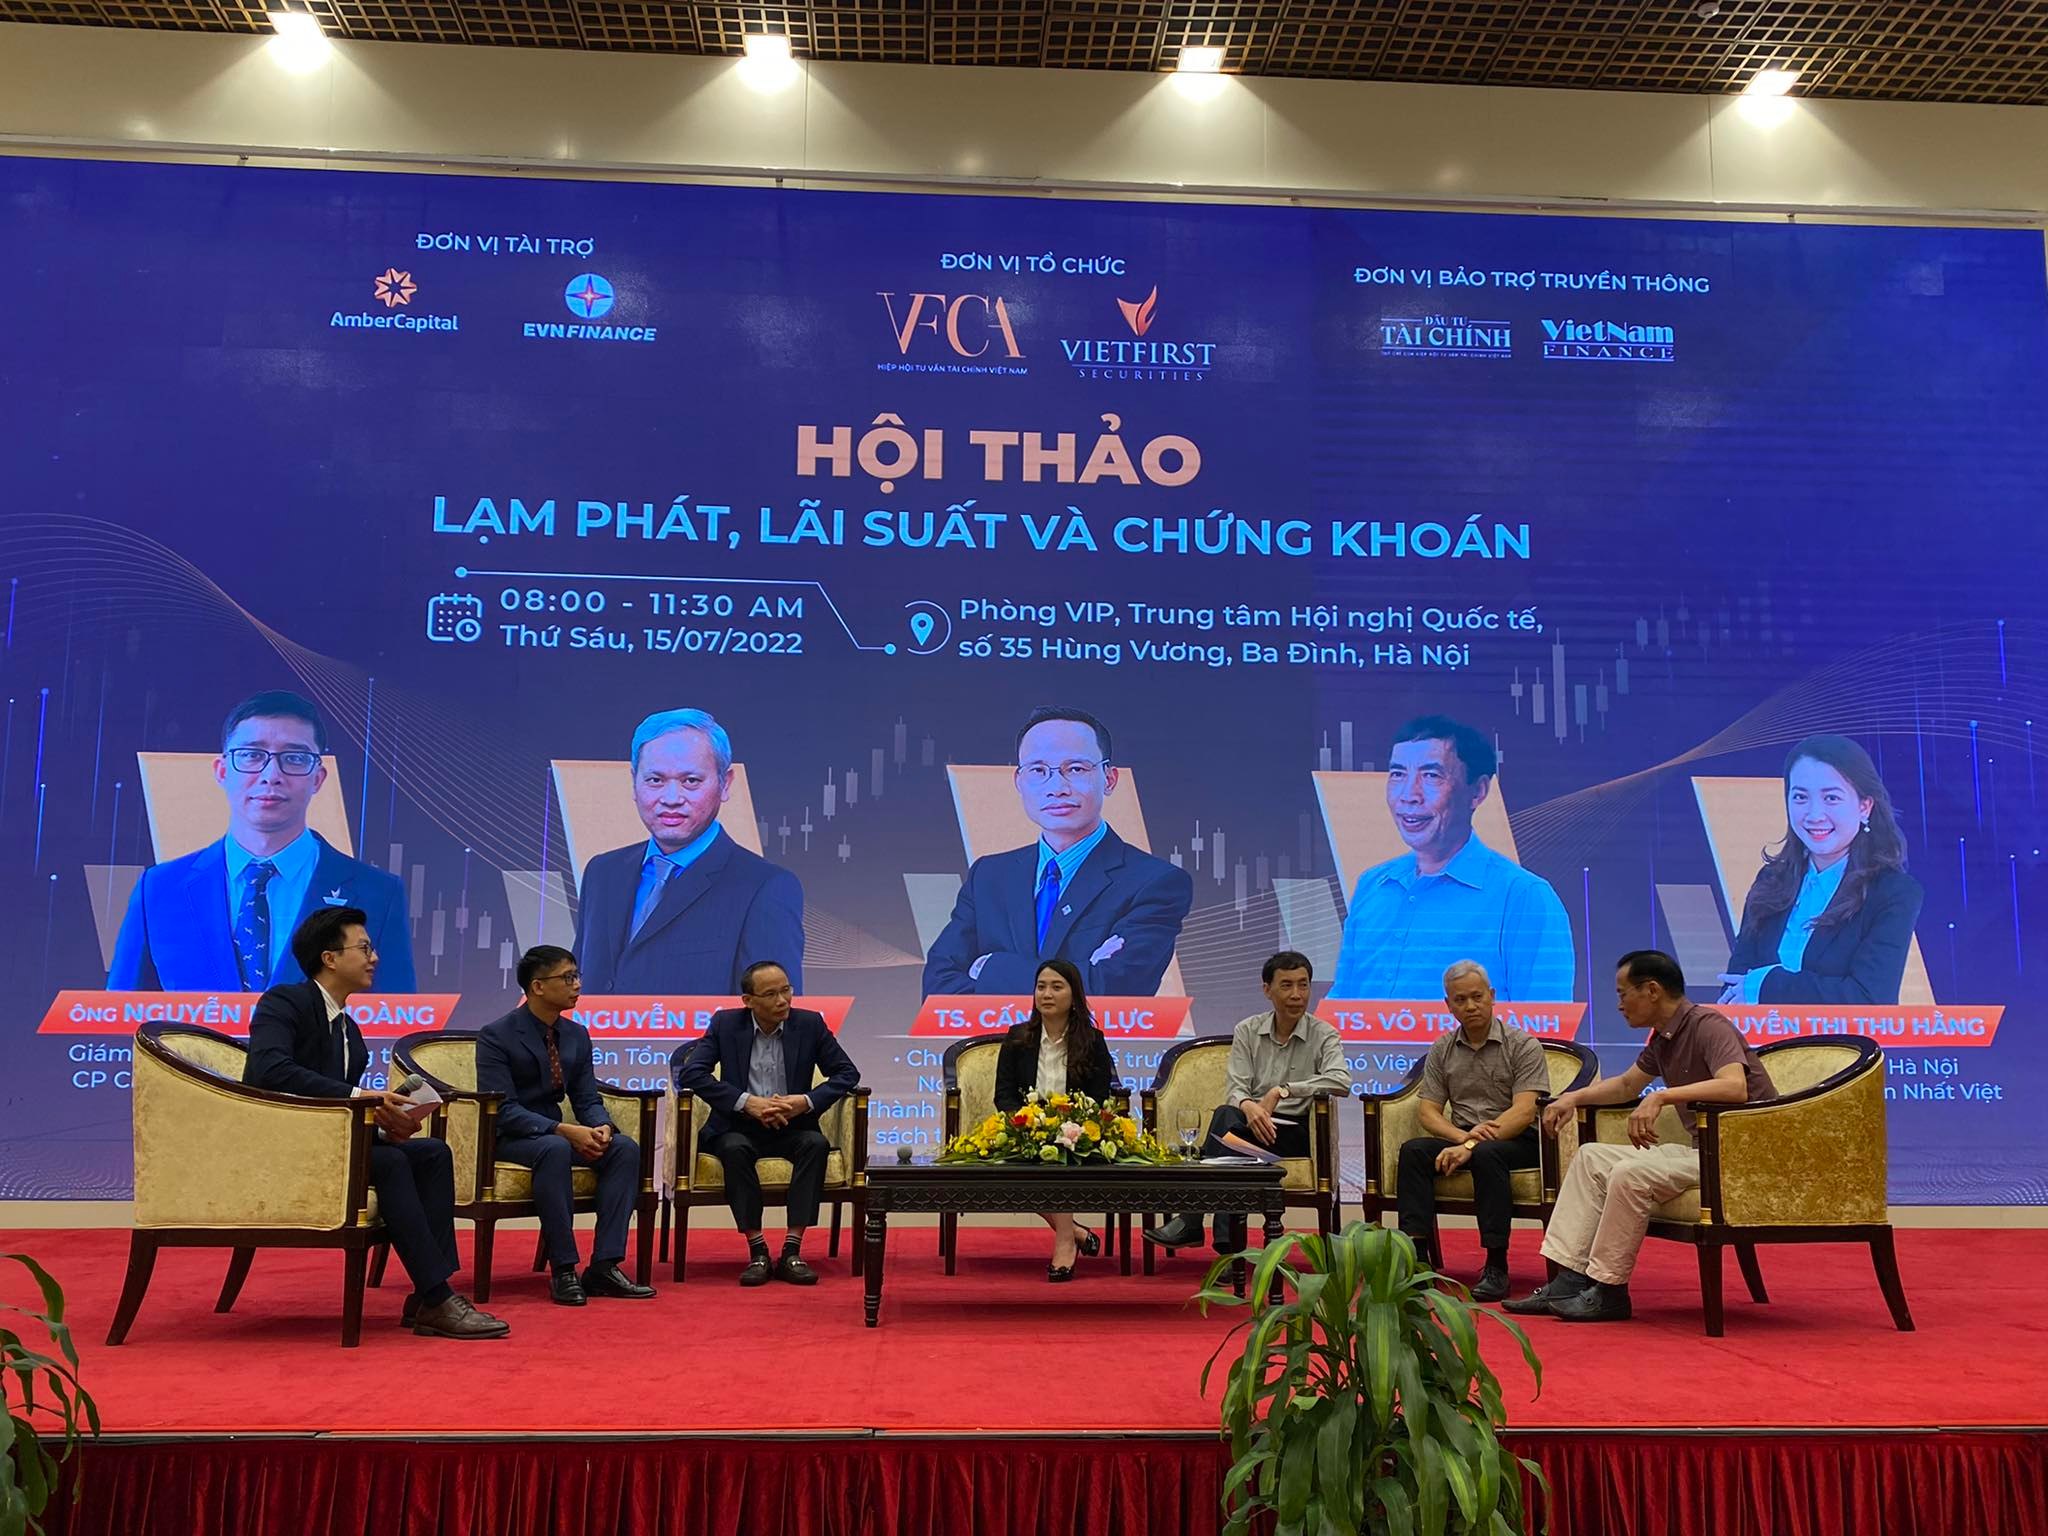
Chia sẻ tại hội thảo "Lạm phát, lãi suất và chứng khoán" do Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) và Công ty Cổ phần Chứng khoán Nhất Việt tổ chức, chuyên gia kinh tế Lê Xuân Nghĩa cho rằng, tỷ lệ lạm phát bình quân 6 tháng của Việt Nam chỉ 2,44% trong khi con số lạm phát tháng 6 của Mỹ lên tới 9,1%.
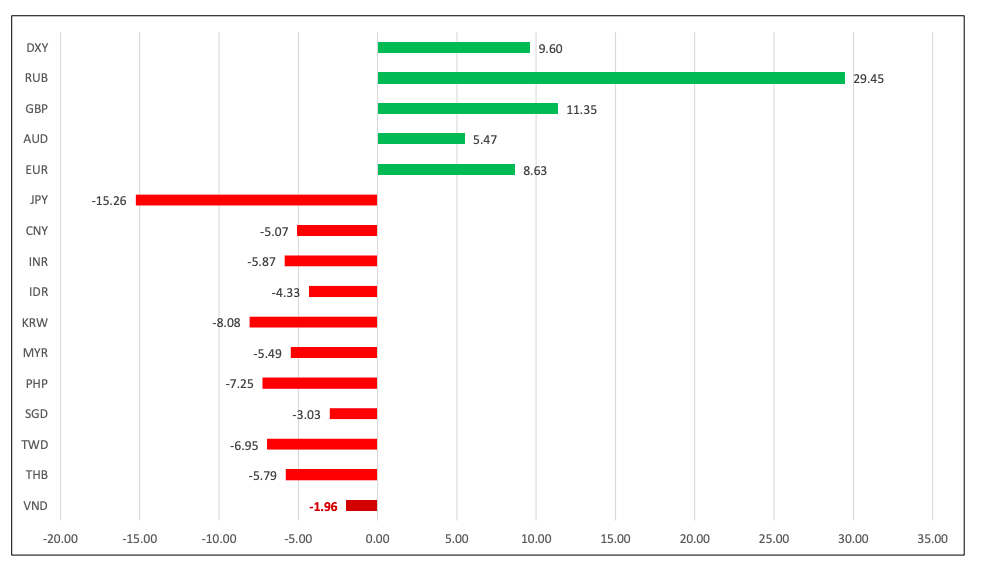
Thông thường, quốc gia nào có lạm phát càng cao thì đồng tiền quốc gia đó càng mất giá. Tức VND đáng nhẽ phải tăng giá so với USD, hay tỷ giá USD/VND phải giảm. Thế nhưng thực tế lại cho thấy USD liên tục tăng giá và lập đỉnh mới, còn VND lại mất giá khoảng 1,9-2%.
Theo ông Nghĩa, sở dĩ diễn biến này xuất hiện chủ yếu do xu hướng dòng vốn quốc tế. Cụ thể, tại cán cân tài chính, các nhà đầu tư nước ngoài, đặc biệt là nhà đầu tư gián tiếp có xu hướng rút vốn, chứng tỏ có một dòng tiền từ khu vực đầu tư trong thị trường chứng khoán đã bắt đầu rút về nước khi nghe tin Mỹ tăng lãi suất. Việc rút ròng không chỉ ở một thị trường mà diễn ra trên toàn cầu, vì vậy USD tiếp tục có động lực để tăng giá.
Chung quan điểm, bà Nguyễn Thu Hằng, Giám đốc chi nhánh Hà Nội Công ty Chứng khoán Nhất Việt cho hay, về lý thuyết, khi lãi suất ở các nền kinh tế phát triển tăng thì dòng tiền thường có xu hướng chạy về đây.
Như vậy, hoạt động rút ròng của khối ngoại và diễn biến tỷ giá USD/VND đều là hệ quả của việc lãi suất USD tăng. Hiểu đơn giản, không có mối liên thông nào giữa tỷ giá USD/VND tăng và hoạt động bán ròng của khối ngoại trong 10 phiên trở lại đây.
“Việc bán ròng trong 10 phiên trở lại đây đôi khi chỉ là hệ quả của các lần FED tăng lãi suất đồng USD trước đó hoặc dự báo cho cho lần tăng lãi suất sắp tới”, bà Hằng chia sẻ.
Ngoài ra, bà Hằng cũng nêu quan điểm, cả năm 2021, khối ngoại bán ròng khoảng 62.000 tỷ đồng, tương đương 2.700 triệu USD, là con số bán ròng kỷ lục. Tuy nhiên, họ bắt đầu quay lại mua ròng trong tháng 4,5,6/2022 với giá trị khoảng 4.000 tỷ đồng.
Điều này cho thấy nội tại chứng khoán Việt Nam rất tốt, khả năng thích ứng để điều hành nền kinh tế của Chính phủ cũng rất cao. Trong các nước Đông Nam Á, Việt Nam luôn được coi là điểm sáng của dòng tiền quốc tế.
“Khi lạm phát Mỹ cao kỷ lục ở mức 9,1%, việc dự báo FED tiếp tục tăng lãi suất đồng USD là điều dễ hiểu. Nhưng để nhận xét trạng thái bán ròng của khối ngoại đã quay trở lại hay chưa thì cần đợi hành động của Chính phủ. Với diễn biến kinh tế phục hồi bền vững như thời gian qua, tôi kỳ vọng Việt Nam vẫn là nơi trú ẩn an toàn cho nhà đầu tư nước ngoài và hoạt động bán ròng chỉ trong ngắn hạn”, bà Hằng nói.
Chia sẻ thêm về thị trường chứng khoán Việt Nam, T.S Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng TMCP Đầu tư và phát triển Việt Nam (BIDV), cho biết thời gian qua, thị trường chứng khoán điều chỉnh mạnh, nguyên nhân do điều chỉnh theo thị trường thế giới, đầu cơ, tâm lý đám đông.
Về cơ hội đối với thị trường này, theo ông Lực, tình hình kinh tế Việt Nam trong 6 tháng đầu năm 2022 rất tích cực. Các chỉ số cân đối lớn (đầu tư, xuất khẩu, tiêu dùng) cơ bản về trạng thái trước dịch Covid-19. Các dự báo gần đây cho rằng tăng trưởng kinh tế năm 2022 ở mức 6-7% là khả thi. Kinh tế phục hồi sẽ giúp thị trường chứng khoán tốt lên.
Thêm vào đó, việc chu kỳ T 2 (khoảng thời gian 2 ngày làm việc để thực hiện giao dịch và thanh toán chứng khoán) được triển khai sẽ giúp giao dịch được thực hiện nhanh hơn. Đồng thời, doanh nghiệp niêm yết phục hồi khá cũng là cơ hội đối với thị trường chứng khoán.
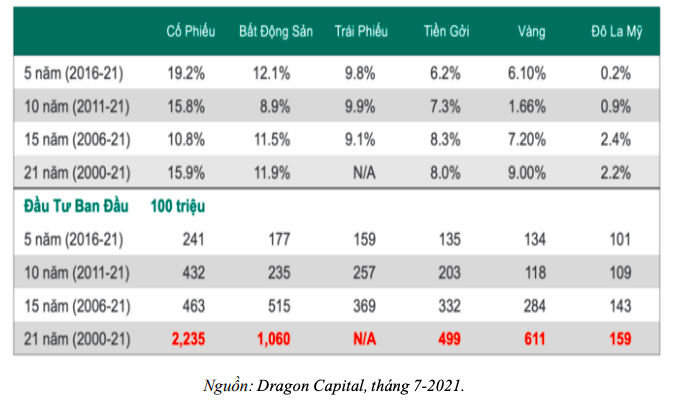
Trích báo cáo thống kê của Dragon Capital, ông Lực đưa ra lời khuyên, để có lợi nhuận cao nên đầu tư dài cổ phiếu hơi. Bởi lẽ, giữa các kênh đầu tư như cổ phiếu, bất động sản, trái phiếu, tiền gửi, vàng và USD…, nhà đầu tư đầu tư cổ phiếu 5 năm thì lợi nhuận bình quân là 19,2%/năm; đầu tư 10 năm, lợi nhuận là 15,8%/năm, cao hơn nhiều so với lợi nhuận tại các kênh còn lại.
Đọc bài theo từ khoá

Thủ tướng Lê Minh Hưng: Kiểm soát lạm phát, nâng cao hiệu quả sử dụng ngân sách và trách nhiệm của địa phương

Thúc đẩy thực thi FTA Việt Nam - EFTA, mở rộng hợp tác đầu tư với Liechtenstein
Phát huy hợp tác nghị viện, thúc đẩy thực thi các thỏa thuận cấp cao Việt Nam - Thụy Sĩ
Trung tâm thương mại lớn nhất Thanh Hóa chính thức khai trương
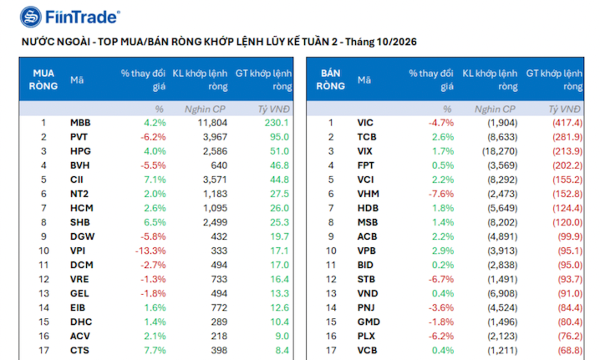
Thanh khoản suy yếu, khối ngoại bán ròng thêm 3.100 tỷ đồng tuần qua
VN-Index kết thúc tuần 42/2026 tại 1.705,91 điểm, giảm 29,18 điểm (-1,68%) so với tuần trước, đánh dấu tuần giảm thứ năm liên tiếp. Thanh khoản suy yếu trở lại và tiếp tục duy trì ở vùng thấp.
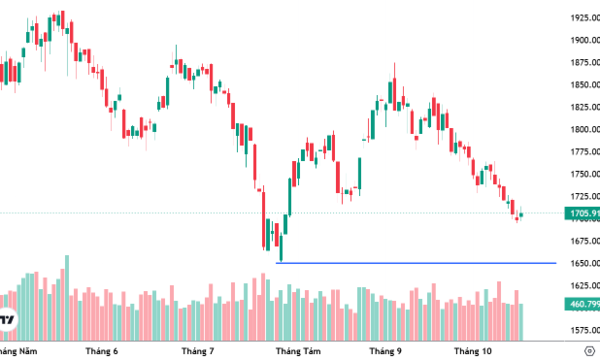
Xu thế dòng tiền: Sức ép từ nhóm trụ có thể đẩy VN-Index về 1650 điểm?
4/5 phiên giảm tuần qua khiến VN-Index để mất 1,7% và xác lập tuần giảm thứ 4 liên tiếp. Điểm sáng là diễn biến phục hồi cuối tuần, giúp chỉ số trụ vững quanh mốc 1700 điểm, cùng với khả năng duy trì phân hóa tích cực ở cổ phiếu.
VN-Index hồi phục nhẹ nhưng lực cầu bắt đáy còn yếu
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 19-23/10/2026.
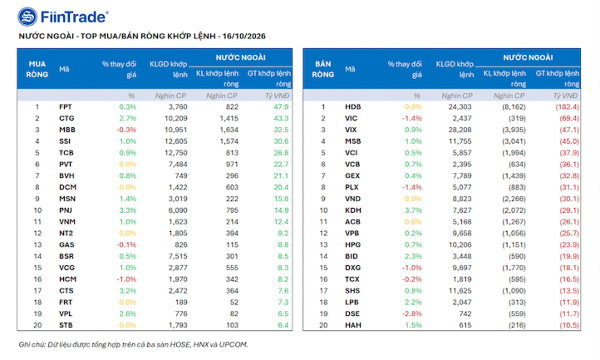
Tự doanh bất ngờ mua ròng hơn 500 tỷ, cổ phiếu nào được gom nhiều nhất?
Khối tự doanh phiên cuối tuần mua ròng 534,1 tỷ đồng. Tính riêng giao dịch khớp lệnh, nhóm này mua ròng 398,3 tỷ đồng.
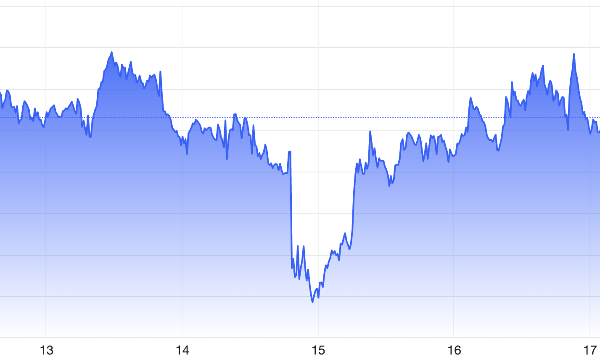
Giá vàng hoàn tất một tuần giảm, SPDR Gold Trust mua ròng mạnh
Giá vàng thế giới giảm nhẹ trong phiên giao dịch ngày thứ Sáu (16/10), hoàn tất một tuần đi xuống, dù tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng giảm...





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







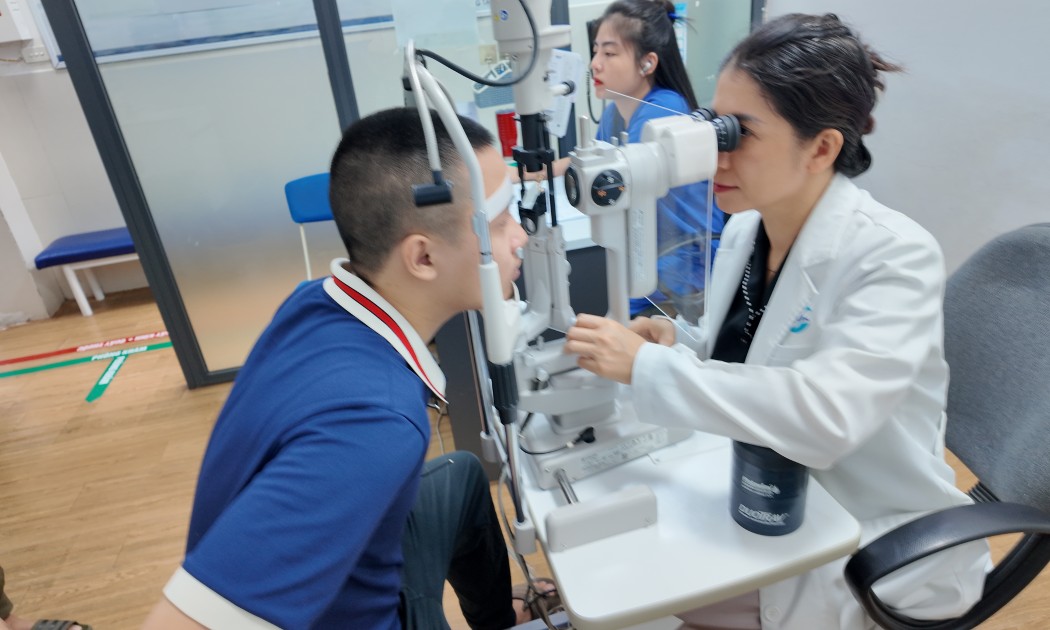
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...