


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chính thức giảm 10% thuế nhập khẩu ưu đãi mặt hàng xăng


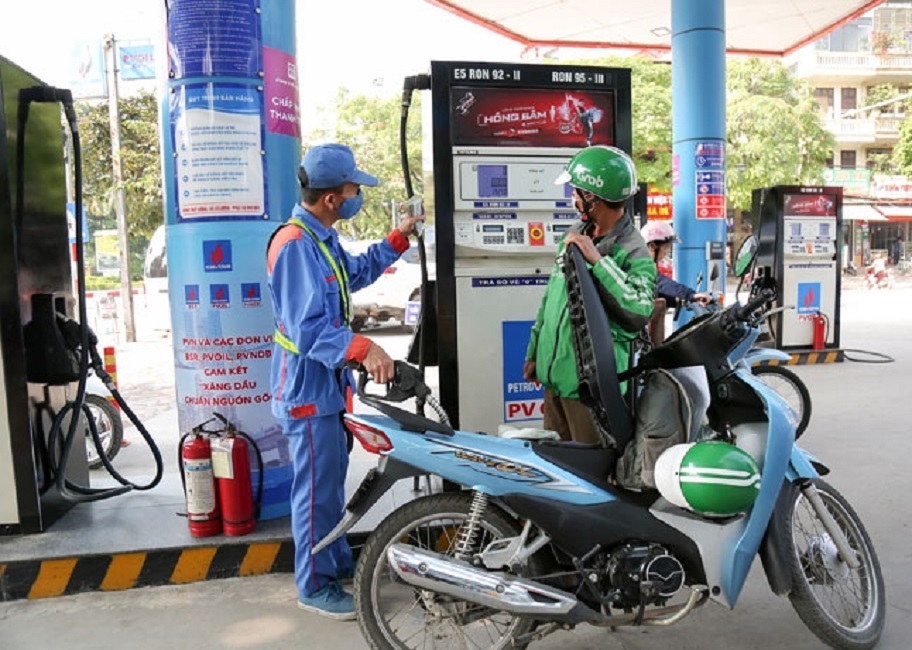
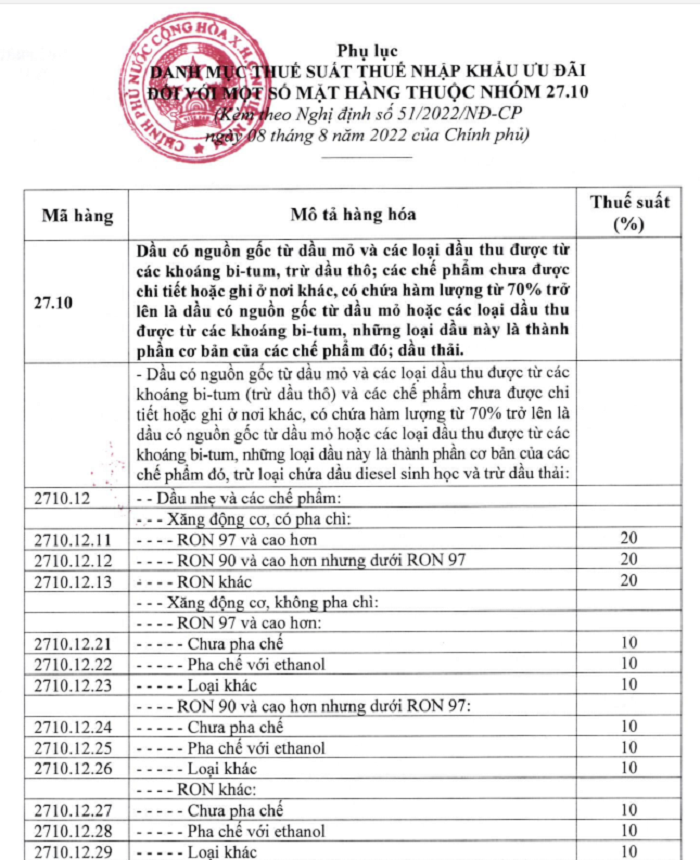
Mức thuế suất thuế nhập khẩu đối với mặt hàng xăng động cơ, không pha chì (thuộc mã HS từ 2710.12.21 đến 2710.12.29) được điều chỉnh giảm từ 20% xuống 10%...
Ngày 8/8/2022, Chính phủ ban hành Nghị định số 51/2022/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với mặt hàng xăng thuộc nhóm 27.10 tại Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định số 57/2020/NĐ-CP ngày 25/5/2020 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP ngày 1/9/2016 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và Nghị định số 125/2017/NĐ-CP ngày 16/11/2017 sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP.
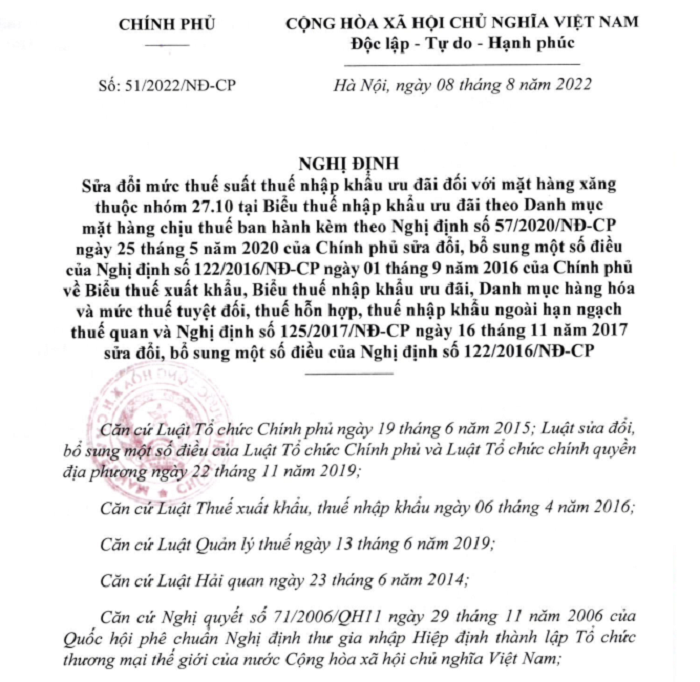
Cụ thể, sửa đổi mức thuế suất nhập khẩu ưu đãi (MFN) đối với mặt hàng xăng thuộc nhóm 27.10 quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế quy định tại khoản 1 Điều 2 Nghị định số 57/2020/NĐ-CP ngày 25/5/2020 của Chính phủ thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định Nghị định số 51/2022/NĐ-CP.
Theo đó, điều chỉnh giảm mức thuế suất thuế nhập khẩu đối với mặt hàng xăng động cơ, không pha chì (thuộc mã HS từ 2710.12.21 đến 2710.12.29) từ 20% xuống 10%.
Theo Bộ Tài chính, so với nhiều nước, tỷ trọng thuế trong giá cơ sở xăng dầu của nước ta hiện nay vẫn thấp hơn mức bình quân chung. Tỷ trọng thuế trong giá cơ sở xăng dầu ở nhiều nước hiện nay chủ yếu trong khoảng 40% - 55% đối với xăng và 35% - 50% đối với dầu (ngoại trừ một số quốc gia có trữ lượng dầu mỏ lớn thì có tỷ trọng thấp hơn).
Trong khi đó, ở nước ta, với mức thuế bảo vệ môi trường đang được giảm về mức sàn theo nghị quyết đã được Ủy ban Thường vụ Quốc hội thông qua thì tỷ trọng thuế trong giá cơ sở xăng dầu vào khoảng 19,39% đối với xăng E5RON92, 21,95% đối với xăng RON95 và khoảng 11,05% đối với dầu diesel.
Đánh giá tác động đến thu ngân sách, theo Bộ Tài chính, hiện nay, mặt hàng xăng được nhập khẩu chủ yếu từ các quốc gia có ký kết Hiệp định thương mại tự do với Việt Nam nên thuộc diện được áp dụng mức thuế suất thuế nhập khẩu Hiệp định thương mại tự do thấp hơn so với mức thuế suất thuế nhập khẩu MFN.
Theo số liệu của Tổng cục Hải quan, năm 2021, tổng kim ngạch nhập khẩu có thuế mặt hàng xăng dầu của nước ta là 475,26 triệu USD, trong đó nhập khẩu từ các nước có ký kết Hiệp định thương mại tự do với nước ta là 474,1 triệu USD (chiếm 99,7%) và trong 5 tháng đầu năm 2022, tổng kim ngạch nhập khẩu có thuế mặt hàng xăng là 826,53 triệu USD, cơ bản cũng được nhập khẩu từ các nước có ký kết hiệp định Hiệp định thương mại tự do với nước ta.
Như vậy, có thể thấy với tỷ trọng xăng nhập khẩu theo thuế suất thuế nhập khẩu MFN hiện nay là thấp, theo đó, trong trường hợp các điều kiện khác không thay đổi thì việc điều chỉnh giảm mức thuế suất thuế nhập khẩu MFN đối với mặt hàng xăng theo phương án dự kiến cơ bản sẽ không có nhiều tác động đến thu ngân sách nhà nước.
Đọc bài theo từ khoá


Điều chỉnh giá xăng dầu từ chiều 29.10
Giá các mặt hàng xăng dầu trong nước đồng loạt tăng theo đà thế giới. Nguyên nhân chủ yếu do những bất ổn địa chính trị tại Trung Đông, xung đột Nga - Ukraine tiếp diễn cùng tồn kho dầu thô Mỹ giảm khiến giá nhiên liệu toàn cầu biến động...
Ngành điều tìm cách chuyển lợi thế chế biến thành giá trị gia tăng
Việt Nam giữ vị trí hàng đầu thế giới về chế biến và xuất khẩu nhân điều, nhưng lợi thế về quy mô chưa đồng nghĩa với khả năng giữ lại giá trị tương xứng. Bài toán được đặt ra không chỉ là bảo đảm nguồn nguyên liệu, mà còn phải thay đổi cách tạo giá trị, từ công nghệ chế biến đến thị trường tiêu thụ...
“Đánh thức” nguồn năng lượng sạch bằng các cơ chế đột phá
Việc giải quyết bài toán phát triển năng lượng sạch tại Việt Nam đòi hỏi sự đồng bộ giữa quy hoạch hạ tầng, công nghệ lưu trữ, tài chính và hoàn thiện cơ chế thị trường...
Khoa học công nghệ giúp ngành chăn nuôi mở ra hướng phát triển bền vững
Dịch bệnh, biến đổi khí hậu, yêu cầu giảm phát thải và cạnh tranh bất đối xứng đang tạo sức ép lớn lên ngành chăn nuôi. Vì vậy, đẩy mạnh khoa học, công nghệ, chuyển đổi số và hợp tác quốc tế được xác định là hướng đi quan trọng để ngành phát triển bền vững...
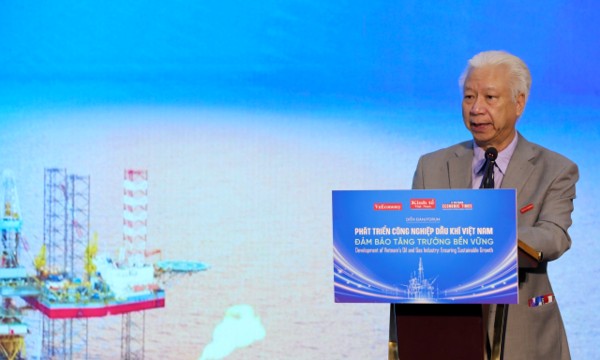
Ngành Dầu khí tái cấu trúc chuỗi giá trị hướng đến tăng trưởng bền vững
Trước áp lực thực hiện cam kết quốc tế về phát thải ròng bằng 0 vào năm 2050, ngành Dầu khí bắt buộc phải tái cấu trúc và định hình chất lượng phát triển trên toàn bộ chuỗi giá trị...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...