




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia: Sức mạnh của lãi kép chỉ phát huy khi tài sản được để yên đủ lâu


Theo một khảo sát năm 2026, trên 1.000 nhà đầu tư cá nhân, tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36%, vàng 14%. Cộng lại, ba kênh truyền thống này chiếm tới 87% tổng tài sản.
Ngành quản lý tài sản, tài chính ở Việt Nam đang trải qua một giai đoạn chuyển mình mạnh mẽ. Sự bùng nổ của tầng lớp trung lưu và số hóa mạnh mẽ đang giúp ngành này ngày càng phát triển, với quy mô tài sản được quản lý và tư vấn dự báo có tốc độ tăng trưởng kép lên tới 13,8% đến năm 2031.
Tuy nhiên, theo các chuyên gia, ngành quản lý tài sản, tài chính tại Việt Nam mới đang ở giai đoạn "bản lề", các giải pháp quản lý còn hạn chế và thói quen của người dân vẫn chủ yếu dừng ở gửi tiết kiệm truyền thống.
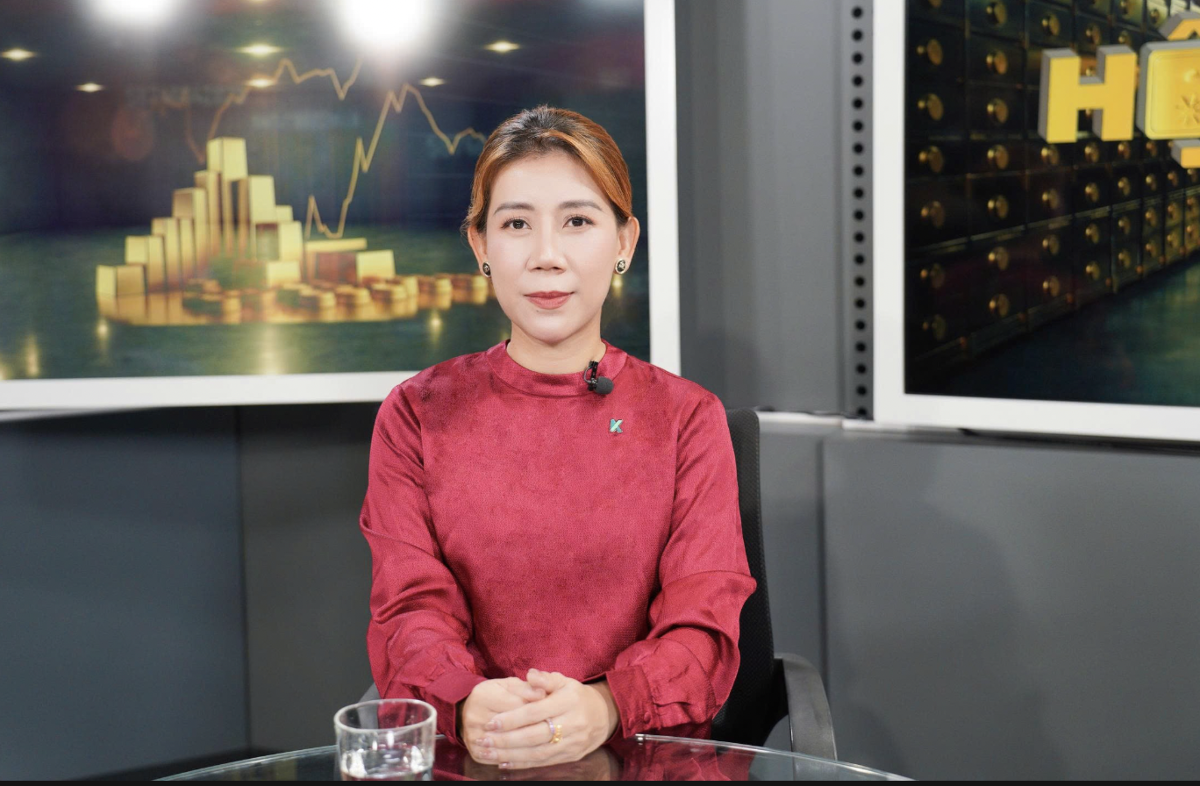
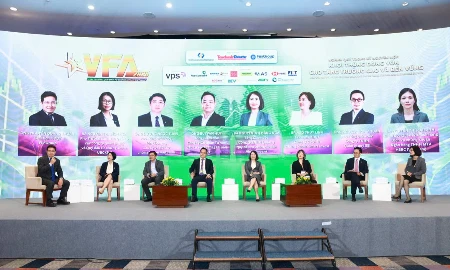
Trao đổi về vấn đề này, trong chương trình Hộp Tài sản (The Wealth Box Talk) bà Lục Kim Thanh, Giám đốc điều hành Kinh doanh số, Công ty CP Chứng khoán Kafi cho rằng, thị trường quản lý tài sản, tài chính ở Việt Nam còn nhiều dư địa để phát triển.
Theo một khảo sát năm 2026, trên 1.000 nhà đầu tư cá nhân, tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36%, vàng 14%. Cộng lại, ba kênh truyền thống này chiếm tới 87% tổng tài sản.
Nhưng có một chi tiết thú vị hơn con số đó, đó là 86% người được hỏi đồng ý rằng không nên dồn phần lớn tài sản vào một kênh duy nhất. Thế nhưng 76% vẫn ưu tiên bất động sản hoặc vàng, với lý do đây là những tài sản họ hiểu rõ hơn. Nghĩa là nhận thức đã có rồi. Vấn đề nằm ở khoảng cách giữa biết và làm.
Và khoảng cách đó, không phải lỗi của nhà đầu tư, nó đến từ ba lý do. Thứ nhất, tài sản hữu hình cho cảm giác an toàn vì nhìn thấy được, chạm được; rổ sản phẩm tài chính trong nước vẫn còn mỏng. Thứ hai là người Việt chưa có thói quen uỷ thác tài sản cho một tổ chức. Cái thứ ba là vấn đề niềm tin, mà niềm tin thì phải xây bằng thời gian chứ không thuyết phục bằng lời được.
Và điều đó dẫn đến một danh mục như vậy thiếu cân bằng, thanh khoản thấp, và gắn chặt vào một chu kỳ duy nhất. Khi chu kỳ đó đảo chiều, gần như toàn bộ khối tài sản chịu ảnh hưởng cùng lúc và nó thường bộc lộ đúng vào lúc người ta cần tiền nhất.
Điểm đáng mừng là mọi thứ đang bắt đầu chuyển. Số nhà đầu tư nắm giữ chứng chỉ quỹ hiện khoảng 733 nghìn người, tăng 1,6 lần so với cuối năm 2024. Vẫn còn rất nhỏ so với gần 14 triệu tài khoản chứng khoán, nhưng tốc độ đó cho thấy một thói quen mới đang hình thành.
Phải thừa nhận rằng, đa số nhà đầu tư Việt Nam hiện vẫn đang giao dịch, chứ chưa phải là quản lý. Và hai việc đó khác nhau ở một điểm rất căn bản, đó là có kế hoạch hay không. Quyết định được đưa ra theo từng cơ hội rời rạc, chỗ nào nghe có vẻ được thì bỏ tiền vào, chứ không nằm trong một kế hoạch tổng thể.
Và thành công được đo bằng lãi lỗ của từng giao dịch, thay vì đo bằng tiến độ đạt được mục tiêu tài chính của mình.
"Cái giá của tư duy đó thường bị bỏ qua, vì nó không hiện ra ngay. Có chi phí giao dịch tích lũy dần, có thuế, nhưng thứ đắt nhất là chi phí cơ hội của thời gian. Sức mạnh của lãi kép chỉ phát huy khi tài sản được để yên đủ lâu. Mỗi lần chúng ta ra vào, chúng ta đang tự bấm lại đồng hồ về số không", bà Thanh nói.
Còn một yếu tố nữa là cảm xúc. Khi không có kế hoạch làm điểm neo, quyết định rất dễ bị chi phối bởi tin tức và biến động ngắn hạn.
Vai trò lớn nhất của một nhà quản lý tài sản đôi khi không phải là chọn tài sản gì, mà là giúp nhà đầu tư giữ được kỷ luật ở những thời điểm mà bản năng nói họ làm điều ngược lại.
Theo dự báo của McKinsey, tổng tài sản tài chính cá nhân của người Việt có thể đạt khoảng 600 tỷ USD vào năm 2027, tăng từ mức khoảng 360 tỷ USD cuối năm 2022. Nhưng ở chiều ngược lại, tổng giá trị tài sản ròng của tất cả các quỹ đầu tư chứng khoán trong nước hiện chỉ khoảng 93 nghìn tỷ đồng, tương đương 0,7 phần trăm GDP. Nghĩa là tiền không thiếu. Điều còn thiếu là kênh dẫn để số tiền đó được quản lý một cách chuyên nghiệp.
Và mục tiêu đặt ra đến năm 2030 là đưa tỷ lệ này từ 0,7 lên 5 % GDP, tức là ngành quỹ phải lớn lên khoảng bảy lần trong bốn năm.
Con số đó cho thấy cả tham vọng lẫn khoảng cách mà chúng ta đang phải vượt lên. Đó chính là dấu hiệu kinh điển của một thị trường ở giai đoạn bản lề, tài sản đã đủ lớn để phát sinh nhu cầu quản lý, nhưng bên cung cấp dịch vụ thì vẫn đang trong quá trình hình thành.
Và điểm nghẽn, theo quan sát của bà Thanh, nằm ở ba chỗ, thứ nhất là độ đa dạng của sản phẩm còn hạn chế, số lượng tổ chức cung cấp dịch vụ chuyên biệt còn ít, và quan trọng nhất, thói quen uỷ thác tài sản cho một tổ chức quản lý thì người Việt vẫn chưa có nhiều. Ba điểm này đều đang thay đổi, nhưng cần thời gian.
Để ngành quản lý tài sản Việt Nam phát triển, bà Thanh kiến nghị ba vấn đề: Thứ nhất là mở rộng lớp tài sản, thị trường cần thêm các loại quỹ đa dạng hơn như quỹ hưu trí tự nguyện, quỹ chỉ số, quỹ đầu tư theo chủ đề và khung pháp lý rõ ràng hơn cho các lớp tài sản thay thế.
Thứ hai, quan trọng nhất, là chuẩn hóa nghề tư vấn tài chính cá nhân. Chúng ta cần một khung chứng chỉ hành nghề, một chuẩn đạo đức nghề nghiệp, cùng cơ chế minh bạch về phí và về xung đột lợi ích. Bởi vì ngành này bán niềm tin. Nếu người hành nghề không được chuẩn hóa thì mọi thứ khác đều xây trên nền yếu.
Thứ ba là chiều sâu của thị trường trái phiếu. Minh bạch hóa và tăng thanh khoản cho thị trường trái phiếu là điều kiện nền của mọi danh mục cân bằng.
Và thứ tư là hạ tầng cho gia sản dài hạn, các cấu trúc như quỹ tín thác gia đình, cơ chế chuyển giao tài sản, và chính sách thuế liên quan cần được làm rõ. Nếu không, nhu cầu hoạch định gia sản của người Việt sẽ tìm đến nơi khác để thực hiện, trong khi hoàn toàn có thể giữ lại trong nước.
"Tôi nghĩ việc hình thành Trung tâm Tài chính Quốc tế như tại Thành phố Hồ Chí Minh là một cơ hội rất tốt để thử nghiệm và chuẩn hóa nhóm sản phẩm mới theo thông lệ quốc tế. Và nếu làm được, tôi tin ngành quản lý tài sản Việt Nam sẽ bước qua điểm bản lề nhanh hơn nhiều so với những gì chúng ta hình dung hôm nay", bà Thanh nói.
Bài liên quan


Ba nhóm cổ phiếu tâm điểm "hút tiền" trong những tháng cuối năm nhờ tăng trưởng GDP
Với mục tiêu tăng trưởng GDP của Chính phủ từ 10% trở lên trong năm 2026 và tiếp tục duy trì định hướng tăng trưởng cao trong các năm tới, nhu cầu vốn của nền kinh tế sẽ ở mức rất lớn trong trung và dài hạn.
Năm 2027 sẽ có cơ hội lớn khi lãi suất giảm, VN-Index có thể tăng mạnh?
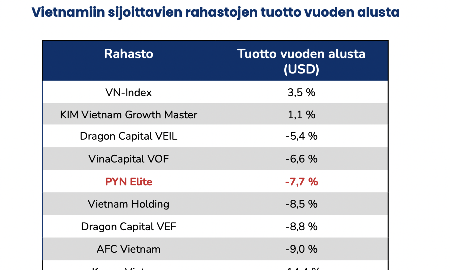
Ông Petri Deryng, người đứng đầu quản lý quỹ Pyn Elite Fund, tin rằng bước sang tháng 1/2027, xung đột tại khu vực Trung Đông nhiều khả năng sớm kết thúc. Khi đó, triển vọng lạm phát sẽ thay đổi ngay lập tức, giá năng lượng sẽ giảm và năm 2027 sẽ trở thành một năm cực kỳ thuận lợi cho Việt Nam...
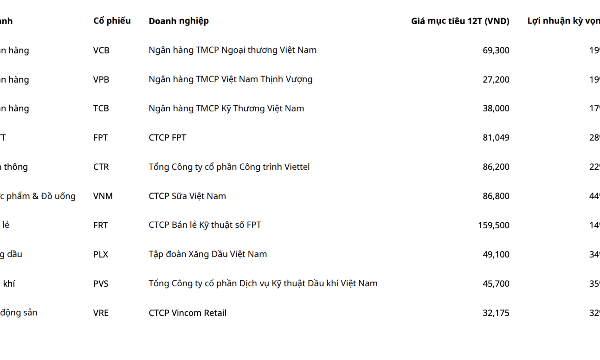
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
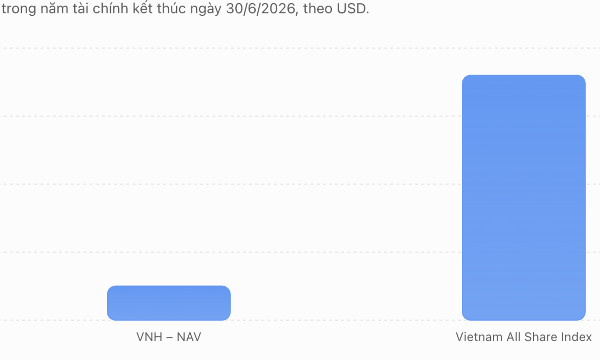
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
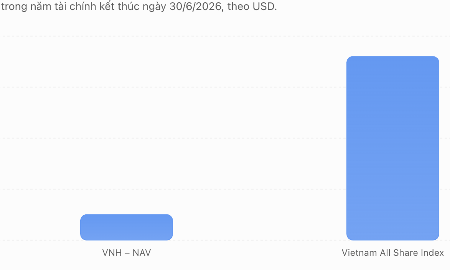
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

