




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index


Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
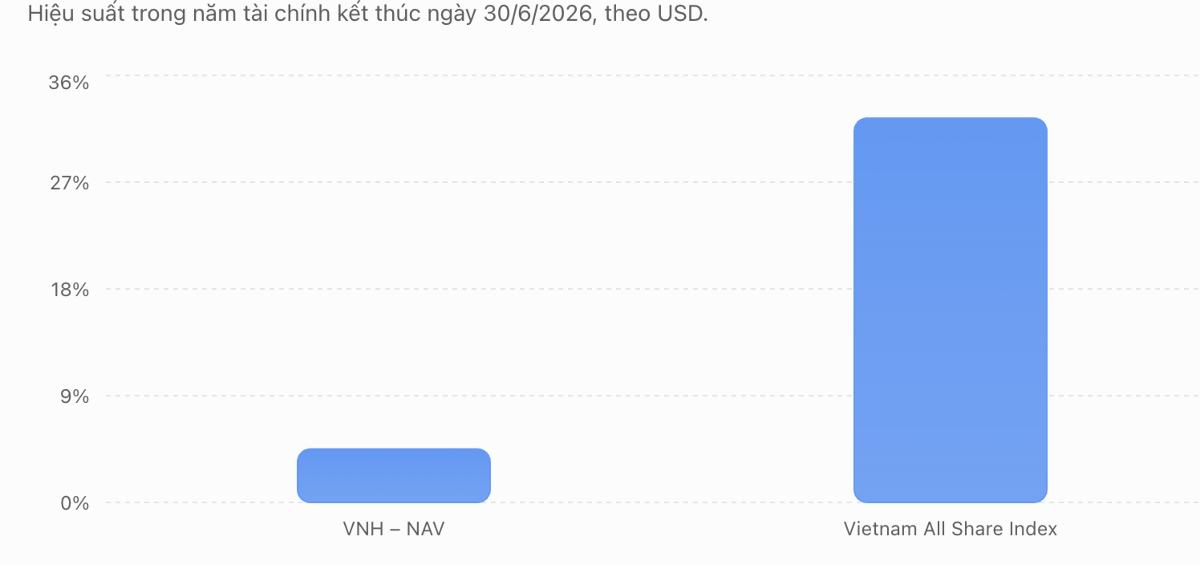
Giá trị tài sản ròng (NAV) trên mỗi cổ phiếu của quỹ tăng 4,5% trong năm, thấp hơn đáng kể so với mức tăng 32,4% của Vietnam All Share Index.
Trong khi đó, chỉ số Vietnam All Share tăng 32,4%. Giá cổ phiếu tăng 4,7% trong năm, với mức chiết khấu so với NAV kết thúc năm ở 10,2%, trong khi mức chiết khấu bình quân trong 12 tháng trước đó khoảng 7,7%.
Theo VNH, nguyên nhân chủ yếu khiến hiệu suất tương đối của quỹ kém hơn thị trường nằm ở mức độ tập trung bất thường của đợt tăng giá trong năm qua.
Một số ít cổ phiếu vốn hóa lớn thuộc một tập đoàn đã đóng góp phần đáng kể vào mức tăng chung của thị trường. Trong đó, cổ phiếu Vingroup (VIC) tăng tới 356,9% trong năm tài chính của quỹ, còn Vinhomes (VHM) tăng 104,0%.
Động lực tăng giá này được thúc đẩy bởi hơn 12 triệu nhà đầu tư cá nhân trong nước, trong khi nhà đầu tư nước ngoài duy trì trạng thái bán ròng trong suốt năm. Ngược lại, phần còn lại của thị trường, bao gồm các ngân hàng, doanh nghiệp bán lẻ và doanh nghiệp công nghiệp chất lượng cao mà quỹ đang nắm giữ, chỉ ghi nhận mức sinh lời khiêm tốn hơn, bất chấp tăng trưởng lợi nhuận vẫn duy trì khả năng chống chịu.
Quỹ không sở hữu VIC và chỉ duy trì vị thế trung lập đối với VHM. Do đó, quỹ không hưởng lợi đầy đủ từ mức tăng rất mạnh của hai cổ phiếu này.
Trong khi đó, các vị thế lớn hơn của VNH tại những doanh nghiệp bất động sản khác lại tạo ra tác động kém tích cực hơn. Các cổ phiếu mà quỹ đang nắm giữ như Hà Đô giảm 8,8%, Nam Long giảm 26,2%, Khang Điền giảm 19,8% và IJC giảm 6,2%.
Theo VNH, sự quan tâm của nhà đầu tư tập trung vào các doanh nghiệp liên quan đến Vingroup trong bối cảnh thị trường bất động sản rộng hơn vẫn còn yếu đã khiến nhóm cổ phiếu này trở thành nguyên nhân chính tạo ra khoảng cách về hiệu suất giữa quỹ và thị trường.
Mặc dù thừa nhận năm tài chính vừa qua là một năm đáng thất vọng xét về hiệu suất tương đối, VNH vẫn duy trì quan điểm tích cực về triển vọng dài hạn của thị trường Việt Nam.
Các động lực tăng trưởng của Việt Nam vẫn duy trì sự nhất quán, bất chấp môi trường kinh tế toàn cầu nhiều bất định. GDP Việt Nam tăng 8,2% so với cùng kỳ năm trước trong quý 2/2026, trong khi xuất khẩu, đầu tư trực tiếp nước ngoài và chi tiêu cho cơ sở hạ tầng công đều ghi nhận tăng trưởng mạnh.
Theo VNH, những yếu tố này cho thấy nền kinh tế Việt Nam tiếp tục mở rộng nhờ các động lực tương đối bền vững, thay vì chỉ dựa vào các biện pháp kích thích mang tính chu kỳ.
Một động lực quan trọng khác là quá trình nâng hạng thị trường. FTSE Russell đã công bố Việt Nam được tái phân loại từ thị trường cận biên lên thị trường mới nổi thứ cấp vào tháng 10/2025, và quyết định này được xác nhận vào tháng 4/2026 sau đợt đánh giá giữa kỳ về khả năng tiếp cận thị trường. Việc nâng hạng có hiệu lực từ ngày 21/9/2026.
Ý nghĩa của việc nâng hạng vượt xa phạm vi phân loại chỉ số, bởi đây là sự ghi nhận của quốc tế đối với nhiều năm cải cách thị trường và là tín hiệu quan trọng đối với các nhà đầu tư tổ chức toàn cầu về mức độ trưởng thành của thị trường vốn Việt Nam.
Các chuyên gia phân tích ước tính việc tái phân loại có thể thu hút 5-10 tỷ USD dòng vốn nước ngoài từ các quỹ đầu tư thụ động và chủ động.
Quỹ cũng đánh giá việc triển khai thành công hệ thống giao dịch KRX, cùng với việc loại bỏ yêu cầu ký quỹ trước giao dịch đối với nhà đầu tư tổ chức nước ngoài, là những bước tiến quan trọng trong quá trình cải cách thị trường.
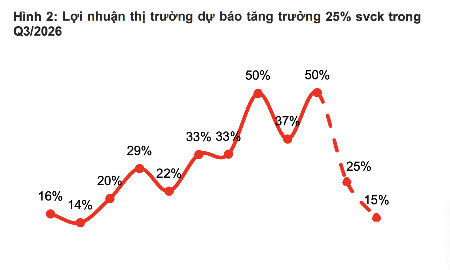
Trong triển vọng phía trước, VNH nhận định nhiều yếu tố hỗ trợ đang hình thành. Việc nâng hạng FTSE Russell có hiệu lực trong tháng 9/2026, trong khi lợi nhuận doanh nghiệp được dự báo tăng khoảng 20% trong năm 2026.
Lạm phát đang hạ nhiệt và chính sách tiền tệ vẫn mang tính hỗ trợ. Bên cạnh đó, chương trình cải cách Đổi mới 2.0 của Chính phủ, từ việc sáp nhập các tỉnh đến kế hoạch xây dựng hai Trung tâm Tài chính Quốc tế tại Thành phố Hồ Chí Minh và Đà Nẵng, tiếp tục được đẩy mạnh.
Đáng chú ý, VNH cho rằng khi vị thế thị trường mới nổi của Việt Nam trở thành hiện thực và sự quan tâm của nhà đầu tư quốc tế mở rộng, nhóm doanh nghiệp chất lượng cao trong danh mục quỹ có khả năng hưởng lợi. Đây là những doanh nghiệp hiện vẫn giao dịch ở mức định giá thấp so với lịch sử, trong khi tăng trưởng lợi nhuận được kỳ vọng ở mức cao.
Về dài hạn, VNH cũng hướng tới khả năng Việt Nam được MSCI đưa vào nhóm thị trường mới nổi. Tuy nhiên, quỹ lưu ý quá trình này đòi hỏi Việt Nam tiếp tục phát triển và củng cố các quy định, thông lệ thị trường và chế độ báo cáo để đáp ứng yêu cầu của các nhà đầu tư tổ chức.
Bài liên quan


Sàng lọc 5 cổ phiếu hưởng lợi lớn từ mặt bằng lãi suất cao
Mặt bằng lãi suất tăng cao từ đầu năm do thanh khoản hệ thống chưa cải thiện khi tăng trưởng tín dụng luôn duy trì ở mức cao hơn so với tăng trưởng huy động.
Cổ phiếu dầu khí, cao su tăng mạnh
Mặc dù thanh khoản phiên chiều có tăng hơn 30% so với buổi sáng nhưng vẫn chưa đủ để thị trường thay đổi trạng thái lình xình. Khả năng duy trì phân hóa đã là kết quả tốt nhất trong bối cảnh không có thông tin hấp dẫn nào, trừ yếu tố giá dầu neo cao đang kéo giá nhóm dầu khí, cao su.
Michael Burry cảnh báo bong bóng AI có thể vỡ sớm hơn so với dự kiến ban đầu
Huyền thoại bán khống Michael Burry vừa điều chỉnh dự báo của ông về một kết cục ảm đạm của cơn sốt trí tuệ nhân tạo (AI), cho rằng bong bóng AI sẽ vỡ sớm hơn so với những gì ông dự báo ban đầu...
Biên lợi nhuận của 30 công ty có doanh thu lớn nhất thế giới
Doanh thu lớn chưa chắc mang lại nhiều lợi nhuận. Dựa trên dữ liệu từ xếp hạng Fortune Global 500, đồ họa thông tin dưới đây xếp hạng 30 doanh nghiệp có doanh thu lớn nhất thế giới theo lợi nhuận thu được trên mỗi 100 USD doanh thu...
Goldman Sachs giữ nguyên dự báo giá vàng đạt 4.900 USD/oz trước cuối năm 2026
Dù giá vàng đang giảm mạnh, Goldman Sachs cho rằng giá kim loại quý này vẫn có khả năng đạt mục tiêu 4.900 USD/oz trong thời gian từ nay đến cuối năm...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
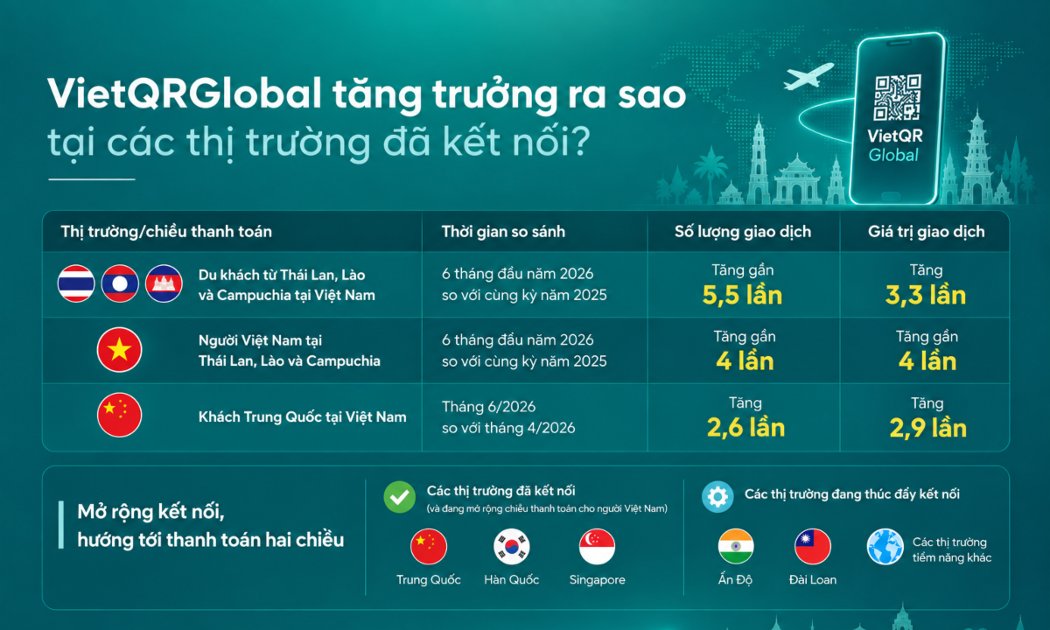
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...